跳到正文
海博社 Hyboox

迈威尔把远期收入目标定在市场预期之上近一倍

10月6日迈威尔开投资者日,把2028财年营收目标从180亿美元上调到200亿美元,市场原来的预期约182亿美元;更远的2031财年,公司给出700亿到900亿美元,市场预期只有468.5亿美元。当天股价涨了近9%,今年以来涨了三倍多,10月19日收在237.09美元,市值约2000亿美元。 迈威尔的远期目标最高比市场预期多九成,估值已提前兑现一部分。滚动市盈率约78倍,按下季度指引年化的远期市盈率约54倍;过去六个月,高管18笔交易全是卖出。 迈威尔做两类芯片:一类是给云厂商定制的AI芯片,一类是数据中心里的光通信芯片。定制芯片像给大客户“量身打造发动机”,光芯片负责服务器之间的数据传输。它给四家美国超大规模云厂商做定制芯片,CEO自称是行业里的“瑞士”。上季度营收27.39亿美元,增长37%,数据中心21.72亿美元,占79%。上游是台积电、载板和封测厂,下游是云厂商和服务器厂。 这条路怎么走?7月它和谷歌签了定制芯片协议,8月给谷歌5897万股认股权,每贡献5亿美元定制收入就归属一部分,上限对应到2033财年1200亿美元收入。公司预计2027财年营收约120亿美元,定制芯

引用到 X

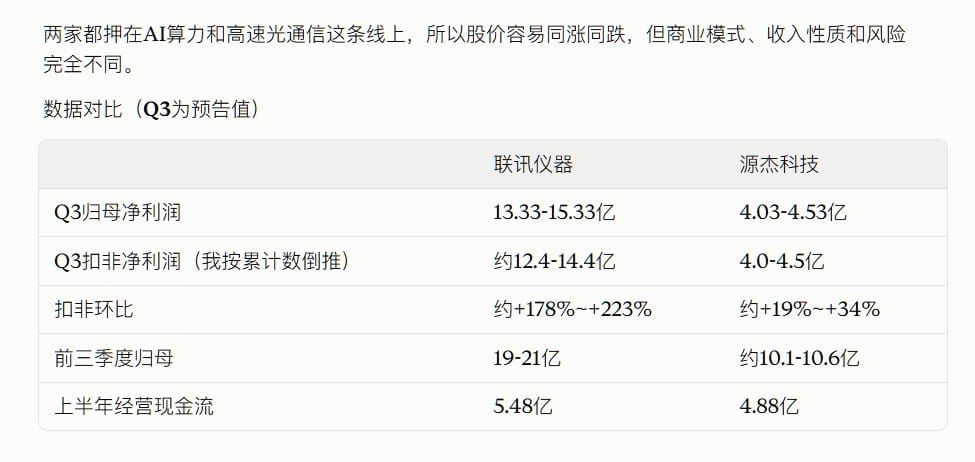
源杰科技是上游光芯片厂商,造激光器芯片,卖给光模块厂商,联讯仪器卖的是测试仪器和设备。公告称,增长来自光模块和光芯片厂商持续扩产,带动其通信测试仪器和光电子器件测试设备的销售。

源杰是"造芯片的",联讯是给造芯片和造模块的厂商"卖测试设备的",源杰这类公司可能正是它的下游客户。

源杰科技是上游光芯片厂商,造激光器芯片,卖给光模块厂商,联讯仪器卖的是测试仪器和设备。公告称,增长来自光模块和光芯片厂商持续扩产,带动其通信测试仪器和光电子器件测试设备的销售。
来自 hyboox.com
引用到 X

煤炭贵了,发电企业想降低成本,最直接的办法之一就是让一度电少烧煤。 比如,一台100万千瓦煤电机组,每年发电50亿度,假设改造后每度电节约5克标准煤,就能减少约2.5万吨标准煤/年。  未来1—2个季度: 重点看煤电灵活性改造、节能升级订单是否加速,以及煤电设备毛利率能否维持接近20%。

引用到 X

储能最赚钱的方向,恰恰不造电池

电池越卖越多,利润却越来越薄:2026年上半年全球储能电芯出货468GWh,同比接近翻倍,但阳光电源储能发货增28%、收入反而降13%;不造电芯的德业股份,逆变器收入增94%,电池包收入暴增244%。 市场还在按"装机量×电芯份额"的老模型看储能。我的判断相反:钱正在离开电芯,流向PCS、EMS和构网能力。电网最怕的不是缺电,是波动——风光不听调度,AI数据中心又猛吃电,储能从"停车场"必须升级成"交通指挥中心",也就是构网型储能:电网波动时主动稳住电压和频率,甚至重启局部电网。 卡点就在PCS和算法。电芯是粮仓,PCS把粮食变成能用的能量——只有电芯没有好PCS,等于法拉利配新手司机。构网设备要过各国并网认证,能批量交付的玩家没几家,切换成本极高,这正是利润流向的地方。 账很好算:100MW/400MWh电站,往返效率从85%提到90%,一年多放5000MWh电,按每MWh边际300元算,20年多出3000万元未贴现价值。业主签的是20年全生命周期合同,谁管电管得好,谁的设备值钱。 三条路已分明:阳光电源强在大型项目交付,华为强在算法,德业强在混合储能逆变器和电网不稳的新兴市

引用到 X

储能EPC创新高,谁把中标写成了赚钱?

储能项目越来越多,我信。储能公司都要大赚,这笔账得重新算。 10月9日,中关村储能产业技术联盟公布9月数据:储能EPC中标规模创年内新高。但同一份统计里,2小时、4小时储能系统中标均价,分别环比下降4.1%、7.4%。工程项目热起来了,设备价格却在往下走。只讲前半句,读者很容易把需求热闹当成利润改善。 先把EPC讲明白。三个字母分别代表设计、采购、施工。你要建一座储能电站,请一家总包商负责设计方案、采购设备、施工调试,具体干到哪一步,以合同为准。可以把它理解成建房子的总包:总包拿到工程,并不代表卖水泥、卖钢筋的都能提价。 储能为什么要建?风光发电有时出力多,用电需求却未必同步。电池先把电存下来,等需要时再释放,还能参与电网调节。可电站愿不愿意真金白银开工,最终取决于卖电、提供调节服务等收入,能否覆盖充电、损耗、设备折旧和融资成本。 所以,EPC中标增加,是项目推进的积极信号。距离赚钱,还要经过合同落地、设备采购、施工并网和经营回款。同一座电站,可能先出现总包中标,后出现设备采购;把两份公告相加当成两份需求,就把一座电站数成了两座。 也别拿另一组数字硬唱空。9月储能系统中标容量

引用到 X

北美变压器缺口:AI再火,也得看谁能收钱 AI机房越建越多,买变压器股票就能赚钱?董哥先泼盆冷水:需求增长和股东赚钱,中间还隔着工厂、认证、交付,以及你买入的价格。 10月11日,IndexBox发布双绕组电力变压器市场展望,给出的一个预测是:以2025年为100,2035年全球市场指数达到145。十年增长45%,说的是长期需求扩张。仅凭这个数字,推不出北美缺口正在扩大,更推不出相关股票都便宜。 但这篇报告里,有个更值得往下挖的判断:普通产品与特殊用途产品正在分化,认证和性能可以带来溢价。 这才是研究的入口。同样叫变压器,有的拼报价,有的客户愿意为可靠性和按时交付付钱。AI机房等着通电,采购方真正要算的是:便宜买设备省下的钱,够不够填延期的窟窿? 不过,“客户着急”能否变成“厂家多赚”,还要过两道关。厂家得有合格产能,合同还得允许它留下利润。铜和电工钢成本上去,订单接得越多,也可能越忙越不赚钱。报告同时提到了原材料波动和漫长的认证周期,这两项必须一起看。 按海博五环往下追,北美变压器缺口最该盯的,就是新增需求和新增合格产能谁跑得更快。建厂公告只能证明企业准备扩产;设备到位、

引用到 X

市值比账上现金还少,神州控股缺的是一张干净的利润表

神州控股10月13日收在2.04港元,全天成交只有21万港元,市值约34亿港元,不到去年底账上34.88亿元人民币的现金。10月9日的三季度经营简报讲了新仓、中标和智能体,没有一个财务数字。市场为什么不买账? 市值还不如账上现金,折价来自诉讼拨备和成交稀薄,AI业务暂时撑不起重估。上半年收入66.41亿元,下降16%,亏损0.52亿元,原因是旗下神州信息因合同纠纷计提诉讼拨备,剔除后盈利约0.36亿元。 三块业务里最大的是金融科技服务,上半年收入42.93亿元,占六成多,主要给银行做核心系统,相当于替银行“换发动机”,项目长、回款慢。供应链业务替小米、宝洁等品牌管仓配,上半年收入增长45%,9月新开三个专业仓。数据智能不再转卖硬件,收入降52%,分部利润反增10倍。上游是服务器和人力,下游是银行、政府和消费品牌。 订单缺不缺?已签未销合同74.84亿元,上半年新签64.27亿元,其中AI服务型签约2.19亿元,只占3%。企业AI需求正从问答走向流程改造,量还小。卡点在交付和回款,金融项目的验收节奏握在银行手里,公司是被卡的一方。 上游没有卡脖子风险,中性;银行客户强势,压价、拖

引用到 X

新莱福要做MLCC用的镍粉,主业却是冰箱贴

一家券商把新莱福定位成微纳粉体平台。公司正在建设电子专用微纳粉体产业化项目,达产后每年1500吨铜基粉体和500吨镍基粉体,一部分替代自用的银电极,一部分对外卖给MLCC等电子元件厂。同时它拟以10.54亿元收购金南磁材全部股权,对方承诺2026到2028年净利润不低于0.89亿、0.94亿和1.00亿元。 新莱福的估值押在粉体和并购上,眼下赚钱的还是磁性吸附材料和防辐射材料。上半年营收5.96亿元,增长32%,归母净利润0.86亿元,增长28%,综合毛利率34%以上,资产负债率只有8.61%。 新莱福的老本行是柔性磁体,像冰箱贴、广告磁贴、白板背面那层“能吸在铁上的软胶片”,全球做得最大的就是它,上半年这块收入2.93亿元,占比降到49%。电子陶瓷元件收入1.25亿元,增长60%,靠铜代银工艺把毛利率一季季修复;无铅辐射防护材料收入1.04亿元,增长60%,毛利率54.76%,用在医疗和安检。上游是铁氧体粉、橡胶和稀土,下游是广告、家电、医院和电子元件厂。 粉体为什么现在做?银价高涨推动电子元件“去银化”,铜粉替代银电极有成本优势;MLCC扩产拉动镍粉需求,日系厂商扩产保守,国

引用到 X

戴尔惠普认证国产MLCC,牵线的是华勤这类ODM

一家第三方调研机构9月24日称,日韩MLCC大厂在削减消费级供货、把产能转给AI,戴尔、惠普、华硕、宏碁正通过华勤、联宝和立讯这些ODM的引荐,认证宇阳、三环等国内厂商的MLCC;广达和和硕也到三环做了验厂。村田停产的部分通用料号,毛利率通常不到5%,接单到2028年,2029年最后出货。 ODM在替品牌找第二供应商,华勤赚的是组装费,它能做的是把物料成本压下来。华勤上半年营收937.2亿元,增长12%,归母净利润30.0亿元,增长59%,扣非净利润16.8亿元,增长11%;毛利率8.1%。归母和扣非之间差了13亿元,主要是非经常性收益。 华勤是品牌背后的“代工总包”:品牌商出设计需求和品牌,华勤负责研发、采购上千种元器件、组装和测试,交付整机。手机ODM它排名居首,PC、平板、服务器和交换机都做。上半年数据中心业务收入约200亿元,二季度超节点开始出货,公司预计下半年数据业务收入是上半年两倍以上,全年超过600亿元,增长约五成;PC收入增长超过五成。上游是芯片、内存、MLCC等上千种物料,下游是手机、PC品牌和云厂商。 成本压力有多大?一台900美元的主流笔记本,CPU、内存和

引用到 X

收藏到桌面