跳到正文
海博社 Hyboox

PCB产业链:

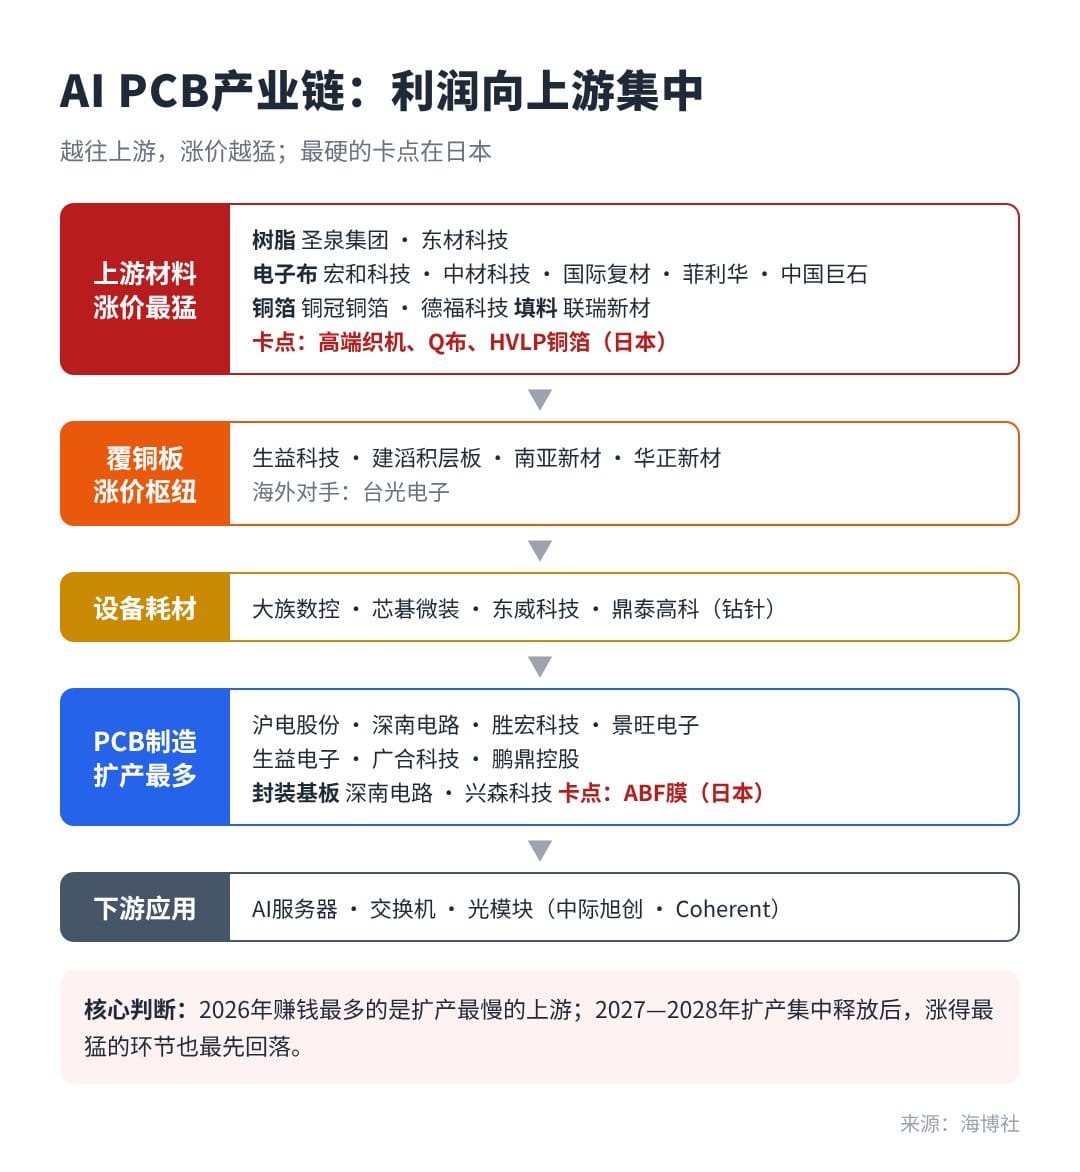
今年AI硬件里最热闹的一条线是PCB,也就是电路板 今年这条链上,钱主要流向了最上游、扩产最慢的那几家。 年最赚钱的是扩产最慢的上游,涨得最猛的也会最先回落。 一块AI服务器用的电路板,最底层是三样原料: 玻璃纤维织成的电子布、树脂、铜箔。 三样东西压在一起做成覆铜板,电路板厂再在覆铜板上钻孔、电镀、刻线路,最后装进英伟达的服务器和交换机里。 AI服务器用的板子层数是普通服务器的好几倍,对材料的要求也高得多,需求一下子压到了最上游。 电子布一年涨了将近两倍,龙头宏和科技前三季度利润增长四倍多。 树脂涨得更凶:沙特一个工业区停产,全球七成的高端树脂断了供,年初到6月涨了四到五倍。 覆铜板夹在中间,涨价能往下传,生益科技前三季度赚了67亿元,是整条链里赚得最多的一家。 电路板厂这一层,情况就分化了。 沪电、深南这种做高端交换机板、封装基板的,技术门槛高,能把涨价转嫁出去,利润照样翻倍; 做普通板子的就被原材料成本挤压。几家龙头加起来扩产近600亿元,看起来很热闹,但产能越扩越多,稀缺性就越低。 上游赚钱靠的是缺货,缺货迟早会被扩产填平。 新织机、新产线大多在202

PCB产业链:
来自 hyboox.com
引用到 X

10月25日写的这篇文章,然后崩,就爆炸了。

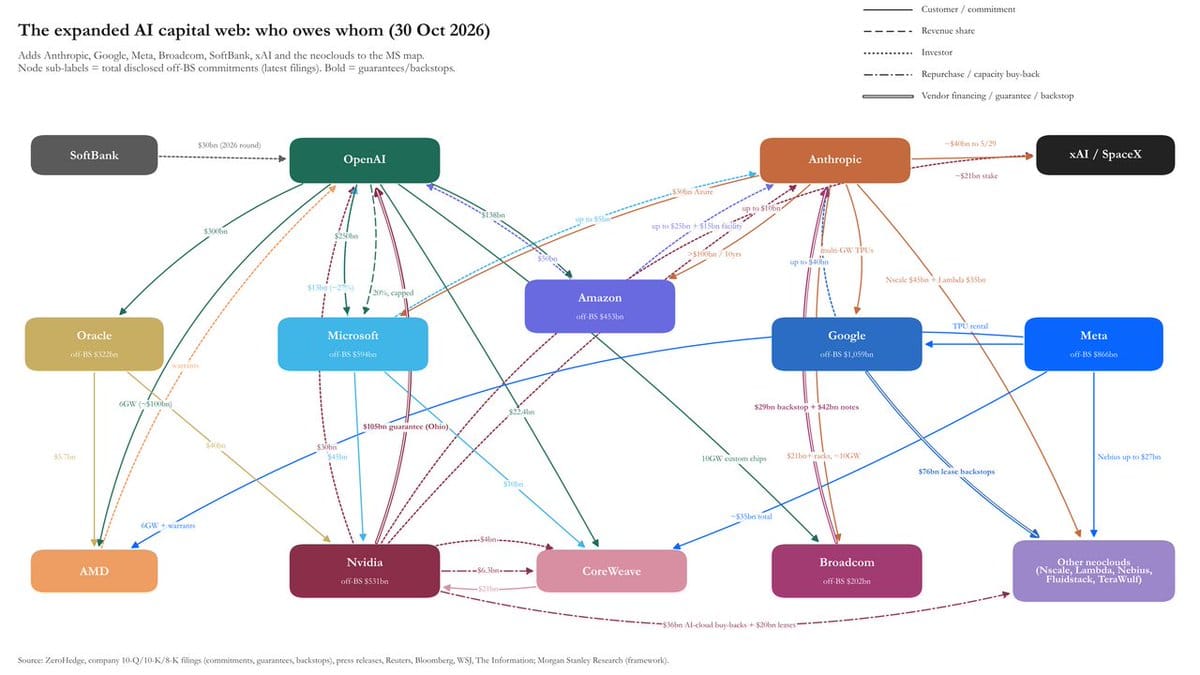
核心:AI本质上是泡沫,破裂已经从融资链开始。 依据有四点:资本开支超过了巨头自身的现金流,靠债务和私募信贷填补; 数据中心投资占GDP的比重远超2000年的电信泡沫; 企业用AI主要是为了降本,没有带来溢价收入,到2030年收入仍远不够覆盖投入; 还有延长折旧年限、循环融资等财务问题。 2027年上游利润仍是真的

引用到 X

海博复盘必读:上证缩量守住3600

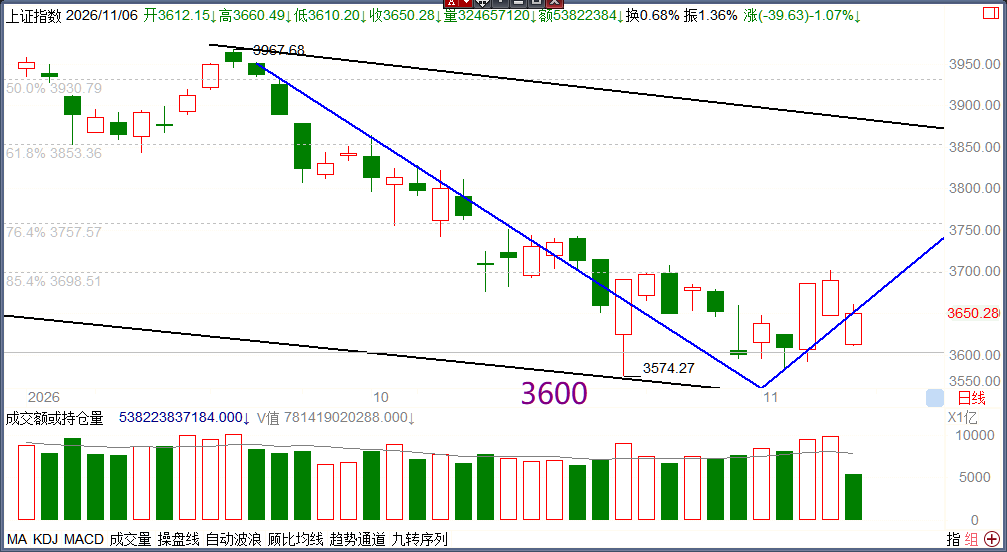
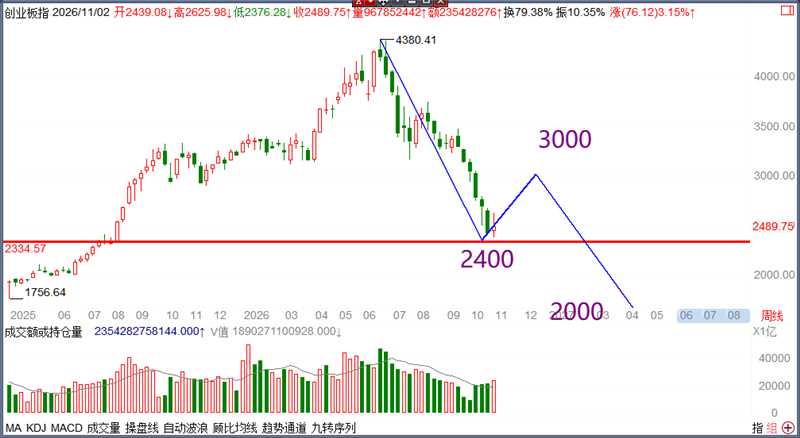
上证收报3649.18点,跌1.1%,创业板指跌3.96%,两市成交1.66万亿元,缩量4602亿元。 中际旭创跌9.19%,剑桥科技跌停。隔夜费半跌12.25%后,市场怕美国数据中心扩张放缓,杀情绪和估值。 种业和电力逆势涨。万向德农三天两板靠天气预期,新能股份、立新能源涨停,靠冬季负荷的预期。 上证凭什么少跌近三个点?杀跌集中在算力权重,银行逆势拉升,沪农商行涨超4%,替上证托了底。 下周一看区间震荡,下方3600,再下是11月4日低点3590.80,上方3690。关注10月CPI和PPI最要紧。 把眼光放到往后一两个季度,稳增长的钱会更多压在电网上:10月建筑业商务活动指数只有48.0%,国网上半年投资却多了12.6%。 市场追绿电运营商,觉得缺电利好发电。可上半年风电利用率90.9%,光伏91.4%,各降两个多点,电送不出去。 弃电越多,特高压设备的订单越硬,绿电运营商的利润越薄。 特高压招标大概率在加速:截至9月国网四批招标329亿元,超过2025年全年。 兑现卡在收入确认:前三季度营收少了3.4%,合同负债却多了27.6%,订单在排

引用到 X

海博午盘必读:沪指午后守3600收不回平盘,种子股还没等到订货价

下午看区间震荡,沪指守得住3600,收不回3690的平盘。上午收3647.90点,跌1.14%,市场读成全球股灾下的跟跌。 两市半日成交1.12万亿元,比上一交易日同期少了3433亿,杀跌没放量。 上方压力在3690平盘,11月4日高点3684也在这一带;下方看3600,再往下是11月4日低点3590.80。 这样的盘面里,粮食凭什么涨?发改委说要稳定种粮收益预期,超强厄尔尼诺可能拖到明年2月。市场理解很直接:粮价要涨,种子股先涨。 粮价涨要先过种子库存这一关,冬季订货价出来前,种子股涨的只是天气。 国际粮价往上走,有一定把握,泰国碎米报价到了2024年12月以来最高。 兑现链卡在订货这一段。种子集中在四季度和一季度卖,订货价没出来,利润没法算。你可能会说厄尔尼诺是真变量,方向我们认,问题在时间,8月以来种业炒了几轮,每轮都没等到订单。 价格也不便宜。按10月27日收盘价,万向德农市值约30亿元,简单年化市盈率在200倍以上。账面最干净的登海种业,9月末存货比年初降了约6%,三季度单季扣非仍亏353万元。 下午先看银行和电力能不能把沪指托在36

引用到 X

10:00:09,11月6日(周五) 东方电气11月5日投资者关系会议纪要 公司前三季度新增生效订单934.75亿元,其中上半年698.8亿元,订单同比保持增长。公司表示,大型能源装备从合同生效到交付验收周期较长,因此收入增速低于订单增速。预计四季度无大额资产处置及合同资产减值风险。 燃机业务方面: 公司确认海外G50燃机项目已正式签约并生效,达到信息披露标准后将及时公告。加拿大数据中心30台项目是市场关注重点,但具体合同金额、交付排期及供货范围尚未披露。公司正在积极接触其他海外意向客户,自主中小燃机已实施扩产计划,预计2027年底投产。 海外市场方面: 截至9月底,新增生效海外订单持续增长,预计四季度保持较好增长势头。公司在非洲有在建水电项目,并持续跟进中东燃机及全球核电市场机会。 传统业务方面: 公司预计2027年煤电招标规模与2026年基本持平,未来重点发展存量煤电改造及电站服务。风电价格正在提升,对盈利形成正向促进。 其他方面: 公司预计四季度无大额合同资产减值及资产处置;雅下工程进度以业主公开信息为准;近几年现金分红比例逐年上升。 总体来看,

引用到 X

收藏到桌面