海博今日10大交易机会
10月9日,A股探底回升,收盘小幅翻红,影视、黄金集体涨停。被卖的是另一批:被动元件板块跌近3%,国瓷材料跌超12%,大金重工盘中触及跌停。市场今天怕的是两件事,AI硬件估值太高,欧洲要对中国动手。可被一起卖掉的这批里,有好几条缺口一点没变,有的还在继续涨价。哪些是错杀,哪些是真风险,钱最后落到谁手里,下面是海博今天的10个答案。
第一个机会:国瓷跌了12%,三星电机长单排到2027——高容MLCC缺口
今天被动元件板块跌了2.88%,国瓷材料跌了12.79%。同一个月里,三星电机还在签AI服务器MLCC长单:韩国经济10月6日报道,它5月以来签的长协累计约3.9万亿韩元,最大一张要在2027年全年交货。以前MLCC是跟着手机走的周期品,涨一季跌一季;现在一个AI机柜最多要用44万颗,是普通服务器的8到10倍,三星8月1日起全线提价30%,国巨涨了约50%。高端产能扩一次要18到24个月,这个卡点短期补不上。海外大厂已经走到“签单锁量”这一步,国内原厂还处在全球价格洼地,涨价红利要到三季报才进收入,三环集团、风华高科是第一批要验证的。市场把它当AI硬件杀,我们把它当缺货股看。下一个看点是10月下旬三星电机和村田的季报,订单出货比只要还在1.3附近,缺口就没变。
第二个机会:AI股被OpenAI砸,台积电9月照涨五成——CoWoS缺口
昨晚有报道称OpenAI年化营收比此前预估少了200亿美元,费城半导体指数一晚跌了3.39%,今天A股算力硬件跟着调整。台积电10月8日交出的账本却是另一回事:9月营收5118.6亿新台币,同比增长54.6%,前三季度累计增长41.1%。一个是故事在被质疑,一个是订单在交货,这两件事不矛盾。真正卡脖子的环节在先进封装:TrendForce的数据是,CoWoS月产能到年底扩到13万到14万片,缺口还有大约两成,台积电已经忙到把部分前段工序外包给日月光。只要CoWoS还缺,台积电和日月光就不愁定价,钱已经实打实进了收入。下一个看点是10月15日台积电法说会,听它怎么说CoWoS扩产和明年的资本开支。
第三个机会:安卓折叠屏卖不动,苹果Duo独吃四分之一——折叠屏UTG放量
iPhone Duo 10月16日开启预购,23日开售。更狠的一招是10月5日苹果发给开发者的通知:2027年4月起,提交App Store的应用必须附上Duo截图,相当于逼整个生态跟着折叠屏走。TrendForce预计今年全球折叠屏约2020万台,几乎没有增长,安卓品牌合计出货还降了两成多,苹果一家就拿走约500万台、四分之一的份额。安卓那边是硬件先跑、软件没跟上,苹果把软件这块补齐了。卡点在超薄柔性玻璃UTG和铰链的良率,蓝思科技在UTG上的份额估计约七成,铰链主供是安费诺和新日兴。还有一个预期差没人提:日经报道苹果按大约1000万台备货,是TrendForce预测的两倍。现在还在备货到交付的阶段,下一个看点是16日预购开始后,发货周期会不会被拉长。
第四个机会:东岳利润涨190倍,别只看倍数——有机硅减产修复
东岳硅材10月8日预告,前三季度归母净利润5.47亿到5.67亿元,上年同期只有285.67万元,今天它20cm涨停,晨光新材也跟着涨停。可190倍这个数要打个折:去年三季度东岳因为火灾亏损,基数太低,扣非算下来大约是49倍。真正的变化在价格:8月行业会议定下联合减产五成,DMC报价从7月底的1.25万元一线涨到8月的1.3万元以上,以前大家打价格战一起亏,现在靠减产把价格守住。卡点就在“守不守得住”,8月上旬行业开工率还在六成以上,有人没按约定减。利润已经写进了预告,合盛硅业上半年也扭亏了。下一个看点是10月中下旬三季报的正式数字;DMC要是跌回1.25万元以下,这条就要认错。
第五个机会:车企2027排队装车,先赚的是卖铲子的——固态电池设备放量
今天锂电池板块一片红,天赐材料、金圆股份涨停,好几只靠“有研发布局”就拉板的票也在里面。我们更关心的是谁手里有真订单。工信部等七部门9月28日发布新型电池十五五规划,目标是2030年全固态电池初步规模化应用;车企的时间表已经排出来了,比亚迪重庆首期20GWh产线2027年小批量生产,长安、吉利都定在2027年规模化装车。传统锂电也没闲着,国信调研的6家样本电池厂10月排产214.6GWh,同比增长57%。固态正从试产往小批量走,干法电极这类新工艺得换新设备,能交付整线的就那几家,利元亨已经给头部车企交过整线,先导智能拿到了重复订单。目前还在订单阶段,金额暂无一手数据。下一个看点是未来三个月车企中试线的设备招标。
第六个机会:美债收益率创新高,金价反而站上4200——黄金矿山放量
10月9日现货黄金站上4200美元,西部黄金涨停。按老规矩,美债收益率创2007年以来新高,金价应该跌,结果它涨了,说明给黄金定价的人换了:以前看实际利率,现在看央行在买。中国央行9月末黄金储备7747万盎司,连续第23个月增持;世界黄金协会统计,二季度全球央行净买了约289吨,同比多了62%。金价往上走,最有弹性的是矿山,新矿投产、老矿复产都要按年算,产量短期多不出来,涨价几乎全变成利润。西部黄金上半年归母净利润5.47亿元,增长了三倍多,钱已经进了利润表。下一个看点是10月下旬世界黄金协会三季度报告里的央行购金量;哪天央行停止增持,这条就要重新评估。
第七个机会:伊朗货进不来,国内煤头甲醇加价270元抢光——进口甲醇缺口
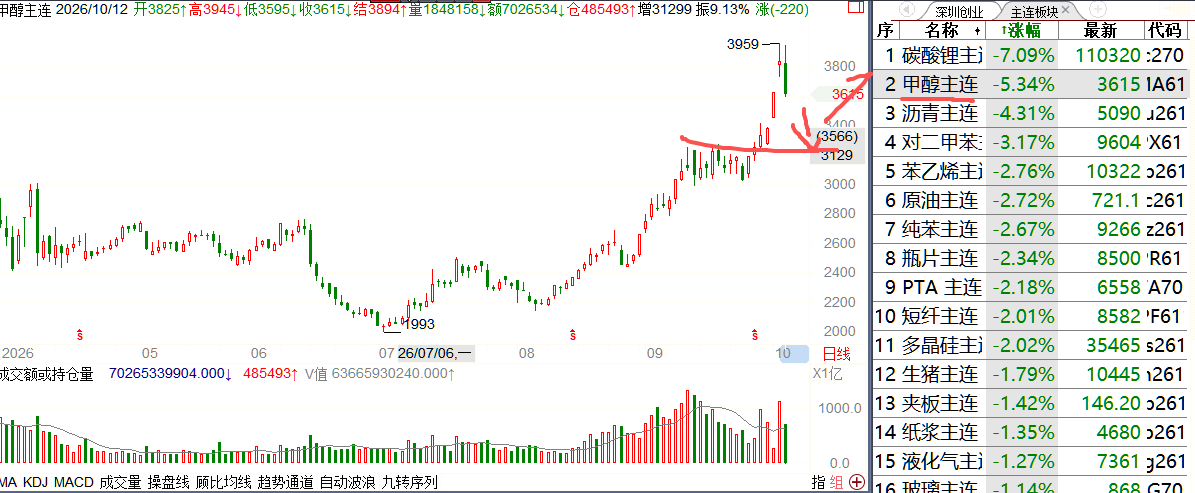
昨天我们写的是伊朗那头断供,今天看国内谁在接单。榆林兖矿这次挂出4000吨甲醇,起拍价3520元,最后3790元全部成交,每吨多卖了270元。隆众预测9月甲醇进口只剩40万吨左右,环比又少了四成多,截至9月1日伊朗还有4套天然气制甲醇装置停着。以前进口货一到港就压价,现在缺口只能靠国内煤头装置补,定价权回到了有煤又有甲醇的企业手里,宝丰能源、昊华能源是代表。现在只走到价格这一步,四季度利润能多出多少还没看到。下一个看点是10月18日到20日海关公布的9月分国别进口数据;海峡哪天恢复通航,这条立刻认错。
第八个机会:大金重工盘中跌停,国内海风却在开工——海风招标修复
10月9日临近午盘,大金重工触及跌停,海力风电、天顺风能跟着跌了8%以上。导火索在欧洲:欧盟贸易委员谢夫乔维奇这两天在北京谈判,法德又联手要一把能快速对付中国的贸易工具。这块风险是真的,凡是欧洲订单占大头的公司都要重新算账。国内是另一回事:中广核阳江帆石2GW海风项目9月24日全容量投运,券商调研称江苏、浙江、广东的省管海风项目在陆续启动设备招标,招标原文我们还在核实。也要说句实话,时代新材三季度签了43.94亿元叶片合同,海风只占2.14亿元,国内海风的订单还没真正放量。所以这一段要拆开看:做国内海缆的东方电缆受欧洲影响小,大金重工的弹性和风险都在欧洲。下一个看点是10月15日到16日的欧洲理事会,看领导人会不会授权新的对华工具。暂不改变评级。
第九个机会:影视股涨停潮里,最值钱的是那张许可证——AI漫剧放量
今天影视板块17只股票大涨,博纳影业、中文在线、上海电影都涨停了。消息只有一条:首部拿到公映许可证的AI院线电影《三星堆:未来往事》10月23日上映,出品方是博纳影业旗下的公司。比一部电影更重要的是规则:广电总局的微短剧管理办法9月1日起施行,要求AI制作的作品逐集显著标识,等于给AI内容发了一张合规通行证。生意已经跑起来了,DataEye预计今年AI剧和漫剧市场大约400亿元,比去年增长138%,前5个月就超过了220亿元。成本降下来以后,卡点就变成了审核效率和好IP,手里有IP、有平台的公司才拿得到钱,靠“有布局”就涨停的票分不到多少。漫剧已经在产生收入,院线这条还没验证。下一个看点是10月23日首映票房,票房平淡的话院线逻辑要降级,漫剧逻辑不受影响。
第十个机会:国内刚发牌照,瑞普生物6万吨菌丝蛋白年底试车——菌丝蛋白替代
用菌子长出来的蛋白,几天就能收一茬,营养跟肉差不多,海外Quorn这类产品已经卖了很多年,国内酵母蛋白、镰刀菌蛋白2023年以后才陆续拿到新食品原料资质。瑞普生物投资6.79亿元在天津建了一个6万吨级的菌丝蛋白基地,计划今年四季度试车。卡点就是菌种、牌照加上规模化发酵,国内拿到证的只有几家。说实话,这个机会还很早,生命周期在0到5之间,价格和需求都没被验证,先放进观察池。下一个看点是四季度的试车公告。暂不改变评级。
最后说句大实话:今天被卖的那批,开关只有两个。AI硬件看10月15日台积电法说会,欧洲出海看10月15日到16日的欧洲理事会,两个答案在同一周出来。等到那时候,错杀的会涨回来,真有风险的会再跌一段,别在答案出来之前满仓押一边。
海博今日10大交易机会
10月9日,A股探底回升,收盘小幅翻红,影视、黄金集体涨停。被卖的是另一批:被动元件板块跌近3%,国瓷材料跌超12%,大金重工盘中触及跌停。市场今天怕的是两件事,AI硬件估值太高,欧洲要对中国动手。可被一起卖掉的这批里,有好几条缺口一点没变,有的还在继续涨价。哪些是错杀,哪些是真风险,钱最后落到谁手里,下面是海博今天的10个答案。
第一个机会:国瓷跌了12%,三星电机长单排到2027——高容MLCC缺口
今天被动元件板块跌了2.88%,国瓷材料跌了12.79%。同一个月里,三星电机还在签AI服务器MLCC长单:韩国经济10月6日报道,它5月以来签的长协累计约3.9万亿韩元,最大一张要在2027年全年交货。以前MLCC是跟着手机走的周期品,涨一季跌一季;现在一个AI机柜最多要用44万颗,是普通服务器的8到10倍,三星8月1日起全线提价30%,国巨涨了约50%。高端产能扩一次要18到24个月,这个卡点短期补不上。海外大厂已经走到“签单锁量”这一步,国内原厂还处在全球价格洼地,涨价红利要到三季报才进收入,三环集团、风华高科是第一批要验证的。市场把它当AI硬件杀,