跳到正文
海博社 Hyboox

柏楚电子机器人有机会了吗?

一台激光切割机,你可以把它拆成三块:激光器负责出光,切割头负责把光打到钢板上,控制系统负责决定怎么切。 柏楚做的就是控制系统,相当于机器的大脑,最近几年也开始做切割头。 它的客户是做激光切割机的整机厂,像大族激光、宏石这些,合作的有几百家。整机卖给谁呢?做钣金、工程机械、造船的工厂。所以柏楚的生意,最终还是跟着制造业开不开工、买不买新设备走。 它在产业链里的位置特别舒服。控制系统大概只占整台设备成本的5%左右,整机厂要压价,一般先找激光器、找钣金件,很少先拿它开刀。而且一套系统用顺了,工人都会操作了,换起来很麻烦,所以它的毛利率能常年维持在七八成。 竞争对手要分两块看。 中低功率这块基本没什么悬念,国内是柏楚一家独大,剩下的份额被维宏股份、奥森迪科这几家分掉。 高功率是硬仗,对手是德国倍福、德国PA、西门子这些外资巨头。柏楚现在在国内高功率市场拿到了四成左右。切割头这块还是普雷茨特这些外资品牌更强,柏楚在追。 所以看柏楚,重点不在那块已经稳住的中低功率,而在于它能在高功率领域从外资手里再抢下多少份额。

引用到 X

神火股份的电解铝有没有机会?

神火这公司,利润还在涨,市场却按"钱赚到头了"给它定价。 它现在的PE也就6倍出头。市场的想法很简单:铝和煤的好日子就这一阵,利润早晚要往回掉。 可你看三季报。10月19日刚出来,三季度一个季度的扣非是27亿,比二季度还多。今年三个季度排下来是22.7亿、25.1亿、27.0亿,一季比一季高。都说它到顶了,我在账上没看到顶。 前三季度加起来,扣非74.84亿,比去年同期多赚了一倍多。营收378亿,涨了22%。 钱从哪来的?两头挤出来的。卖出去的铝涨价了,上半年铝均价涨了快19%;买进来的原料氧化铝反而便宜了21%。卖得贵、买得便宜,电解铝的毛利率一下到了45%,比去年同期高了20个点。 电解铝是神火的大头,占营收快七成。煤炭占一成多,今年煤价也在回暖,煤炭毛利率翻了一倍。 问题来了:同样是卖铝,凭什么神火赚得比别人多? 就一个字,电。电解铝最大的成本是电费。神火有170万吨产能,新疆80万吨用自己的煤电,云南90万吨用水电,电都便宜。 铝这东西大家卖的都一样,价格看期货盘面,神火说了不算,买家也压不了它的价。神火能多赚,只是因为成本低,同样一吨铝,它比别人多留一截利润。

引用到 X

中国西电扣非增速跑赢营收一倍,电网设备在悄悄提价,电网设备有机会吗?

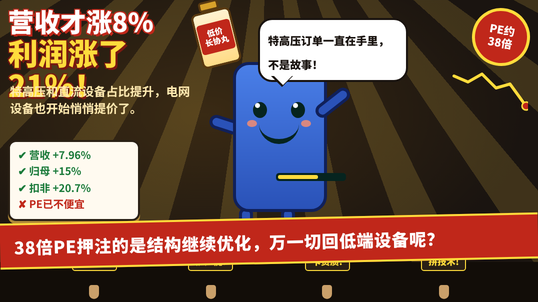
中国西电上半年营收122.33亿元,同比涨了7.96%,归母净利润6.88亿元,涨了15.03%。 扣非净利润7.36亿元,涨幅20.74%,是营收增速的两倍多。 营收只涨了8%,扣非却涨了21%,说明不是多卖了货,是卖得更贵、更挣钱了。 中国西电做的是输变电设备,变压器、开关这些东西,相当于电网里的水龙头和阀门,电从发电厂送到你家,靠这些设备一级一级升压降压。 它站在设备制造这一环,上游是钢材、硅钢片这些原材料,下游是国家电网、南方电网这些大客户,订单基本都要走招投标。 这轮利润增速跑赢营收,核心原因是高压直流输电和特高压设备占比在提升,这类设备单价高、技术门槛高,比普通变压器挣钱,交货周期也更长。 上游原材料价格今年总体平稳,没有明显挤压毛利;下游电网公司是绝对的大客户,议价权强,西电是被动接受价格的一方。 同行里有特变电工、许继电气这些对手,特高压这个细分市场集中度高,新进入者很难拿到资质和订单,替代品风险基本不存在。 AI数据中心和新能源并网都在加码用电量,电网投资今年在往上走,这是行业层面的顺风,不是西电一家公司的独立逻辑。

引用到 X

诺德股份有拐点了?单吨净利还不到一千元,有机会吗?

诺德股份上半年营收64.3亿元,同比涨了113%,归母净利润1亿元,同比涨了242%。 数字很猛,但拆开看质量一般,二季度单吨毛利只有1万元,环比还在下滑。 真正该看的不是净利润涨了多少,是单吨净利什么时候能从几百块钱涨到五千块钱以上。 诺德做的是铜箔,锂电池里正负极之间的那层薄金属,电流靠它传导,电池能量密度很大程度看它做得多薄多均匀。 它还在做高端电子箔,用在PCB和先进封装里,算是从电池材料往半导体材料伸了一步。 二季度单吨毛利环比下滑,原因是高阶电子铜箔和载体铜箔的良率还没爬上去,新产品拖累了老产能的盈利。 公司自己给的展望是三季度起拐点显著,年底单吨净利有望提到五千到七千元,这是管理层的说法,我们还没验证。 铜箔上游是电解铜,价格波动大,诺德议价权弱;下游是电池厂,集中度高,压价能力强,诺德这两头都偏被动。 同行里有几家更早做出高阶电子箔的对手,良率爬坡比诺德快,价格战没有停;铜箔这个环节技术迭代快,新产线随时可能把老产能甩在后面。 扣非净利润0.5亿元,同比涨了160%,但基数太小,这个增速参考意义有限。 机构给的2026到2028年归母预测是4.2亿、

引用到 X

海博今日7大交易机会(2026年10月21日)

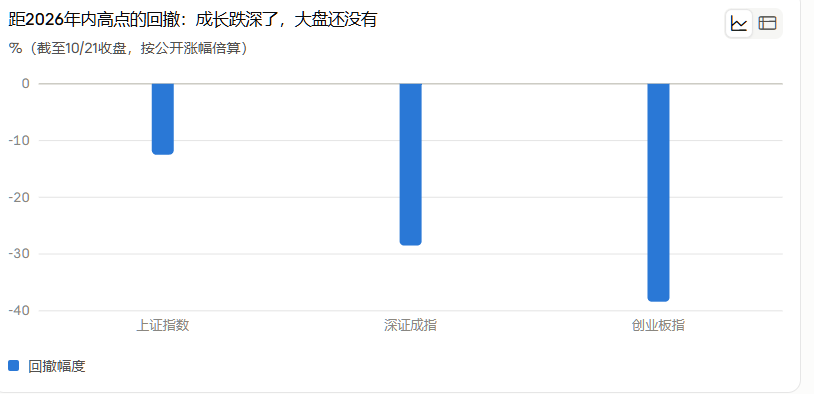
今天大盘不好看。上证指数收3713.03点,跌0.60%;深证成指跌0.82%;创业板指跌得最凶,跌1.62%。 但指数不好看,不代表钱没在动。 今天一堆业绩已经兑现的公司股价在往下掉——云南锗业、江波龙、海思科都是这样;同时一堆还没看到订单落地的概念板块在往上冲——机器人、MLCC、光模块都是这样。 真正验证过的东西在跌,还没验证的东西在涨,这个反差,是今天贯穿下面几条机会的主线。 我们按海博五环把今天看到的变化过了一遍,筛出验证程度够、预期差够清楚的7条,凑不够的不硬塞。 人形机器人情绪、端侧AI热度这些今天也在涨,但背后对应的订单或者业绩字据还没出来,只是情绪在跑,没进候选池。 第一个机会:云南锗业的利润已经兑现,股价还没涨回去 云南锗业这份三季报,数字已经摆出来了,不是预期,但股价还在年内高点下面趴着四成,这个差,才是今天真正该看的东西。 前三季度营收13.64亿元,同比涨70.71%;归母净利润1.76亿元,同比涨869.79%;扣非净利润1.63亿元,同比涨7209.21%。单看三季度,净利润1.02亿元,同比涨2642.24%。 涨的理由很具体:AI数

引用到 X

旷达科技合成皮革有机会吗?第二增长曲线,还停留在研报里

一家年扣非两亿元出头的汽车内饰公司,市场给了近40倍PE,凭什么?10月21日上线的一份首次覆盖研报给了答案:深耕汽车内饰,射频加柔性传感打造第二增长极。 半年报显示,上半年营收12.1亿元,同比增长14%,扣非净利润1.05亿元,增长47%,增长来自汽车主业。第二增长极还在讲,股价已经按两条曲线定价,报表里只有一条。 旷达的主业是车里的衣服。上半年汽车面料收入4.0亿元,占33%;合成革3.4亿元,占28%;座套2.2亿元,占18%,综合毛利率约24%。座椅、顶棚、门板都要用面料和人造革,车型换代时重新定点。 上游是化纤、聚氨酯这类大宗原料,下游是主机厂和座椅总成厂,旷达站在材料和内饰件之间。射频滤波器业务来自对外投资,它和柔性传感都没有单独披露收入。 需求跟着汽车产量走。今年国内乘用车内销同比下滑,出口高增,内饰件企业的增量主要来自自主品牌出海和高端车型配置升级。 供给端很分散,产能不缺,内饰面料的单价每年都要跟主机厂谈年降,ASP只会稳中有降。这里没有卡点,旷达也卡不住谁。 上游原料是大宗品,议价中性。下游主机厂强势,年降是行规,对旷达不利。同行里做汽车面料和内饰件的

引用到 X

视源股份有没有机会?

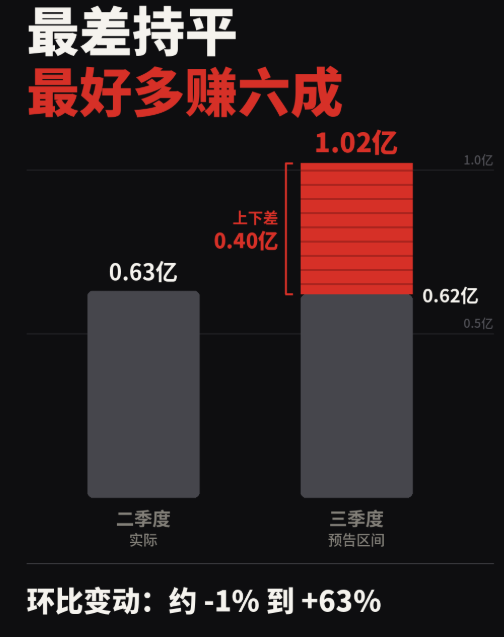
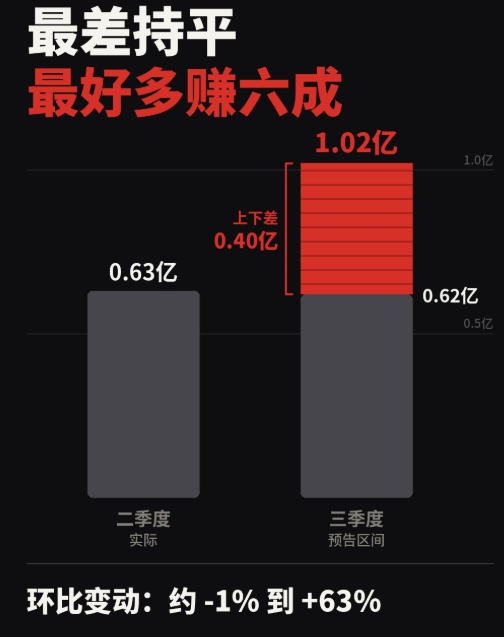
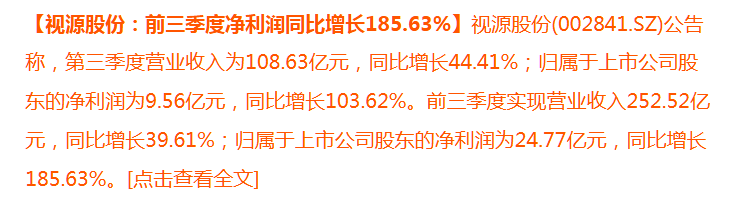
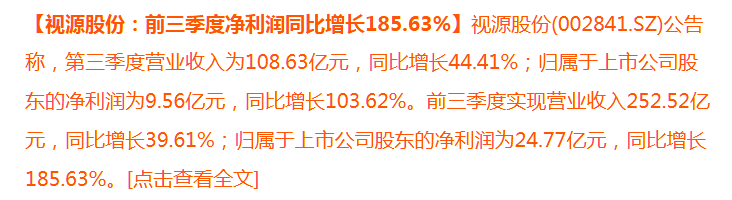
* 现金流转正了。 前三季度经营现金流22.91亿,而上半年是负10.89亿,等于三季度单季回笼了约34亿。年中备货的钱已经变成了回款。 * 订单在前面。 合同负债25.66亿,比年初多了70%,预收款多,四季度的收入有一定保障。 * 毛利率还在往上走。 按报表倒推,三季度单季毛利率约24.7%,高于上半年的23.71%。

视源股份有没有机会?
来自 hyboox.com
引用到 X

收藏到桌面