
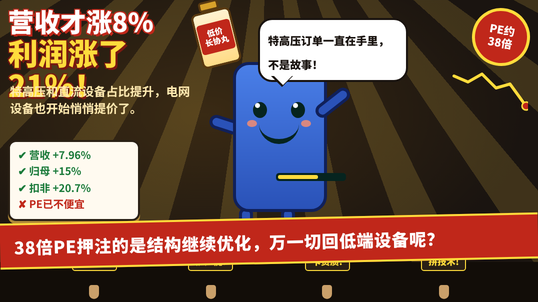
中国西电上半年营收122.33亿元,同比涨了7.96%,归母净利润6.88亿元,涨了15.03%。
扣非净利润7.36亿元,涨幅20.74%,是营收增速的两倍多。
营收只涨了8%,扣非却涨了21%,说明不是多卖了货,是卖得更贵、更挣钱了。
中国西电做的是输变电设备,变压器、开关这些东西,相当于电网里的水龙头和阀门,电从发电厂送到你家,靠这些设备一级一级升压降压。
它站在设备制造这一环,上游是钢材、硅钢片这些原材料,下游是国家电网、南方电网这些大客户,订单基本都要走招投标。
这轮利润增速跑赢营收,核心原因是高压直流输电和特高压设备占比在提升,这类设备单价高、技术门槛高,比普通变压器挣钱,交货周期也更长。
上游原材料价格今年总体平稳,没有明显挤压毛利;下游电网公司是绝对的大客户,议价权强,西电是被动接受价格的一方。
同行里有特变电工、许继电气这些对手,特高压这个细分市场集中度高,新进入者很难拿到资质和订单,替代品风险基本不存在。
AI数据中心和新能源并网都在加码用电量,电网投资今年在往上走,这是行业层面的顺风,不是西电一家公司的独立逻辑。
按10月21日收盘价11.37元,总市值约583亿元,扣非PE(TTM)约38倍,不算便宜。
这个估值对应的是特高压和直流设备占比继续提升的预期,如果这个结构没变化,38倍就只是一个普通电气设备股的估值。
你可能会说,电网设备是传统行业,给不了这么高估值。但特高压这几年订单是实打实在涨的,不是故事。
基准情景下特高压订单延续放量、结构继续优化,估值有支撑;悲观情景是电网投资增速放缓、结构切回低端设备,扣非增速会回落到营收增速附近,估值要跟着下修。
失效条件是毛利率连续两个季度走平或下滑,说明提价逻辑在减弱。三季报的扣非增速能不能继续跑赢营收,是接下来要盯的验证点。
中国西电扣非增速跑赢营收一倍,电网设备在悄悄提价,电网设备有机会吗?
中国西电上半年营收122.33亿元,同比涨了7.96%,归母净利润6.88亿元,涨了15.03%。 扣非净利润7.36亿元,涨幅20.74%,是营收增速的两倍多。 营收只涨了8%,扣非却涨了21%,说明不是多卖了货,是卖得更贵、更挣钱了。 中国西电做的是输变电设备,变压器、开关这些东西,相当于电网里的水龙头和阀门,电从发电厂送到你家,靠这些设备一级一级升压降压。 它站在设备制造这一环,上游是钢材、硅钢片这些原材料,下游是国家电网、南方电网这些大客户,订单基本都要走招投标。 这轮利润增速跑赢营收,核心原因是高压直流输电和特高压设备占比在提升,这类设备单价高、技术门槛高,比普通变压器挣钱,交货周期也更长。 上游原材料价格今年总体平稳,没有明显挤压毛利;下游电网公司是绝对的大客户,议价权强,西电是被动接受价格的一方。 同行里有特变电工、许继电气这些对手,特高压这个细分市场集中度高,新进入者很难拿到资质和订单,替代品风险基本不存在。 AI数据中心和新能源并网都在加码用电量,电网投资今年在往上走,这是行业层面的顺风,不是西电一家公司的独立逻辑。
显示更多 收起