今日操作
第一档成长:三环集团、应流股份
第二档确定性/拐点:迈瑞医疗、中无人机 第三档观察:乖宝宠物、匠心家居 第四档:金龙鱼、久立特材 研究了几只股票

今日操作
第二档确定性/拐点:迈瑞医疗、中无人机 第三档观察:乖宝宠物、匠心家居 第四档:金龙鱼、久立特材 研究了几只股票
发现机会
答案:没结束,只是“什么内存都涨”的阶段快结束了。 3Q26传统DRAM合约价仍预计环比涨13%-18%,8月底服务器DRAM仍然缺货;HBM继续挤占产能,SK海力士甚至判断短缺可能延续到2030。 真正的变化是分化:消费DRAM涨幅在放缓,NAND到2027下半年可能转松,但HBM、服务器DDR5仍是AI最硬的瓶颈。 所以现在不是不能投内存,而是不能闭眼买存储。接下来只看三件事:HBM、服务器DDR5、国产替代。价格涨不涨已不是核心,利润和份额能不能继续涨才是。
今日操作
江波龙——内存涨价+AI企业级存储爆发; 麦格米特——AI服务器最缺的高功率电源; 英维克——GPU功耗越高,液冷越刚需。 高盛说AI供需到2028年才平衡。我的理解很简单:缺什么,买什么;谁最先涨价、放量,谁最先兑现利润。
发现机会
高盛判断,AI供需缺口要到2028年上半年才可能缓解。什么意思?未来两年,巨头不是少花钱,而是被迫继续加码:芯片、内存、电力、机房、土地,全部都在抢。 市场过去担心“烧钱太多”,下一阶段真正要交易的是:这些钱能不能变成收入和利润。 一旦回报开始清晰,AI估值逻辑就会从“Capex泡沫”切换到“盈利兑现”。 真正的机会,不只是GPU,而是所有卡住AI扩张瓶颈的环节。
正在关注
我经常把今天的AI和当年的中国房地产相比。 房地产从2005年前后就不断有人唱空:房价太高、杠杆太大、泡沫迟早破。很多判断都对,但房价又涨了十几年。 为什么? 泡沫不是因为贵而破,而是因为赚不到钱才破。 房地产疯狂的时候,资产回报远高于贷款利率。只要赚20%的生意还能借到5%的钱,加息几个点,很难阻止资本继续涌入。 结果就是房地产吸走银行资金、居民储蓄和社会资源,自己越来越繁荣,消费和很多实体行业反而越来越弱。 今天的AI正在出现类似现象。 前段时间,连RTX 5090这样的民用显卡,部分市场租价都曾接近1美元/小时。即使租价已经回落,只要利用率够高,算力投资的潜在回报仍然很诱人。 所以,美联储4%、5%的利率,真能阻止AI投资吗? 只要AI资本回报率还在20%、30%,很难。 更重要的是,AI的需求可能比房地产更硬。 房子太贵可以不买,AI越来越便宜以后,企业却很难不用。 最有意思的是,很多AI空头每天都在用AI寻找证据,证明AI没有需求。 所以我不太关心AI是不是泡沫,我只关心三个数字: 算力租金、利用率、
正在关注
贝森特在G20财长会前说,世界不允许中国有1.2万亿美元顺差,G20要重新审视对华贸易条款。 这句话背后是什么? 今年USTR对16个经济体301调查,1.2万亿写在立案文件里。他在G20前再喊一遍,是在给裁定造势。301自主调查法定上限12个月,最晚2027年3月11日出结果,5月听证已经开完了。 也就是说,裁定随时会落地。这是今年年底前要关注的,现在几乎没人在跟。 调查点了21个行业:钢铁、铝、汽车、电池、化工、电子、玻璃、机床、机械、有色、造纸、塑料、机器人、卫星、半导体、船舶、光伏组件、水泥等等。 但被点名和真有敞口,是两码事。 这份名单是按产能过剩划的,不是按卖了多少给美国划的。决定错杀的,是对美直接收入占比。 机会在,被点名,但基本不是美国市场的。 结合中报业绩,以及三季度预期。 只有船舶(中国船舶、中船防务)
今日操作
上半年收入15.65亿,同比下跌6.9%。归母净利3.08亿,同比下跌28.8%。扣非2.26亿,同比下跌47.4%。 用一季报倒推,Q2单季扣非大概0.94亿,去年同期约2.43亿,掉了六成。 上半年还有0.82亿非经常性损益撑着表观利润。 这些数字什么意思?
正在关注
美国14420号行政令,8月26日签的,管的是主干电网设备,变压器、高压断路器、逆变器、储能,具体细则要到12月底才出。 这事也发酵了好几天,目前市场认为北美故事结束了。 但有个更重要的,是思源的海外收入情况。2025年上半年,28.6亿,同比增长88.95%。2025年全年,58.03亿,同比增长85.84%。2026年上半年,31.83亿。涨了多少?增长11.22%。 市场的解释是航运紧张,卡住中东交付、会计准则变化让部分合同确收时点后移、国内风光装机基数太高。说白了,就是货发不出去、钱还没确认,订单没丢。 订单还在50%–60%增长,合同负债38.29亿,比年初多了28.63%。二季度毛利率31.56%,环比上升2.61%,连着两个季度环比改善。 思源的机会在三季报,Q3海外收入补回来,
今日操作
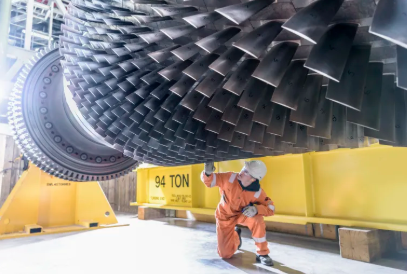
SpaceX在德州建铸造厂,自己铸燃气轮机叶片和导叶,马斯克确认说能让燃机上线提前最多18个月。 市场理解的是,电力买家开始自己解决供给,短缺叙事裂了,燃机的稀缺性不在。 真相是什么? SpaceX造的是铸件,不是燃机。叶片是GE、西门子的专有设计,没有OEM点头,铸件变不成机组。这个厂连德州环保许可都还没查到,单晶叶片从建厂到认证,2-3年都是正常的。 杰瑞不做叶片也不做机头,做的是集成。铸造瓶颈真打开,机头变多,对靠机头吃饭的集成商是加分。受影响的是铸造寡头,也就是应流。 杰瑞在手订单交付到2027年11月,26、27两年已经锁死。这个厂动的是2028年后,窗口期还剩多长。 半年报增收不增利,净利润11.96亿同比降3.65%,经营现金流-7.48亿,31亿美元订单还没变成利润。 接下来要看10 月下旬,GEV三季报交付窗口有没有从2030提前,杰瑞三季报现金流是不是转正。 另外,J&F那笔14.65亿美元订单的买方是某国际云服务商,FTAI列为SpaceX潜在供应商。 如果买方是马斯克系,他一边自建铸造厂一边给杰瑞下单,
正在关注
我认为刚好反过来,这是龙头出清前,最后一段苦日子。 市场共识是现房销售,按揭要等竣工备案才放款,以前是封顶放款。以前是卖房融资,现在是卖房收款,预售这个无息负债没了。保利上半年归母净利率只有1.9%,周转率再降一档,ROE还剩什么?市场在换估值方法。 港股融创涨14.8%、碧桂园涨14.7%、万科8%,越差涨得越多,买的是违约概率下降。万科一年内到期有息负债1788.6亿,账上现金590.5亿,半年报里写了持续经营重大不确定性。 长期看,新出让土地优先现房,只罚还在拿地的公司,保利7月在杭州溢价26.68%拿地,它现在最痛。反过来想,一个连预售都做不了、拿不到主办银行的中小房企,凭什么活下去? 供给出清加快,活下来的龙头拿份额,房价有支撑,但不会大涨,虽然大家短期压力下来,但整体负担是增大。 这波先出局的是谁,还在拿地的,还是已经躺平的?
发现机会
中际旭创、新易盛、天孚通信,虽然都叫“易中天”,但三家公司根本不是一个位置。 天孚是上游零部件,增速已经往下走。新易盛的份额追赶者,弹性大。真正卡在产业链关键位的,还是中际旭创。 这轮光模块行情,真正要研究的不是“AI还有没有泡沫”。 是2027年四大云厂商Capex到底增长多少? 市场预期大约增长22%,高盛看到45%,大摩甚至看到57%。 看起来只有30%,实际差距巨大。 它可能直接决定2027年1.6T光模块是3500万只,还是5000万只以上。也决定中际旭创2027年到底赚400多亿,还是700亿。 如果资本开支只增长22%,1.6T继续增长,但市场会被按周期股估值,中际这个位置就不便宜。 如果资本开支还能维持40%以上,1.6T继续供不应求,CPO又推迟到2028年后,中际这轮大跌,反而可能是下一段行情的起点。 为什么关注中际?它不只是卖光模块。 1.6T硅光份额超过四成,客户订单已经看到2027年,部分客户甚至给了2028年新产品指引。 行业增速放缓后,真正重要的,是谁还能继续抢份额。 现在唯一让我不舒服的是现金流。利润在高速增长,但提前备货、
正在关注
易中天是新易盛、中际旭创、天孚通信3个股票。 中报归母先看看, 中际旭创 136.51亿,同比 +241.7%;营收417.78亿,+182.49% 新易盛 75.29亿,+90.98%;营收 +100.34% 天孚通信 12.04亿,+33.92% 中际旭创:65到1416,PE40多。上半年净利136亿,下半年需要160亿,这个主意看两个方面,一个是美国会不会使用它的高端光模块,一个是Ai资本开支是否下降。 天孚通信:这个还要看第三个因素,就是净利润要上来,这个有点难,全年预计33亿,上半年只搞了36%,下半年预计很难完成。可能是天孚在转型,光引擎还需要时间。 新易胜:这个可起来不错,下半年能够完成业绩,但估值60倍。 都面临FCC3.2T光模块不能出口到美国的风险,