发现机会
真正利好的是非敏感低端的可以出口美国了,下面图大多不可行,属于敏感的。 https://t.co/vIewxhHAt2
真正利好的是非敏感低端的可以出口美国了,下面图大多不可行,属于敏感的。 https://t.co/vIewxhHAt2

发现机会
真正利好的是非敏感低端的可以出口美国了,下面图大多不可行,属于敏感的。 https://t.co/vIewxhHAt2
发现机会
美国总统特朗普19日在社交媒体发文称,他将组建一支“人工智能部队”。 将仿照其第一任期内创立太空部队的模式,成立“人工智能部队”。
发现机会
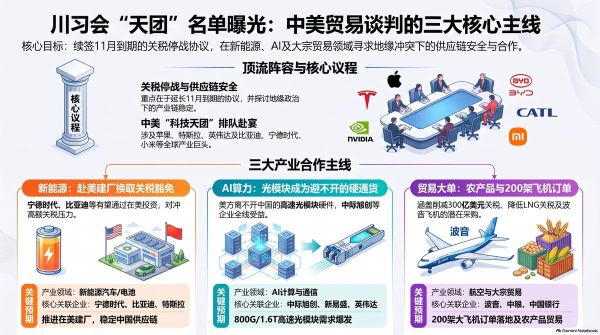
如果双方从关税对抗转向企业合作,最值得观察的是比亚迪、宁德时代、小米集团、国轩高科、海信家电等对美合作链。 能源、农业、AI、稀土也可能形成新的交换空间。 真正的大逻辑:关系稳定只是第一步,重新打开市场、投资和订单,才是股票最喜欢的东西。
发现机会
一年前,法国、英国和德国指责德黑兰违反了旨在阻止其发展核武器的2015年核协议,联合国随后重新对伊朗实施了所有制裁。伊朗否认寻求发展核武器。
发现机会
本周,货币政策应对措施成为关注焦点,因为持续六个多月的中东战争几乎没有结束的迹象,导致油价居高不下,每桶超过 100 美元,加剧了全球对通胀的担忧。
发现机会
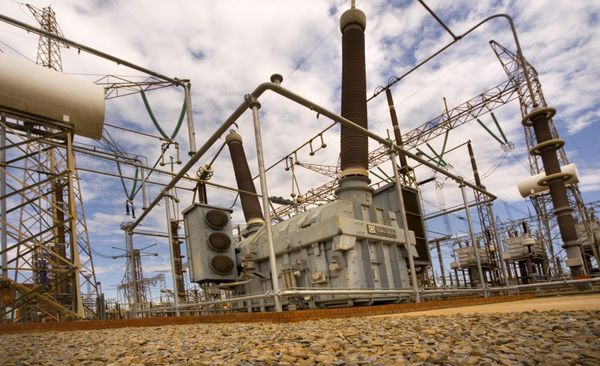
先说事实。8月26日,14420号行政令,69kV以上的变压器、高压开关、逆变器、储能,涉华设备的采购、进口、安装全部收紧。市场第一反应很直接:中国电力设备丢了美国市场,杀。 问题来了:美国自己接得住吗?大型电力变压器交期128周,发电机升压变144周,价格比2019年涨了77%。GE Vernova燃机backlog从44GW干到53GW,产能2026年才20GW。美国并网排队里躺着1312GW电源,缺的从来不是电,是把电接进电网的那套设备。 这里才是关键。美国把中国货挡在门外,就只能去抢西门子、日立的产能,把全球交期虹吸到两三年。中东、欧洲、拉美等不起,只能转头买中国货。数据在验证:2026年前4个月变压器出口217.7亿,同比+27%。思源上半年海外31.83亿,增量一分钱不在美国——跌停跌掉的,是一个它本来就没有的市场。 还有一条线大部分人没看到。行政令明确把地方配电排除在外,数据中心配电侧的干式变压器不在管制口径里。金盘科技一季度海外在手订单51.4亿,占比57%。但我留一个变量:
发现机会
韩国电力公社找三星、海力士预收25万亿韩元电费,拿去修龙仁芯片集群的电网。市场当财经笑话看,我觉得看反了。 一个国家电网公司,负债210万亿韩元,一天利息就烧115亿,修电网要向客户伸手,芯片厂缺电已经缺到自己垫钱修基建的地步。美国更夸张,大型变压器交付周期从50周拖到127周。电,才是AI和芯片扩产真正的瓶颈,连韩国都补不上。 对A股,这个缺口就是订单。2025年中国变压器出口646亿元,增长36%;今年前4个月217.7亿,又增27%,单价还在往上走。头部公司排产已经到2027-2028年。金盘科技一季度数据中心收入3.83亿,直接翻倍。 这条线我只认出口和数据中心逻辑:金盘科技、伊戈尔、华明装备。 有人会说国电南瑞也受益,我不认,国内特高压是另一套节奏,吃不到海外这波量价齐升。
发现机会
但7月最后发生了什么?联储没加息,宏观数据转弱,地缘降温,市场迅速反转。 9月真正的胜负手还是非农和CPI。我押一个“欢喜剧本”:失业率上升、通胀下降,加息预期被打掉。 中期选举临近,我不相信华尔街会一直跌。
发现机会
现在最危险的信号是:日本可能9月加息,美联储也被市场重新定价,全球“中性利率”正在一起往上抬。 过去几十年,日本零利率一直是全球资金最重要的锚。一旦日本加息、日元升值,套利资金开始回流,全球债券和高估值资产都会承压。 更麻烦的是美国。彼得·希夫甚至警告,10年美债收益率可能突破8%。 8%是否会到,我不知道。 但有一点已经越来越清楚: 全球正在告别低利率时代。 如果长债收益率继续失控,最后杀的不会只是债券,而是AI、高估值成长股、房地产,以及所有靠低利率撑起来的资产。 真正的大雷,正在从股市下面慢慢浮出来。
发现机会
先说昨晚的消费政策。7部门发文,20条,目标是2030年社零60万亿。今天消费股是涨了,但涨得不硬,因为这是规划,不是刺激,没有一分钱增量。市场看得很清楚。 比消费更确定的是另一头:7月崩过一次的科创今天又很差,AI、算力、机器人这些前面的主线也就一般。我觉得科技股9月还是震荡下行,这个不是业绩不好,是估值太贵,业绩可能也到峰值了。前面帖子讲过一遍,周三我再把科创第二波下行单独拆一次。 所以9月大概率是新的K形:老登股有机会反弹,新登股继续回调。钱从贵的、业绩在顶上的科技股出来,慢慢切到便宜的、有现金流、有业绩、周期在反转的标的上。 成交为什么变差?核心是经济刺激力度不及预期。会不会再来一次2024年的924,说不准,要看9月经济下滑的幅度和速度。我盯了很多高层动作,逆周期的意思是有的,但紧迫感没到。924那会儿是不刺激不行了,现在还没到那一步,经济还有韧性,加上刚出的地产政策,高层至少还要观察1到2个月。 再加一个大家没算的变量:沃什说通胀仍然过高,美联储9月加息预期又起来了。海外流动性一收,先砸的一定是高估值成长。 我的位置:上证9月看3700,
发现机会
答案:没结束,只是“什么内存都涨”的阶段快结束了。 3Q26传统DRAM合约价仍预计环比涨13%-18%,8月底服务器DRAM仍然缺货;HBM继续挤占产能,SK海力士甚至判断短缺可能延续到2030。 真正的变化是分化:消费DRAM涨幅在放缓,NAND到2027下半年可能转松,但HBM、服务器DDR5仍是AI最硬的瓶颈。 所以现在不是不能投内存,而是不能闭眼买存储。接下来只看三件事:HBM、服务器DDR5、国产替代。价格涨不涨已不是核心,利润和份额能不能继续涨才是。
发现机会
高盛判断,AI供需缺口要到2028年上半年才可能缓解。什么意思?未来两年,巨头不是少花钱,而是被迫继续加码:芯片、内存、电力、机房、土地,全部都在抢。 市场过去担心“烧钱太多”,下一阶段真正要交易的是:这些钱能不能变成收入和利润。 一旦回报开始清晰,AI估值逻辑就会从“Capex泡沫”切换到“盈利兑现”。 真正的机会,不只是GPU,而是所有卡住AI扩张瓶颈的环节。