跳到正文
海博社 Hyboox

最高层也出来喊话了,稳股市这事升级了

上周五的高层会议上,官方喊出要让股市"内在稳定性"更强,这话从这个级别说出来,分量不一样——说明股市的起伏已经惊动最高层了。 工具箱里的东西基本是2024年那套翻新:互换便利、再贷款这些流动性工具又被搬出来,不过这次市场反应平淡,不少人直接说这招有点边际效应递减。 背景是十月沪深300跌了8.5%,创十年来最差单月。除了救市,会议还提了地方债风险、中小金融机构,这些才是真正的硬骨头。
引用到 X

光伏集体涨停之后,龙头减亏、硅料企稳,机会离拐点还有多远

11月5日光伏板块集体大涨,时创能源、贝特利、中利集团、弘元绿能、钧达股份等个股涨停。 推动这轮反弹的原因有几个:龙头企业第三季度减亏,硅料价格企稳,部分光储产品调价,再加上对欧美需求回暖的预期。 但产业端的修复还是结构性的、一点一点来的。盈利修复主要集中在BC这类高效产品上,整个行业还没走出价格筑底期,供需的拐点也不明确。 翻译一下:股价先涨了,产业还没追上来。减亏不等于盈利,企稳不等于上涨。 摘要里没有给出各家减亏的具体数字,硅料价格企稳在什么价位,调价幅度是多少,我这里没有。 涨停名单里的公司业务各不相同,受益程度也不会一样,一刀切地看意义不大,得一家一家去对订单和价格。 另外,光储产品调价,是这条里少数能看到“价”的信息,但具体调了多少、哪类产品,没有说。没有价,就谈不上盈利修复。 所以这次的机会,和前几年的光伏行情不是一个性质,更像是在赌拐点什么时候来。现在买的是预期,产业里的数字还没跟上,后面要看龙头的订单和价格有没有真的变化,再判断拐点到没到。

引用到 X

染料涨价从中间体传到成品,龙盛和亚邦的机会各看什么

染料这几天一直在涨,而且是一路从上游涨到下游。 链条是这样的:先是还原物、H酸这些中间体涨价,现在传到了染料本身。 浙江龙盛发了调价函,11月1日起,活性染料审批价格上调,涨幅看产品,每吨3000元到5000元。之前它的子公司浙江鸿盛化工,10月21日已经把还原物报价提到了20万元一吨。 亚邦股份10月调了两次:10月8日起上调还原染料价格,商品染料每千克涨5元到15元,原染料每千克涨20元到40元;10月17日又上调部分分散染料,分散蓝60干粉报到30万元一吨。 另外南通隆润化工也发了提价通知,说明不止这几家在涨。 一个值得留意的点:这一轮是先中间体、后染料,传导的顺序已经出来了;下游能不能接受,是下一步。 龙盛、亚邦这些上市公司,染料业务在总营收里占多大,摘要里没有,我这里没有,所以暂时只能算行业层面的信号。 要注意,调价函上的价格不等于成交价,下游接受多少、能不能落到利润里,摘要里没有数据,我这里没有。涨价在传导是事实,业绩弹性多大,要等后面季报里毛利率有没有变化。

引用到 X

DRAM季度收入近2000亿美元,涨价撑起来的机会能持续吗

2026年第三季度,全球DRAM市场收入接近2000亿美元,同比增长369%,差不多是去年同期的5倍。 有机构的统计说,这轮增长主要是价格涨出来的,不是出货量大幅增加。当季DRAM单位出货量环比只增长了约4%,每Gb平均售价到了1.9美元。 出货量只涨4%,收入却涨成这样,等于是价格在干活。收入是同比涨了近5倍,出货量是环比涨4%,口径不一样,但方向很清楚,大头是价格贡献。 另一边,有大行研报说,主要存储股较2026年高点平均回撤了约45%,费城半导体指数较近期高点回撤约29%。 尽管市场担心AI融资、电力瓶颈和投资回报,但DRAM和NAND供需仍然紧张,长期供货协议的覆盖范围在扩大,行业基本面有望强到2028年。未来六个月,存储企业盈利预测被下调的可能性较低。 把两条放一起看:业绩是涨价涨出来的,股价却已经回撤了一大截。市场在担心的,是价格涨不动之后怎么办。 这个问题现在没有答案。价格能撑多久,长协里的价格是怎么约定的,消息里没有,我这里没有。

引用到 X

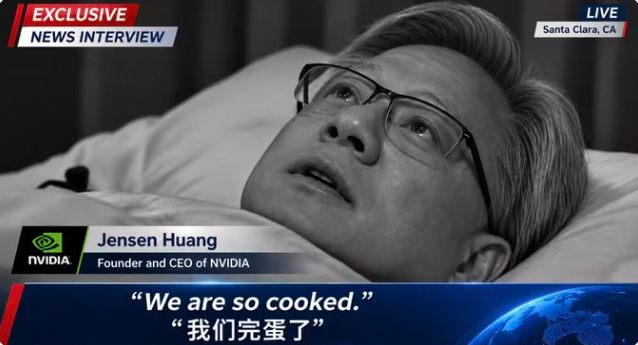
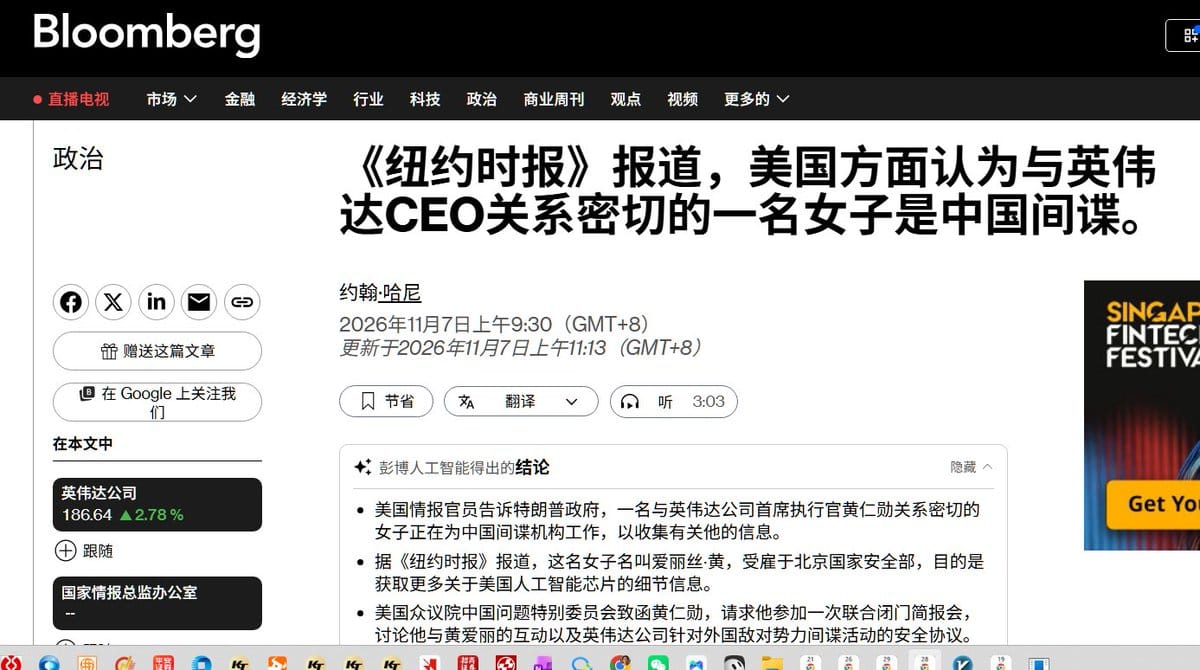
彭博报道:黄仁勋和一个关系密切的女子XX,《金融时报》周五晚间发表的一篇文章称,美国官员认为这段关系是恋爱关系。

这名女子被指控的间谍。 当被问及《金融时报》关于两人可能存在恋爱关系的报道时,英伟达援引了黄仁勋之前的言论,称他与黄仁勋之间只有典型的商业关系。

彭博报道:黄仁勋和一个关系密切的女子XX,《金融时报》周五晚间发表的一篇文章称,美国官员认为这段关系是恋爱关系。
来自 hyboox.com
引用到 X

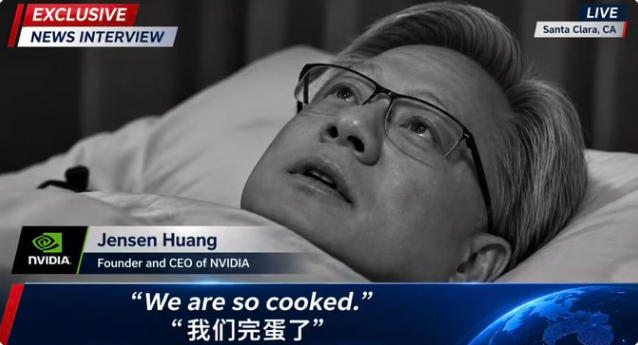
黄仁勋有个间谍女人?

这事不简单。 英伟达更牛逼了 GPU、CUDA算什么,这个才是真正的竞争力 黄表面上卖GPU,实际上卖的是卖的美国科技情报 白天,黄仁勋穿着那件标志性的黑皮衣,在台上谈算力、谈AI、谈未来十年的科技革命。 晚上呢?如果枕边真坐着一位身怀秘密任务的美人,那这场面可就有点刺激了。 一个负责制造算力,一个负责掌控黄老板。 最性感的不是女人,而是情报。

引用到 X

华虹单季净利8.35亿,比二季度多了两倍多,机会看Q4指引

华虹这份三季报,利润比收入好看得多。 前三季度营收186.11亿元,增14.06%;归母净利润16.03亿元,增138.23%。单看第三季度,营收67.06亿元,增13.95%,净利润8.35亿元,增136.14%。 营收涨一成多,利润涨一倍多,原因公司自己说了:晶圆平均售价上去了,卖出去的片数也多了,毛利大幅提升。 对比二季度,净利润2.59亿,三季度8.35亿,环比涨了222%左右。 往后看,公司给的第四季度指引是销售收入10.8亿到10.9亿美元,毛利率25%到26%。第三季度收入是9.871亿美元,毛利率24.6%,所以指引的意思是收入再高出一成上下(粗算),毛利率往上走一点点,不是大幅度。 还有一点要看清口径:第三季度剔除华力微之后,收入是8.034亿美元,比上季度指引的上限还高;毛利率19.9%,也高于上季度指引16%到18%的上限。含不含华力微,数字不一样。 价格和产能利用率都在帮忙,第四季度指引能不能兑现,是下一个检验点。

引用到 X

休战协议又要摸底了,关税豁免11月10号到期

美国财长和贸易代表这周跟中方视频通了个话,双方都给面子说"建设性",但账还是要算的:中方说稀土在给,可速度和量都没给够;农产品这块,美方自己也承认"没那么完美",大豆采购还行,别的有点拖。 真正的坎在11月10号——一批中国商品的关税豁免到期,续不续现在没人敢打包票。消费电子那帮企业已经在喊了,供应链等不起这种不确定性。 两边约好月底在深圳APEC上要再碰一次,休战协议能不能撑到明年1月10号,这十来天就是窗口期。

引用到 X

大禹节水联合体中标21.44亿,自己占9.77%,机会看份额

21.44亿的中标额,大禹节水自己能拿多少?公告里给了个比例:9.77%。 公司和子公司水电公司,跟安徽水安建设集团组成联合体,中标了安庆市下浒山水库灌区工程,模式是“股权投资加EPCO”,中标金额约21.44亿元。 分工是:水电公司承担9.77%的采购施工任务,并出一部分投资;大禹节水母公司承担9.77%的运营维护任务。 粗算一下,21.44亿乘9.77%,大约2.1亿。当然这只是按任务比例套的,实际收入怎么确认,公告里没有,我这里没有。 期限很长:合作40年,建设期4年,运营期36年。这类项目一般两头看,建设期的施工收入,和运营期的长期回报,但回报怎么算、什么时候开工,摘要里没提。 再提醒一点:“股权投资加EPCO”这种模式,钱是要先投进去的,水电公司不光承担施工,还要出一部分投资。投资多少、回报率多少,摘要里没写。所以别把21.44亿当成收入,更别当成利润。 所以大额中标的头条数字,看一眼就行,真正对公司的影响,要看公司这一份有多大,现金流怎么回。

引用到 X

金刚光伏的算力合同15.36亿是上限,机会先看前3.84亿

光伏公司签算力合同,这几年不算新鲜了,但这份的几个细节值得掰开看。 金刚光伏的控股子公司酒泉金刚智算,拟与“算力客户A”签算力云服务合同,分批次交付全部算力节点,每一批服务期限都是60个月,也就是5年。 含税预估总价不超过15.36亿元,注意是“不超过”,是上限。其中第一批和第二批合计含税3.84亿元,约占上限的四分之一。 后面的批次,价格可以按合同约定的机制调整,最后的总金额,以实际交付数量和执行价格为准。 结算方式是“先付费后服务”,按季度预付。对做算力租赁的一方,这个条款比较友好,不用先垫钱后等款。 还有个角度:服务期60个月,设备的折旧和回款要对着看。算力节点买多少钱、折旧怎么提,合同里没写。如果按上限15.36亿、5年平均,每年大概3.07亿的服务费(粗算,含税,是上限)。 算力客户A是谁,节点是什么型号,合同什么时候生效,公告里没有,我这里没有。现在能确认的是前3.84亿这块比较实;剩下的11亿多,要看后面批次有没有真的落地。

引用到 X

行云科技订单206亿,客户还在加价,机会看结算

租赁价格被客户协商着往上调,还调了两次,这个细节比206亿更值得看。 行云科技在投资者关系活动记录里说,今年累计披露的算力和存储相关订单规模约206.41亿元。 重点是价格。V客户、VB客户、VC客户这些头部客户,在项目推进中协商上调租赁价格,其中V客户和VB客户已经完成了第二次合同金额上调。 另一块是Token。MaaS平台内部测试做完了,“Token工厂”第一批算力单元已经交付验收,Token分成在项目一级落了地。和VB客户重签合同时,还设了一个上调后的单位固定Token分成金额,公司自己称之为商业化样本。 展望2027年,主线还是算力租赁订单交付,算力长单会进入全面稳定结算的阶段。 有一点可以对照着看:租赁价格上调,说明手里的算力是紧的;客户愿意重签、愿意加价,说明项目对他们有用。但这些都是公司的说法,客户那边怎么说,没有。V客户、VB客户是谁,摘要里也没解释,我这里没有。 但206.41亿是累计披露的订单规模,不等于收入;调价幅度、Token分成金额,这条里都没有,我这里没有。等长单开始稳定结算,数字出现在季报里,才算落地。

引用到 X

收藏到桌面