跳到正文
海博社 Hyboox

天赐材料签了45万吨电解液长单,机会别漏了后半句

45万吨,听着很大,先别急着算钱。 天赐材料的全资子公司九江天赐,和亿纬锂能签了一份《长期供货协议》。2027年到2029年,向对方供应预计需求数量为45万吨的电解液,协议有效期到2029年12月31日。 但协议里有一句话很关键:具体的采购量、单价、质量标准,以双方确认的采购订单为准。也就是说,45万吨是“预计需求数量”,不是保底,价格也没定。 看这种长期协议,得看三样:量有没有保底,价格怎么定,什么时候开始确认收入。现在三样里,只有时间是清楚的,2027年起。 再往上游想一层:电解液长单里,原材料涨了价格怎么联动,是常见的关键条款。这份协议只写了以采购订单为准,联动机制没有披露,我这里没有。 45万吨除以3年等于15万吨一年,这是把总量摊平的算法。实际上每年用多少,取决于亿纬锂能的出货量和电解液的单耗,这些都不在公告里,我这里没有。 所以今天这一条,能写进去的是“客户锁定了”,写不进去的是“收入有多少”。后面看每一年的实际订单。

引用到 X

晶合集成四期总投资355亿,机会得看这5.5万片怎么卖

355亿,这是晶合集成四期项目的总投资。 昨晚公告,公司拟和合肥建投、合肥勤合一起,向全资子公司晶奕集成增资91亿元,价格是1元一份注册资本。公司自己出51亿,合肥建投出30亿,合肥勤合出10亿。 晶奕集成就是四期项目的建设主体。增资完成后,注册资本从20亿涨到111亿,晶合集成的持股比例从100%降到63.96%,还是控股。 91亿里,晶合自己出了51亿,剩下40亿来自两家合肥的出资方,等于有人帮着分担了四期的投入。代价是,以后四期赚的钱,晶合只能按六成多的持股比例去分。 四期在建的是12英寸晶圆产线,产能约5.5万片每月,主打40纳米和28纳米的CIS、OLED和逻辑工艺。 再算一笔:355亿的总投资,这次增资91亿,大约占四分之一(91除以355,约26%)。四期后面的钱从哪来,公告里没提。 什么时候投产、良率多少、已经锁定了多少订单,公告里没说,我这里没有。钱在到位、工程在往前推,但离出货还有距离。

引用到 X

车规级存储缺货,国产替换的机会窗口到底有多大?

说存储涨价只影响手机电脑的,可以改改口了。车上的存储芯片也缺货了。 今年智能汽车的算力一路往上走,对存储的需求跟着爆发,同时全球存储大厂又把产能往AI业务倾斜,车规级存储就成了汽车供应链里最突出的成本和保供风险点。 价格涨得多,交货周期也被拉长。车企现在两手准备:一手是跟供应商签长协锁价,或者自研芯片对冲;另一手是加快国产存储产品的验证和定点导入。 就是这第二手,把国产车规级存储推到了一个规模上车的窗口期。 但窗口不等于订单。车规产品的验证周期本来就长,从验证到定点再到量产供货,每一步都要时间。消息里没有说哪家公司拿到了定点,也没有说国产份额现在是多少,我这里没有。 还有一个细节:车企一边锁价、一边自研芯片,说明他们对涨价很快结束没把握。价格大幅上涨和交付周期拉长,是现在进行时,什么时候缓解,消息里没有给判断。 我的看法是:缺货把原本慢的验证推快了,方向是对的;具体哪家公司受益,要等定点公告和量产出货,才算数。

引用到 X

全球首个商业化高温气冷堆核岛开建,设备订单的机会在后面

全球首个商业化高温气冷堆,核岛建设今天全面启动了。 项目在江苏徐圩,是徐圩核能供热发电厂的“炽龙一号”,用的是我国自主研发、拥有完全自主知识产权的第四代核能技术。 技术上有两个特点。一是用球形燃料元件,能扛1620摄氏度的高温,就算冷却系统失灵,靠自然散热也能保持安全。二是冷却剂用氦气,出口温度高,所以除了发电,还能给工业提供高温热。 这里要分清楚,今天启动的是核岛建设,不是投产。核岛是最核心的部分,建多久、什么时候并网,消息里没有说,我这里没有。 对二级市场来说,更实际的问题是:谁来做设备,订单有多大,什么时候确认收入。这些消息里一个字没提。 这条新闻里最硬的卖点是安全特性:丧失冷却功能也靠自然散热保持安全,也就是所谓的“固有安全”。这对选址、公众接受度和供热供汽的商业模式都有帮助,但帮助多大,要看后面第二座、第三座有没有跟上。 所以现在能确认的只有一件事:技术路线从示范走向了规模化商业落地。设备订单没披露之前,具体到哪家公司,都只是猜。

引用到 X

中国移动明年算力投资1000亿起,谁能分到这块机会?

看到这个数,我的第一反应是:5000亿的采购盘子里,算力大概只占两成。 2027年,中国移动计划提升采购总量,预计总金额在5000亿元以上,其中算力投资1000亿元以上,终端采销也是1000亿元以上。按这两个下限粗算,算力大概占两成。 算力是公司投资里最大的增量。在建成多个万卡计算集群的基础上,现在要布局多个超大规模计算集群,未来两年计算能力要连续翻番。 具体到园区:今年开工新建3个吉瓦级计算园区,明年再建2个,到那时吉瓦级园区一共7个。吉瓦级的园区,对电力、制冷、设备的需求都小不了。 钱花向哪里是下一步的事。现在消息里只给了总盘子,没有说服务器、光模块、液冷各占多少,也没有说哪些供应商能进,这些我这里没有。 对产业链来说,吉瓦级园区要建,意味着服务器、网络、电源、散热都要配套,再加上终端采销也有1000亿以上。但这是中国移动自己的口径,采购总量里有多少是新增、多少是原来就有的,没说。 所以今天这个数,只能说明需求端的口子在放大,具体谁受益,等招标出来再看。

引用到 X

恩古拉矿还没开建,盛和资源的稀土机会先等一张许可

稀土矿说了好多年,到底什么时候能开建?盛和资源在业绩说明会上给了个时间表,但前面有个前提。 公司控股的海外稀土矿是坦桑尼亚的恩古拉,规划设计年产稀土精矿约5万吨,TREO品位在45%左右。 现在项目卡在一张纸上:稀土矿采选技术出口的前置许可,还在积极申请,没批下来,就不能启动建设。批下来之后,建设周期预计12个月。 也就是说,就算许可明天批,投产也是一年以后的事,对今年和明年上半年的业绩帮不上忙。 价格这边,管理层的判断是第四季度稀土主要产品价格窄幅震荡,不涨得很凶,也不会跌得很惨。 再提醒一句,TREO45%左右,指的是精矿里稀土氧化物的含量。规划的5万吨是精矿,不是稀土氧化物,折算下来实际的稀土氧化物要小不少(粗算:5万吨乘45%,约2.25万吨)。 稀土的消息,很多时候是价格在先、项目在后,这条恰好相反:价格只给了一句判断,项目有的只是时间表。 所以谈涨价逻辑还早,这个机会更像是在赌两件事:许可什么时候批,批了以后能不能按12个月建成。时间点现在一个都没有,别急着下结论。

引用到 X

新易盛已回购近8亿,光模块的机会,别只看表态

近8亿,这是新易盛截至11月5日,在回购专用账户上已经花出去的钱,用的是集中竞价。 同一份午间公告里还说,在手订单充足,订单交付和产能扩充都在按需求往前推。后面还会结合股票回购增持再贷款政策、公司的资金情况和市场走势,继续用回购这类方式维护公司价值。 公告里提到的那个再贷款政策,是11月4日刚出的,利率还下调了。公司动作很快。 为什么这两天光模块公司集中发公告表态?隔夜美股AI硬件被砸得很凶,纳指100收跌6.5%,费城半导体跌幅一度扩大到10%,A股这边的情绪可想而知。 不过说订单充足,没有给数字,也没有说交付节奏,这种话听听就好。回购花了近8亿是实打实的,比表态硬。 回购总额度的上限,这条里没有展开,花了近8亿以后还会不会继续买、买到多少,现在还不知道。公司一边回购一边强调订单没问题,我的理解是在稳预期,不是在宣布新的利好。 但回购是回购,业绩是业绩。护盘的钱能撑一阵子,撑不了一个季度。真正要看的,还是下一份季报里,订单和存货能不能对上。

引用到 X

京东拟未来五年采购300万台机器人,物理AI加速计划的机会看供应链

京东集团技术委员会主席,在2026年世界互联网大会乌镇峰会机器人与具身智能论坛上表示,京东将启动“京东物理AI加速计划”。 未来五年,京东将采购300万台机器人、100万台无人车和10万架无人机,形成一张庞大的供应链智能化网络。 算一下:300万台分5年,平均每年约60万台机器人(推算,实际会分批)。 这条消息要分清:这是一家公司的采购“计划”,是未来五年的目标,不是已经签下的订单。 摘要里没有给出采购的金额、供应商名单,也没有写分年度的采购节奏,我这里未获取,所以对哪家机器人公司有订单,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看计划有没有落到具体的采购招标和供应商,再看年度采购的实际数量。 以上内容来自京东在乌镇峰会上的发言报道,具体以公司披露为准。

引用到 X

阿里云部分无影硬件终端涨价,核心原材料成本上涨,硬件涨价的机会看传导

据阿里云网站消息,近期受全球供应链环境变化影响,核心原材料成本持续上涨,导致硬件生产成本显著增加。 前期已经通过内部优化消化了部分成本压力,但为了确保产品品质的稳定性和服务的可持续性,经过内部产品及供应链侧多方评估后,已经完成了部分无影硬件终端的销售价格涨价调整。 涉及的产品,包括无影方舟Pro-NS01、无影方舟-NE01、无影一体机23.8-US01等多款。 这条消息要分清:涨价的是终端硬件,不是云服务。摘要里没有给出涨价的幅度,也没有写生效时间,我这里未获取。 原材料具体指哪一种,涨了多少,同样未获取,所以对产业链公司的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看涨价幅度和后续销量,再看其他硬件厂商有没有跟着调价。 以上内容来自阿里云网站的消息,具体以公司披露为准。

引用到 X

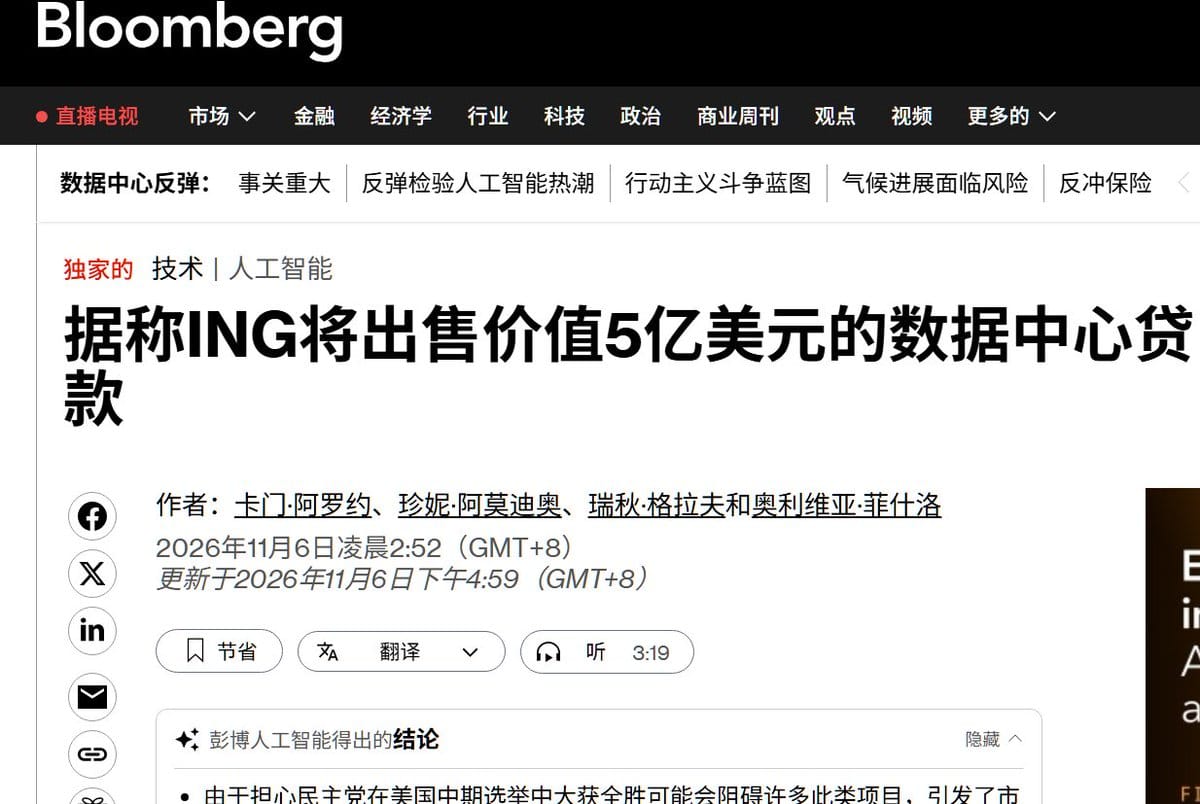
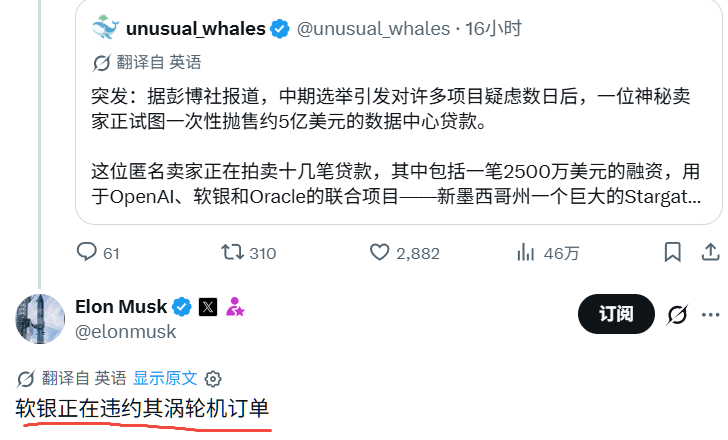
聚合媒体(NewsBytes)说马斯克提到 SoftBank 现金不足 100 亿美元。这个是胡扯的,真相是数据中心建慢了,银行趁机甩货、对冲风险,ING 之前还做过一笔 50 亿欧元贷款的风险转移

聚合媒体(NewsBytes)说马斯克提到 SoftBank 现金不足 100 亿美元。这个是胡扯的,真相是数据中心建慢了,银行趁机甩货、对冲风险,ING 之前还做过一笔 50 亿欧元贷款的风险转移

聚合媒体(NewsBytes)说马斯克提到 SoftBank 现金不足 100 亿美元。这个是胡扯的,真相是数据中心建慢了,银行趁机甩货、对冲风险,ING 之前还做过一笔 50 亿欧元贷款的风险转移
来自 hyboox.com
引用到 X

兴森科技董事长提议回购4亿到5亿元,激励回购的机会看董事会审议

兴森科技公告,公司收到控股股东、实际控制人、董事长兼总经理的提议,拟使用自筹资金或其他合法资金,以集中竞价方式回购公司股份,回购资金总额不低于4亿元且不超过5亿元,回购股份将用于股权激励或员工持股计划。 提议人在提议前六个月内,不存在买卖公司股份的情况,回购期间暂无增减持计划。 算一下:回购资金上限是下限的1.25倍(推算)。 这条消息要分清:现在是提议,不是董事会通过的方案。回购的股份用于激励,不是注销。 摘要里没有给出回购价格上限、回购期限,我这里未获取,所以对每股的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看董事会是否审议通过,再看回购的价格上限和期限,最后看实际执行进度。 以上内容来自兴森科技的公告,具体以公司披露为准。

引用到 X

收藏到桌面