
杰瑞股份今天为什么下跌?

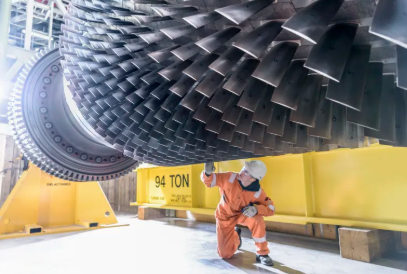
SpaceX在德州建铸造厂,自己铸燃气轮机叶片和导叶,马斯克确认说能让燃机上线提前最多18个月。
市场理解的是,电力买家开始自己解决供给,短缺叙事裂了,燃机的稀缺性不在。
真相是什么?
SpaceX造的是铸件,不是燃机。叶片是GE、西门子的专有设计,没有OEM点头,铸件变不成机组。这个厂连德州环保许可都还没查到,单晶叶片从建厂到认证,2-3年都是正常的。
杰瑞不做叶片也不做机头,做的是集成。铸造瓶颈真打开,机头变多,对靠机头吃饭的集成商是加分。受影响的是铸造寡头,也就是应流。
杰瑞在手订单交付到2027年11月,26、27两年已经锁死。这个厂动的是2028年后,窗口期还剩多长。
半年报增收不增利,净利润11.96亿同比降3.65%,经营现金流-7.48亿,31亿美元订单还没变成利润。
接下来要看10 月下旬,GEV三季报交付窗口有没有从2030提前,杰瑞三季报现金流是不是转正。
另外,J&F那笔14.65亿美元订单的买方是某国际云服务商,FTAI列为SpaceX潜在供应商。
如果买方是马斯克系,他一边自建铸造厂一边给杰瑞下单,这算利空还是利好?



