跳到正文
海博社 Hyboox

赛道女王

赛道女王

海博午盘必读:沪指下午收不回3700,光模块真正的硬伤在现金流

下午我们看偏弱震荡,沪指收不回3700点。上午跌得最重的是创业板指,跌2.77%,上证50只跌0.66%,权重没有跟着砸。市场当成外围闪崩带来的系统性风险,我们看到的是AI硬件的一次集中减仓。 上证指数上午收报3679.86点,跌0.89%,最低3660.59点。沪深两市半日成交约9190亿元,昨天全天1.44万亿,按这个节奏全天大概率过1.6万亿,这是推算,属于放量下跌。 上方压力在3700点关口和昨收3713点,下方支撑是上午低点3660点。下午上证50跌幅守在1%以内、创业板指不破上午低点2601点,判断就对;收盘站回3700点或跌破3660点,我们认错。 那下午的钱该往哪放?先看跌得最狠的光模块,新易盛跌10%,中际旭创跌7%。这几天杀跌的由头之一是一份2027年盈利下修纪要,据报道并非被点名券商的观点,属于市场传闻,尚未证实。 市场在用传闻砍光模块2027年的利润,真正的硬伤是利润没变成现金。 今年的利润大概率没问题。中际旭创半年报显示,上半年扣非131亿元,同比增长229%。公司称订单几乎覆盖今年全年,2027年1.6T和800G订单还会快速增长,这一环我们有一定

引用到 X

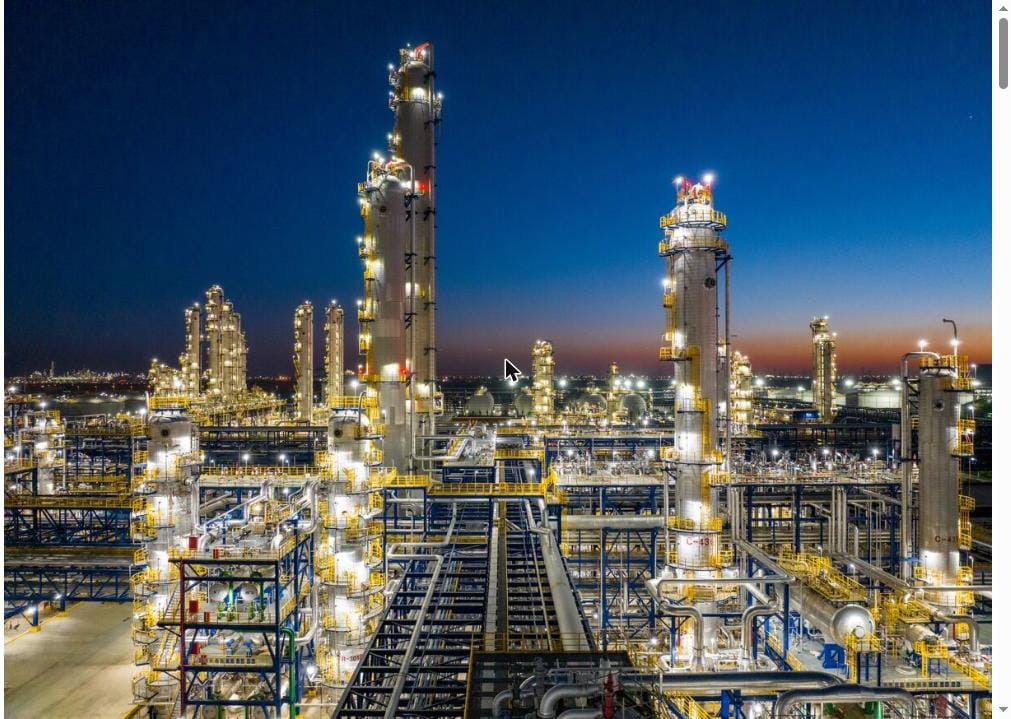
中国化工品原本囤积如山的库存,被一场海湾战争8个月烧得见底了

中国这几年因为产能过剩,石化产品一直是囤积如山,这本是个麻烦事,结果美伊战争把中东石油和石脑油供应打乱,这堆库存反倒成了缓冲垫,现在缓冲垫也快见底了。 最紧的是芳烃产业链,往下游数,轮胎橡胶、电气绝缘材料、树脂、塑料瓶这些都跟着紧张。摩根大通说,现在库存基本已经见底,涨价已经传导到了大多数消费品上。 数字上能看出来:中国的出厂价格指数,2月份还是负的,9月份已经冲到5%,涨得比预期快。这些涨价还会通过中国的出口,传到全球下游市场。 高盛的数据更直观:2025年囤积起来的终端化工品库存,现在已经消耗了大约95%。但整体库存按历史水平看还不算低,去库存这个节奏长期看不可持续。 这事最拧巴的地方在于:库存见底的同时,产能过剩的老毛病还在——聚乙烯这类塑料全球新增产能今年要冲到2100万吨,创纪录新高,等于"缺货"和"产能过剩"两件事同时发生。 机构普遍认为,这轮涨价更像短期阵痛,不是基本面反转。四季度要是下游价格涨得不够,炼厂没动力加大开工,裂解装置开工率要到年底才能从目前的79%左右恢复到81%,还是明显低于开战前的88%。 手里有化工、炼化类资产的,可以盯着这

中国化工品原本囤积如山的库存,被一场海湾战争8个月烧得见底了
来自 hyboox.com
引用到 X

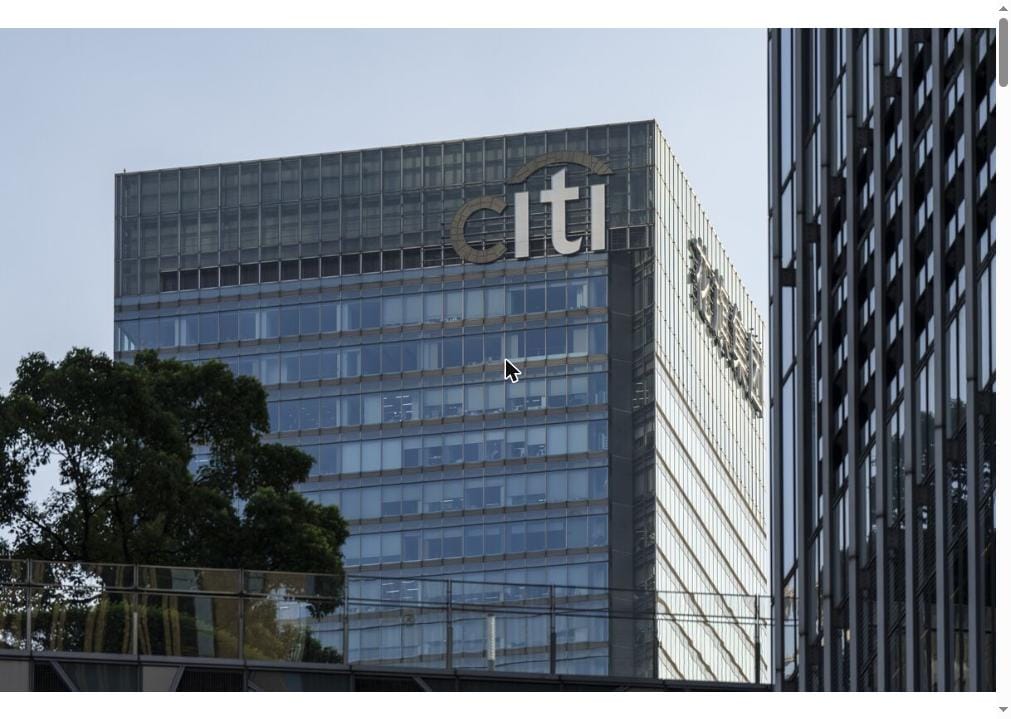
花旗想在中国干投行,但这张牌照它等了快5年

花旗集团国际业务负责人坦言:"我们现在没有牌照,在中国大陆做不了任何投行业务。"这张境内证券牌照,花旗已经等了接近5年。 拖这么久,一部分卡在中国数据安全监管规则的变化上,一部分卡在美国自己对跨境业务的监管审查变严了。同期,大和、瑞穗这些日资机构已经拿到了中国证券牌照。 即便没牌照,中国大陆依然是花旗仅次于英国的第二大海外市场,靠的是对企业客户的覆盖能力。花旗负责人3月去过一趟中国,11月还要再去一次,公司说亚洲依然是资本部署的"重点方向"。 花旗这两年也在收缩,陆续退出了包括中国大陆、印度、印尼在内13个市场的零售银行业务,聚焦对公和机构业务。退出计划"基本做完了",公司说有的市场即便砍掉零售业务,整体收入反而涨得更多——印度剥离零售后收入几乎翻倍,净利润涨了56%。 花旗今年三季度交出了十年来最好的成绩单,去年底股价十年来首次站上账面价值之上,墨西哥子公司Banamex的IPO也在推进,花旗计划明年上半年完成,募资目标超过30亿美元。 手里有花旗或者跟踪外资投行中国业务的,可以把"花旗拿到证券牌照"当成一个具体的催化剂信号,牌照落地意味着它能正式在大陆开展投行业务,而不是

花旗想在中国干投行,但这张牌照它等了快5年
来自 hyboox.com
引用到 X

海博今日7大交易机会(2026年10月21日)

今天大盘不好看。上证指数收3713.03点,跌0.60%;深证成指跌0.82%;创业板指跌得最凶,跌1.62%。 但指数不好看,不代表钱没在动。 今天一堆业绩已经兑现的公司股价在往下掉——云南锗业、江波龙、海思科都是这样;同时一堆还没看到订单落地的概念板块在往上冲——机器人、MLCC、光模块都是这样。 真正验证过的东西在跌,还没验证的东西在涨,这个反差,是今天贯穿下面几条机会的主线。 我们按海博五环把今天看到的变化过了一遍,筛出验证程度够、预期差够清楚的7条,凑不够的不硬塞。 人形机器人情绪、端侧AI热度这些今天也在涨,但背后对应的订单或者业绩字据还没出来,只是情绪在跑,没进候选池。 第一个机会:云南锗业的利润已经兑现,股价还没涨回去 云南锗业这份三季报,数字已经摆出来了,不是预期,但股价还在年内高点下面趴着四成,这个差,才是今天真正该看的东西。 前三季度营收13.64亿元,同比涨70.71%;归母净利润1.76亿元,同比涨869.79%;扣非净利润1.63亿元,同比涨7209.21%。单看三季度,净利润1.02亿元,同比涨2642.24%。 涨的理由很具体:AI数

引用到 X

海博复盘必读:宁德传不出成本,利润在往电子布搬

今天是宁德一只票拖垮全场的一天。上证跌0.60%,创业板指跌超2%,超3700只个股下跌。 领跌的是电池。宁德三季度毛利率掉到20.69%,连降三个季度,盘中一度跌超12%,这是基本面驱动的下跌,一天消化不完。 涨的是猪肉和数据要素。生猪期货跌破1万元/吨,钱在赌去产能;数据要素跟着国家数据集团成立起哄,公司利润没变,是情绪在推。 指数凭什么跌这么深?宁德前三季度收入增56%,扣非只增33%,三季度税金及附加22亿元,接近去年同期4倍。需求没塌,成本传不出去。 宁德只是第一个被看见的。9月工业品购进价格涨6.9%,出厂只涨5.0%,中游在替上游扛成本。市场读成新能源需求见顶,我们看是利润搬家,一个季度修不好。 早盘说中小票先于指数企稳,下午错了,错在低估了宁德对权重的抽血。午盘看3700到3740之间偏弱,方向对,按盘中跌幅推算上证已压到3704点附近。 明天看偏弱。压力3740,是周二日内高点;支撑先看周二低点3702.44,再下是本月止跌位3674.82。站上3740我们改判,跌破3674.82弱势才算兑现。 把眼光放到往后一两个季度,9月PPI同比涨到5.0%。成本

引用到 X

星巴克中国不买东西不让坐了,这事比看着小

10月22日起,星巴克中国门店全国执行一条新规:不消费,不能坐。 你可能觉得,不就是赶走蜡空调蜡网的人吗。真要这么简单,星巴克不至于把它当成明年的大动作来办。 凭什么这么说?看它接下来打算怎么花钱。 星巴克中国说,2027财年要加大投入:高峰期加人、升级数字系统和设备、翻新大约1000家门店。一边收紧座位规则,一边真金白银往店里砍钱,这是在抢“愿意为第三空间买单”的那批客人,不是在省电费。 星巴克在中国已经开了8000家店,1999年从北京起家。可这几年位置被瑞幸抓了,三年前瑞幸就已经是中国第一大咖啡连锁,一杯只要星巴克零头的价钱。星巴克的店更大、更贵,赶上大家对非必需消费更谨慎,这种店型反而成了负担。 去年11月,星巴克已经把中国业务的大部分股权卖给了博裕资本,企业估值40亿美元。新东家进来,星巴克自己也不再单独披露中国区业绩了。 星巴克在中国要的不是省钱,是把贵价位的店撑起来,否则这40亿美元的买卖不划算。 这条规则美国去年先试过一遍,当时是换了CEO之后收紧的。中国这次算是把同一套打法搬过来。 普通人该看什么?喝咖啡这事不影响大局,但手里拿着消费、餐饮类基金的,可

引用到 X

海博午盘必读:上证午后在3700到3740之间磨,物理AI第三天不追

下午看上证区间震荡,偏弱,大概率在3700到3740之间来回,收不回昨天那点涨幅。上午沪指收报3723.95点,跌0.31%,创业板指跌1.07%,满屏都是“三大指数翻绿”。 盘面其实没那么差:全市场2859只上涨、2475只下跌,44家涨停,没有跌停,两市半日成交额约9393亿元,比上一交易日同期多约59亿元。创业板这一跌,主要是宁德时代一只票砍了10%砸出来的,钱并没从中小票里撤。 上方压力看3740,这是昨天的日内高点,上午高开0.14%碰到这里就回头了。下方先看昨天低点3702.44,再往下是本月止跌的3674.82。 指数没方向的下午,钱只会继续往题材里挤。挤进哪里?上午最热的是物理AI。英伟达GTC柏林大会20到22日召开,物理AI和机器人是重点议题,主题演讲就在今天。凡拓数创周一周二连拿两个20cm涨停,今早一度又涨超15%,三天累计超过65%。 上午的钱在给今晚一场演讲定价,量产订单会先落到执行器上。 我们这么排因果。特斯拉在股东材料里首次书面写明,第三代Optimus已为量产做好准备,这一环有书面文件撑着,大概率成立。量产先拉动的是丝杠、减速器、关节这些执行

引用到 X

宁德时代跌了一成,真正睡不着的是二线电池厂

宁德时代今天早盘在深圳一度跌了11%。导火索是周二晚上发的三季报:利润还在涨,只是涨得比市场想的慢。 很多人盯着宁德自己。我看更该担心的,是排在它后面的那些电池厂。 凭什么这么说?先看利润被什么吃掉了。 今年7月,国家宣布结束锂电池十年的消费税免税,9月起收2%。消费税,你可以理解成每卖一块电池都要多交的一笔钱。出口退税也在缩水,2027年起直接取消。以前电池卖到国外,国家会退一部分税给厂家,这笔钱以后没了。 成本在涨,补贴在退,各条业务的利润率都被压薄了。 那宁德把税转给车企不就完了? 难就难在这儿。花旗的分析师说得很直白:宁德不涨价,二线厂也没法把税转出去。 你想想这个场景:车企采购坐在会议室里,左手宁德报价,右手二线厂报价。宁德扛着税不涨,二线厂敢涨2%,单子就丢了。不涨,这笔钱就从自己本来就薄的利润里扣。 电池加税这一刀,宁德扛得住,二线厂扛不住。 宁德三季度卖出去的电池超过260吉瓦时,按一辆电车60度电粗算,够装四百多万辆车,其中储能电池大约占四分之一。规模摆在那儿,成本摊得开。二线厂没这个底子。 说句难听的,过去几个月市场一直在炒“去宁德化”,就是车企

引用到 X

收藏到桌面