跳到正文
海博社 Hyboox

赛道女王

赛道女王

海博复盘必读:创业板午后拉涨4%,光模块订单排到2027年

上证指数收3690.48点,涨0.89%,创业板指涨4.16%,两市成交额约1.96万亿元,较上一交易日多4276亿元。 领涨的是机器人,宇树科技上市首次涨停。兆威机电5天3板,上半年扣非却少了44%,公司自己说机器人业务贡献较小,这是资金推动,基本面没变。 银行、电力、煤炭跌,中国银行跌超4%。早盘躲进去的钱午后换回成长,没有它们自己的基本面消息,这是资金换仓。 指数凭什么翻红?午间五家光通信公司集体披露订单,午后创业板权重股拉升,创业板ETF易方达成交额破195亿元。 这是对杀跌的纠错,还谈不上拐点:杀跌的由头是海外AI融资担忧,订单端没变,拉升里有护盘的成分。 早盘我们说低开是补跌、不必砍,对了。周一我们看偏强:压力3714.48,是周四的开盘价和最高点;支撑3600,再是今天最低的3574.27。放量站上3714.48确认,收盘跌回3658.03下方认错。 跳出今天的盘面,往后两个季度经济靠外需撑着:9月进出口总额同比增27.5%,前三季度固定资产投资降7.2%。盈利确定的环节少,光互连算一个。 市场把融资担忧当成需求见顶,光模块订单排到2027年。 订单是真的

引用到 X

海博午盘必读:上证午后在3600点上方震荡,机器人成了避风港

上证指数上午收3614.12点,跌1.2%,盘中一度跌破3600点。市场把这个V理解成恐慌出清,我们只认一半,午后看区间震荡:守得住3600,收不回3658.03。 沪深300ETF半日成交超85亿元,昨天全天才146亿元。超4800只个股下跌,半日成交1.07万亿元,比上一交易日同期多1487亿元。 压力是昨收3658.03,早盘稿的第一支撑3649.86上午已跌穿,我们认错。午后守住3600、算力硬件跌停不再增加,判断成立;收盘破3600改看偏弱,放量收复3658.03改看偏强。 上午最亮眼的是机器人:华阳智能、正裕工业、襄阳轴承2连板,大业股份5连板,兆威机电4天拉出2个板。机器人涨停买的是算力杀跌后的避风情绪,订单和利润都还没到账。 凭什么这么说?催化是英伟达升级Isaac开发平台,管的是仿真和开发。再看出货,据行业统计,上半年全球人形机器人里,文娱商演和科教数采合计占六成以上,实用订单还远,这一环我们有一定把握。 那零部件厂接得住吗?兆威机电6月在互动易上说,机器人业务对业绩贡献较小。上半年营收只增3.8%,扣非少了44%。经营现金流增了184%是反证,但兑现链大概

引用到 X

中国两家AI新贵合计蒸发1500亿美元市值,还没见底

MiniMax和智谱(Z.AI),今年1月刚上市时风光无两,现在合计从各自高点蒸发了1500亿美元市值。 MiniMax周四股价跌破发行价,3月份一度涨出来的650%涨幅,现在全部吐回去了。 智谱更惨,从6月的高点跌了81%。 原因很直接:国内同行拼命降价抢量,Anthropic、OpenAI这些海外巨头也跟着降价,中国模型原本的价格优势被削平了。 周一MiniMax发布新模型M3.1 Flash,价格更低、性能更好,股价照样没反应;智谱9月发的新模型也是同样的冷遇。 按第三方智能评测榜单,这两家最新的模型不仅落后于美国头部玩家,甚至还排在DeepSeek、阿里、小米后面。 有分析师直言,中国现在有十几家AI实验室,最后肯定要大浪淘沙,但现在很难说谁能活下来。 更麻烦的是,明年1月智谱约1.78亿股、MiniMax约2500万股限售股将解禁,到时候抛压会更大。 一家公司上市即巅峰、半年就打回原形,这背后不是个别公司的问题,是整个赛道商业化速度跟不上烧钱速度的通病。 手里有中国AI新股仓位的,可以把这两家当成一把尺子:讲故事阶段的估值泡沫,正在被价格战和解禁压力一起戳破

引用到 X

博世被中国供应商逼到拆分百年汽车零部件业务

博世宣布,要把旗下汽车零部件业务(Mobility)从集团里独立出来,单设一家有限责任公司,但还是博世全资持有。 同时博世数字、全球商业服务、全球地产这几块业务也要拆出去,母公司以后主要变成一家控股公司。 这是博世1886年从斯图加特一个小作坊起家以来,最大的一次架构重组。 理由摆得很直白:董事长说"亚洲新对手正在加剧竞争压力",矛头基本就是指中国。 宁德时代垄断全球动力电池,华为在智能驾驶上砸钱狂追,两边一起把价格和研发速度的标准都重新定义了。 数字也很扎心:Mobility业务去年卖了558亿欧元,占博世总收入六成以上,但营业利润率从3.8%跌到了1.8%。 博世说要补上每年约25亿欧元的成本缺口,去年已经宣布裁员1.3万人,大部分在这个业务线。 今年上半年Mobility收入又小幅下滑到278亿欧元,博世自己也承认,汽车市场的苦日子还会持续。 一家做了近140年刹车和喷油嘴的德国工业巨头,现在要靠拆分自救来应对中国供应链的冲击,这个信号比任何一份财报都直接。 手里有欧洲汽车零部件、德系供应链相关仓位的,可以把这当成一个参照:传统燃油车时代的护城河,正在被中国的电

引用到 X

海博今日7大交易机会(2026年10月22日)

沪指跌1.48%,深成指跌2.96%,创业板指跌4.37%,创业板指跌破2600点,距6月的高点已经跌了四成多。三市超5000只股票下跌,成交1.54万亿元,跌多于涨的环境里,个股逻辑比指数更值得看。 今天最值得盯的不是情绪面的几个涨停板,是几条供给端真实收紧的产业线——水泥、PDH、电动两轮车这类传统行业,涨价和出口数据已经体现在报表或海关口径里;另一头,宁德时代和泡泡玛特这两家龙头,市场正在用股价给预期降温,降得够不够是今天的分歧所在。 我们用海博五环逐条验证这些变化:谁的供给端真的收紧了,谁的数字对得上,谁的业绩已经走到收入和现金这一步,股价又提前买进去了多少预期。一共筛出7条有扎实证据支撑的机会;今天涨得凶的机器人、一带一路、大消费这几个板块,核心驱动是表态和政策预期,还没看到能验证的新变化,先放观察,不写进来。 第一个机会:两广水泥,限产撑出的价格修复 广东广西这波涨价,涨的是供给端收紧,不是需求回暖。 广东按月监测熟料产量,超产企业被约谈限产;西江枯水期运力跟不上,运费往水泥价格里传导;煤炭价格破千,创两年新高。广州水泥涨了95元,南宁涨了90元,目标看向425

引用到 X

海博复盘必读:创业板跌4%,能源通胀的利润下一站在煤头化工

上证收3658.03点,跌1.48%,创业板指跌4.37%,两市成交15287亿元,比昨天多994亿元。 光模块领跌,新易盛跌超10%,中际旭创跌超7%。上半年利润还在大增,卖点是英伟达CPO扩产名单里没有大陆厂商,市场怕路线换代没了份额。 机器人电机逆势涨,宇树发了新机,特斯拉也唱多,Optimus对外交付要等到明年年底,现在是资金和情绪推动的。 今天指数为什么跌这么多?主要是AI硬件和宁德一起砸盘。三季报开始兑现增收不增利,宁德三季度营收多了59%,毛利率掉到20.69%,2022年四季度以来最低,昨天跌12%,今天又跌超3%。AI方面,中游转移不了成本,利润挤压会延续几个季度。 接下来市场怎么走?明天我们看偏弱,区间3600到3714点:3714是全天最高,3600是整数关口。成交守在1.5万亿以上、创业板继续弱于上证,判断就对;上证收回3714点,我们认错。10月27日公布的9月工业企业利润,决定这轮调整什么时候见底。 接下来机会在哪里?往后看一两个季度,预计能源通胀下不来。布伦特上周五收109.86美元,9月PPI里煤炭开采同比涨35.3%。市场的答案是煤矿,煤炭指

引用到 X

爱马仕最贵的包也扛不住中国消费降级了,这个季度在华收入零增长

爱马仕上季度在"大中华区"(除日本外的亚太)收入,按固定汇率算是零增长,分析师原本预期能涨1.55%。 这个区域可不是小数目,贡献了爱马仕全球收入的大约40%,是它最大的单一市场。 公司自己的表态很克制:"这段时期大中华区保持了稳定,背景是更艰难的环境。"翻译一下:没跌,但也没涨,而这是在分析师已经调低预期之后的成绩。 爱马仕整体收入涨了4.3%,但比预期要低。更早之前,竞争对手LVMH上周刚交出一份让人失望的财报,同样是被中国市场拖累。 爱马仕今年股价已经跌了36%,是1993年巴黎上市以来表现最差的一年——连铂金包、凯莉包这种号称"有钱也不一定买得到"的硬通货,都没能扛住中国富裕消费者收紧钱包。 分析师还提到一个更深层的担忧:爱马仕的铂金包、凯莉包在门店和二手平台上越来越容易买到,这正在动摇它"一包难求"的稀缺性人设,而稀缺性恰恰是它溢价的根基。 手里有奢侈品板块仓位的,可以把爱马仕这份财报当成一个信号:连最顶级的硬奢品牌都挡不住中国高净值消费者的消费收缩,这不是某一个品牌的个别问题。 接下来盯一件事:爱马仕下个季度在大中华区的增长能不能转

引用到 X

柏楚电子机器人有机会了吗?

一台激光切割机,你可以把它拆成三块:激光器负责出光,切割头负责把光打到钢板上,控制系统负责决定怎么切。 柏楚做的就是控制系统,相当于机器的大脑,最近几年也开始做切割头。 它的客户是做激光切割机的整机厂,像大族激光、宏石这些,合作的有几百家。整机卖给谁呢?做钣金、工程机械、造船的工厂。所以柏楚的生意,最终还是跟着制造业开不开工、买不买新设备走。 它在产业链里的位置特别舒服。控制系统大概只占整台设备成本的5%左右,整机厂要压价,一般先找激光器、找钣金件,很少先拿它开刀。而且一套系统用顺了,工人都会操作了,换起来很麻烦,所以它的毛利率能常年维持在七八成。 竞争对手要分两块看。 中低功率这块基本没什么悬念,国内是柏楚一家独大,剩下的份额被维宏股份、奥森迪科这几家分掉。 高功率是硬仗,对手是德国倍福、德国PA、西门子这些外资巨头。柏楚现在在国内高功率市场拿到了四成左右。切割头这块还是普雷茨特这些外资品牌更强,柏楚在追。 所以看柏楚,重点不在那块已经稳住的中低功率,而在于它能在高功率领域从外资手里再抢下多少份额。

引用到 X

DeepSeek一轮融了100亿人民币,这是它冲上市前的最后一块拼图

DeepSeek这轮融资最后定格在大约100亿人民币,约合150亿美元,是中国AI行业历史上数得上号的大单。 有意思的是融资目标是一路涨上来的:谈投资人的过程中,目标从500亿人民币涨到800亿人民币,最后落在了1000亿人民币,说明资方的热情比公司自己预期的还高。 出手的大投资人里有宁德时代和腾讯,这轮融资被外界看作DeepSeek冲击IPO前最重要的一次补血。 DeepSeek去年甩出一款以极低成本对标硅谷顶尖模型性能的产品,一度让全球市场蒸发1万亿美元市值,但一直以来,它手里的钱跟OpenAI、Anthropic这些动辄融资超千亿美元的美国同行没法比。 这轮融资之后,这个差距在缩小,但量级上还是差得远。DeepSeek现在跟竞争对手"月之暗面"一样在筹备IPO,一旦成行,会是中国资本市场近几年最受关注的新股之一。 拿到钱之后,DeepSeek打算更激进地建AI数据中心,开发更多开源模型,9月份甩出的V4.1 Flash模型就直接把竞争对手MiniMax、智谱AI的股价砸了下去。 一张在业内流传的性能-价格对比图,被叫做"DeepSeek死亡区"

引用到 X

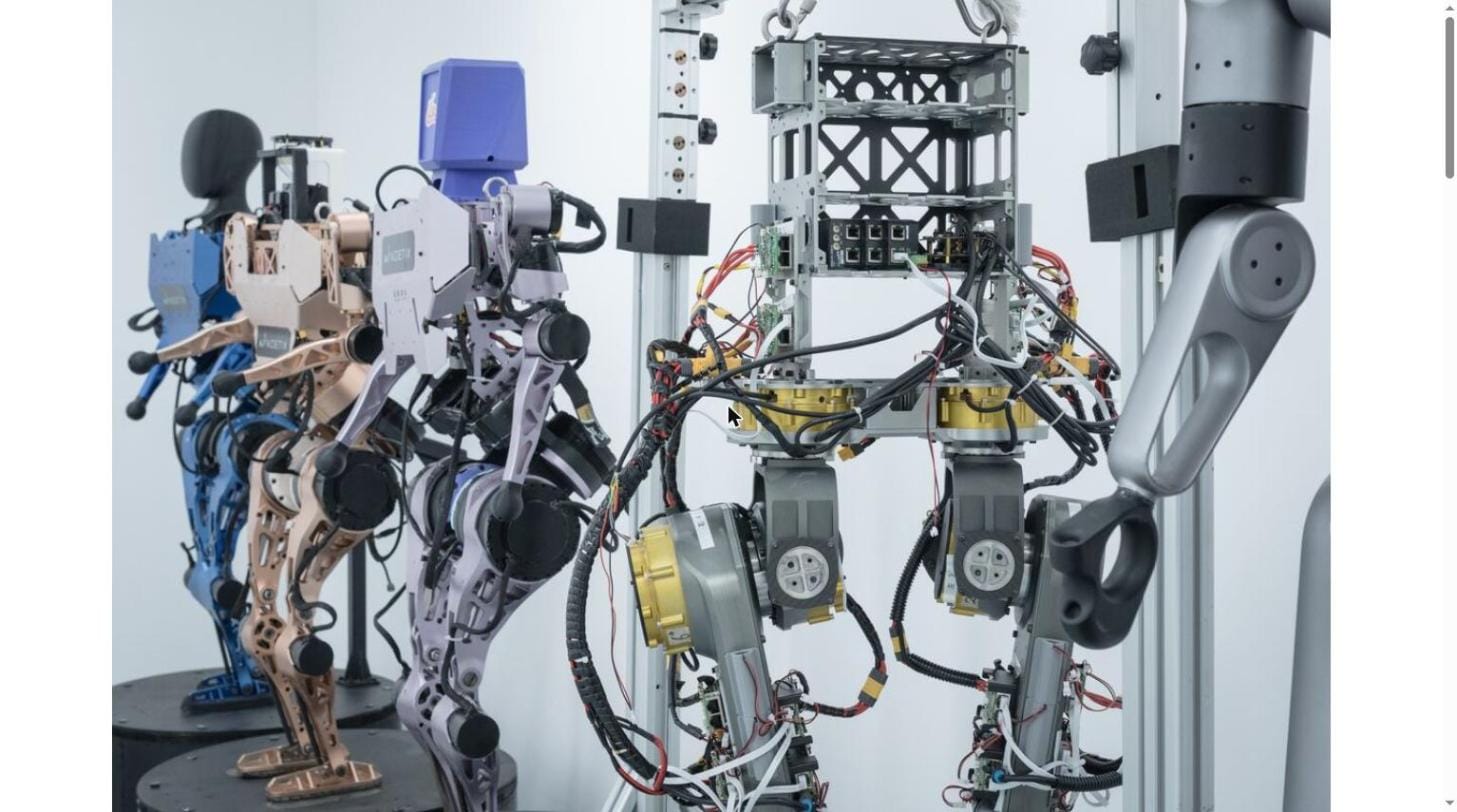
又一家中国人形机器人公司要去香港上市,但前面那家的股价已经腰斩了四成

松延动力(公开名字叫Noetix Robotics)已经悄悄向港交所递交了保密版招股书,这轮IPO最多能融到几亿美元,最快明年就能挂牌。 细节还没定,融资规模和时间都可能变。但能看出来的是,一批中国机器人公司正排队冲击港股,今年港股的IPO市场,被AI产业链上的公司包场了。 松延动力今年3月融过一轮1亿美元(约10亿人民币),领投方是宁德时代旗下的产业投资平台。公司做的是人形机器人,包括能跑能翻跟头的"机械运动员",还有仿生机器人和具身智能产品,应用场景覆盖教育、科研、文旅。 但热闹背后有一盆冷水:行业龙头宇树科技8月在上海上市后,股价已经从高点跌了接近四成,监管层也公开提醒过,扎堆冲人形机器人赛道的公司太多了。 同类公司里,由红杉中国投资的它石智航、阿里巴巴投资的它石机器人(LimX),都在筹划或者已经在推进港股上市,今年港股IPO募资总额已经超过500亿美元。 手里有机器人、港股新股相关仓位的,可以把宇树的股价表现当成一把尺子:资本市场对"人形机器人故事"的热情,正在从讲故事阶段切换到看谁真能做出订单和利润的阶段。 接下来盯一件事:松延动力这单I

引用到 X

今年1月上市到现在涨出来的部分,MiniMax三天就跌没了

MiniMax周四在港股最多跌了7.3%,跌到159.3港元,已经跌破165港元的发行价,等于今年1月上市以来赚的那部分全吐回去了。 它3月份最高涨过650%,算得上是今年港股最风光的AI新股之一。现在风向变了:竞争太激烈、商业化没想象中顺、成本又居高不下,市场情绪一下子转冷。 国内同行DeepSeek在不断推出更便宜的模型,OpenAI和Anthropic这些海外巨头也在降价,MiniMax腹背受敌。 这轮跌势的导火索是10月19日发布的新模型反响平淡,没能提振市场信心。再往前看,6月份MiniMax把自己的旗舰模型M3价格直接砍半,当时股价就跌过一轮。 从650%的涨幅到现在倒贴发行价,MiniMax这半年基本演完了一轮完整的"AI叙事牛熊切换":故事讲得好的时候资金疯抢,一旦发现变现速度跟不上烧钱速度,股价说跌就跌。 手里有中国AI新股仓位的,MiniMax这个案例值得参考:上市首日的涨幅不等于公司真实的竞争力,真正决定股价的是后续模型能不能持续打、价格战打不打得起。 接下来盯一件事:MiniMax下一款旗舰模型的表现和定价策略,能不能稳住市场

引用到 X

收藏到桌面