
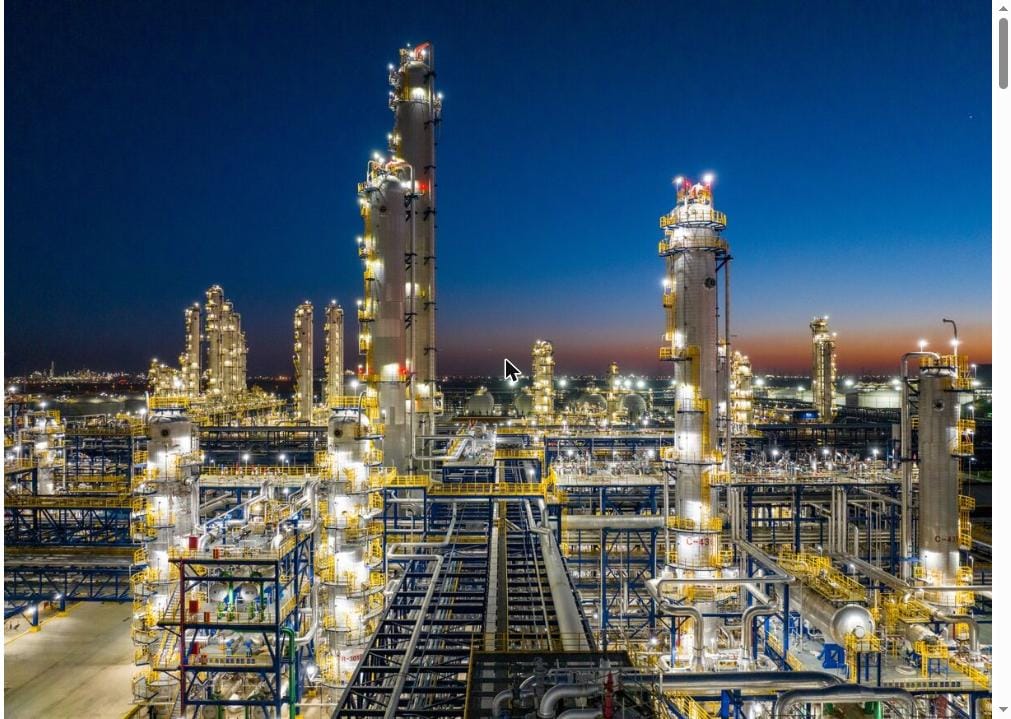
中国这几年因为产能过剩,石化产品一直是囤积如山,这本是个麻烦事,结果美伊战争把中东石油和石脑油供应打乱,这堆库存反倒成了缓冲垫,现在缓冲垫也快见底了。
最紧的是芳烃产业链,往下游数,轮胎橡胶、电气绝缘材料、树脂、塑料瓶这些都跟着紧张。摩根大通说,现在库存基本已经见底,涨价已经传导到了大多数消费品上。
数字上能看出来:中国的出厂价格指数,2月份还是负的,9月份已经冲到5%,涨得比预期快。这些涨价还会通过中国的出口,传到全球下游市场。
高盛的数据更直观:2025年囤积起来的终端化工品库存,现在已经消耗了大约95%。但整体库存按历史水平看还不算低,去库存这个节奏长期看不可持续。
这事最拧巴的地方在于:库存见底的同时,产能过剩的老毛病还在——聚乙烯这类塑料全球新增产能今年要冲到2100万吨,创纪录新高,等于"缺货"和"产能过剩"两件事同时发生。
机构普遍认为,这轮涨价更像短期阵痛,不是基本面反转。四季度要是下游价格涨得不够,炼厂没动力加大开工,裂解装置开工率要到年底才能从目前的79%左右恢复到81%,还是明显低于开战前的88%。
手里有化工、炼化类资产的,可以盯着这轮涨价能撑多久,机构普遍判断难持久,一旦海湾局势缓和或者新产能集中释放,价格大概率会往回走。
接下来盯一件事:中国裂解装置开工率能不能如期回到81%,要是回升速度超预期,说明紧张只是暂时性错配;要是迟迟回不去,说明供应端的麻烦比想象中大。
评论