正在关注

特朗普和沃什,迟早要反目成仇。

正在关注

特朗普和沃什,迟早要反目成仇。

因为特朗普要的,从来不只是一个新主席。他要的是一个肯降息的主席。 任命时,两个人都说要让美国经济更强。坐到各自的位置上才发现,方向盘只有一个,路线却有两条。 特朗普盯着融资成本、股市和选票:利率降下来,企业敢借钱,居民敢买房,政府付息也能逐步减负。 沃什盯着通胀和自己的信誉:刚坐上主席的位置,就被总统一嗓子喊去降息,以后他说的话,债券市场还信不信? 一个嫌刹车踩得太重,一个怕松脚以后车撞墙。 美国8月新增非农就业16.2万人,失业率维持4.1%。华尔街一看:就业还撑得住,美联储不用急着降息,甚至可能加息。 特朗普一看:怎么换了个人,利率还是降不下来? 于是,狠话来了:美联储不降息,就停止与那些对美顺差国做生意。 这场面像什么?就表明要准备想沃什开炮了?沃什离鲍威尔的结局不远了,这。。。。。。翻脸真快,没有真正的朋友,只有真正的共同利益。 两个人在驾驶室里争方向盘,特朗普转头冲车外喊:他再不松刹车,你们谁都别上车了! 问题是,贸易伙伴不负责美联储投票。真限制进口,
By 九一董哥
非农16.2万,我昨天说弱是大概率,搞错了?

正在关注

非农16.2万,我昨天说弱是大概率,搞错了?

预期5.5万,打出来16.2万,私营部门12.7万对预期5万。我那套供给收缩的逻辑今天被打掉一半——参与率从61.4%跳到61.6%,本土劳动力在回流补位,补位的速度我低估了。移民每月净流出5.5万还在,但这个月它没说了算。 核心的核心:沃什卡的是PCE,就业只是烟雾。今天这份数据里,时薪同比3.1%,比上月还降了0.1个点,环比0.3%平预期。就业量爆表,工资在降温——16.2万人里通胀含量其实很低。 所以9月加息锁死了,标普挨打,AI算力和创新药这些长久期先趴下,这些都对。但这是预期杀,逻辑没死。工资端不恶化,通胀就还是那个唯一的裁判。

By 九一董哥
科创跌30%后,依然是泡沫?

正在关注

科创跌30%后,依然是泡沫?

昨天两市成交1.76万亿、连续缩量,今天放大到2.05万亿——缩量阴跌是没人买,放量高开低走是有人在借拉高出货。 跌的是硬科技,涨的是农业、白酒、地产这类防御和低位板块,这已经是近两周第三次同样的剧本了(8月28日那次科创50跌1.85%、资金转向防御、农业化工大涨,结构一模一样)。这不是恐慌,是机构有纪律地调仓。 9月4日A股三大指数高开,创业板指盘中一度涨超1%,上午超4100只个股上涨,但下午完全翻转:收盘沪指跌0.30%,深成指跌0.79%,创业板指跌0.78%,科创综指、科创50均跌超2%, 7月9日冲顶那天,科创50市盈率达到241.69倍,处于99.71%的历史分位,而这个指数的历史PE中位数只有45倍左右、均值76倍(理杏仁口径)。241倍对45倍中位数,说泡沫没有任何问题。 即便按PEG视角、把未来两年高增速全算进去,6月下旬就有机构指出科创50 PE 225倍、PB 9.43倍,

By 九一董哥
特斯拉机器人量产前夕,关节龙头涨停,市场在赌什么?

正在关注

特斯拉机器人量产前夕,关节龙头涨停,市场在赌什么?

Optimus V3是现在机器人板块的定价锚。 市场预期V3在9月周产冲1000台、年底周产2000到2500台,远期产线按年产100万台规划,人形机器人开始从发布会产品变成流水线产品。 人形机器人身上最值钱的机械部件又是关节,旋转关节要减速器,线性关节要丝杠,两样加起来占整机成本30%左右。 V3量产预期一起来,第一时间被关注的,是哪些能批量做关节减速器的公司。 所以双环传动终止了IPO后,今天还涨停了。 它本身是齿轮,全球乘用车齿轮龙头,特斯拉本来就是它的客户,精密齿轮的加工能力和减速器是同一套功底。 昨晚公告原计划把环动分拆去科创板,现在终止了。 它的子公司环动科技是国产RV减速器做到头部的公司。最值钱的资产要拆出去单独上市,母公司持股被摊薄,A股一贯给控股型母公司打折。现在不拆了,环动的利润和成长性都留在报表里。 管理层的意思,这块资产现在拆出去卖不上价,我留着。 接下来要看9月Optimus周产1000台能不能兑现。如果能兑现,双环这类关节公司就开始从预期转变业绩。

By 九一董哥
巴菲特投资电网?美国电力短缺真要命!

正在关注

巴菲特投资电网?美国电力短缺真要命!

ABel 说压根不缺电,是特朗普自己把自己搞死了。8月26日,特朗普签订了行政命令,电网设备禁止进口,这不像我们需要中国的稀土,求之不得,结果,哈哈,反而我们自己卡自己脖子,不要中国的变压器、逆变器什么的,这不是和自己绝食查不多吗? 他的原话是:能源会是约束,但电我们能造出来,问题是场址准备好、真正能供上数据中心,要多久。他说的约束是并网和时间,跟发电能力是两回事。这两件事,对应的是完全不同的一批公司。 美国并网排队里躺着 1312GW 发电 + 749GW 储能,其中天然气 253GW,光伏 773GW。2025年建成的项目,从提交申请到投运的中位数超过5年。更狠的是,549GW 已经拿到并网协议、还没开工。2000–2020年提交的项目,最后只有13%投运,75%撤了。 电源根本不缺,缺的是把它接进去的那套东西。就是电网设备,中国的电网设备龙头老大是谁? 我没说思源电器、

By 九一董哥
越打仗,石油会不会越便宜?

正在关注

越打仗,石油会不会越便宜?

海峡供应减少,其他渠道供应暴增,而需要不变,叠加新能源继续替代,原油价格会回到65? 神逻辑? 花旗:维持2026年第四季度布伦特油价预测为70美元/桶,2027年为65美元/桶,因霍尔木兹海峡的重新开放将导致石油供应过剩幅度超过冲突前水平。 日本开始用氢能源替代?中国大力发展新能源。 这样,原油会不会跌到,50,40,?

By 九一董哥
美国越制裁中国,为什么最后反而变成了“美国+1”?

正在关注

美国越制裁中国,为什么最后反而变成了“美国+1”?

美国会不会对中国商品转口实施“二级制裁”? 我的判断是:不是会不会,而是已经开始了,而且下一步还会升级。 但最有意思的地方恰恰在这里——美国越想把中国制造挡在门外,中国供应链反而越容易变成一种新的形态: 中国+越南、中国+墨西哥、中国+东南亚,最终形成“美国+1”。 这可能是未来几年中国制造业非常重要的一条投资主线。 一、美国的“二级制裁”其实已经来了 严格来说,“二级制裁”通常指金融制裁,比如美国现在威胁对继续与伊朗交易的第三国企业、银行实施制裁。 但在贸易领域,美国正在建立一套非常类似的机制。 现行美国规则已经规定:如果CBP认定某件商品通过第三国转运是为了逃避美国关税,可以直接征收40%的额外关税,同时处罚进口商;美国政府还要求定期公布涉嫌规避关税的国家和具体生产设施。 8月份白宫进一步估算,美国每年因为第三国转运少收约190亿—260亿美元关税,并明确表示其中很大部分与中国商品有关。 与此同时,美国正在利用301调查,把打击范围从中国扩大到越南、墨西哥、马来西亚、泰国、韩国、台湾等经济体;USMCA重新谈判中,美国也已经公开提出要解决第三国“

By 九一董哥
自动驾驶,可能还没到真正重仓的时候。

正在关注

自动驾驶,可能还没到真正重仓的时候。

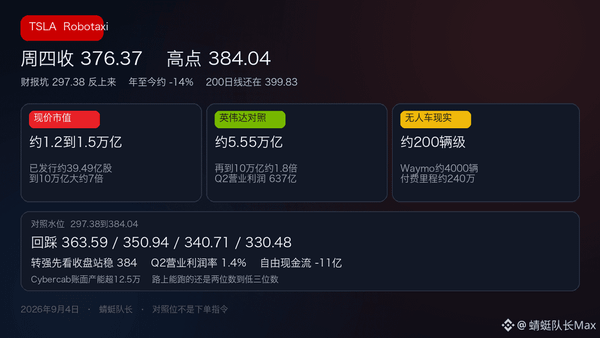
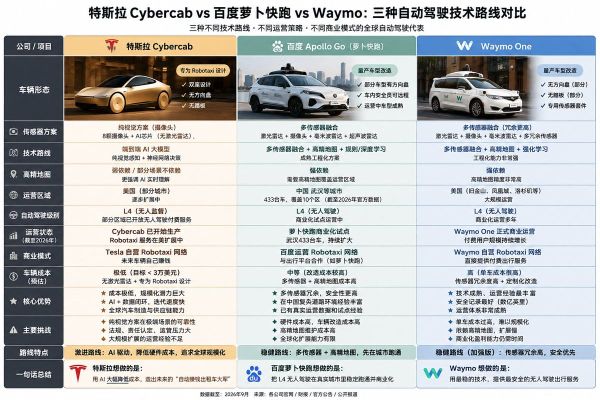
今晚特斯拉Cybercab发布会很热,但摩根士丹利把标准说得很清楚:市场要看的不是“车出来了”,而是无监督Robotaxi能不能规模化收费运营。 25—50辆只是第一道门槛,5—10辆更像展示,不叫商业化。 真正决定特斯拉下一轮估值重构的,是三个数字:车队规模、付费订单、单位经济模型。 现在最大的问题不是技术能不能跑,而是监管、远程接管、安全责任和规模复制能不能同时跑通。 所以今晚如果只是Cybercab亮相,意义有限;如果未来几周车队持续扩张,才是真正的信号。 自动驾驶故事很大,但现在可能仍然是验证期,不是收获期。

By 九一董哥
对中国股市下半年保持极度谨慎

正在关注

对中国股市下半年保持极度谨慎

单季度看,二季度归母净利润同比增长24.87%,较一季度提高16.22个百分点。看起来很不错,但感到哪里很不对? 结构问题,半导体归母净利润增速538.3%,科创板整体增速438.45%,加上保险利润增78.1%、券商增48.6%这种牛市自我强化的金融利润,撑起了总量;而内需消费和地产仍偏弱,房地产盈利同比降幅仍较大。 这就是涨了指数不涨个股的原因。 接下来,大概会出现的: 一是全球AI资本开支预期逆转; 二是居民资金入市的正反馈中断; 三是中美出现超预期摩擦。 今年做错方向的人亏钱,做对方向的人翻倍,这两件事同时发生。 当前市场共识是震荡整固后向上,向上的动能做哪里?我一个也没找到。Q2盈利增速中不可持续的成分(金融+低基数)、AI链三季报环比动能会变差、美股加息还是不加息,AI增速已经放缓。 也许我做空了,希望不是跌,哈哈哈哈。

By 九一董哥
A股谁是下一个Snowflake?

正在关注

A股谁是下一个Snowflake?

戴尔大涨15.8%,单季接了609亿美元AI服务器订单,手里压着950亿backlog,不接新单了,光交货都要干一年多。 之前市场怕AI替人干活,企业裁人、砍软件账号,软件是AI的受害者,所以软件股杀了一年估值。 Snowflake给了完全相反的答案。 收入增速30%→34%→37%,连续三个季度加速,老客户不算新增,自己就多花26%。 为什么? 它按用量收费,不按人头收费。Agent不用登账号,但它要疯狂查数据,跑计算。人被替代了,电表转得更快了。 AI不是无差别杀软件,杀的是按人头收费的,受益的是按用量收费的。 美股闭环传到软件层了,企业用AI赚到钱的证据,目前还没有在财报体现。 但顺着刚才的逻辑,Agent要干活,得先摸到企业的账、订单、库存,这些数据在ERP里。 A股用友管着几十万家企业的账本,Agent绕不开,位置天然是那个电表。 差别在收费模,看能不能从卖软件改成按用量收钱,这一步迈不出去,故事只能是故事。

By 九一董哥
日本会出现债务危机吗?会导致全球股市暴跌?

正在关注

日本会出现债务危机吗?会导致全球股市暴跌?

日本财政确实在恶化,30年期已经4.15%、10年期昨天刚破3%。 2026年度预算:税收83.7万亿,纯利息占税收约15.6%。 危机并没有爆发,为什么? 欠债260%的国家为什么不倒?因为债主是它自己 先说大家最容易被吓到的数字:日本政府欠了1145万亿日元,是它一年GDP的2.6倍,全世界最高。 听起来明天就要完蛋对吧? 问题来了:这钱欠谁的? 九成以上欠自己国民的,其中接近一半,欠的是日本央行——央行是谁?政府自己开的印钞机。 左口袋欠右口袋的钱,你见过谁因为这个破产? 再看利息。今年日本政府付利息13万亿日元,确实是历史新高。 但很多人不告诉你另一半:日本政府今年收税83.7万亿,也是历史新高,六年前才60万亿出头。 利息在涨,收入涨得更快,政府还不起债的国家,最后都不是赖账,是印钱。印钱的结果是什么?货币贬值,物价上涨。 日元这几年跌成什么样,去过日本旅游的人都有体感——以前觉得贵的东西,现在中国人去了随便买。 爽的是游客,

By 九一董哥
博通指引恰恰说明了风险,而不是成长

正在关注

博通指引恰恰说明了风险,而不是成长

2028年AI收入2300亿,市场当成AI需求的铁证,我看到的是相反的东西:这份指引恰恰说明ROI还没被验证。 博通订单排到2028年,供不应求,说明AI资本开支根本不是泡沫。 博通的收入是谁的成本?是谷歌、Meta、Anthropic、OpenAI的资本开支。上游卖铲子的赚翻,从来不能证明挖矿的能回本。2000年思科崩盘前一年,订单和指引比这还漂亮。 真正该看的是另一段话,大部分人跳过去了。 博通最大的客户,买芯片的钱是借来的。 2027年Anthropic将取代谷歌成为博通第一大客户,明年拿5吉瓦,后年10吉瓦。但Anthropic自己付不起这个钱——博通拉着阿波罗和黑石搭了融资机制,帮客户借钱买自己的芯片,规模数千亿美元。 这个结构25年前有个名字,叫vendor financing。朗讯、北电当年就是垫资给运营商买自己的设备,财报连续超预期,直到运营商还不起钱。 当客户的购买力靠加杠杆而不是靠自己的收入,卖方的订单就不等于买方的回报。 博通的客户要拆成两半看,一半是真金白银,一半是融资滚动。 谷歌、Meta这一半没问题,capex用经营现金流付,广告收入实打实

By 九一董哥