科创跌30%后,依然是泡沫?

昨天两市成交1.76万亿、连续缩量,今天放大到2.05万亿——缩量阴跌是没人买,放量高开低走是有人在借拉高出货。
跌的是硬科技,涨的是农业、白酒、地产这类防御和低位板块,这已经是近两周第三次同样的剧本了(8月28日那次科创50跌1.85%、资金转向防御、农业化工大涨,结构一模一样)。这不是恐慌,是机构有纪律地调仓。
9月4日A股三大指数高开,创业板指盘中一度涨超1%,上午超4100只个股上涨,但下午完全翻转:收盘沪指跌0.30%,深成指跌0.79%,创业板指跌0.78%,科创综指、科创50均跌超2%,
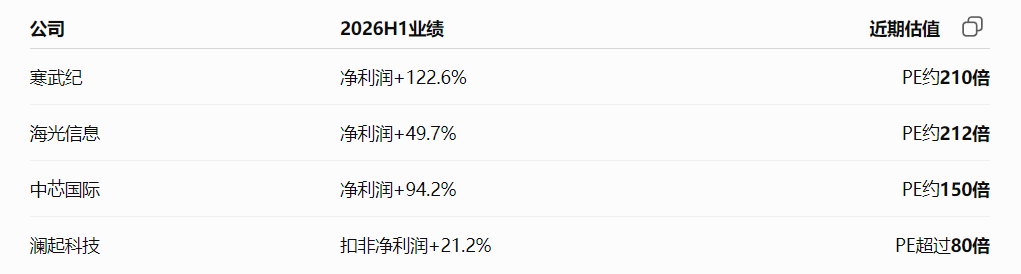
7月9日冲顶那天,科创50市盈率达到241.69倍,处于99.71%的历史分位,而这个指数的历史PE中位数只有45倍左右、均值76倍(理杏仁口径)。241倍对45倍中位数,说泡沫没有任何问题。
即便按PEG视角、把未来两年高增速全算进去,6月下旬就有机构指出科创50 PE 225倍、PB 9.43倍,处于近年最高水平,PEG视角下明显偏贵——意思是估值透支的不是今年的业绩,是后年的。
如果按照76倍的估值,科创需要还跌多少?答案?50%
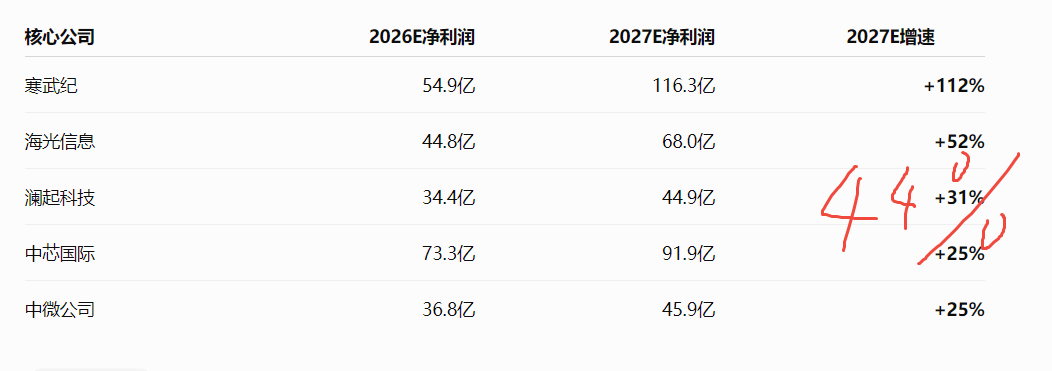
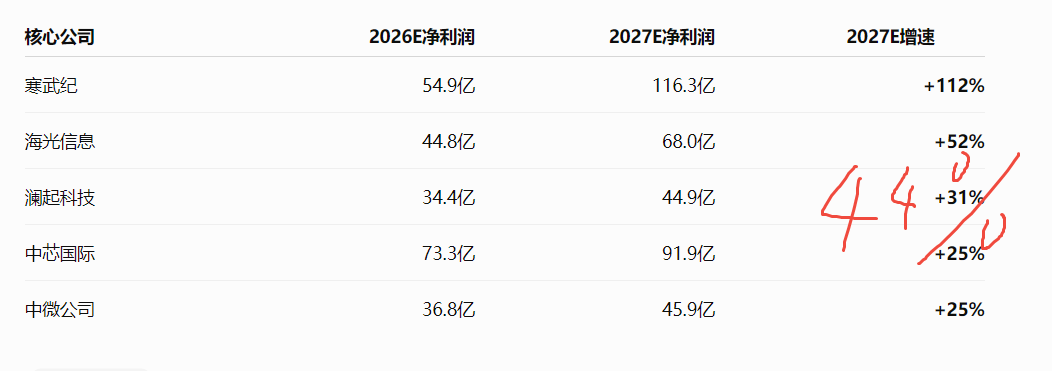
如果按照2027年真实的44倍计算,这是最乐观的,跌多少?
答案:
68.
哪怕2027年业绩继续高增长,仅靠盈利增长也很难把现在的估值消化到44倍,必须伴随非常明显的价格回撤。