跳到正文
海博社 Hyboox

董哥Live

董哥Live

10:15:20,10月20日(周二) 机构重仓股都是一地鸡毛,赛轮轮胎、巨人网络、蔚蓝锂芯、涛涛车业、思源电气、豪迈科技?10月13日SpaceX在美国能源部官网提交了对于14421号禁令的公开回复意见信,主要诉求: 1.不管电压等级多少,不禁止本地部署的变压器进口; 2.与电网相接的电网设备电压等级限制建议参考NERC提升至100KV; 3.禁令增加既往豁免原则

引用到 X

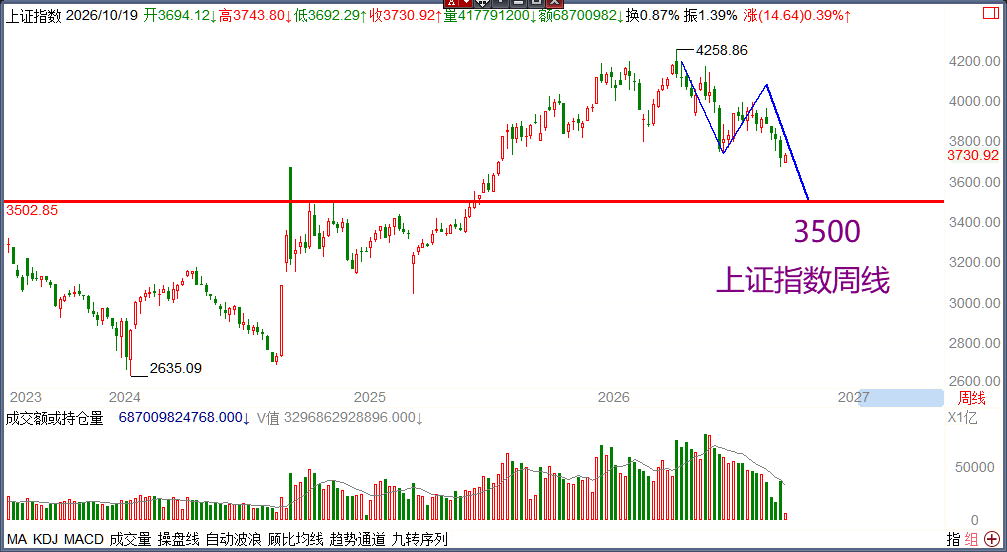
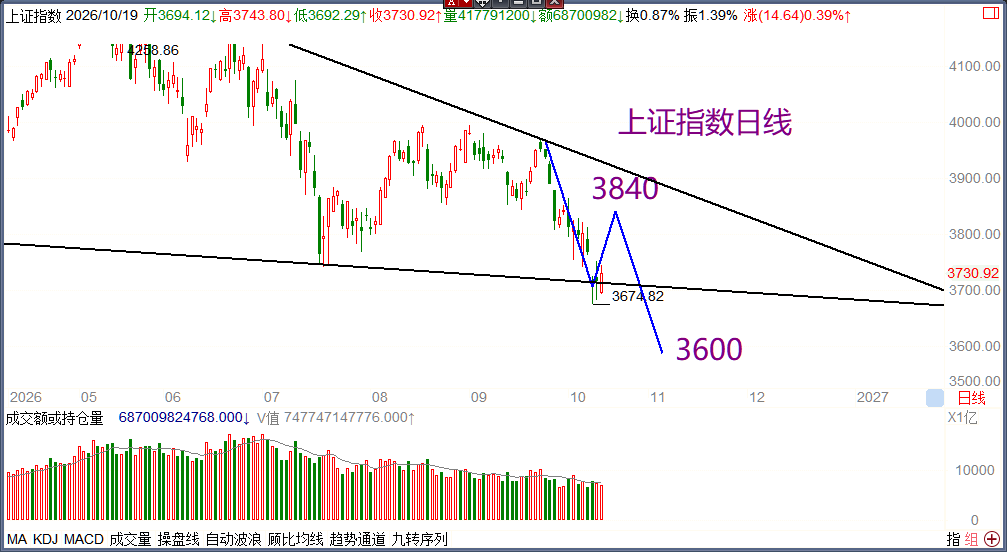
9:07:18,10月20日(周二) 周线:上证指数可能会调整到3500点,主要是看五种全回,昨天GDP和盘后护盘的消息算是稍微超过预期,短期日线可能震荡反弹 日线:指数可能反弹到3840前后,这个时候就看重大会议慰问情况,总体上年末两个月的行情不要太乐观,关注3600点 今天:预计指数收十字星,可能在3750前后震荡,科技AI反弹,最近总体成交量不够,没有反转的预期。

9:07:18,10月20日(周二) 周线:上证指数可能会调
来自 hyboox.com
引用到 X

思源电气单日涨6%:市场还在吵美国禁令,该看的是毛利率

10月19日,思源电气收于125.10元,涨5.99%。同一天沪深300只涨0.09%,申万电力设备还跌了0.69%。盘面给的理由是大摩预计美国数据中心供电缺口约77GW,电网设备集体反弹,思源是弹性最大的那一只。市场把这一天读成"被美国禁令错杀的出海股开始修复"。我们的读法不同。美国在思源收入里占比很小;股价从高点跌掉近一半,更主要的原因是上半年利润只增长13%,赚钱最多的海外产品没有按时确认收入。北美订单的热闹是真的,钱要等海外GIS和变压器确收才进利润表。 5天后的三季报,是这批货确收的第一个季度,也是第一次对答案。 这次涨幅里,大部分是板块β。电网设备ETF当天涨2.56%,思源多出来的三个多点,来自它跌得最深、北美标签最重。主力资金净流入约9400万元,换手只有2.27%,更像三季报前的卡位和空头回补,当天没有任何公司公告。雪球讨论区的主流情绪仍很悲观,不少人认为它还要再跌一截。共识依然把它当成地缘政治的受害者。 瑞银9月的行业降级,最能代表这种共识。它认为全球变压器短缺缓解得比预期快,出口商到2028—2029年会面临份额和利润率压力。再加上8月27日美国行政令把69千

引用到 X

浙江鼎力:汇率吃掉的利润会回来,三季报决定它值13倍还是20倍

市场把上半年归母净利润同比下滑5.95%读成增长停滞,股价近20个交易日跌了约8.5%,按东吴证券的2026年预测只给13倍PE。我们的看法是主营已经在修复,拖累利润的是汇率。10月30日的三季报会第一次把这两件事拆开摆在市场面前,所以现在是做功课的时候,还没到下注的时候。 先拆账。上半年营收54.14亿元,同比增长24.86%,利润却倒退,差额几乎全在财务费用。汇兑从去年同期收益2.20亿元变成损失2.85亿元,一进一出5亿多元,相当于上半年利润的一半。东吴证券测算,剔除汇兑影响后,归母净利润同比约增48%。人民币上半年对美元升值约2.8%,三季度只升了1.18%,公司在10月13日的业绩会上又表示会用远期结售汇和掉期锁汇,所以三季度的汇兑拖累大概率小于上半年。 市场把汇兑亏损读成增长停滞,毛利率的同比下滑在二季度已经停住。上半年综合毛利率32.97%,同比下降2.78个点,但降幅几乎全在一季度。二季度单季毛利率32.27%,同比反而微升0.28个点。只有一个季度的数据,结论还不算稳,我们对此有一定把握,但不满。 量的方向比价清楚。行业协会10月16日公布的数据显示,9月升降工

引用到 X

杰克两天涨17%:机器人是故事,整厂成套和毛利率才是账本

10月19日机器人板块集体拉升,杰克科技涨停收在34.46元,今天早盘再涨6%以上,两个交易日累计涨了约17%。同一时段上证指数小幅下跌,两只机器人ETF只涨1.6%到2.2%,杰克跑出了明显超额。点火的是10月14日见报的消息:旗下艾图的缝制机器人工厂在台州投产,规划年产能1万台,月底开全球发布会。 我们和盘面看法相反。这两天的涨幅几乎全记在机器人账上,可今明两年决定利润的仍是缝纫机。 股价在为机器人涨,利润得靠缝纫机毛利率修回来。 机器人的账不难算。公开订单是8月签下的200台,单价没披露,就算每台几十万元,也就一亿上下,放进机构一致预期七十多亿的全年收入里不到2%。艾图自己披露的效率是部分场景达到人工的50%以上,工厂老板肯不肯按"一台顶两三个人"付钱,还没有数据。 利润这边的账更扎眼。2026年上半年营收增长16.24%,归母净利润只增3.01%,扣非只增1.06%,收入跑在前面,利润没跟上。二季度毛利率32.43%,同比掉了3.09个点,人民币升值加上成本,把3月中旬全线提价10%的效果吃掉了。按七十多亿收入算,毛利率每少一个点,税前就少赚七千多万。 主业底子还在。

引用到 X

豪迈科技跌回19倍:汇损背锅,燃机铸件缺口还没变成毛利

10月19日豪迈科技涨2.44%,收38.60元,领涨燃气轮机板块。8月底中报出来单日跌7.47%,之后一路磨到38元附近,市盈率(TTM)压到19.2倍。卖方口径很一致:上半年利润降5.28%,是汇损和扩产拖累,熬过去就修复。 我们只同意一半。 上半年财务费用从-0.73亿变成+0.99亿,差出1.72亿,比利润总额少掉的1.25亿还多,汇损确实背了锅。可把汇兑还原,利润总额也只增长3%左右,同期收入涨了14%。差额被人工和毛利吃掉了:付给员工的现金涨了近29%,大型零部件毛利率掉了4.36个点,只剩19.94%。 汇损抹掉的是1.7亿,抹不掉的是燃机铸件满产却不涨价。 这很反常。GE Vernova二季度燃气设备在手加预留订单到了116GW,三巨头的供应商高度重叠,扩产先卡零部件。豪迈这块订单饱满、产线满负荷,上半年收入只涨3.42%,量被自己的产能锁死,卖方市场的红利还没进价格。人先招、厂先建,收入等新产能投产才跟上。合同负债比年初多44%、存货多16%,都指向成本前置,这个判断我们有一定把握。 最难回答的质疑是:主机厂最缺铸件,豪迈为什么涨不了价?长协定价和客户集中都

引用到 X

移远通信利润翻倍,毛利修复里有多少是存储库存在赚钱

10 月 19 日盘后,移远通信交出三季报。单季营收 85.39 亿元,同比增 34.89%;归母净利 6.09 亿元,同比翻了一倍多;毛利率冲到 24.32%,比二季度高出 4.3 个点。市场的第一反应是,模组龙头终于从价格战里爬出来了,按三季度年化,PE 还不到 12 倍。 我们的看法要谨慎得多。 三季度营收环比只增长了 0.34%,卖出去的东西几乎没变多。利润比二季度多出约 1.5 亿元,基本都来自毛利率。同一个季度,存货从 6 月末的 77.8 亿元涨到 103 亿元左右,单季经营现金流流出约 14.9 亿元,账上货币资金比年初少了近一半。公司自己说过,去年四季度到今年一季度,存储涨价没能及时转嫁,之后一边提价一边加大备货。 几件事放在一起看,三季度的高毛利,有相当一部分是低价囤的存储在涨价周期里变现。这部分钱是真金白银,但它跟着存储价格走,跟模组生意本身的竞争力关系不大。我们对此有一定把握,证据是间接的:毛利率从一季度约 17%,到二季度 20%,再到三季度

引用到 X

出海大车只涨5%:安徽合力的锂电替代卡在哪

工程机械工业协会公布9月叉车销量15.18万台,同比增16.4%,出口增24.8%。安徽合力今天早盘小幅翻红,但近20个交易日已跌了一成,市值约135亿,滚动市盈率12.5倍。市场的读法是行业还热、龙头跌出了高股息的便宜价,我们看法相反:合力多卖的是便宜车,真正赚钱的大车9月已经不增长,12倍PE算不上便宜。 剔掉仓储小车,账就变了。9月不含电动步行式仓储车的叉车卖了5.10万台,同比降0.36%,国内降3.72%,出口只增5.21%,前9个月这个口径的出口还在增18%。16%的增速主要靠低单价的小搬运车撑着,平衡重、前移式这些高单价车型已经停住,大概率成立。 合力的报表早有同样痕迹。上半年整机销量25.8万台,增22%,收入只增12.11%,每台车摊到的收入从约4.7万元降到约4.3万元。车越卖越多、越卖越便宜,归母净利润6.72亿元反降17.8%,二季度单季降28%。 最有力的反驳是汇兑,一季度汇兑从去年赚0.78亿变成亏0.69亿。可杭叉面对同一套汇率,上半年收入101亿、净利润12.15亿,还增长8.9%,毛利率24.91%,合力只有22.86%。收入多出10亿,利润只有

引用到 X

近零碳电炉投产股价反跌,中信特钢真正的底牌是两高一特

中信特钢旗下靖江特钢的近零碳排电炉示范项目投产。两天后,股价反而跌了2.62%,收在13元。到10月19日,它的滚动市盈率是11.06倍,落在十年里15.2%的分位。市场的态度很明确:这是一条ESG新闻,估值照旧按钢铁周期股给。 我们认为市场看错了地方。电炉的利润是两三年后的事,决定它未来一年估值的,是公司自己的资本结构和一张跑赢行业的利润表。 先看利润表。今年上半年,黑色金属冶炼行业利润同比下降25%,中信特钢净利润却增长6.85%,扣非增长6.18%。行业在亏钱,它在多赚。多赚的钱来自结构:两高一特产品销量增长55%,毛利率提高0.4个百分点到14.77%。卖的吨数没怎么变,卖的东西变贵了。 再看资本结构。公司有一笔约50亿元的可转债,7月转股价从21.78元下修到13.89元,分红后又调到13.69元。三季度只转股428股,因为股价一直在转股价下面,没有人愿意转。这50亿最后只有两条路,要么变成股本,要么拿现金还。下修要承担大约7%的摊薄,持股75%的大股东摊得最多,它还是选择了下修。 转股价降到13.69元,等于中信系公开表态:它比谁都希望股价涨上去。 最强的反对意见

引用到 X

村田一周跌13%,它停掉的料号毛利不到5%

10月9日村田收在7970日元,10月16日跌到6900日元,一周跌了13%。可它的生意没变坏:截至6月的季度营收5023亿日元,增长20.7%,创单季纪录,营业利润985亿日元,增长60%;电容器销售额2825亿日元,增长30%,数据中心相关销售697亿日元,增长81%。 村田停产的是毛利不到5%的料号,它在用三年时间把产能换成AI高容产品。9月10日的停产通知覆盖GRM、GCM等九个系列的部分规格,接单到2028年,最后出货在2029年。公司还计划在2028财年前把AI服务器用MLCC产能提高两成,新的出云工厂2027年投产。 MLCC是村田的核心,它像芯片旁边的“蓄水池”:GPU一瞬间要几百安培的电流,电源模块来不及反应,旁边几百颗MLCC先放电顶上。AI服务器从22微法升级到47和100微法,层数更多,介质更薄,做得出来的厂商只有日韩几家。上游是钛酸钡粉、镍粉和设备,下游是英伟达、云厂商自研芯片的服务器板和汽车电子,村田在最高端那一层。 供需紧到什么程度?高端料号交期从8到10周拉长到20到26周以上,公司高管公开说AI需求至少延续到2028年。村田3月对AI服务器和高端

引用到 X

10:59:56,10月19日(周一) 看了一下刚公布的经济

lock-110:59:56,10月19日(周一) 看了一下刚公布的经济

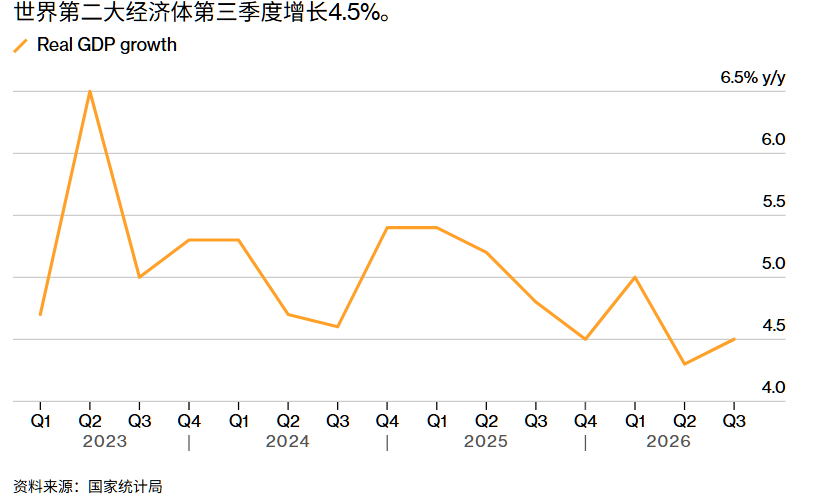
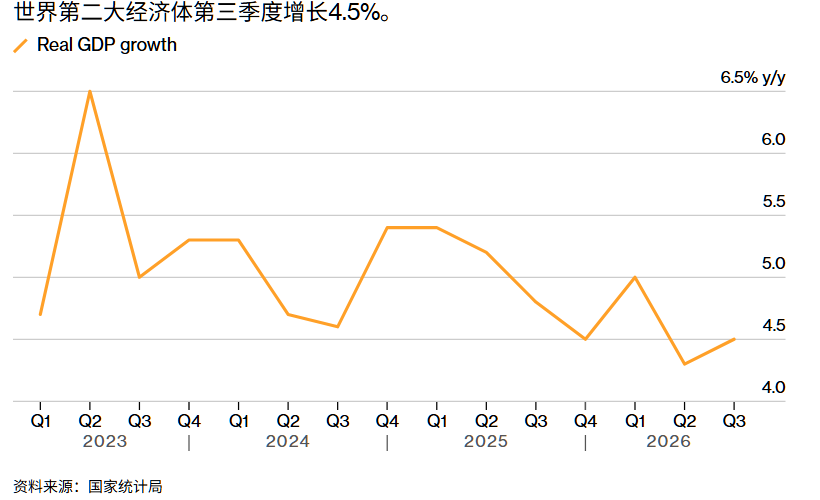
10:59:56,10月19日(周一) 看了一下刚公布的经济数据,gdp,比预期的好一点,可能不会出台刺激政策,或较小刺激。 一季度增长5.0%,二季度4.3%,三季度4.5%,三季度环比增长1.2%,这数据你自己想想 典型的K型经济,生产和出口很强,内需很弱,1—8月固定资产投资同比下降7.2%,民间投资下降10.1%。这是非常罕见的负增长    第一,居民收入跑输GDP。**实际收入4.4%低于GDP 4.6% 城镇尤其明显:实际收入3.6%,实际消费只有2.1%。

引用到 X

10:29:43,10月19日(周一) 今天的GDP公布,消费和地产还是不咋地,生产制造芯片方面不错,出口支撑经济。  今天基地屁超过预期,主要还是对制造生产端进行了财政刺激,经济复苏脆弱,不能加很,年底要看11月高层如何定调明年的经济。

10:29:43,10月19日(周一) 今天的GDP公布,消
来自 hyboox.com
引用到 X

收藏到桌面