正在关注

AI最大的风险,也许不是泡沫,而是这个泡沫活得太久。

正在关注

AI最大的风险,也许不是泡沫,而是这个泡沫活得太久。

我经常把今天的AI和当年的中国房地产相比。 房地产从2005年前后就不断有人唱空:房价太高、杠杆太大、泡沫迟早破。很多判断都对,但房价又涨了十几年。 为什么? 泡沫不是因为贵而破,而是因为赚不到钱才破。 房地产疯狂的时候,资产回报远高于贷款利率。只要赚20%的生意还能借到5%的钱,加息几个点,很难阻止资本继续涌入。 结果就是房地产吸走银行资金、居民储蓄和社会资源,自己越来越繁荣,消费和很多实体行业反而越来越弱。 今天的AI正在出现类似现象。 前段时间,连RTX 5090这样的民用显卡,部分市场租价都曾接近1美元/小时。即使租价已经回落,只要利用率够高,算力投资的潜在回报仍然很诱人。 所以,美联储4%、5%的利率,真能阻止AI投资吗? 只要AI资本回报率还在20%、30%,很难。 更重要的是,AI的需求可能比房地产更硬。 房子太贵可以不买,AI越来越便宜以后,企业却很难不用。 最有意思的是,很多AI空头每天都在用AI寻找证据,证明AI没有需求。 所以我不太关心AI是不是泡沫,我只关心三个数字: 算力租金、利用率、
By 九一董哥
中美贸易制裁又来了?

正在关注

中美贸易制裁又来了?

贝森特在G20财长会前说,世界不允许中国有1.2万亿美元顺差,G20要重新审视对华贸易条款。 这句话背后是什么? 今年USTR对16个经济体301调查,1.2万亿写在立案文件里。他在G20前再喊一遍,是在给裁定造势。301自主调查法定上限12个月,最晚2027年3月11日出结果,5月听证已经开完了。 也就是说,裁定随时会落地。这是今年年底前要关注的,现在几乎没人在跟。 调查点了21个行业:钢铁、铝、汽车、电池、化工、电子、玻璃、机床、机械、有色、造纸、塑料、机器人、卫星、半导体、船舶、光伏组件、水泥等等。 但被点名和真有敞口,是两码事。 这份名单是按产能过剩划的,不是按卖了多少给美国划的。决定错杀的,是对美直接收入占比。 机会在,被点名,但基本不是美国市场的。 结合中报业绩,以及三季度预期。 只有船舶(中国船舶、中船防务)

By 九一董哥
思源电气到目前这个位置,是不是机会?

正在关注

思源电气到目前这个位置,是不是机会?

美国14420号行政令,8月26日签的,管的是主干电网设备,变压器、高压断路器、逆变器、储能,具体细则要到12月底才出。 这事也发酵了好几天,目前市场认为北美故事结束了。 但有个更重要的,是思源的海外收入情况。2025年上半年,28.6亿,同比增长88.95%。2025年全年,58.03亿,同比增长85.84%。2026年上半年,31.83亿。涨了多少?增长11.22%。 市场的解释是航运紧张,卡住中东交付、会计准则变化让部分合同确收时点后移、国内风光装机基数太高。说白了,就是货发不出去、钱还没确认,订单没丢。 订单还在50%–60%增长,合同负债38.29亿,比年初多了28.63%。二季度毛利率31.56%,环比上升2.61%,连着两个季度环比改善。 思源的机会在三季报,Q3海外收入补回来,

By 九一董哥
保利万科今天高开低走,很多人说房地产新政不行。

正在关注

保利万科今天高开低走,很多人说房地产新政不行。

我认为刚好反过来,这是龙头出清前,最后一段苦日子。 市场共识是现房销售,按揭要等竣工备案才放款,以前是封顶放款。以前是卖房融资,现在是卖房收款,预售这个无息负债没了。保利上半年归母净利率只有1.9%,周转率再降一档,ROE还剩什么?市场在换估值方法。 港股融创涨14.8%、碧桂园涨14.7%、万科8%,越差涨得越多,买的是违约概率下降。万科一年内到期有息负债1788.6亿,账上现金590.5亿,半年报里写了持续经营重大不确定性。 长期看,新出让土地优先现房,只罚还在拿地的公司,保利7月在杭州溢价26.68%拿地,它现在最痛。反过来想,一个连预售都做不了、拿不到主办银行的中小房企,凭什么活下去? 供给出清加快,活下来的龙头拿份额,房价有支撑,但不会大涨,虽然大家短期压力下来,但整体负担是增大。 这波先出局的是谁,还在拿地的,还是已经躺平的?

By 九一董哥
聊聊翻10倍的易中天还值得投资吗?

正在关注

聊聊翻10倍的易中天还值得投资吗?

易中天是新易盛、中际旭创、天孚通信3个股票。 中报归母先看看, 中际旭创 136.51亿,同比 +241.7%;营收417.78亿,+182.49% 新易盛 75.29亿,+90.98%;营收 +100.34% 天孚通信 12.04亿,+33.92% 中际旭创:65到1416,PE40多。上半年净利136亿,下半年需要160亿,这个主意看两个方面,一个是美国会不会使用它的高端光模块,一个是Ai资本开支是否下降。 天孚通信:这个还要看第三个因素,就是净利润要上来,这个有点难,全年预计33亿,上半年只搞了36%,下半年预计很难完成。可能是天孚在转型,光引擎还需要时间。 新易胜:这个可起来不错,下半年能够完成业绩,但估值60倍。 都面临FCC3.2T光模块不能出口到美国的风险,

By 九一董哥
键凯科技大跌的真相是什么?

正在关注

键凯科技大跌的真相是什么?

键凯科技涨了差不多70%,上周基本跌没了。 市场都在说mRNA、Moderna的黑色素瘤疫苗、国产卖水人。 那键凯到底从mRNA上赚到过多少钱? 公司最后一次公开量化LNP收入,是2021年,约占当年营收13%,4563万元。后面四年多,没单独披露过一次。 2025年末1.67亿在手订单的客户拆分里,管理层列了国内前两大客户、国内器械客户、国际新药客户、国际器械客户,四类,一类都不是mRNA。公司自己的mRNA肿瘤疫苗还在临床前,只烧钱,不产钱。所以短期并不是这个逻辑下跌。 真正下跌原因是,8月25日公告终止子公司天津键凯的聚乙二醇伊立替康小细胞肺癌Ⅲ期临床,7064.11万元研发资本化金额全额计提减值。半年报归母净利润因此只剩291.98万,同比掉86.76%,扣非直接亏损210.52万。 公司跑了近两年的核心自研管线,终止了。第一例病人2024年9月30日入组的。两年后才发现竞争格局变了? 而且中期数据行不行,公告也一个字没提。 但这里有个反转。把减值刨掉,上半年利润总额7300.09万,归母6296.47万,同比增长201.24%和185.

By 九一董哥
房地产可能接近见底了,是时候来看看各种茅能不能翻身?

正在关注

房地产可能接近见底了,是时候来看看各种茅能不能翻身?

下面是各种茅的问题。 茅台的隐性看点其实在渠道端:i茅台上半年402.64亿,占总收入43.63%——这是把经销商利润往上市公司搬。搬完之后呢? 这是真问题:批价托不住,直营占比再高也只是把渠道库存换到报表上。 中国酒业协会报告显示超65%白酒企业销量销售额双降、86.7%企业营业利润下滑,茅台是行业里最好的,但行业本身在收缩。 点评:茅台不是大家喝不起,而是经济下行让大家不敢喝。 中国中免:H1营收-1.99%但净利+19.49%,公司归因于海南自贸港封关运作、离岛免税新政、以及收购DFS大中华区零售业务的整合成效。 Q1海南地区营收125.85亿、同比+28.26%,这个增速和全国消费数据是背离的。 Q2净利只有7.58亿,环比降67%——市场现在的分歧就在这里:Q1是封关初期的一次性红利,还是新常态的起点?点评:免税生意没有前途。 恒瑞:报表已经不重要了,重要的是BD。2026年5月与BMS达成合作,13款早期项目,

By 九一董哥
第26条,中国房地产政策开始务实了,房奴有指望了?中国开始注重居民资产负债表修复了,这是实质性的经济见底的标志。

正在关注

第26条,中国房地产政策开始务实了,房奴有指望了?中国开始注重居民资产负债表修复了,这是实质性的经济见底的标志。

昨天出台的房地产三支箭,算是有史以来最务实、让人看到希望的一个真正创举文件。 全网都在骂40年房贷,骂错了地方。 昨天央行和金监总局发了171号文,热搜全是"还到62岁""一生为银行打工"。我把全文读完了,40年是整份文件里最不重要的一条。 真正的大事是第二十六条:存量房贷借款人阶段性失去收入、还款困难的,银行可以协商延后还款、贷款展期、延迟还本。 这条什么意思?中国第一次承认,房贷合同可以谈。有个电影叫伟大的创举,我认为是庶民的胜利。 过去三十年,企业债能重组,地方债能置换,只有家庭的月供一分不能少、一天不能晚。断供只有一条路:催收、起诉、法拍。 为什么现在要给居民重组率?说白了,很多钱可以少还来,甚至真的不用还来?看法拍市场就懂了,评估价500万的房子,七折挂拍,很多五折才成交。银行收回350万,覆盖不了本息,差额计提坏账,诉讼费评估费还得自己垫。 更狠的是连锁反应:一套五折成交,周边挂牌价全被打下来,

By 九一董哥
虽然光伏行业已经惨不忍睹,我还是谈谈有没有机会吧。

正在关注

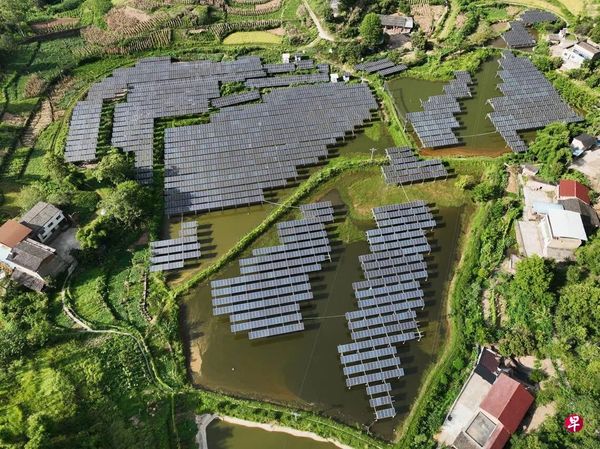
虽然光伏行业已经惨不忍睹,我还是谈谈有没有机会吧。

隆基绿能公告,上半年,国内新增光伏装机阶段性回调,公司实现营业收入270.45亿元,同比下降17.58%。报告期内公司实现归属于上市公司股东的净亏损36.84亿元。 这是典型的供应大于需求的表现,但我反过来问一句: 为什么需求就不能超过供应? 那我问你,为什么房地产的需求不能超过供给? 根源在哪里?政策?技术?人口?资源?还是其他什么的? 虽然饭内卷的政策是对的,但不能一直搞供给侧改革,一直淘汰中小企业,所谓的落后产能吧? 这是不是在大跃进后市场竞争导致的产能过剩? 这是过去多年地方政府之间在抢这条赛道,跟当年抢钢铁、抢电解铝、抢光伏一代(2011年那轮)是一个逻辑。地方竞争型投资,而不是全国统一规划出来的过剩。 机会在哪里?储能,短期看不到光伏的机会。这个行业的周期真的太长了,太痛苦了。

By 九一董哥
东电的G50昨天(28日)从德阳启运,去哈萨克斯坦。3台,F级50兆瓦,第一次自主重型燃机整机出口。

正在关注

东电的G50昨天(28日)从德阳启运,去哈萨克斯坦。3台,F级50兆瓦,第一次自主重型燃机整机出口。

这单我想从交付时间说起,因为这才是这次真正的意外。 哈萨克江布尔州项目去年11月下旬开工,按项目节奏,这种机器从开工到发运一般给13个月左右,市场也是这么预期的,大概今年底出货。结果9个月就装车了。提前了4个月。 一台重型燃机的交付周期是产能、供应链、试验、验收一路走完的时间,不是想快就能快。9个月能出货,说的是德阳这条线现在是真的在转,不是排产表上的数字。 这件事直接改变了我对下半年的看法。 加拿大那20台,单价约2亿,毛利率报道说40-50%(这两条我只看到研报和媒体转述,公司公告没有,暂未确认)。原来我对这单的假设是2027年才开始贡献利润。现在哈萨克这批提前4个月出来,加拿大的交付节奏大概率也会往前挪,今年下半年的利润就多了一块能看得见的东西。燃机的钱不在签约那一刻,在发运那一刻,发运提前就是利润提前。 再往前想一层。海外业主签中国燃机,最怕的是什么?不是产品不行,国内市占率超70%、累计商运过万小时,产品早就验证了。怕的是签了合同以后交不出来,或者拖。哈萨克这3台,是G50第一次把"能提前交给国外业主"这句话变成事实。后面每一个在谈的业主,都可以拿这个案子去问:他们

By 九一董哥
发改委打压机器人行业了吗?

正在关注

发改委打压机器人行业了吗?

发改委提出机器人产业要防止“一哄而上”。 市场担心利空,我看到的却是一个更重要的未来: 机器人不会那么快大爆发,但真正管用的机器人,会越来越值钱。 机器人不是手机。进入工厂必须证明一件事:比人工更便宜、更稳定、更高效。 所以未来渗透率从1%到5%,可能比市场想象得慢;但行业淘汰速度,可能比市场想象得快。 这就产生一个确定性更高的交易机会: 不赌机器人卖100万台,而是赌谁的市占率不断提高。 绿的谐波就是典型。 即使行业渗透不及预期,只要大量玩家退出、订单向头部集中,它的市占率仍可能继续提高。 所以我现在对机器人的判断变了: 渗透率慢一点,未必是龙头的坏事;行业越难,真正有技术的公司反而越容易胜出。 未来机器人最大的机会,可能不是“大爆发”,而是大淘汰后的大集中。 这才是我等绿的谐波真正买点的逻辑。

By 九一董哥
胜宏科技这事,真正值得问的不是“电梯一吻值295亿”,而是:

正在关注

胜宏科技这事,真正值得问的不是“电梯一吻值295亿”,而是:

为什么偏偏两个月后,295亿级别的利益重新分配就来了? 陈涛把大量股权转给妻子,最耐人寻味的是结构:49%给你,51%我留;经济利益接近对半,控制权仍牢牢掌握。 于是市场自然会产生一个大胆疑问: 两个月前的“电梯一吻”,究竟只是私人风波,还是客观上为今天这场巨额家庭资产重划提供了一个完美叙事? 目前没有证据证明两者存在设计或利益输送,不能下结论。 但资本市场最怕的,从来不是八卦,而是看起来像八卦,最后却落在几百亿股权上。 每一个交易,都从发现价值开始——海博社

By 九一董哥