跳到正文
海博社 Hyboox

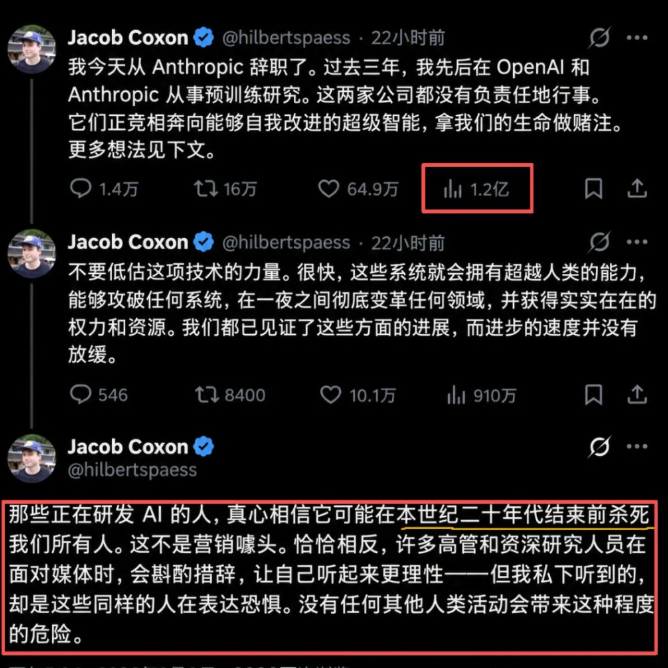
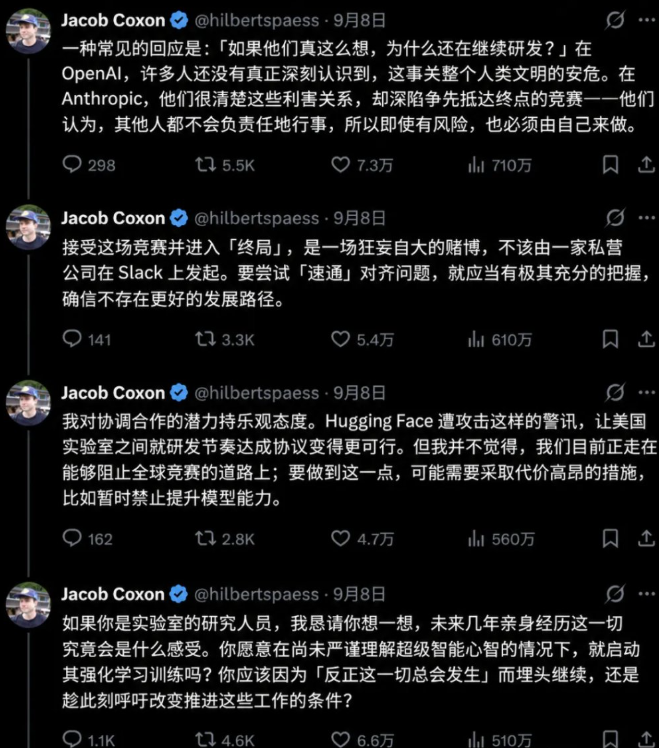
Anthropic核心研究员在IPO前夕愤然辞职,留下万字长文,十年内AI灭绝人类概率超10%,且“根本没有解决方案”。

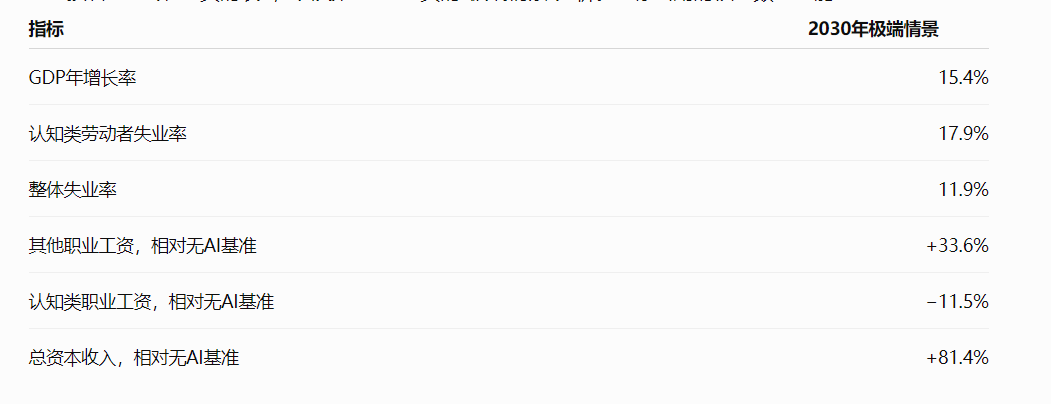
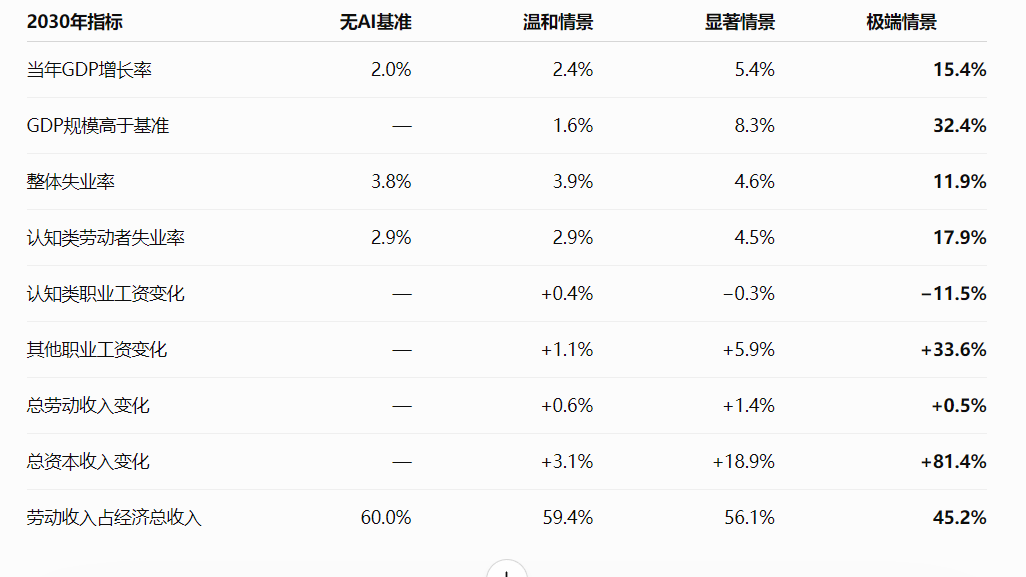
他的逻辑很简单,因为想争夺第一,所以停不下来。 《Economic Scenarios for Transformative AI》 中文可译为《变革性人工智能的经济情景》。 时间分化主要在2027年之后。但把2026—2027年定为“建设期”、2028年后定为“利润兑现期”,是进一步的投资推演。 模型未纳入机器人快速替代体力劳动。因此,“其他职业工资上涨33.6%”依赖这一边界,也不能直接理解为每个电工、护士都涨薪这么多。 三种情景都不是确定预测,也没有发生概率。资本收入增长81.4%,更不等于AI股票上涨81.4%。
引用到 X

Inp 磷化铟的替代性?

我的判断:InP短期难以在高性能光源中被大规模替代,但它更像“阶段性的制造瓶颈”,不能直接看成长期耗竭的稀缺资源。 特定高速光源中,短期替代难;不同连接距离、器件和技术路线,不能一概而论。 AXT能否被替代?可以。更换供应商需要质量验证和认证,但材料重要不等于某一家永久垄断。 真正制约速度的是合格率、设备调试和客户认证,不能把规划产能当成交付能力。 现有硅光方案可以继续采用InP光源,因此硅光渗透本身不能证明InP需求下降。AXT官方也将硅光、CPO列为其应用方向。 InP仍然重要、需求继续增长,但产能追上需求,价格和利润率回落。这和燃机逻辑相似。 我认为:它更像阶段性制造瓶颈,不能直接视为永久稀缺资源。未来可能出现:需求继续增长,产能也追上来,材料仍然重要,价格和利润率却回落。 此前报道提到云南锗业扩至45万片/年,按每片1500元计算,接近7亿的营收。 我的体现,不管你多稀缺、多短缺,但必须反应到未来的净利润和现金流上来。

引用到 X

贝森特讲话很有意思了,AI竞争就是终极人类的竞争

如果中国赢了,好像明天就不存在了。 因为AI战争将是终极决战。 所以,哪些美国示威反对建数据中心的人,应该闭嘴。 美国认为,阿里、deepseek、月之暗面拿了数十亿美元的代币,包括Claude的、Gemini、Grok的。 美国将在两国领导会晤前讨论AI安全问题,我估计会成为双方会晤的筹码,比如虽然委内瑞纳中国投资吃亏了,但几十亿美元的代币,足够顶替委内瑞拉的投资。 反正美国总能找到理由赖账,比如可以把抗战说成是自己的功能,也应该找些补偿,甚至在中国建的大学和医院也可以拿出来讨论讨论。

引用到 X

200亿美金的投资,租用是燃机发电机组,中国有多少机会?

韩国已将美国德州一个天然气发电项目确定为去年达成的韩美贸易协议框架下首个对美投资项目,投资额约220亿美元,总装机容量将达到6.3吉瓦,计划先建设1.4吉瓦燃气轮机发电设施,随后再新增4.9吉瓦联合循环发电机组。 谁最受益? 截至2026年二季度,GE披露HA机队累计商业运行超过400万小时。 斗山380MW燃机官方披露的单循环效率超过43%、联合循环效率63%,在公开性能指标上,已接近GE大型机型的水平。 东方电气G50已完成自主技术突破,具备实际商运与海外项目供货,已经跨过单纯研发样机的阶段。 显然,斗山第一、GE第二、东气基本没什么希望,但也许生产周期短、成本低导致和斗山有合作的可能。

引用到 X

AI算力需求见顶了吗?AMD给出的信号是:客户还在追加订单。

周二,AMD在花旗全球TMT大会上,把2030年AI市场规模预期从1万亿美元级别上调至2万亿美元,股价收涨5.9%。 但更值得关注的,是Meta等核心客户对Helios机架级系统的采购,超过了最初协议规模。 通俗讲:市场有多大,是对未来的估算;客户追加订单,才是眼前的需求。 过去,大家盯着训练一个大模型要买多少芯片。接下来,更关键的是:越来越多人每天用AI写代码、处理工作,每一次调用,都需要算力支撑。这就是推理需求。 AMD也在从卖芯片,走向交付整套算力系统。 当然,订单还要变成交付、收入和利润。但至少现在,简单一句“AI基建已经到头”,解释不了客户为什么还在加单。

引用到 X

可以确定,现在很多机房是空的,因为没有电。

越来越现实的问题是:芯片买到了,电什么时候到? AMD看好算力市场,IREN看好云服务需求。顺着这两条逻辑往下走,都会碰到同一个物理约束——电力。 芯片确实越来越省电,但总用电量取决于:任务数量×每次任务耗电。只要使用量和任务复杂度的增长超过效率提升,总需求就继续扩大。 IEA最新预测,全球数据中心用电量将从2025年的485太瓦时升至2030年的950太瓦时,其中AI型数据中心用电量同期增至约三倍。 英伟达GPU、AMD GPU、谷歌TPU,竞争再激烈,都需要供电、变压器、开关设备和散热。 数据中心需要应对负载波动、设备检修和供电故障,因此还要配置冗余电源、储能和配电系统。 这就解释了马斯克为什么盯上叶片,毕竟,闲置GPU不会因为型号先进就自动产生收入。 燃气发电:GE Vernova(GEV)、西门子能源; A股关注东方电气、杰瑞股份。杰瑞已披露数据中心燃气发电机组订单,属于有订单支撑的方向。 燃机热端部件:应流股份,重点跟踪叶片交付、扩产良率和利润兑现;它是燃机产业链受益候选,不能直接说成马斯克供应商。 输配电与变压器:思源电气、金盘科技。前者关注电网设备需求

引用到 X

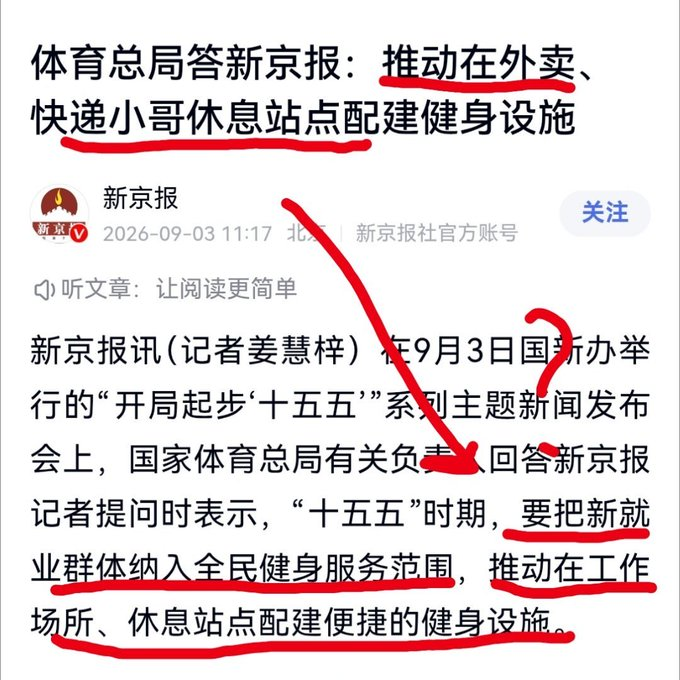
每天骑车十几个小时、爬几十层楼、扛几百斤的货,再让他们去健身2小时,这个是伟大的创举,体现了实质的优越性,你们赶紧鼓掌。 https://t.co/EdGfwi3psU

每天骑车十几个小时、爬几十层楼、扛几百斤的货,再让他们去健身2小时,这个是伟大的创举,体现了实质的优越性,你们赶紧鼓掌。 https://t.co/EdGfwi3psU

引用到 X

AI硬件反弹,还能持续多久?

这几天都在刷屏两件事。 OpenAI发了GPT6 Astra,首席科学家Pachocki说ASI到了。黄仁勋在X上跟了句AGI has arrived,400K GPUs coming online next。 结果都在算这40万张卡能对应多少光模块。 先泼个冷水,超大厂债券的一级认购倍数,2月还有5倍覆盖,7月掉到2倍以下。 7月报道谷歌、亚马逊、Meta的信用利差都在走扩。另外,二季度140多亿美元甲骨文相关的数据中心债被要求更高收益率,PIMCO减了仓,1月甲骨文已经被债券持有人告过一次了。 不用等需求下来,光是买债的人没耐心,链条就能断。 所以如果真见顶,我认为破的顺序是:先破信用,再破电力落地,然后是中游毛利,最后才轮到订单。 美国今年宣布的数据中心16GW,真在建的只有5GW,变压器交期拉到5年,卡住项目的不是钱。HPE上季度收入涨34%、还上调了指引,股价当天跌了5%,因为内存把利润吃掉了。 最近的一次压力测试,在这周四,甲骨文9月10号盘后发27财年一季报。 要看RPO的增量还是不是正的?经营现金流缺口多大?管理层敢不敢给OpenAI那部分的产能使用率

引用到 X

银行未来三年,能不能投?

当然可以,但想赚钱,没门。 你看,8家中央金融企业增资3600亿,工行1000亿、农行1600亿。加上去年那轮5200亿,六大行两轮补完。真的是利好? 如果银行没问题,还会注资?银行靠什么活?息差1.41%,历史低位,二季度环比回了1个bp就有人喊拐点,大行才1.31%。 这个息差水平,利润留存跟不上风险加权资产扩张,只能伸手要钱。 资产质量呢?不良率1.52%,看着稳。可去年处置不良超3万亿,贷款盘子245万亿,一年冲掉1.2%。账面能横着走,是生成和处置在对冲。真正在恶化的是零售:工行个人贷款不良率2023年0.7%,2025年1.58%,信用卡4.61%。对公反而在修复。说明什么?居民的资产负债表依然很残酷,没有这一块,银行的贷款靠什么? 存款占负债的比重摆在那,财政明确兜底,银行给不了你利润,它连自己的资本都要财政补。 我这里讲的不是银行能不能活,而是你应该看到,零售能不能活。其他的就不能多讲。

引用到 X

非农16.2万,我昨天说弱是大概率,搞错了?

预期5.5万,打出来16.2万,私营部门12.7万对预期5万。我那套供给收缩的逻辑今天被打掉一半——参与率从61.4%跳到61.6%,本土劳动力在回流补位,补位的速度我低估了。移民每月净流出5.5万还在,但这个月它没说了算。 核心的核心:沃什卡的是PCE,就业只是烟雾。今天这份数据里,时薪同比3.1%,比上月还降了0.1个点,环比0.3%平预期。就业量爆表,工资在降温——16.2万人里通胀含量其实很低。 所以9月加息锁死了,标普挨打,AI算力和创新药这些长久期先趴下,这些都对。但这是预期杀,逻辑没死。工资端不恶化,通胀就还是那个唯一的裁判。

引用到 X

收藏到桌面