
下周如何操作?有哪些预期事件?

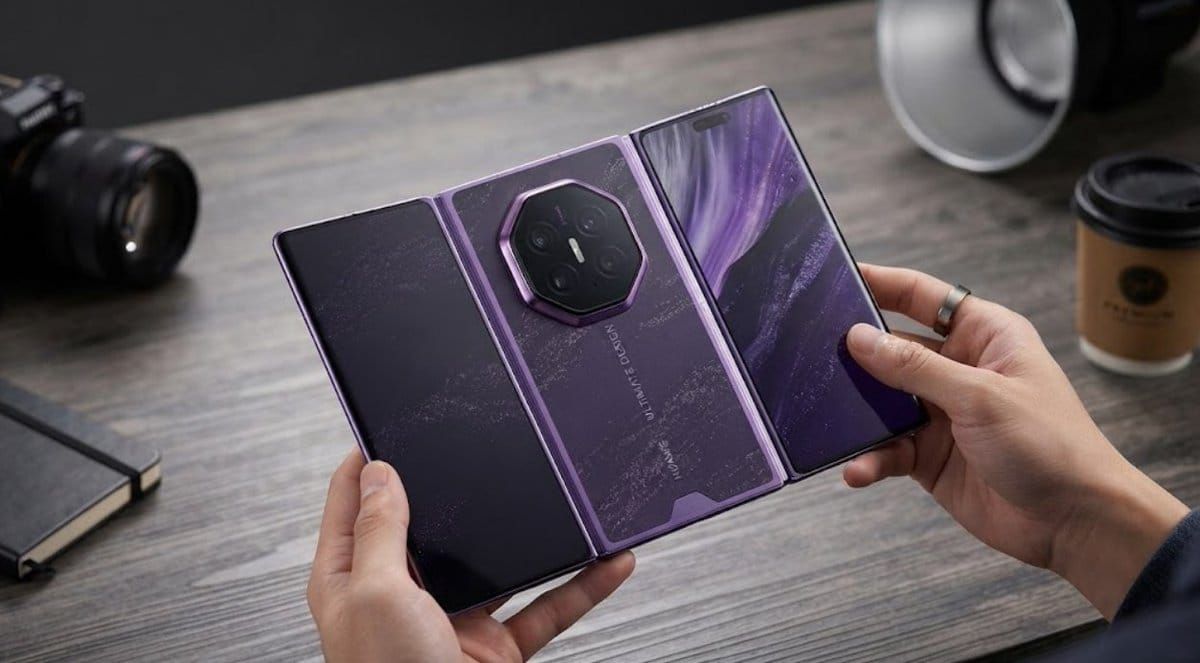
这周所有人都在聊三强对决。华为 Mate XT 2 和小米 18 Fold 同一天,苹果隔一天凌晨接上,折叠屏第一次三家同框。热闹是真热闹。
但我盯的是另一行字:TrendForce 测算,因为存储等零部件涨价,iPhone 18 Pro 整机成本同比增近 40%。
这个数字什么意思?苹果是全球议价能力最强的采购方,供应链被它按了十几年。现在轮到它一年扛下四成成本增幅,说明涨价的源头根本不在手机行业里面——是有人把产能从消费电子手上拿走了。
拿走产能的是算力。
再看一条没多少人转的消息:亚德诺 9 月 13 日起执行今年第二轮全产品组合涨价,商业、工业、军用高可靠全线覆盖,新价适用于所有未发货订单,部分 /883 军用器件涨幅到 30%。更关键的是它在客户函里写明白了——涨价所得全部投回自有晶圆厂和封测扩产,为了缓解最长六个月的交期。
下周,江波龙 9 月 8 日挂牌,发售价上限每股 240.6 港元,较其 A 股上周五收盘折让约 45%,发行约 2600 万股,融资不超过 62.8 亿港元。45% 的折让是国际资金给国内存储资产开的价。这一枪打出来,A 股整条存储链的估值就有了外部参照——接得住,说明产业逻辑被承认;接不住,A 股这波涨价行情要还债。
9 月 10 日台积电公布 8 月营收,是第二个交叉验证点。CoWoS 扩产、AI 芯片订单能见度这些说法,最后都得落到月度营收的同比数字上。
成本往上游堆,最终会走进 PPI,而美国 8 月 PPI 就在 9 月 10 日公布。涨价的账,消费电子的毛利先付,长端利率再付一次,标普里那些吃估值的成长股跟着付第三次。
方向我在看:上游存储、模拟芯片、先进封装、设备材料;整机厂反而要防毛利。具体标的下周跟着江波龙走。



