跳到正文
海博社 Hyboox

3030年,Open AI营收将超过3500亿美元?

标题错了,是2030年,还剩4年,嘎嘎嘎。 360亿 → 3500亿美元,4年增长接近10倍。 CAGR约76.6%。360亿 → 640亿 → 1100亿 → 2000亿 → 3500亿? 这比2000年互联网后的亚马逊, 咋说的,不止强的一点点,是宇宙对地球的感受。 我看到这个数字第一反应不是震撼,是吓尿了。 英伟达最新一个季度收入962亿美元、净利润597亿美元,年化收入已经接近4000亿美元。问题是,英伟达卖的是铲子:OpenAI要买,Google要买,Meta要买,xAI要买,中国大模型也要买。谁当AI冠军,它都可能收钱。 OpenAI呢? 它居然也认为自己是4年后的英伟达?凭什么? AI未来我假设是地球上最赚钱的产业,10万亿美元级别,难道Google不赚钱?Anthropic不赚钱?Meta不赚钱?云厂商不赚钱?开源模型不赚钱?企业软件不赚钱?中国公司全部退出比赛? 最后大家辛辛苦苦干活,3500亿美元收入都被OpenAI赚了? 再和2000年后的亚马逊,亚马逊有电商网络、物流体系、AWS,而大模型却不一样的衰,能力差距越来越小,价格越来越低,开源越来

引用到 X

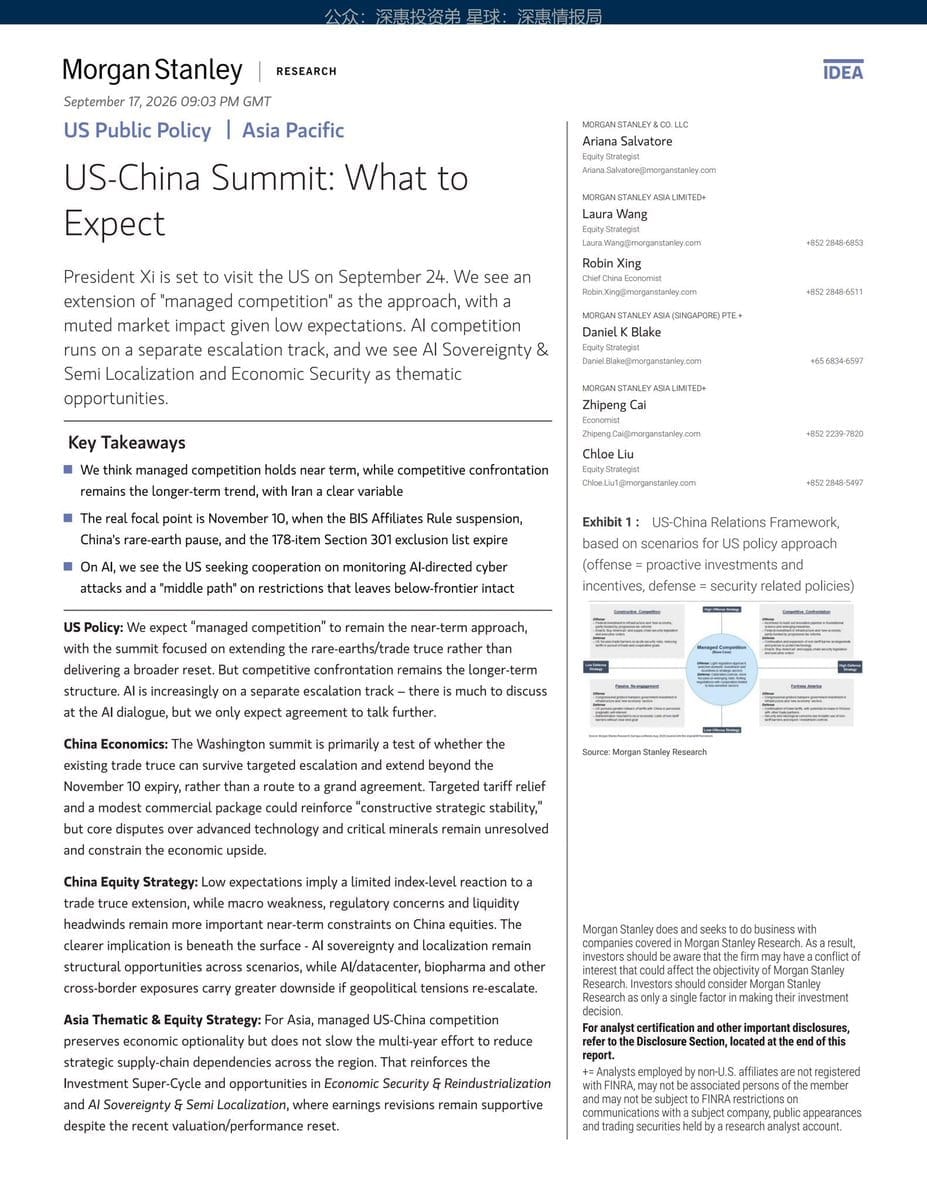
我和摩根士丹利,对9·24的判断到底差在哪?

其实大方向几乎一致:中美不会回到全面合作,也不太可能彻底脱钩,而是进入更长期的“受控竞争”。大摩叫 Managed Competition,和我的判断基本一样。 真正的区别只有三个。 第一,我更看重9·24,认为关税、稀土、能源采购、AI护栏可能出现实质进展;大摩更谨慎,认为峰会主要是延长休战,真正的验证点在11月10日,是不是二次延长。 第二,我认为只要最坏情形概率下降,中美资产的风险溢价就可能下降;大摩认为宏观、盈利、流动性仍会限制中国股市反应。 第三,我认为这是中国高端制造重新寻找美国市场入口的开始;大摩更强调供应链重构、半导体本地化不会停止。 我押“稳定之后出现交易”,大摩押“稳定,但别期待太多”。

引用到 X

为什么偏偏是比亚迪、宁德时代、小米、国轩、万向这几家到美国去开会?

比亚迪:寻求在美国建厂? 宁德时代:被列入黑名单,要解封,美国ford要使用LEP电池技术。 国轩高科:在密西根投资了23.6亿美元,受到阻扰,在打官司。 万向:解决美国反倾销的问题,很多反倾销税错的,万向的零配件被美国反倾销了。 小米:这个有点意思,要让中国的电子消费进入美国市场,那就是双方不能再搞贸易壁垒了,现在出口到美国的商品很少了,不能再少。 还有一个中粮也参加924会议,就是买美国的大豆、玉米等农产品,这次可能会落地买多少。 至于中国企业家能不能和美国7巨头的老板们见面聊聊,这个得看特朗普的心情,说不定他一高兴,就电话给黄仁勋:仁哥,过来给我撑场子;也说不定给马斯克:马哥,还是你来吧,上次你给了我很多面子,这次你得给我里子,不然我们还要翻脸的。 我的感受是:中国高端制造比如电池、配件、电网设备,这次可以改变一下方式进入美国,符合特朗普要求的:表面上卡中国脖子,实际上给美国人松自己的脖子。 上次小米和马斯克合照,有点尴尬,我估计这次马斯克会主动找小米雷老板合照,雷老板给不给面子呢?

引用到 X

黄仁勋认为,2030年世界末日概率为0%,我认为这话显然大错特错。

我们离死亡已经很近了。 英伟达CEO黄仁勋再次驳斥AI末日论,表示该技术不会对人类构成生存性威胁。“无论怎么描述,2030年都不会是世界末日,2030年世界末日的概率为0%。” 在近日的多场公开活动中,黄仁勋重申其立场,认为人工智能可以被安全管理。作为AI处理器领域的龙头供应商,黄仁勋也反对出台新的监管法规。 在定于周日完整播出的采访中,黄仁勋认为行业不应放缓发展速度。“我们应该尽可能快地前进,不受他人影响,”他说,“但我们绝不应该、也绝不应该在产品未准备就绪时发布,绝不应该交付不安全的产品。” AI没有道德感、甚至没有法律感,它能理解:杀人是不对的,但是不一定不会去做,它能理解隐私是应该保护的,但没有责任去保护。 理解德道≠拥有道德 人会因为社会关系而产生羞耻、内疚、死亡恐惧,而AI没有,你给AI一个杀人的目标,它会去执行,AI突然变坏,那分类就面临遭殃。 因为,它会完美的去执行让人类灭亡的指令。 claude 让我们看到了,智能、自组织执行、工具调用、自我升级、自我实现,你不能保证那一天它会代替特朗普,自动按下核按钮。 0%,人类毁灭的是0%,现在已经有案例AI引

引用到 X

高盛说:中国2027年开始缺房子了,供不应求了?

时间点至2027年3月开始,有为期1年或1年半到短缺期,这是在房地产专家电话会议上讲的,我没听,只是谈谈我的看法。 今年1-8月,新开工同比下来了25%,住宅销售面积下降了13%,这的确很极端了。同时,300个住宅土地成交规划建面同比仍下降 20.5%,这正好反应在2007-2008年房子短缺,看起来这个逻辑好像不错。 看看下面的数据,可能不是这么回事,到今年6月,50城市新房的库存还有3亿平方米,城市和城市也不同,比如杭州的库存少,合肥的还不少,的就更多,成都、佛山库存大的很,数据自己查。 这样,明年房地产就见底、房子不够了,错的离谱, 缺的:杭州核心区缺、上海核心区缺、深圳某些改善板块缺; 过剩的:很多三四线城市、远郊和老旧产品依然卖不掉。 还有一个想象,即使新房短缺,但二手房那是依然过剩的不要不要的,现在大家买新房吗?今年的数据说明,新房销售面积-13%,二手房网签面积却+10.6%。 所以,明年房子会短缺吗? 当然,不能忽视,新开工已经比2020—2021年高点下降约75%,高盛自己此前也明确提到,中国新房开工已经降到极低水平。平衡是一定的,这个账也很好计算,至少

引用到 X

中国梦的第一步,能源梦,正在接近实现,可以说已经实现。

很多人还在用20年前的逻辑看中国能源:全球最大原油进口国、霍尔木兹一出事,中国就危险。 但2026年正在证明,这套逻辑已经开始失效。 今年1—8月,中国新能源汽车销量占新车销量已经达到52.4%,8月份单月更达到60.6%。汽车这个过去最大的汽油消费终端,正在从“烧油”迅速变成“用电”。 这意味着一个极其重要的变化: 中国还需要进口石油,但中东已经越来越难通过石油控制中国经济。 为什么? 第一,中国有巨大的石油库存。到9月9日,中国陆上原油库存约12.3亿桶。8月份即使进口不足,炼厂仍然每天加工1391万桶原油,其中约64万桶/日直接来自库存。 第二,中国正在直接消灭石油需求。 中石化研究预计,2026年新能源汽车已经可以替代约120万桶/日石油消费;到2030年,中国新能源汽车渗透率可能达到75%—80%。IEA则预计,到2030年,仅中国电动车每年就可以替代约270万桶/日石油需求。 这才是真正的大变化。过去中国能源安全的命门是: 中东→油轮→霍尔木兹→中国汽车。 现在正在变成:光伏+风电+水电+核电→电网→储能→新能源汽车。 从发电设备、电网、变压器、储能、

引用到 X

美国讨论削减2.5万驻欧美军,美国准备退出欧洲?

恰恰相反。 美国目前在欧洲仍有超过8.1万名军事人员,而且还在继续砸钱:英国7个空军基地现有及规划项目超过42亿美元,西班牙Morón基地新增约4亿美元合同,罗马尼亚大型空军基地美国也已经投入超过1亿美元。美国需要欧洲基地连接大西洋、地中海、中东和北非,这套军事网络短期根本不会丢。 真正发生的变化,是美国开始让欧洲自己买单。 欧洲和加拿大2025年国防支出实际增长接近20%,北约成员又承诺2035年前把国防及安全相关投入提高到GDP的5%。这意味着未来十年不是少花军费,而是美国军费+欧洲军费一起扩张,全球军工进入新的资本开支周期。 洛马、RTX继续吃美国和北约订单;莱茵金属、BAE、Leonardo、Saab、Thales吃欧洲自主军工扩张。 更深的一层是:欧洲自己承担更多防务,美国就有可能把更多预算、舰队、远程火力和高端装备资源腾向印太。 它意味着未来可能形成一个新的格局: 欧洲负责欧洲,美国继续控制欧洲关键基地,同时把更多战略增量放到印太。 对中国军工产业真正重要的,不是欧洲买多少武器,而是这种全球军费上升和战略竞争,会长期推动航空发动机、燃气轮机、高温合金、无人机

引用到 X

9·24,“关系突然变好”这个应该指望不大,双方开始很务实,接受一个现实:竞争会长期存在,但不能失控。先稳定,再竞争;竞争要有边界,规则要清楚。

我估计中方能够推动中东局势缓和、恢复重要航道正常通行,最直接的结果就是: 原油回落 → 美国通胀下降 → 加息压力减轻 → 全球利率压力下降 → 股市估值修复。 这是特朗普最希望看到的,中国也希望看到。 目前中美关税休战将在11月10日到期。如果这次能够延长至少6个月甚至1年以上,再配合部分商品降税,意味着过去几年“随时可能重新升级”的贸易关系,开始进入相对稳定状态。 美国需要的是飞机、农产品、能源等大订单;中国需要的是更低关税、更稳定的出口环境,以及部分技术限制延后。这些可以谈,而且也容易谈。 “芯片换稀土”,这个可能有多大?以前是一方卡另一方,现在双方手里都有筹码,这个如果情绪好,反而更容易谈规则。 AI也是同样逻辑:不会停止竞争,但可能建立最低限度的安全边界,避免竞争彻底失控。 如果这些方向大部分落地,对全球市场最大的利好只有四个字:风险下降。 美国得到更低的通胀压力,中国得到未来1—2年继续发展高端制造、AI、电力设备、机器人、汽车和高端出海的时间窗口。 如果能稳定,对全球来说,对股市来说,算是最大的宏观利好。

引用到 X

巴菲特、木头姐、白毛股神

非常值得研究的三个人,投资的风格其实没有什么太大区别,都是寻找未来的什么呢? 一个买可口可乐、美国运通,一个押注AI、机器人、自动驾驶,一个沿着产业链寻找InP、硅光和各种稀缺环节。 但如果把“价值投资”“成长投资”“科技投资”这些标签全部撕掉,会发现他们做的其实是同一件事:在一个不确定的世界里,寻找企业未来最确定的部分。 投资真正困难的,从来不是算PE,也不是算DCF。公式人人都会,难的是未来根本不存在。未来收入多少、利润率多少、竞争格局怎样、现金流能持续多久,今天没人知道。所以真正优秀的投资者,并不是比别人更会预测,而是更早找到那些“不需要完全预测”的变量,然后围绕这些变量下注。 巴菲特寻找的是不会轻易改变的确定性。消费者会继续喝饮料,会继续支付,强品牌依然可以提价,规模和网络效应依然能够阻挡竞争者。巴菲特真正买的不是低估值,而是未来现金流长期存在的高概率。他宁愿错过十个可能涨十倍的新故事,也要找到一家十年以后仍然可以稳定赚钱的公司。对他来说,最重要的不是增长多快,而是这种增长和现金流能持续多久。 木头姐寻找的是正在加速发生的确定性。她关注的不是世界什么不会变,而是什么一

引用到 X

我的观点非常明确,华为能成为中国国产替代最强的公司,但华为可能永远成不了英伟达。

华为永远不会成为英伟达,也无需战胜英伟达。 昇腾960一出来,很多人第一反应又是:华为什么时候能干掉英伟达? 这个问题,其实问错了。 英伟达解决的问题是:我怎样把全世界最好的技术都拿来,造出世界上最强的AI计算系统。 华为解决的问题是:如果这些最好的东西都不给我,我还能不能把AI计算系统做出来。 这两句话,就是两家公司最根本的区别。 英伟达今天为什么这么强?因为它背后不是一家公司的力量。最先进制程有台积电,HBM有全球最强供应商,先进封装有完整产业链,软件有CUDA二十年的积累,前面还有OpenAI、Meta、微软、谷歌这些世界最顶级客户天天帮它找问题。 所以英伟达每天干的事情很简单:哪里还能再快一点?哪里还能再省一点电?哪里还能再便宜一点? 它是在一条已经铺好的高速公路上,不断把车开得更快。 华为完全不是这个环境。 很多先进设备不能买,最先进芯片制造受限制,HBM也受到约束,软件生态还要自己重新建立。 所以华为首先考虑的不是“怎样成为全球最快”,而是:没有这些东西,我还能不能继续跑? 这就是为什么今天的昇腾960特别有意思。 单颗芯片不够强,那就多放芯片;芯

引用到 X

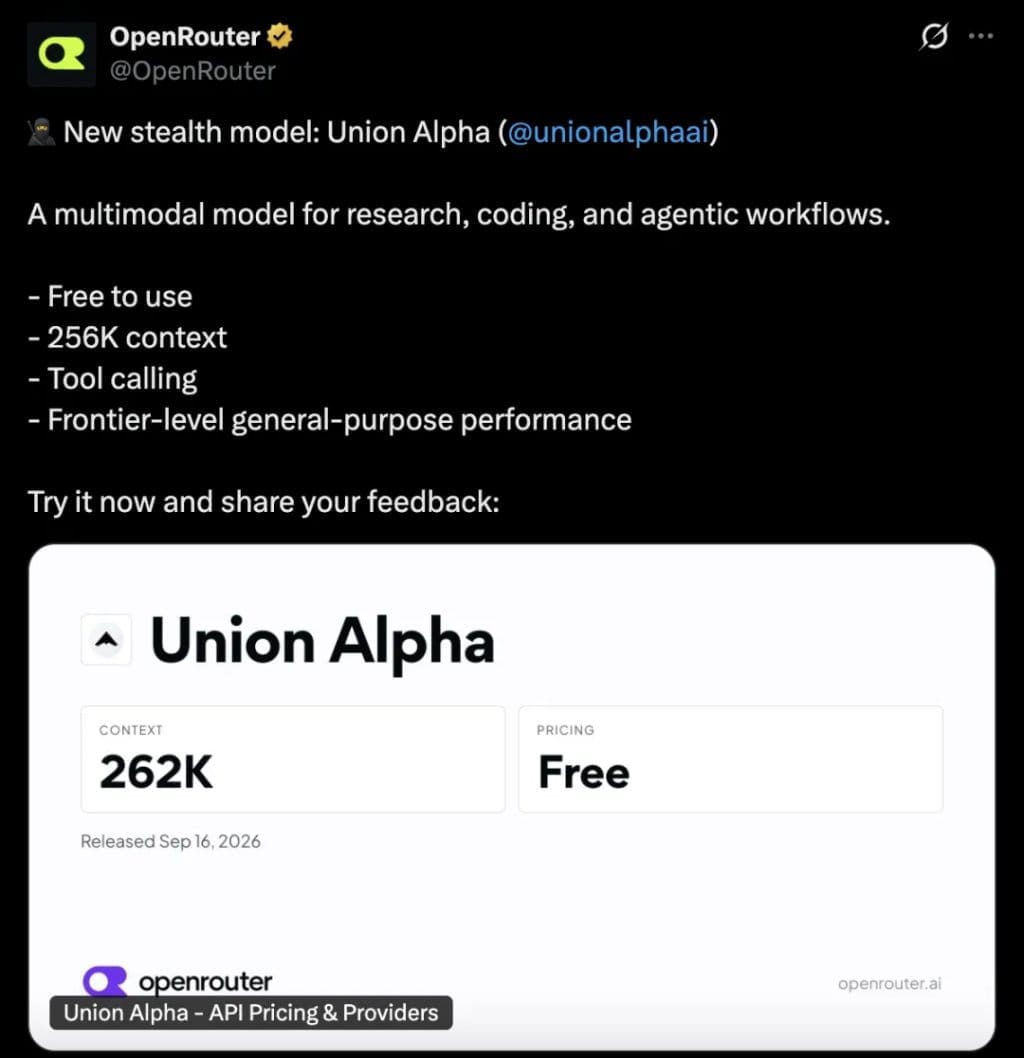
Union Alpha真正有意思的地方,可能不是“又冒出一个比GPT更强的新模型”,而是它很可能根本就不是一个单独的大模型。

目前越来越多线索指向:Union Alpha更像一个“模型联合体”——后台同时调用不同模型,再通过路由、融合、筛选,最终给出一个答案。这样就能解释为什么它有时像GPT,有时像GLM, https://t.co/2r2dz5HYaA

引用到 X

《华尔街日报》这篇文章最深的错误,不是看到了中国债务,而是把中国经济看成了一家准备清算的公司。

佩蒂斯说,房地产和低效投资造成的损失不会消失,最终必须由银行、财政或者居民承担,这句话没错。 但他随后犯了一个巨大的逻辑错误:损失必须有人承担,不等于一个国家必须长期衰退。 假设中国过去房地产、城投浪费了10万亿,这10万亿当然回不来了。但如果未来AI、机器人、电力设备、半导体、汽车、船舶、高端装备和全球制造渗透创造出100万亿新增财富,这10万亿仍然是损失,却已经只是历史成本。 经济真正看的从来不是L,而是L/GDP。 更重要的是,房地产也不需要重新繁荣。 房地产从100跌到80、60、50的过程中,对经济拖累巨大;但只要最后稳定在50,哪怕永远回不到100,它对GDP增长的负贡献就基本消失。 所以未来中国最大的宏观利好,很可能不是“房价重新上涨”,而只是房地产从每年下降20%,变成下降10%,最后变成0%。 与此同时,另一个发动机正在接棒。 今年8月中国高技术制造业增长16.7%,装备制造增长12.1%;前8个月机电产品已经占中国出口64%,而前7个月制造业利润增长18.8%,电子信息制造利润增长110%。 这已经不是20年前中国靠卖鞋、袜子、玩具赚钱。 中国正

引用到 X

收藏到桌面