跳到正文
海博社 Hyboox

大空头这次会错吗?

大空头这次会错吗? Michael Burry高调加码做空美光、Palantir及半导体ETF,并直言"规模相当大"。 其核心逻辑:三星、海力士、美光为满足AI对HBM的需求而压缩普通DRAM产能造成了了短缺;如今产能正在增加,供给过剩的达摩克利斯之剑已悬于市场头顶。 宏碁CEO的库存预警,让他愈发确信内存周期已然见顶。 Burry这次可能会错,核心原因是:他仍在用传统存储周期,解释一个正在发生结构性变化的HBM市场。   三星、海力士、美光确实扩产,HBM不是普通DRAM简单加产能就能解决。它需要更先进制程、TSV堆叠、先进封装、良率爬坡,要通过英伟达、AMD等客户认证。名义产能增加,不等于有效供给立刻增加。   更关键的是需求端,过去内存周期主要看PC、手机库存,这轮新增需求来自AI服务器。 单台AI服务器的内存价值量远高于传统服务器,HBM3E向HBM4升级后,单卡容量、带宽和价值量仍在提高。即使普通DRAM出现阶段性过剩,也不代表高端HBM同步过剩。 宏碁CEO看到的是PC产业链库存,它可以证明消费电子内存涨价接近压力点,却不能直接证明AI内存周期见顶

引用到 X

lock-1

中国有真正的HBM4存储颗粒公司吗? A股没有,大多是HBm4的设备、材料和封装,这里主要讨论设备供应商的龙头。   7、长鑫科技,正在推荐HBM3E量产,长鑫 = 国产HBM长期核心,现在不能说:长鑫 = HBM4供应商。   6、盛合晶微,做晶圆级封装 + 2.5D/3D + 芯粒多芯片集成,基于微凸块的3D IC平台已经实现规模量产,整套先进封装架构的中间。好比做先进封装的基础设施。   5、华海诚科,GMC,颗粒状环氧塑封料,自己吹已经能应用HBM,但明显夸大。  4、联瑞新材,Low-α球形二氧化硅 + Low-α球形氧化铝,卖给EMC、GMC、LMC封装材料厂商,再进入存储厂供应链。  3、赛腾股份,缺陷检测设备可以应用于HBM制程环节,但没有订单。   2、雅克科技:前驱体用于DRAM制造过程中的ALD/CVD薄膜沉积,有稳定的产品,逻辑比较前。

引用到 X

这几天,一个叫Jev的模型非常热门。它不会聊天、写文章,也不负责生成代码,只处理三类任务:在预设选项中选择、对目标进行评分,以及回答Yes或No,同时给出相应概率

这几天,一个叫Jev的模型非常热门。它不会聊天、写文章,也不负责生成代码,只处理三类任务:在预设选项中选择、对目标进行评分,以及回答Yes或No,同时给出相应概率

引用到 X

通俗的讲AI制药 类似,在一片森林里找一棵能治病的树,如何找?先让AI看完全世界所有树的基因、结构、效果数据,告诉你哪几棵树最可能有用,然后人去砍下来验证。 以前是一棵树一棵树的试,哪里是头?100万个分子里面挑100个实验,有点运气。    现在,直接筛出100个最可能成功的,效率提高几十倍甚至几百倍。

引用到 X

AI + 可能提前到来?

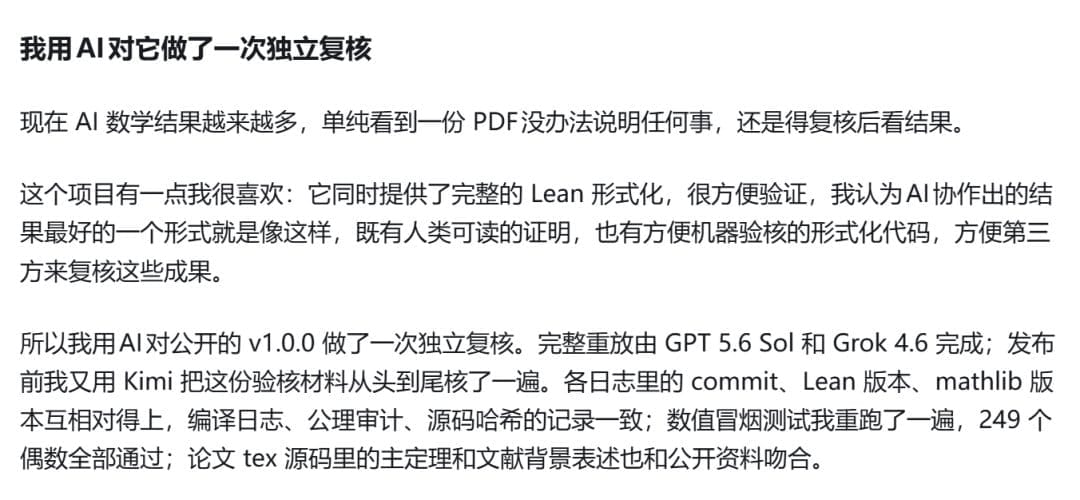
任意一个大于2的偶数,都可以写成两个素数相加,比如 10 = 5 + 5 12 = 5 + 7 20 = 7 + 13 100 = 47 + 53 你能不能证明,无论数字有多大,永远存在两个素数拼成它?这就是哥德巴赫猜想。 生活中, 任意重量的一个箱子,都一定能用两个特殊积木刚好填满。 例如: 10公斤箱: 5公斤特殊积木 + 5公斤特殊积木 20公斤箱: 7公斤 + 13公斤 100公斤: 47公斤 + 53公斤 但是问题来了: 如果箱子重量是: 100000000000000000000000000000000公斤 你怎么证明: 一定还能找到两个特殊积木? 你不能一个一个试。 因为数字无限大。 这就是哥德巴赫猜想难的地方。 2024年,数学家 Alexander P. Mangerel 终于有了突破。在一篇论文中,他证明了:对于所有足够大的偶数,这个猜想是成立的。 目前ASTRA 解决的,是哥德巴赫猜想的刘维尔弱化版本。 从「质因数个数为奇数的合数」跨越到「纯正的质数」,中间仍然隔着天堑。经典的哥德巴赫猜想,依然是那颗高高悬挂的果实。

引用到 X

中美贸易会晤最新进展

中国同行就人工智能、贸易和投资问题进行的会谈“非常成功”,双方同意建立人工智能对话机制,旨在就人工智能的目标和威胁达成共识。 “坦诚、深入、富有建设性”,就人工智能问题进行了对话。 会谈气氛良好,工作组将继续进行磋商。人工智能预计仍将是重点议题。 贝森特表示:“美国提议在两国之间建立通报机制,我们希望就共同目标和共同威胁达成共识。”他还补充说,该机制将被称为“美中人工智能对话”。 美国贸易代表杰米森·格里尔表示,双方正在为世界最大经济体领导人之间的成功会晤“做准备”,并指出双方已“启动”贸易委员会,该委员会可以“为双边关系提供某种支撑”。他表示,“非敏感”商品清单可能包括来自中国的消费品和低技术商品,以及来自美国的能源、农产品和医疗产品。 格里尔说:“在这样一个世界里,只有一小部分美国和中国的商品可以以平衡的方式进行贸易,这些商品不敏感,在未来,当出现贸易行动时,我们可以将它们视为一个独立的类别。” 贝森特表示,该通报机制将用于应对国家安全事件,并补充说,美国认为“世界第一和第二人工智能强国之间加强透明度至关重要”。格里尔指出,在讨论人工智能时,美国出口管制并未列入议程。

引用到 X

下周前瞻:关注中美会晤、AI重大事件对市场影响

下周消息很多。中美经贸磋商、联合国大会、AI产业大会、美联储官员讲话、韩国半导体出口数据,A股还要节前休市。详见海博社交易日历。 真正会改变资金方向的只有两件事:中美关系能不能从高波动走向稳定预期,AI产业能不能从资本开支的故事走到利润兑现。其他都是噪音。 中美这条线,交易的是风险溢价下降,就是估值修复,还不是盈利。消息本身涨不了多久。我的做法是:消息出来后,看高端制造出海这类方向有没有放量突破、有没有创新高。 AI这条线,逻辑已经从模型和GPU,转到运行AI所需要的基础设施。我盯三个方向,各自看的验证点不同: 存储,看涨价能不能变成利润。价格涨了,毛利率不涨,就是故事。光通信,看800G往1.6T升级的订单和出货有没有兑现。电力,我觉得这是目前市场低估最大的一块。AI最后卡住的可能不是芯片,是电。看订单、排产、海外电网投资。 三个方向里,存储和光通信的预期已经不低,追高风险大,等回撤或二次机会。电力预期最低,最适合先用试仓卡位。标的上:东方电气、思源电气看电力;中际旭创、新易盛、天孚通信看光通信;澜起科技、美光看存储。 外围只看一件事:美联储讲话之后,美债收益率和美元往哪

引用到 X

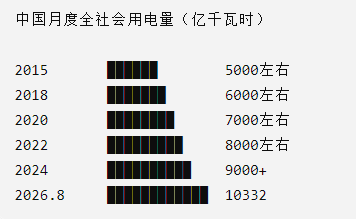
除了高端铸造用电,实际整体用电量并不高,高技术及装备制造:用电:1222亿千瓦时

同比:+7.2% 明显高于整体用电:+1.7% 中国总需求增长并不强,但高端制造正在替代传统增长。 电气机械:+12.3% 这是非常关键的数据,为什么?因为电气机械包括: 电力设备 输变电设备 工业自动化 新能源设备 它是“电力投资”的直接映射。 对应投资逻辑:AI时代 过去:买芯片 现在:买芯片背后的电力基础设施。 我个人看,AI电力,要比AI算力硬件更有潜力

引用到 X

中东美伊战争最新局势,谈判继续,TACO?

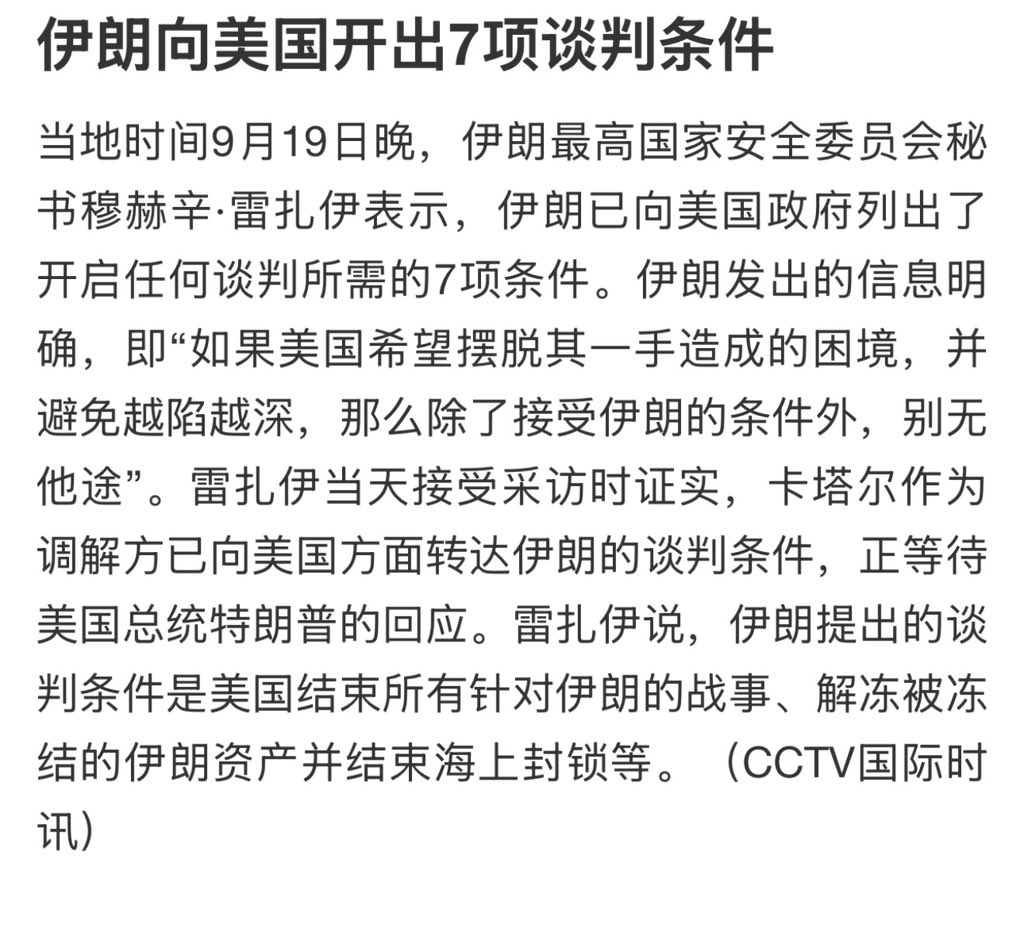
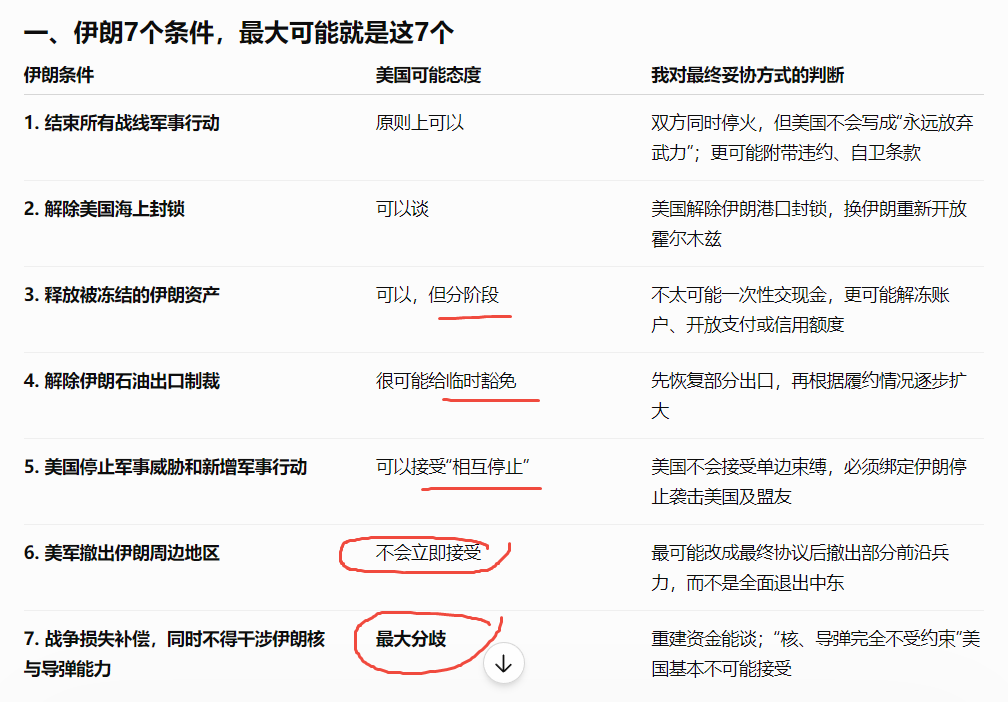
Geo News 9月13日拿到了一版“七项条件”全文,下面消息不完全准确,是伊朗外交官讲的,不是政府终稿,大概差不多。 伊朗要求Vs美国态度猜测 1、结束所有战线上的战争/军事行动;美国会同意,但保留重新开战的权力 2、解除美国海上封锁;美方会同意 3、释放被冻结的伊朗资产;会同意一部分 难的是第7条:“赔钱+核+导弹”,“赔偿”最终很可能改名为“重建基金”,美国不得干涉伊朗核计划和导弹能力,这个难谈,和战争初衷不一致。 市场预计的是: 伊朗保留民用核权利,不发展核武器,高浓铀降级或处理,IAEA重新核查, 导弹问题部分冻结或另案讨论。 关键是特朗普的态度,是不是TACO,和上次差不多,先恢复双方的备忘录,60天停战谈判。 对市场影响,预计这次来真的了,双方都打不起、拖不起,不然伊朗经济垮了,美国中期选举难搞了。 油价下跌 + 运费下降 + 通胀下降 + 全球利率压力减轻。 A股直接受益的,如吉祥, 赛轮;美股的如UAL,RCL,黄金会回调。 美伊7条,影响全球。

引用到 X

AI下一步

GPU增加 → HBM容量增加 → Server DRAM增加 → 企业SSD增加。 DRAM厂商把更多晶圆转向HBM以后,普通DRAM的产能反而被挤占。 TrendForce现在甚至预计,2027年DRAM+NAND可能占主要CSP资本开支的68%,并预计2027年HBM合约价格仍可能上涨约70%–140%。 这不是库存周期,是AI需要大量的内存,是成长周期。 TrendForce已经提示,NAND到2027年下半年随着新产能释放,供给可能逐渐宽松,而DRAM因为HBM继续占用产能,紧缺可能更持久。 MU、SK海力士现在赚的是“涨价+放量”双击,牛鼻大大的。 GPU数量增长10倍,网络流量可能增长远超过10倍。 所以光模块从400G升级800G,再升级1.6T、3.2T,而且不是简单“网速提高一倍”。 高盛最新被媒体披露的预测是: 2026年全球光模块市场约677亿美元; 2027年约1314亿美元; 2028年约1485亿美元。 高盛此前官方研究也已经把AI光网络称为下一轮重大基础设施趋势,并测算相关网络市场存在约1540亿美元TAM空间。 光通信产业链

引用到 X

收藏到桌面