《华尔街日报》这篇文章最深的错误,不是看到了中国债务,而是把中国经济看成了一家准备清算的公司。

佩蒂斯说,房地产和低效投资造成的损失不会消失,最终必须由银行、财政或者居民承担,这句话没错。
但他随后犯了一个巨大的逻辑错误:损失必须有人承担,不等于一个国家必须长期衰退。
假设中国过去房地产、城投浪费了10万亿,这10万亿当然回不来了。但如果未来AI、机器人、电力设备、半导体、汽车、船舶、高端装备和全球制造渗透创造出100万亿新增财富,这10万亿仍然是损失,却已经只是历史成本。
经济真正看的从来不是L,而是L/GDP。
更重要的是,房地产也不需要重新繁荣。
房地产从100跌到80、60、50的过程中,对经济拖累巨大;但只要最后稳定在50,哪怕永远回不到100,它对GDP增长的负贡献就基本消失。
所以未来中国最大的宏观利好,很可能不是“房价重新上涨”,而只是房地产从每年下降20%,变成下降10%,最后变成0%。
与此同时,另一个发动机正在接棒。
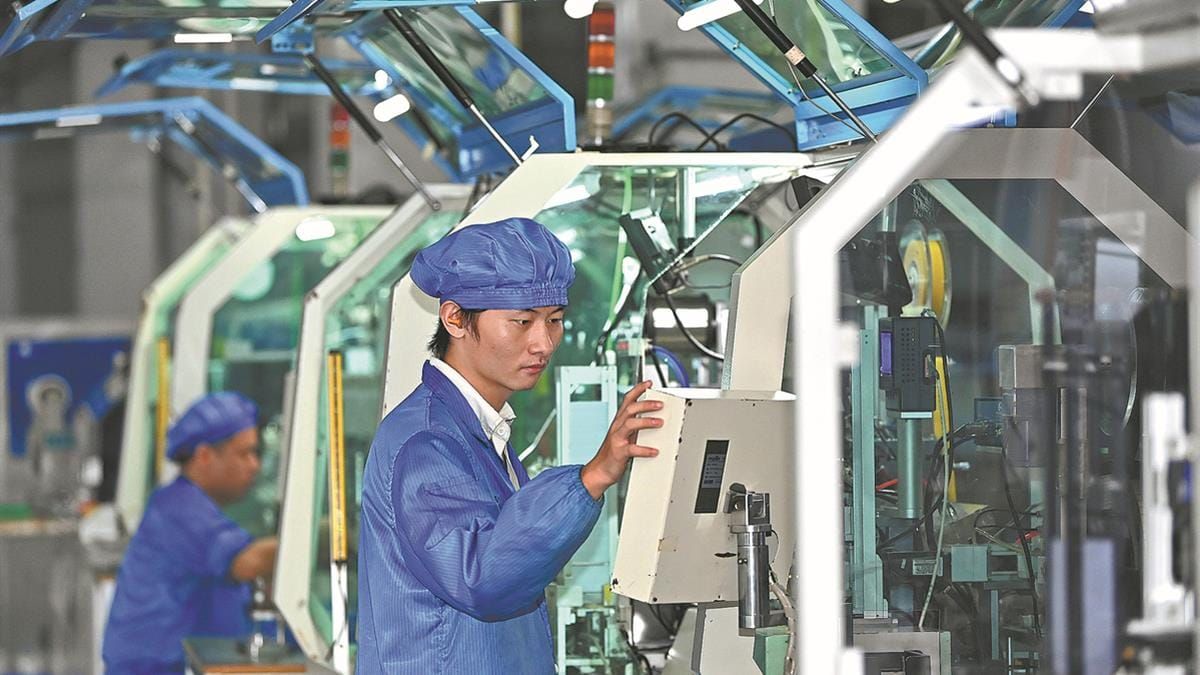
今年8月中国高技术制造业增长16.7%,装备制造增长12.1%;前8个月机电产品已经占中国出口64%,而前7个月制造业利润增长18.8%,电子信息制造利润增长110%。
这已经不是20年前中国靠卖鞋、袜子、玩具赚钱。
中国正在从“世界工厂”,变成“世界工业体系供应商”。
汽车、机器人、船舶、芯片、电力设备、工业装备越来越多赚的是全球的钱。
所以真正的问题根本不是:过去的房地产损失谁来买单?
真正的问题是:
新产业创造财富的速度,能不能超过旧经济损失消化的速度。
如果可以,中国走的就不会是日本失去的30年,而是一场极其痛苦、但最终成功的资产大迁移:
钱从土地出来,进入技术;增长从房地产出来,进入制造业;市场从中国出来,进入全球。中国真正需要解决的最后一公里,是把企业利润最终传导成居民收入和消费。
这才是胜负手。
不是中国有没有债,而是旧债消化的速度,能不能跑赢新财富创造的速度。