跳到正文
海博社 Hyboox

两国应该成为伙伴而不是对手 合作为主、竞争有度、分歧可控、和平可期的稳定关系, 走出一条新时代中美两个大国正确相处之道。 丰富中美建设性战略稳定关系内涵。 从这里看,两国如何相处?什么是正确的相处?合作为主,稳定关系。 大白话,两个国家要搞团结,不搞分裂。

引用到 X

I叙事、盈利周期以及海外高利率会压制机构重仓股的估值空间

中信证券9月21日是:   产业超级周期进入后段,AI叙事、盈利周期以及海外高利率会压制机构重仓股的估值空间; 短期情绪和筹码周期仍支持活跃资金进攻新技术、新题材,尤其是“非机构重仓股”。   什么意思?暗示从2024年924以来,炒作的股票已经开始进入了熊市,很多股票已经计提了未来3年的盈利预期,机构票见顶了。 机构票开始出现熊市了?机构只是暂时的想观望,比如AI的真正走势,私募仓位73%,现在不算高位,可能意味着接下来的有修正的机会。 风格上,的确机构减持了一些高成长的股票,比如AI、核心资产,但同时机构也流入量大盘蓝筹、中游制造业。  所以说资金的流动看,不能说明机构票进入了熊市。 中信的第二个观点:整个A股还没有进入典型熊市,意思是为熊市模式做准备,这我非常不认可,虽然指数没有进入熊市,但大多股票已经进入了熊市,在成交额上,明显的跌破2万亿后进入了1.6万亿。 所以,机构票是熊市是不对的,A股已经进入典型的熊市 问题是接下来如何回避熊市的风险,是不是面临2022年2023年熊市模式的开始?

引用到 X

黑石总裁Jon Gray在最新闭门演讲的核心内容

黑石总裁Jon Gray在最新闭门演讲的核心内容,并没有反驳了“AI万亿投资泡沫论”,而是给了论据。市场上传的文章不是那样的,说黑石认为AI不是泡沫。 Jon Gray对当前AI投资周期的核心判断,并不是“AI不存在泡沫”,而是:AI技术正在产生真实经济回报,但AI产业内部同时存在估值过高、资本错配和投资失败的风险。   首先,他认为AI已经从技术实验进入实际应用阶段。黑石投资组合中的企业正在利用AI改善软件开发、客服、营销、合规和运营流程,一些项目已经获得较高投资回报。这说明企业使用AI并不仅仅是追逐概念,而是因为它能够降低成本、提高效率,甚至创造新的收入来源。 其次,AI应用增长正在转化为持续的算力需求。随着模型使用量、Token消耗以及机器人、自动驾驶、医疗等现实应用增加,未来对芯片、数据中心和电力的需求仍可能快速增长。Gray认为,目前最大的限制正在从软件能力逐渐转向物理世界,即芯片产能、电力供应、数据中心建设和关键设备交付能力。  这也是他认为当前AI周期与过去部分基础设施泡沫有所不同的原因。19世纪铁路和2000年前后的通信基础设施,都曾出现大量提前建设、过度

引用到 X

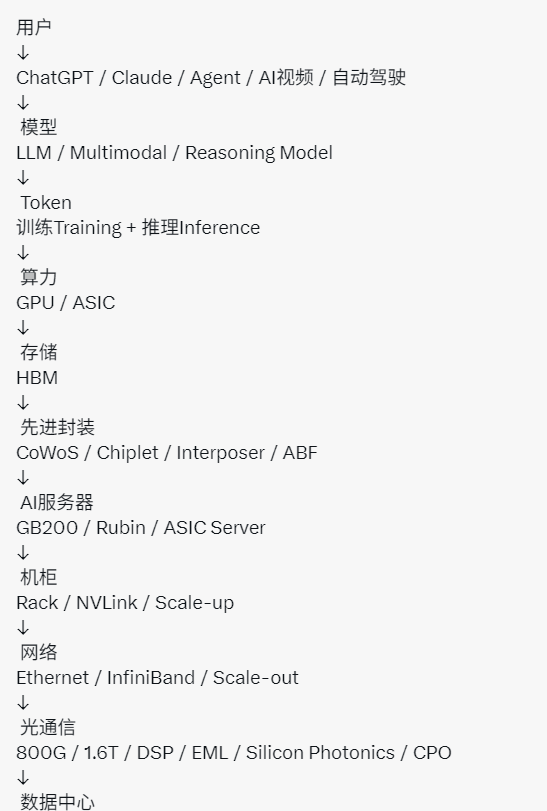
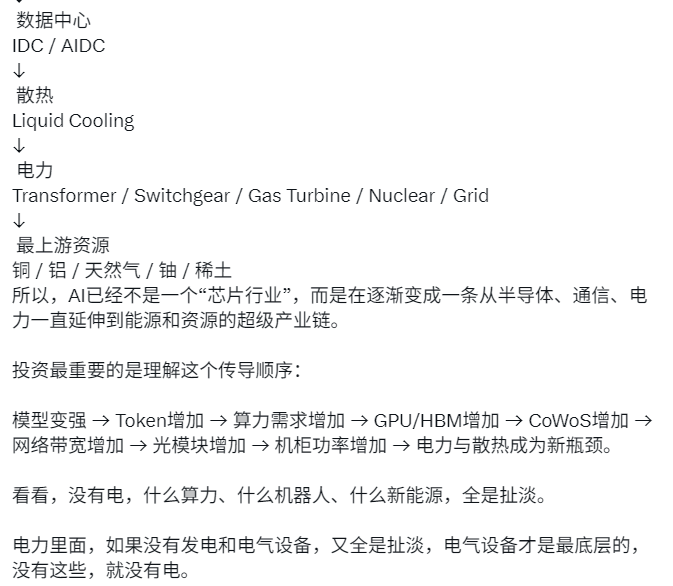
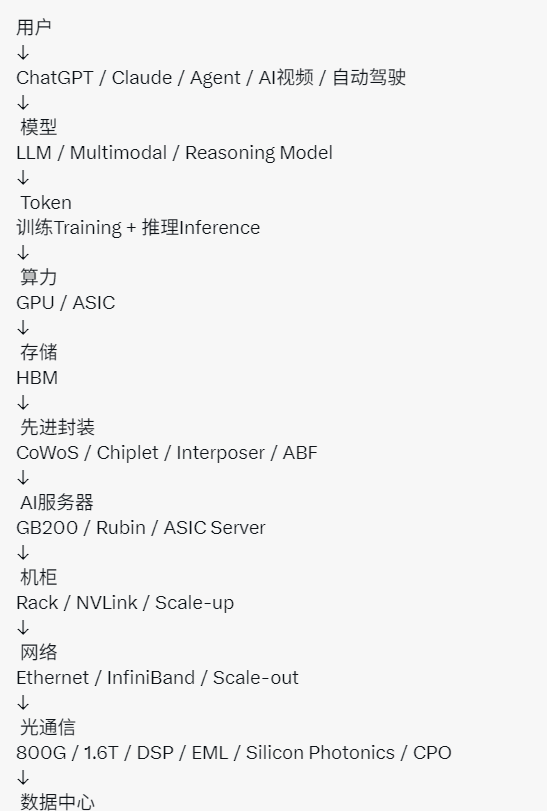
AI 完整产业链,现在到哪里了?

AI 完整产业链,现在到哪里了?   用户 ↓ ChatGPT / Claude / Agent / AI视频 / 自动驾驶 ↓ 模型 LLM / Multimodal / Reasoning Model ↓ Token 训练Training + 推理Inference ↓ 算力 GPU / ASIC ↓ 存储 HBM ↓ 先进封装 CoWoS / Chiplet / Interposer / ABF ↓ AI服务器 GB200 / Rubin / ASIC Server ↓ 机柜 Rack / NVLink / Scale-up ↓ 网络 Ethernet / InfiniBand / Scale-out ↓ 光通信 800G / 1.6T / DSP / EML / Silicon Photonics / CPO ↓ 数据中心 IDC / AIDC ↓ 散热 Liquid Cooling ↓ 电力 Transformer / Switchgear / Gas Turbine / Nuclear / Grid ↓ 最上游资源 铜 / 铝 / 天然气 / 铀 / 稀土 所以,AI已

AI 完整产业链,现在到哪里了?
来自 hyboox.com
引用到 X

什么是日食经济?

什么是日食经济? 美国风险投资机构Eclipse创始人Lior Susan表示AI需求传导至能源端,电力成瓶颈。 Lior Susan 最近明确提到:燃气轮机交付周期已经达到约 5年,主流厂商产能被订满;Eclipse 因为自己的投资组合正在大量部署燃机,甚至考虑直接孵化一家“现代化燃气轮机公司”。  “日食经济”更准确地说,是 Eclipse 自己围绕 AI—工业—能源建立的投资生态,不是一个正式行业概念。 应流股份反而更像“卖铲子”。2026H1两机业务收入已经达到8.87亿元,在手两机订单约22亿元;其客户覆盖西门子能源、贝克休斯、安萨尔多、斗山能源以及东方电气等,燃机叶片恰好又是扩产最难、认证周期最长的热端核心零部件之一。 东方电气对应的是整机国产替代和产能缺口。如果G50能够继续验证海外数据中心场景,海外客户在GE、西门子排产过长的情况下,就存在寻找第二供应源的天然动力。 现在市场真正应该盯的不是“燃机概念”,而是新增订单→扩产→交付→利润兑现。

引用到 X

美国337调查落地!DRAM赛道利空出尽,国产替代加速突围

9月23日美国ITC启动DRAM 337调查的消息落地后,全网陷入恐慌,不少投资者认为国内存储产业链将遭遇强力打压、行业行情终结。但读懂产业底层逻辑就能明白,此次调查是典型的利空出尽,国产存储替代的超级拐点正式来临。 市场普遍将本次337调查定义为重大利空,盲目看空国产DRAM产业链,但真实的产业逻辑完全相反。海外贸易壁垒的升级,只会倒逼国内存储供应链加速自主可控进程,彻底打破海外技术垄断,打开国产替代的广阔市场空间。 本次337调查由美国企业发起,针对DRAM设备、终端产品及相关组件,美光、联想、超微等国内外企业均被列入被告名单,核心争议聚焦专利侵权问题。但对于国内存储产业而言,这只是短期消息扰动,不会改变产业长期发展趋势,反而会加速国内供应链去美化进程。 当前市场最大的预期差,就是过度恐慌短期海外制裁的利空影响,却忽略了存储行业困境反转、国产替代加速推进的长期核心逻辑。 海外贸易壁垒持续升级,彻底改变了国内存储产业的发展节奏,国内政策、企业资源全面向国产DRAM产业链倾斜,行业正式进入国产替代加速期。从行业供需来看,海外供给受限让全球DRAM供需格局进一步收紧,产品价格支撑

引用到 X

智利矿企盈利回暖,高价扩产悖论彻底成型

本轮铜价持续走高,让全球核心产铜国智利的头部矿企盈利水平大幅修复,营收、利润数据持续改善,但行业彻底打破了传统大宗商品“高价扩产”的规律,盈利回暖并未带动产能增量释放,供给约束依旧顽固。 传统周期品种普遍遵循“价格上涨-利润提升-产能扩张-供给增加-价格回落”的循环规律,但当前铜矿行业完全脱离这一逻辑。核心原因在于,当前铜矿产能约束并非盈利问题,而是资源、设备、人力、政策多重结构性难题叠加导致的刚性约束。 智利存量矿山资源品位持续下滑、开采设备老化、矿区人力短缺,叠加海外环保审查、产业监管持续收紧,即便企业盈利充裕,也无法快速落地扩产项目。当前矿企资本开支仅能维持现有存量产能稳定生产,暂无任何新建、扩建产能落地。 高价难驱增量的行业新特征,意味着铜市供给弹性彻底丧失。后续终端需求的每一次小幅增长,都会直接转化为价格上行动力,供需错配矛盾持续深化,铜价中枢上移的长期趋势进一步巩固。

引用到 X

虚拟电厂赋能电力交易,AI重构新型电力系统价值

AI技术与电力行业深度融合,彻底重构传统电力交易与电网运行模式,虚拟电厂作为新型电力系统核心载体,依托AI智能调度、负荷优化、供需匹配能力,持续释放产业价值。很多人觉得虚拟电厂是概念炒作、商业模式不清晰,却没看到随着新能源装机占比提升、电力市场化改革推进,虚拟电厂已经成为电力行业数字化转型的核心增量赛道,产业价值持续兑现。 虚拟电厂的核心价值在于解决新能源消纳、电网负荷波动、电力资源错配三大行业痛点。风电、光伏等新能源出力波动大、随机性强,传统电网调度难以精准适配,而虚拟电厂通过聚合分布式电源、储能、可调负荷等资源,依托AI算法实现智能调度和灵活调节,能够有效平抑新能源出力波动,提升电网消纳能力。同时,虚拟电厂能够响应电网调峰、调频需求,参与电力辅助服务市场,为电网提供灵活性资源,缓解高峰时段供电压力。 AI技术大幅提升虚拟电厂运营效率和盈利能力。传统虚拟电厂依赖人工调度和经验判断,资源聚合规模有限、调节精度不高、响应速度慢。而AI驱动的虚拟电厂,通过机器学习算法精准预测新能源出力、负荷需求、电价走势,实现资源的最优调度和实时调节,聚合资源规模大幅提升,调节精度和响应速度显著改善。

引用到 X

隔膜龙头星源材质,要去做AI服务器用的钽电容

星源材质二季度营收15.71亿元,增长56%,归母净利润1.75亿元,增长225%,单季净利率12.2%,比一季度高了8.6个百分点。主业锂电隔膜正在走出价格战。新动作在主业之外:3月设立南通鼎源精密做聚合物钽电容,面向算力数据中心,预计2027年一季度小批量试产;8月又拟花2.42亿元收购邦瓷电子59.98%股权,切进压电陶瓷。 隔膜利润刚修复,星源就去做钽电容,市场按材料平台给估值,收入还全在隔膜。上半年营收26.52亿元,隔膜占26.31亿元,毛利率29.24%,同比提高4.4个百分点;钽电容和压电陶瓷还没有收入。 隔膜像锂电池里的“带微孔的隔离墙”:正负极贴得太近会短路,隔膜把它们隔开,又让锂离子从几十纳米的孔里穿过去。上半年星源出货超过23亿平方米,海外收入8.2亿元,增长234%,占比升到31%,客户有LG新能源、三星SDI、远景AESC、SK On和村田。上游是聚乙烯原料和拉伸设备,下游是电池厂。 价格还能修复吗?湿法隔膜单平净利从去年的低位回到一毛五左右,行业扩产放缓,储能电池出货高增。卡点在海外产能,马来西亚基地正在放量,海外客户认证周期长、价格高,星源已经卡进

引用到 X

创新药赚了81亿,授权放量还得拆现金成色

中国创新药样本企业合计扭亏,是进步,却不能宣布每家公司都跨过了盈利线。2026年上半年,39家上市生物科技企业合计收入666.38亿元,增长33.81%,归母净利润从上年同期亏损19.37亿元转为盈利81.19亿元。这个总数很有力量,也很容易掩盖公司之间的差距。 推动报表的有两股力量:核心药品销售,以及授权首付款和里程碑收入。销售具有产品生命周期和竞争约束,授权具有合同与项目节点约束,二者都能赚钱,但可重复性不同。如果少数大额交易贡献较多利润,样本合计改善就未必代表普遍稳定盈利,不能把81.19亿元平均分给39家公司。 费用效率确实留下积极信号。样本销售费用率下降3.25个百分点至25.27%,研发投入仍保持双位数增长。企业在扩大收入时没有同比例扩大销售成本,可能体现规模效应;但其中也可能受到授权收入拉高分母影响。要确认产品商业化效率,仍需把授权贡献剥离后再对照。 出海交易正在形成体量。2026年上半年共103笔授权交易,潜在总额1001.13亿美元;2022年至2025年,交易数量从54笔提高到154笔。买方重复进入,说明中国研发资产正成为全球管线补充的重要选项。总金额却包含大

引用到 X

AI会找新药了,实验放量的钱未必归模型

AI提出的候选答案越多,实验验证可能越值钱。2026年9月,围绕Anthropic生命科学布局与新型酶系统研究的材料,把AI制药再次推到讨论中心。同一批资料中,南模生物累计构建超过25000种基因工程动物模型,成都先导正在推进设计、合成、测试和分析结合的平台。投资者真正要追的是,哪一环会先收到新增采购。 模型能够帮助筛选、生成假设和安排研究,并不等于药已经有效。一个计算结果需要接受实验检验,进入临床后还要面对人体复杂性。这次研究并未在所给信息中展示完整的独立复核证据,更没有证明新酶系统已转成可用药品,距离“解决成药问题”还远。 可研究的变化,是发现端速度提高以后,验证端是否成为瓶颈。药企若增加候选分子测试,模型、试剂、评价服务与自动化实验的采购就可能扩大。但这个传导有前提:新增候选必须足够有价值,客户必须有预算,而且实验效率提升没有把总采购需求完全抵消。不能因为计算任务更多,就断言湿实验订单一定同比例增加。 成都先导的设计—合成—测试—分析路线,试图把算法与实际分子实验衔接起来。商业壁垒需要体现在更高效的候选优化和可重复的客户结果,单纯加上AI标签不够。南模生物的模型积累则提供另

引用到 X

收藏到桌面