跳到正文
海博社 Hyboox

三利谱偏光片回暖,机会掺水没?

偏光片这个面板材料环节,三利谱这次利润涨幅不小,但你细品数字构成,没有表面看着那么干净。 Q3单季净利润4993万元,同比涨608.00%;前三季度净利润1.20亿元,同比涨167.15%,营收33.03亿元,同比涨24.96%。 营收涨25%、净利涨167%,剪刀差不小,但公司自己披露利润增幅里汇兑收益、外汇远期合约和存货减值这些非经营性因素影响较大。 三利谱做的是偏光片,这是液晶面板里必不可少的光学材料,控制光线的偏振方向,卖给面板厂商,面板景气度直接影响这块需求。 卡点在偏光片的良品率和尺寸适配,高世代线用的大尺寸偏光片技术门槛更高,这块国产化率这几年在往上提。 竞争力上,公司说收入增长主要是销量同比增长,这部分是真实的经营面改善,但利润这块的非经营性水分需要剔除再看。 估值上剔除汇兑和存货减值这些一次性因素之后的真实盈利水平,和公告披露的净利润数字差距不小,PE得按剔除后的数字重新估,现在直接用净利润算会偏乐观。 验证点:剔除非经营性因素之后的扣非盈利能力到底有多少;四季度面板行业景气度能不能延续;10月25日签的莆田市城厢区投资协议后续会不会落地。扣非之后的具体

引用到 X

天益医疗认证落地,机会被忽视?

医疗器械这个板块平时存在感不强,天益医疗这份三季报加上几个认证消息,叠在一起看值得说一说。 Q3单季净利润2837万元,同比涨167.39%;前三季度净利润4449万元,同比涨121.41%,营收5.31亿元,同比涨37.16%。 利润增速是营收增速的三倍多,说明除了业务扩张,毛利结构也在改善。 天益医疗做的是医疗器械,具体是重症耗材这类医院里抢救和重症监护用的一次性医疗用品,卖给医院和医疗机构。 卡点在产品注册和海外认证,9月23日拿到了欧盟MDR认证,9月16日又有多个新产品拿到药品注册证书,说明产品矩阵在扩容。 竞争力上,公告把这次增长归因于合并范围扩大和重症业务增长,说明既有并表带来的规模效应,也有主业本身在放量。 估值上公司目前一致预期数据不全,PE贵不贵不好细算,但认证落地带来的增量业务还没完全体现在这几个季度的数字里。 验证点:欧盟MDR认证能不能带来实际的海外订单;新注册产品的放量节奏;合并报表里原有业务和新并入业务各自的增速。具体并表业务和原有业务的收入拆分,公告没给,这块看不清。 泼冷水:并购带来的合并范围扩大是一次性因素,剔除这块增量之后,内生增长

引用到 X

思源电气是不是被错杀了?

最近很多百元以上的股票大涨,主要是狗机构抱团导致的,当然很多都被炒作成泡沫。 现在思源回调正常,错杀了吗?上次大跌,可能错杀,但这次下跌,可能和基本面变坏有关系。 美国禁令变压器,对思源影响极小,国金证券也判断,禁令主要限制的是直接接入电网的应用,实际落地可能好于预期。 但思源的储能影响很大,这是继续下跌的原因,10月三季报也不太好,上半年和三季度的扣非增速都在13%到15%之间,营收增速却接近30%,增收不增利已经持续了三个季度。 真实的利润可能被掩盖了,合同负债44.09亿元,比年初增长48%;存货64.42亿元,增长58%,公司解释主要是已发货但尚未确认收入的部分;前三季度经营现金流9.83亿元,同比增长128%。订单和回款都没有问题,问题出在利润率上。 思源做储能主要是系统集成,电芯需要外购,这个环节参与者多、价格竞争激烈,属于内卷赛道。

引用到 X

逸豪新材铜箔放量,机会被低估?

PCB产业链里铜箔不算显眼的环节,逸豪新材这份三季报数字却相当扎眼。 Q3单季净利润4884万元,同比涨1252.83%;前三季度净利润7034万元,同比涨463.35%,营收22.54亿元,同比涨85.12%。 营收涨85%、净利涨463%,利润增速是营收增速的五倍多,说明不是单纯走量,是赚钱效率也跟着上了一个台阶。 逸豪新材做的是电子铜箔,这是覆铜板和PCB的核心原材料,AI服务器和高端电子产品越多,对高端铜箔的需求就越大,公司卖给覆铜板厂商。 卡点在铜箔产能和高端产品占比,公司自己披露的原因是产能增加叠加行业供需改善,量价齐升是这轮业绩的核心逻辑。 竞争力上,电子铜箔这个环节这几年被原材料铜价和下游景气两头夹着,这轮逸豪新材能同时吃到产能释放和涨价红利,说明产品结构在往高端走。 估值上这个增速看着猛,但具体PE和PEG现在一致预期数据不全,算不清贵不贵,得等更多机构覆盖数据出来。 验证点:铜价继续上涨会不会侵蚀毛利率;高端铜箔占比能不能继续提升;应收账款会不会跟着营收一起膨胀。具体高端产品占总营收的比例,公告没拆细,这块看不清。 泼冷水:铜价上涨是把双刃剑,涨得太

引用到 X

永鼎股份光纤涨价,机会到顶没?

光通信这个赛道这两年一直有热度,永鼎股份的Q3单季净利润直接涨了二十多倍。 Q3单季净利润2.39亿元,同比涨2165.42%;前三季度净利润7.43亿元,同比涨125.75%,营收54.30亿元,同比涨49.57%。 单季涨幅比累计涨幅猛出一大截,说明三季度是加速爆发的,不是慢慢攒出来的。 永鼎股份做的是光纤光缆,AI算力中心之间要靠光纤传数据,算力建得越多,光纤需求跟着往上走,这就是公司自己说的"AI算力需求带动"。 卡点在光纤产能和良率,这轮行情的核心是量价齐升——光纤既卖得多,价格也在涨,这种双击在周期品里不常见。 竞争力上,光通信这个行业这几年经历过价格战,现在供需改善带来的涨价,说明行业集中度在提升,头部厂商的定价权在变强。 估值上这个增速目前一致预期数据还没补全,PE贵不贵不好细算,但量价齐升这种状态持续性要打个问号。 验证点:四季度光纤价格能不能稳住不回落;AI算力中心建设节奏会不会放缓;产能扩张会不会又把价格打下来。具体光纤出货量和均价涨幅,公告没拆细,这块看不清。 泼冷水:光纤这个行业历史上就是涨价引来扩产、扩产又引来价格战,这轮量价齐升能持续多久,

引用到 X

新劲刚订单发力,机会卡在哪?

军工电子这个板块平时不太声张,新劲刚这次三季报倒是给出了实打实的增速。 Q3单季净利润1698万元,同比涨368.50%;前三季度净利润4684万元,同比涨317.21%,营收3.40亿元,同比涨26.05%。 净利增速远远甩开营收增速,说明不只是单子多了,赚钱效率也在往上提。 新劲刚做的是军工电子元器件和材料,具体细分这块不方便展开太细,只说公司自己披露的是为满足订单交付增加了预付款,说明在手订单确实在排队交付。 卡点在军工采购节奏,这个行业订单波动大、交付周期长,公司能不能持续拿到新订单,直接决定下一个季度的业绩。 竞争力上,军工电子这块市场进入门槛高,但新劲刚公告里也提到毛利率同比在下降,说明订单虽多,赚钱的成色没有利润增速看起来那么漂亮。 估值上军工股的PE本来就偏高,这块公司目前一致预期数据不全,具体贵不贵得看后续业绩能不能跟上增速预期。 验证点:毛利率下滑的原因后续会不会改善;四季度订单交付能不能兑现;预付款对应的订单最终能不能足额确认收入。毛利率下降的具体原因公告没细说,这块看不清。 泼冷水:军工订单这事历来看预付款容易,看最终交付和确认收入难,中间变数不

引用到 X

立昂微硅片扭亏,机会来了?

亏了好几个季度的半导体硅片公司,这次直接扭亏为盈,这个转折值得多看一眼。 前三季度归母净利润约1.7415亿元,同比增加约2.8211亿元,去年同期是亏损;扣非净利润约1.3265亿元,同样由亏转盈。 从亏损两个多亿到赚一个多亿,这个摆动幅度不小,说明不是小修小补,是经营面真的变了。 立昂微做的是半导体硅片,具体是12英寸硅片,这是造芯片最基础的原材料,晶圆厂拿到硅片才能往上面刻电路,卖给中芯国际这类晶圆代工厂。 卡点在12英寸硅片的良品率和大尺寸工艺,这个环节国产化率一直不高,立昂微是国内少数能稳定供应的厂商之一。 竞争力上,公告说是12英寸硅片销量大幅增长带动扭亏,说明下游晶圆厂的采购在放量,但公司在定价上还是跟着晶圆厂的周期走,议价权偏弱。 估值上公司目前没披露具体营收和产能利用率数字,财务数据是初步测算未经审计,PE这块现在算不准,先别急着下结论。 验证点:正式年报里营收和产能利用率的具体数字;四季度能不能继续保持盈利;晶圆厂扩产节奏会不会放缓。具体营收和产能数据公告没给,这块看不清。 泼冷水:半导体硅片是强周期行业,这次扭亏赶上的是行业回暖窗口,一旦晶圆厂又砍

引用到 X

金海通订单猛增,机会稳吗?

半导体设备这个赛道,金海通三季报的数字是真能打,不是炒概念。 Q3单季营收4.00亿元,同比涨129.62%;净利1.53亿元,同比涨211.52%。 前三季度累计营收10.01亿元,同比涨107.78%;净利3.24亿元,同比涨159.03%,单季比累计还猛,说明三季度在加速。 金海通做的是半导体封测设备,具体是分选机这类把芯片按良品分类的设备,卖给封测厂,AI、高性能计算和新能源车一起拉动了这块设备的采购。 卡点在分选机的精度和稳定性,这类设备国产化率这几年提得很快,但高端市场还是海外品牌占优势,金海通在中低端到中高端这段卡位不错。 竞争力上,公司自己披露的原因里有海外订单增加这一条,说明不只是吃国内替代的红利,但海外客户集中度也是个风险点,大客户一旦收缩订单影响会比较大。 估值上这个增速目前市场一致预期数据还不全,PE贵不贵不好细算,先把增速能不能延续放在第一位看。 验证点:四季度订单能不能保持这个增速;海外收入占比会不会继续提升;分选机在手订单的交付节奏。具体海外客户名单和占比,公告没披露,这块看不清。 泼冷水:半导体设备需求和晶圆厂资本开支周期强相关,一旦下游

引用到 X

海光信息高端芯片,机会多大?

三季报预告一出来,海光信息这个增速放在芯片行业里都算猛的。 前三季度营收预计142.8亿到155.8亿元,同比涨50.47%到64.17%;归母净利润预计27.1亿到29.8亿元,同比涨38.16%到51.93%。 去年同期营收94.9亿、净利19.6亿,这个体量上还能翻着跟头涨,不是小公司博弹性那种玩法。 海光信息做的是服务器用的高端CPU和协处理器(公司叫DCU),说白了就是数据中心和AI服务器里干重活的"大脑",卖给云厂商和设备集成商。 卡点在国产高端芯片的制造工艺和生态适配,跟海外顶级GPU比还有代差,但在能用国产替代的场景里,海光是走在前面的几家之一。 竞争力上,国产算力芯片这两年被AI需求和替代诉求一起推着走,海光在CPU这条线上积累多年,议价权比纯新进入者强,但顶级AI训练芯片这块还得看后续产品迭代。 估值上这个增速放在芯片股里不算便宜,但具体PE和PEG现在数据不全,得等一致预期补齐才能说清楚贵不贵。 验证点:四季度营收增速能不能保持在50%以上;DCU这块业务占比有没有继续提升;海外GPU供应政策会不会有新变化。具体CPU和DCU两块业务各自贡献多少,公

引用到 X

最近操作策略

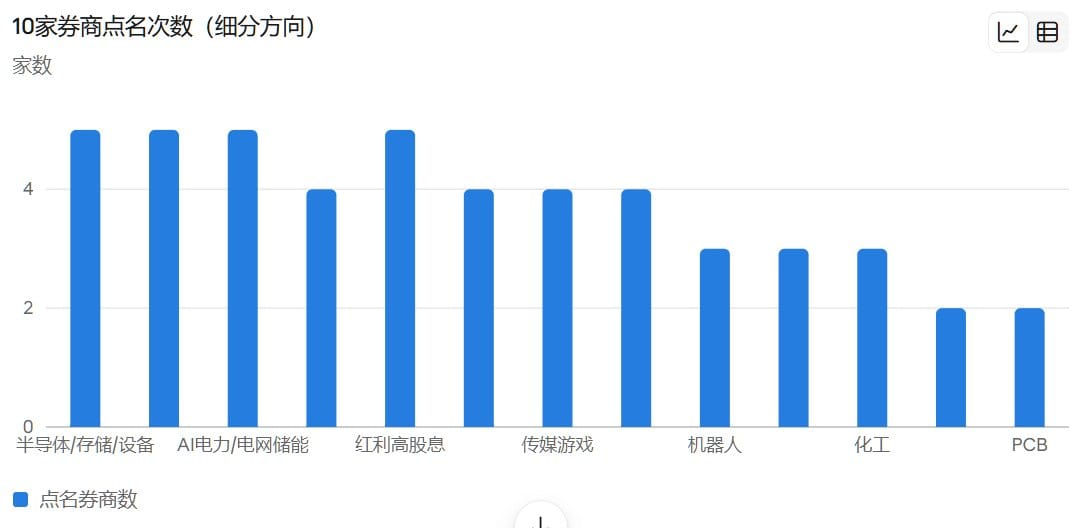
10大券商以超跌科技为主攻、红利做底仓,科技还是放在第一名,这个可以做,但盈亏比已经不好了,比如存储,券商认为排第二,我认为见顶了,抄底这个反弹没什么意思。 这波市场大跌,已经不认可高估值的股票了,还在推荐这些,可能和光明论有关吧。 其次推理链AI电力,这个可能是个方向,需要下载走出了才行。 然后就是AI商业应用,传媒游戏,这个还没到真正实质兑现阶段。AI医药,看看moderna就知道了,风险巨大。机器人,宇树科技我认为需要非常耐心等待。 军工,现在不会打仗的,看这次大会人员增补情况再说。 红利股只能做一些防御。 周期里面到时有一些比较好的,比如化肥、油运。 中信提到一个观点:AI对其他行业是"负外部性",挤占了资源、推高了利率、挤出了就业,所以AI回落反而利好非AI,这意思很清楚,AI凉凉了,不会有机会。 但大家一致认为:AI硬件的盈利上修还能不能持续,这说明是泡沫,这次三季报证实是泡沫。 AI电力应该是一个方向。

最近操作策略
来自 hyboox.com
引用到 X

算力的终点是电,电的终点是审批?我们看对了一半

马斯克说大量算力会搁浅在没建完的数据中心,主因是缺电,需求只是推迟、没有消失。但电有两把锁。审批是第一把,美国并网从申请到通电平均超过7年,云厂可以自建电源绕开它。设备产能是第二把,绕不开:重型燃机交付已排到2029至2030年,

引用到 X

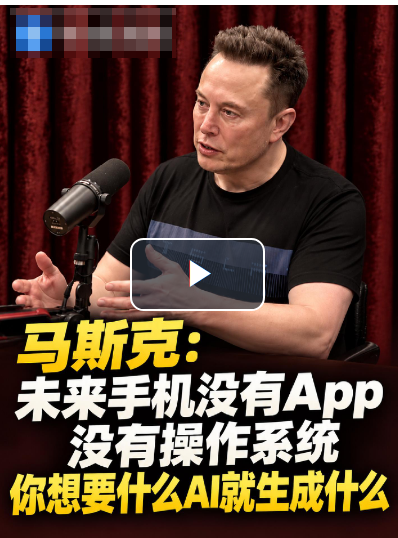
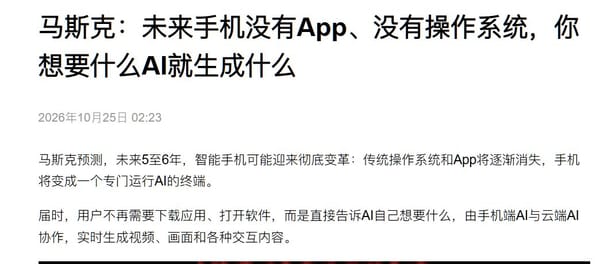
马斯克预测,未来5至6年,智能手机可能迎来彻底变革:传统操作系统和App将逐渐消失,手机将变成一个专门运行AI的终端。

届时,用户不再需要下载应用、打开软件,而是直接告诉AI自己想要什么,由手机端AI与云端AI协作,实时生成视频、画面和各种交互内容。 我预测,未来5年,人不需要吃饭的,AI能解决

马斯克预测,未来5至6年,智能手机可能迎来彻底变革:传统操作系统和App将逐渐消失,手机将变成一个专门运行AI的终端。
来自 hyboox.com
引用到 X

收藏到桌面