跳到正文
海博社 Hyboox

铜箔涨价的机会,三季度只给了铜冠13%的环比

铜冠铜箔的三季报里,有个细节不太对劲。 第三季度净利润1.24亿,同比增长345%,听着很猛。公司的解释很简单:铜箔售价涨了。 可是二季度是1.09亿,环比只多了13%。同一个季度,做覆铜板的南亚新材环比涨了218%,金安国纪涨了105%。上游铜箔在涨价,下游覆铜板的利润反而放得更快。 收入也一样,三季度营收25.12亿,同比增长44.58%,而利润增速是345%,差距很大。 我的看法是,铜箔的成本和铜价挂得很紧,涨价的钱有一部分要还给原料。真正拿到高溢价的,是把产品做成高端覆铜板、能自己定价的那一环。 前三季度净利润3.39亿,同比增长近440%,主要是去年基数太低。基数效应一过,明年同比增速会掉得很厉害。 还有一点,红板科技三季度也说是单价上涨,净利润同比增长85.29%,环比反而降了22%,涨价的钱不是每家都能留住。 所以这条链上,铜箔不是没机会,只是弹性不如下游。买之前先想明白,自己买的是哪一段。 #高多层PCB升级,点击查看更多

引用到 X

君正单季赚了14亿,存储涨价的机会还剩多少?

2595%,这是君正股份第三季度净利润的同比增速。 单季赚了14.19亿,前三季度合计26.16亿,同比增长近923%。比二季度的8.79亿,又多了六成。 公司自己的解释很直白:DRAM缺货,价格一直在涨,Flash需求跟着AI服务器走,存储这条线的销售收入还在大幅增加。连它的计算芯片,也因为存储原材料紧张,出货环比继续往上走。 这就是涨价周期里最典型的样子,量和价一起来,利润比收入涨得快得多。 不过环比六成的速度,不可能一直保持。基数每个季度都在抬高,到明年同比数字会难看很多,市场肯定要提前交易这件事,前三季度赚的26亿,其实已经把去年一整年的基数远远甩在了后面。 另外,同一份公告里还有一个细节,君正的计算芯片线也受益,原因是存储原材料紧缺,下游抢着备货,这说明缺货已经传到了存储之外的品类。 所以接下来要看的,是存储几个大厂这周陆续交的成绩单,看它们怎么说明年的供需。要是还说缺到明年,君正这一波就还没走完;要是口气松了,今天这个数字很可能就是高点。

引用到 X

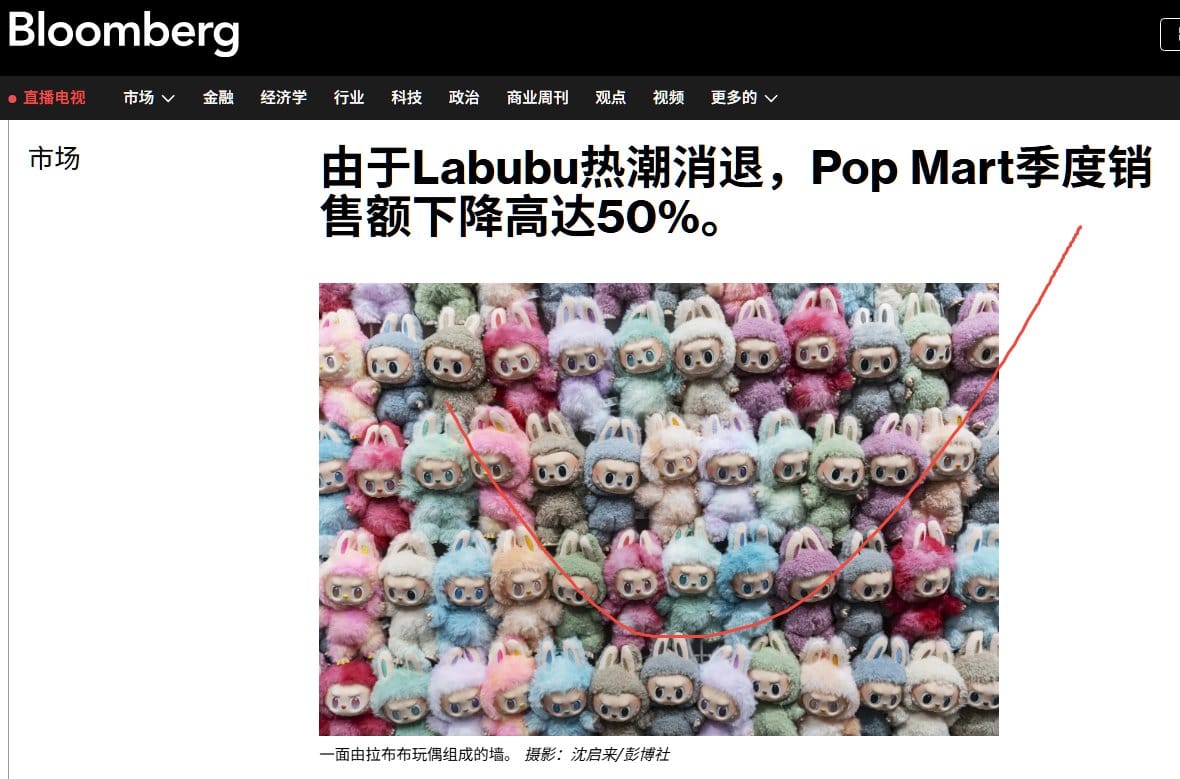
泡泡玛特,我没研究过,只逛过一家潮店,感觉有意思,但我不会买那个布什么的。

洲市场营收下降70%至75%,难道美国人你们也不买这个布了吗? 中国市场营收下降25%至30%,这是我预计到的,毕竟这玩意,去年新鲜一阵,不能拿来当饭吃。 也许Pop的策略是对的,亚洲不行、美洲不行,那就欧洲试试,9月在巴黎奥斯曼大道开设了欧洲旗舰店。 真的是:一闪一闪小星星 莫迪,你倒立一下,就变成了迪莫。

泡泡玛特,我没研究过,只逛过一家潮店,感觉有意思,但我不会买那个布什么的。
来自 hyboox.com
引用到 X

恒瑞医药,从中国的仿制药龙头,到创新药龙头,再到卖身的龙头?

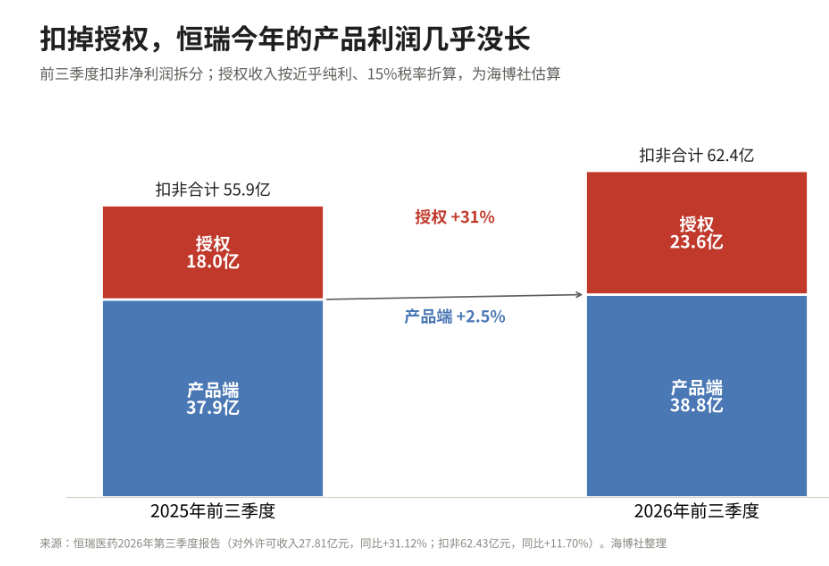
我说这话绝对没有说恒瑞不好,我跟踪这个公司至少10年了,10年,不吹牛逼。 我们的判断是,恒瑞今年的利润增长几乎全部来自对外授权,产品端利润基本没有增长。 BD在扣非里面占40%,我记得以前仿制药占80%(应该是10年前后),后来创新药占50%(应该是5年前后),然后就是财务大洗澡,把研发费用变成无形资产,费用化多少,我就没有跟踪了,兴趣不大了。 本来我是看好恒瑞的创新药的,被百济神州超越也是正常的,别人有能打的人,但恒瑞的底子也不差呀,数据是血淋淋的。 我当时以为,新的董事长被赶走,老的重新来过,应该可以,可赶不上集采太残酷。 2024年创新药销售138.92亿元,增长30.6%。 2025年做到163.42亿元,增长26.1%,公司随后把2026年的目标定在30%以上。 我记得2020年前后,创新药应该接近50%, 今年到30%,也可以了,可是: 今年前三季度仿制药76.05亿元,下降16.41%,在药品收入中的占比从去年的41.66%降到35.41%。 我就不拆分如何卖身的,说出来我心里也不好过,没办法,企业也要生存。 恒瑞卖出去的是海外BD,9月,GLP-1/

恒瑞医药,从中国的仿制药龙头,到创新药龙头,再到卖身的龙头?
来自 hyboox.com
引用到 X

电力才是AI的卡点:加拿大排队买中国燃机,东方电气主要是13个月就能交付,这是核心亮点

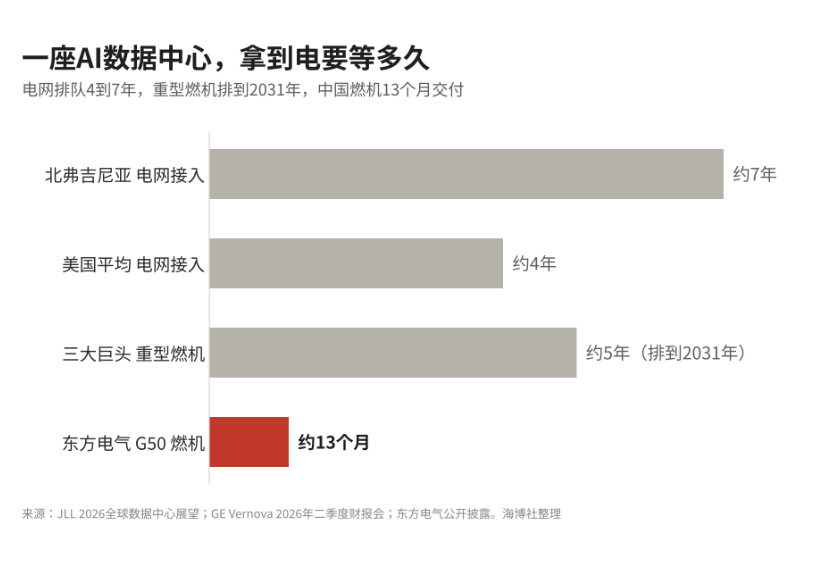
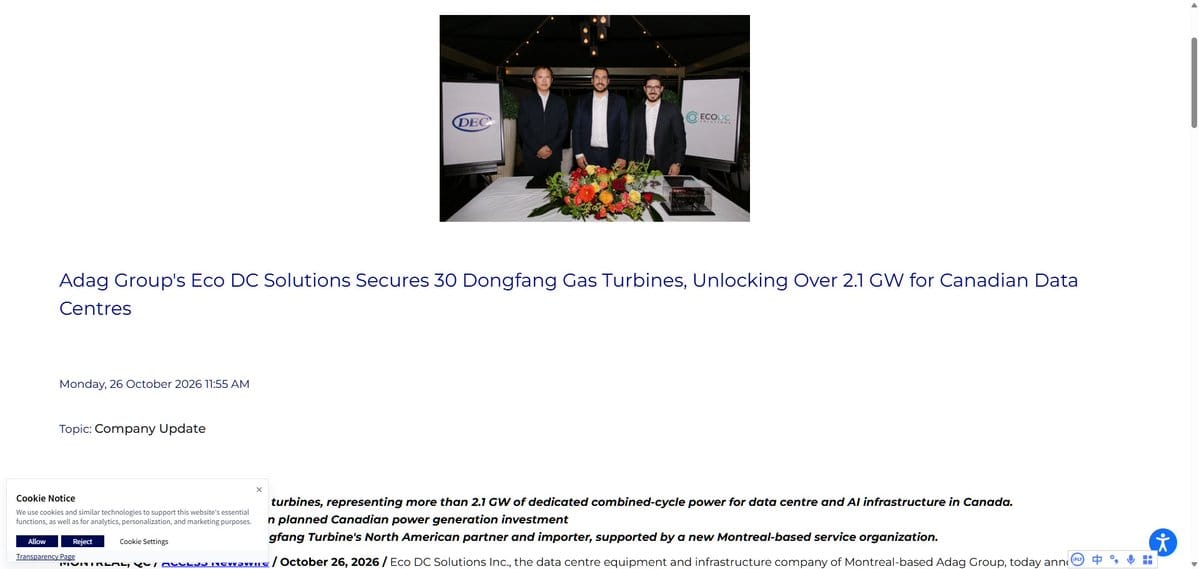
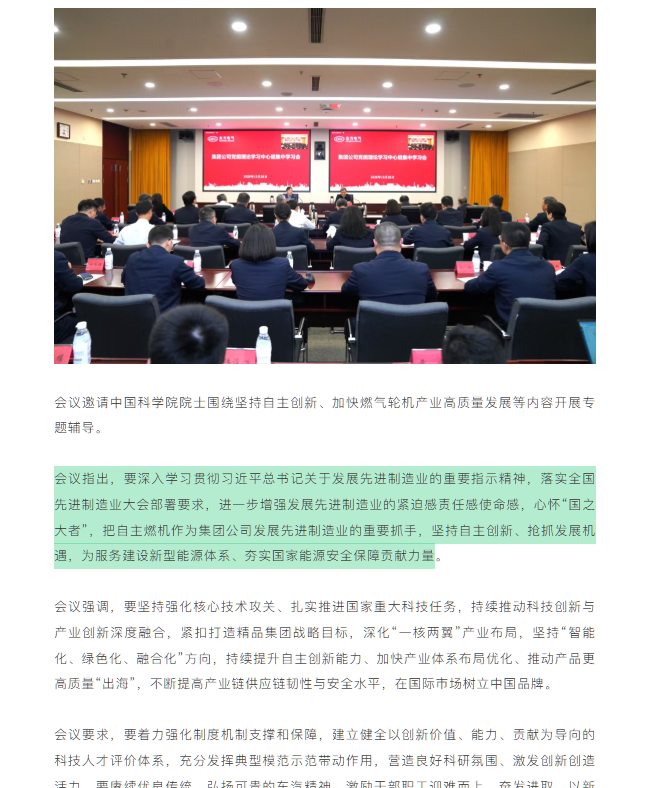
北美买家宁可换一个新品牌,也不愿再等四到五年,未来美国会不会这样呢? 国际能源署4月的报告显示,2025年数据中心用电增长17%,是全球总用电增速的五倍多。到2030年,数据中心年用电将从约485太瓦时升到约945太瓦时。 北弗吉尼亚一座100兆瓦数据中心接入电网要等约7年,全美平均约4年。 公司在股东大会上说已签海外燃机15台,这个数正好等于加拿大10台、哈萨克斯坦3台、伊拉克2台,现在新增加拿大30台燃机。 东方电气昨天召开最高公司会议指出,把自主燃机作为集团公司发展先进制造业的重要抓手,坚持自主创新、抢抓发展机遇,为服务建设新型能源体系、夯实国家能源安全保障贡献力量。 我估计,东方电气很快二期扩产燃机生产,实现年产60台的目标。未来2年,可能会实现年产100台的目标。 其他可以关注的:应流股份是西门子F/H级透平叶片在中国的唯一供应商,长协签到2030年 万泽股份做高温合金 杰瑞股份7月接到一家云服务商14.65亿美元的燃机发电机组订单 潍柴动力一季度数据中心用发动机销量增长超240%,吃的是往复式机组这条替代路线。

电力才是AI的卡点:加拿大排队买中国燃机,东方电气主要是13个月就能交付,这是核心亮点
来自 hyboox.com
引用到 X

聚辰股份浮盈退潮,机会还在吗?

聚辰股份Q3单季净利润亏了3935.65万元,同比降134.31%,但同一季度扣非净利润1.40亿元,同比涨26.97%,环比涨110.87%,两个数字反着走。 原因在一笔投资:公司4月用约6000万元自有资金参与盛合晶微科创板IPO战略配售,获配约304.88万股,Q3这批股份的公允价值变动损益约-2.10亿元。 这笔浮盈上半年贡献很大,前三季度净利润4.86亿元、同比涨51.94%,扣非净利润只有2.34亿元,同比反而降18.79%。净利增长靠账面浮盈,不是靠主业。 聚辰做存储芯片,核心产品是EEPROM和DDR5 SPD芯片。SPD像内存条的身份证,存着容量和时序参数,服务器开机时靠它识别内存。 公告说Q3营收4.51亿元,环比涨40%,同比涨25.91%,创单季历史新高,驱动力是DDR5 SPD和车规、工控高可靠存储芯片出货快速增长。 竞争力看毛利率:前三季度53.75%,上半年51.50%,我算Q3单季约56.8%,还在往上走;研发投入占营收17.56%,比去年同期高1.86个百分点。 股价115.58元,今天跌10.25%,市值约184亿元。一致预期7家机构,2

引用到 X

德明利净利暴增,机会卡在存货?

德明利前三季度净利润87.46亿元,同比涨32399.91%,但Q3单季毛利率约33%,比Q1的57.4%掉了一大截,这笔账得算清楚。 前三季度营收285.55亿元,同比涨328.81%;Q3单季营收116.45亿元,净利润27.29亿元,环比只涨2%,增速已经在放缓。 德明利把买来的存储颗粒配上主控做成成品,包括固态硬盘、内存条和嵌入式存储,像是存储行业里的组装加调校环节。 毛利率从Q1的57.4%降到Q3的约33%,公告没解释原因,我判断是采购成本抬升快于售价,这是我的推断,不是公告结论。 公告说企业级存储收入规模和占比进一步提升,自研主控也已推出。上半年嵌入式存储类毛利率63%,固态硬盘类40%,内存条类39%,产品结构决定利润厚度。 期末存货289.86亿元,比年初的70.58亿元涨了3倍多,公司说是为企业级存储备货。合同负债却从6.24亿元降到4.05亿元,备货在前、预收在降,这个组合要盯。 股价257.44元,市值约818亿元。一致预期只有1家机构,2026年净利润143.10亿元,对应PE约5.7倍;2027年降到97.21亿元,PE约8.4倍。覆盖太少,PE

引用到 X

洛阳钼业利润大增,机会撑得住?

洛阳钼业前三季度净利润240.20亿元,同比涨68.2%,扣非233.35亿元,涨60.5%,利润质量很高。 前三季度营收2072.90亿元,同比涨42.5%;Q3单季营收719.71亿元,净利润78.67亿元,略低于上半年单季均值约80.8亿元。 公司把增长归因于铜产品量价齐升、钼钨价格走高,再加上巴西金矿并表。据报道,中国铜冶炼厂还计划进一步减产,铜矿供应偏紧对矿山有利。 上半年矿山采掘及加工收入495.7亿元,毛利率60%;矿产贸易和精炼金属贸易合计近1950亿元,毛利率只有2%。贸易是体量,矿山才是利润。 前三季度整体毛利率22.4%,Q3单季约21.3%,低于上半年的23.0%,利润率在小幅回落。 股价13.74元,市值约2940亿元,今天跌3.44%。金价失守4000美元,黄金股集体下跌,可能也拖了一把。 一致预期18家机构,2026年净利润328.64亿元,PE约8.9倍;2027年367.04亿元,PE约8倍;2028年423.31亿元,PE约6.9倍。2027到2028年增速约15%,PEG约0.5。 2026年预期328.64亿元,前三季度已兑现240

引用到 X

华盛锂电价涨利增,机会可持续?

华盛锂电Q3单季净利润3.13亿元,约是上半年单季均值1.1亿元的2.8倍,这一季的利润主要靠涨价撑起来。 Q3营收6.78亿元,同比涨259.10%;前三季度营收14.70亿元,同比涨172.97%,净利润5.36亿元,扣非5.68亿元。 公司主要卖电解液添加剂,VC和FEC是主力。添加剂在电解液里用量很小,却决定电池的寿命和高温表现,像做菜时的提鲜料,量少但换不掉。 公告把业绩增长归因于产品销量增加、销售价格大幅上涨。上半年VC收入5.8亿元,毛利率66%,占营收约73%;FEC毛利率只有27%。 Q3单季毛利率约62%,已经是价格拉出来的高位,利润弹性几乎全押在VC价格上,产品单一是优势也是风险。 股价73.55元,市值约117亿元。一致预期只有1家机构,2026年净利润8.78亿元,PE约13倍;2027年10.53亿元,PE约11倍,增速约20%,PEG约0.6,样本太少要打折看。 你可能会问,价格都涨成这样,同行为什么不扩产?验证点就在这里:Q4VC价格能不能守住;同行新增产能什么时候投放;公司自己的扩产节奏。 泼冷水:62%的毛利率会吸引新进入者和同行扩产,

引用到 X

那个白毛股神 或 白发股神,或宁静股神,天天催Inp,就是磷化铟,这个真的是AI产业链的卡点吗?

在光通信这一段,磷化铟是真卡点。客观地说,他在磷化铟上的判断是早的,而且基本被证实了; 看看机构说的几个卡点: 源杰科技,CW激光器和EML芯片,是最纯正的受益者。个交易日累计跌超30%; 仕佳光子,CW激光芯片加光器件,上半年经营现金流已经转负,正在定增28亿元扩产。 云南锗业,磷化铟衬底,A股里唯一能批量供货的衬底厂,8月中旬它的市值已经到654.5亿元,和每年两亿元左右的利润严重不匹配。什么章教主在做,泡沫破裂,谁也做不了。 光迅科技,不对外,和可以。 东山精密,要H上市,自己扯淡搞压力, 长光华芯,大股东和华为旗下的哈勃都在减持。 三安光电,实际控制人和总经理先后被监察机关留置调查 锡业股份,铟储量全球第一,但铟业务每年收入只有五六亿元,约占营收1%,对利润几乎没有拉动,也还没有做磷化铟衬底,是概念。 明年都不短缺,现在你去赌这么短的时间吗?

引用到 X

收藏到桌面