
我说这话绝对没有说恒瑞不好,我跟踪这个公司至少10年了,10年,不吹牛逼。
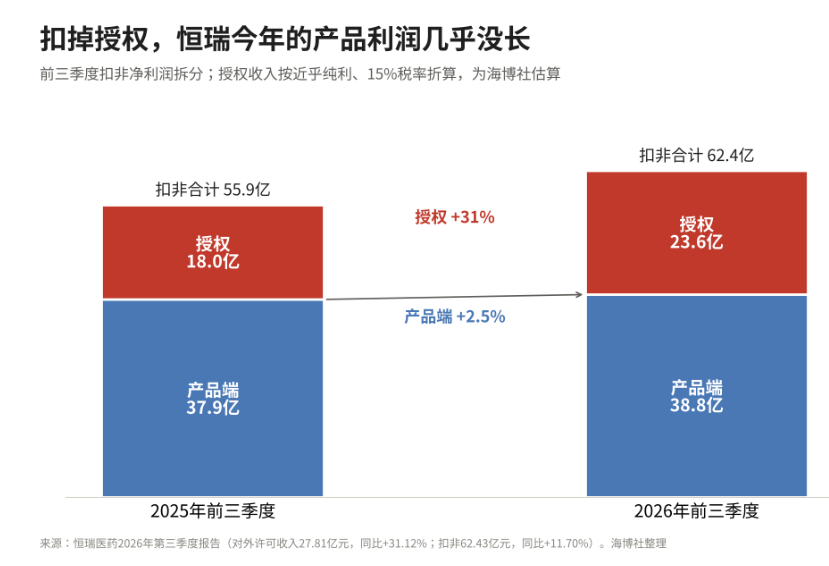
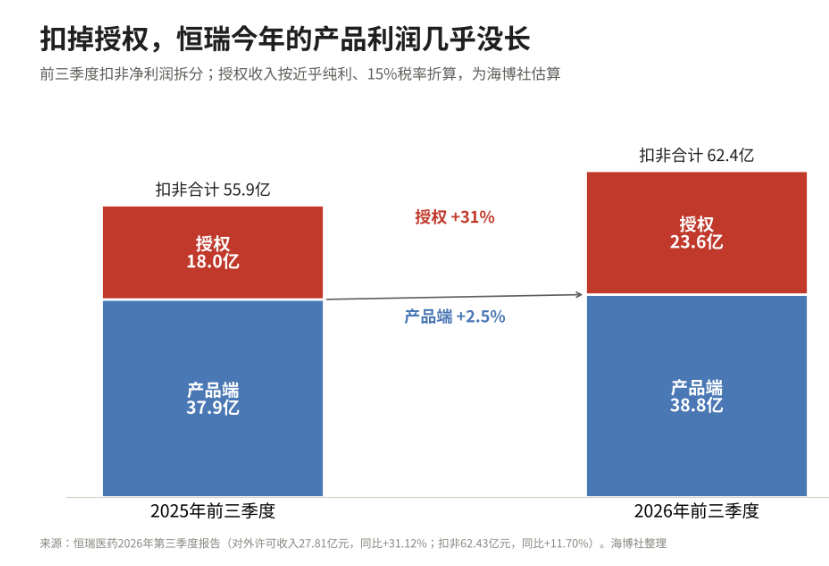
我们的判断是,恒瑞今年的利润增长几乎全部来自对外授权,产品端利润基本没有增长。
BD在扣非里面占40%,我记得以前仿制药占80%(应该是10年前后),后来创新药占50%(应该是5年前后),然后就是财务大洗澡,把研发费用变成无形资产,费用化多少,我就没有跟踪了,兴趣不大了。
本来我是看好恒瑞的创新药的,被百济神州超越也是正常的,别人有能打的人,但恒瑞的底子也不差呀,数据是血淋淋的。
我当时以为,新的董事长被赶走,老的重新来过,应该可以,可赶不上集采太残酷。
2024年创新药销售138.92亿元,增长30.6%。
2025年做到163.42亿元,增长26.1%,公司随后把2026年的目标定在30%以上。
我记得2020年前后,创新药应该接近50%, 今年到30%,也可以了,可是:
今年前三季度仿制药76.05亿元,下降16.41%,在药品收入中的占比从去年的41.66%降到35.41%。
我就不拆分如何卖身的,说出来我心里也不好过,没办法,企业也要生存。
恒瑞卖出去的是海外BD,9月,GLP-1/GIP双受体激动剂HRS-1596在大中华区以外的权益授给诺和诺德,首付款3亿美元,潜在总额最高26亿美元。
首2025年五笔交易的总额约160亿美元,已知首付款合计约8亿美元,只占约5%。
我说的难听点,过去企业卖BD还能卖出好价,现在卖的价格一路下跌,这让我想起街钩子的XXXX。
这里我对卖BD没有意见,问题是能不能一直卖下去,如果年老色衰,怎么办?
评论