跳到正文
海博社 Hyboox

盛合晶微利润降了46%,先进封装的机会卡在物料和折旧

盛合晶微第三季度营业收入17.13亿元,同比下降8.33%;归母净利润1.86亿元,同比下降45.96%。 前三季度营收51.20亿元,同比增长1.45%;净利润6.36亿元,同比下降18.48%。 公司的解释有两条:核心物料供给紧张,收入同比减少;同时公司持续推进产能建设,折旧成本同比增加。 财联社注释:二季度净利润2.58亿,三季度1.86亿,环比下降27%。 这家公司的故事通常和先进封装的需求连在一起,但三季度的数字说明,需求好不等于业绩好。收入端被物料卡住,成本端又被折旧推高,两头都在挤压利润。 核心物料具体是什么、什么时候缓解,摘要里没有写,我这里未获取。 看机会,先看物料供给什么时候恢复,再看新增产能投产之后,收入能不能把折旧摊薄。顺序错了,容易把需求当成业绩。 盛合晶微这类公司的利润,对物料和折旧都很敏感,所以单季度的变化不宜直接外推到全年。 以上数字来自公司公告,物料供给和折旧的具体影响,公告摘要里没有量化,只能等后续季度的数据来验证。

引用到 X

宇树单季营收涨70%,净利润却降了17%,机会的成本在研发

宇树科技10月28日晚披露第三季度报告:单季营收6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下滑17.37%,环比降幅接近50%。 收入涨了七成,利润反而在降,这就是典型的增收不增利。 公司董秘办的解释是,主要系算力、大模型方向的研发投入增加所致,并称拉长周期看影响可控,单季度仅呈现阶段性变化;现阶段研发投入依托募投资金规划,不会盲目加码。 这里要分清两件事:研发投入是公司自己的说法,投入多少、什么时候见效,公告摘要里没有给出,我这里未获取。 另外环比降近50%,说明上一个季度的利润基数更高。把同比和环比放在一起看,利润的波动比营收要大得多。 所以看宇树的机会,不能只盯营收增速,要看研发投入能不能换来产品升级,以及后续季度利润能不能回到上升通道。 一个季度的下滑不等于趋势,但也不能因为营收好看就忽略利润的变化。 以上数字来自公司披露和媒体转述,研发投入的具体规模和回报,要等后续定期报告才能验证。

引用到 X

A股有个传音控股,用便宜的旧库存卖涨价后的手机,

公司把存货从89亿人民币 干到189亿, 公司自己判断存储价格到 2030 年前都会上涨,这比我的判断要长很多,我认为已经见顶了。 非洲手机销量份额 53.1%,排第一;但非洲收入份额只有 19.2%,排第二。 今年 5 月和 8 月合计派息约 19.6 亿元,一边借钱一边分红,紧接着又在港股折价融资。 联发科是第二大股东。 它参与了长鑫科技科创板 IPO 的战略配售,作为基石投资者认购了江波龙港股;江波龙也反过来做了传音港股的基石投资者。 这种生意,如果存货跌价,是不是马上就熄火了?

引用到 X

这个对天孚通信有打击,迈威尔就同时握有 DSP、激光芯片、光互连技术和模块组装能力,从 A 股光模块厂的供应商变成了供应商兼竞争对手。

Lumentum 是全球最大的 EML 和 CW 激光芯片供应商,产品已经售罄到 2029 年初,明年部分产品有约 70% 的需求无法满足。 天孚通信,打击最大。 新易盛,打击次之 中际旭创,有打击,但最能扛。 源杰科技、长光华芯、光迅科技、太辰光基本不受影响。

这个对天孚通信有打击,迈威尔就同时握有 DSP、激光芯片、光互连技术和模块组装能力,从 A 股光模块厂的供应商变成了供应商兼竞争对手。
来自 hyboox.com
引用到 X

谷歌在 AI 上花了巨资,自己的主业却没因此多赚钱,反而开始被拖累,股价当天尾盘大跌 10%。

用 AI 改造搜索,等于在削弱自己最赚钱的业务。 今年资本开支计划 2050 亿美元,是去年的两倍多。 未来购买算力和能源的承诺,加上数据中心租约,总额超过 1 万亿美元。 已经连续两个季度自由现金流为负,这是谷歌上市以来第一次。 谷歌把 AI 算力卖给对手赚到的钱,比自己用 AI 赚到的还多。 同一天微软云业务超预期、开支也控制得住,股价上涨,两家的境遇形成了鲜明反差。

谷歌在 AI 上花了巨资,自己的主业却没因此多赚钱,反而开始被拖累,股价当天尾盘大跌 10%。
来自 hyboox.com
引用到 X

关于天孚的12亿存货,我特别讲一下

天孚通信三季度末存货12.74亿元,比年初的4.57亿元多出8亿多,这笔钱大部分压在有源光引擎上 能不能变现,要看有源业务起不起得来。 市场把存货暴涨读成明年订单的预告,我们看到的是一笔下在毛利只有37%、空间还在收窄的业务上的注。 主要是因为1.6T正在换方案,这批存货能用上的窗口大概只到2027年,说不定窗口期已经在变了。 先看存货放在哪。 无源器件不怎么压库存,FAU、陶瓷插芯、透镜的原料是陶瓷、玻璃、光纤,便宜,值钱的是精密加工的工艺。 所以上半年无源收入涨了77%,也用不着囤十几亿元的货。 有源光引擎正好相反,很吃料,要外购EML或CW激光芯片、PD等器件,芯片单价高,缺货时还得提前高价锁定。 存货从4.57亿元涨到12.74亿元,同一时期有源收入反而下降了约20%,公司自己的解释也是缺料、战略备货。 现在就清楚了:收入增长和应收账款主要由无源撑着,多出来的8亿多存货主要压在有源这边。 把存货押给有源,船长也不傻,得先看有源的兑现记录。 今年5月到7月,天孚的说法是泰国有源产线逐月爬坡,结果爬了个寂寞:泰国厂房建好了,客户认证也通过了,有源收入照样没起来

引用到 X

我已经说了,天孚通信不像财报造假,但财报质量也不怎么好,我说的质量,没有说它的盈利能力,两码事。

再讲清楚一点。 现在前5大客户,需要看年报才行。 存货是异动,也需要到年报才知道问题。 目前还没有大存大贷,这点不会是康美药业。 公司对坏账计提比如跌价的态度很不错。 经营现金流目前也正常。 值得怀疑的还是我前面讲的问题: 营收增长、扣非增长、毛利也大幅上升,从52%干到62,很牛逼,可是 应收款周转从65天拉长到87天,存货周转从49天拉长到131天。 既然你赚了那么多钱,可是回款很慢,这有点。。。。我不知道咋评论好。 公司解释: 毛利率上升可以来自产品结构变化:高毛利的无源器件放量,低毛利的有源光引擎被 EML 短缺压住。 存货可以说是为缺货备料。 账期可以说是大客户压款。 我认为解释的很好,但我们都计算的:有源业务收入在下降,存货却涨了近两倍。买进来的料最终要靠有源业务出货消化。 这TMD咋消化呢?你也能对得上了,存货你备料可以,但是有源业务毛利低还不说,关键是卖不动? 这不明摆的吗?你让投资这咋想? 这应该是股价暴跌的真相。

引用到 X

韩国股市单日涨6.6%,中韩半导体ETF成交破200亿,存储的机会有多拥挤

10月28日,韩国KOSPI指数收涨6.63%,报6012.44点,其中SK海力士涨近11%,三星电子涨超9%。 A股这边,中韩半导体ETF华泰柏瑞(513310)涨幅扩大至7.8%,成交额突破200亿元,位列当日股票型ETF成交榜首,较昨日全天放量150%。这只ETF的前两大重仓股,正是SK海力士和三星电子。 驱动因素很清楚:SK海力士交出了营收104.62万亿韩元的三季报,并说DRAM和HBM产能到2029年近乎售罄。 但换个角度,单日大涨加成交量放大150%,说明买的人很多,也说明短期很拥挤。基本面好和价格追得急,是两件不同的事。 ETF成交200亿,意味着很多资金是通过工具进来的,退出时的压力也会同样集中。这一点要提醒自己。 至于后续还有多少上涨空间,我这里未获取任何可靠数据,不做预测。 看机会,先看订单和价格能不能持续兑现,再看资金拥挤度有没有降下来,两个条件缺一个都要小心。 以上数据来自当日市场报道,行情波动很快,这里只是记录事实,不构成对后续走势的判断。 #服务器DRAM缺口,点击查看更多

引用到 X

我还是再讲一下天孚通信同学。

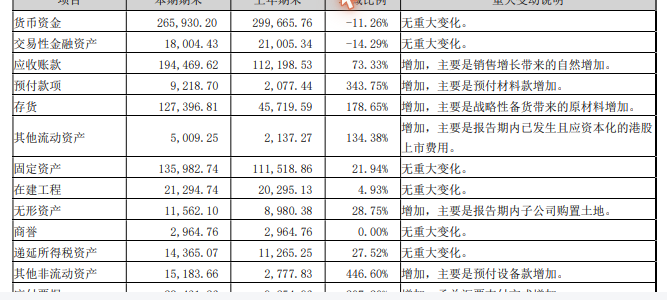
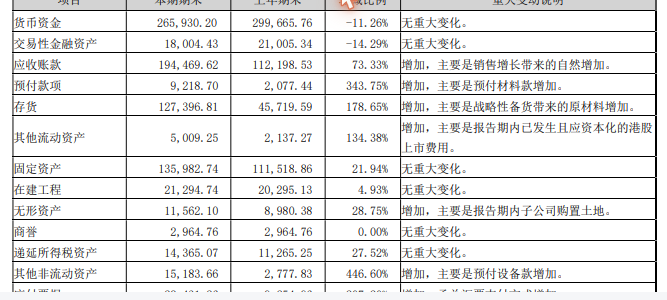
我上次说了,应收款、存货、合同负债哪里有问题,没具体讲,今天股价暴跌,和我没关系,因为我没讲它的问题。 存货写的是战略性备货,非常高大上,市场不买账,你备货这么多,未来会不会减值? 另外想忽悠投资者也不容易,至少忽悠不了我,应收账款的增速是收入增速的3.5倍,这绝不是“自然增加”能解释的,这可能不是需求增加了,而是什么?我提示一下,天孚对下游的议价能力在变弱。信用减值损失增长155%,这是不是证据呢? 我没说是造假,虽然和造假的公式很像。 回到公司的基本面上来,它是中继旭创的上游,卖的是光模块里最精密的光学零件和光引擎,CO也有,我不知道客户是谁。 阶导怎样? 扣非:一季度48.44%,二季度约29.5%,三季度55.78%。二季度下降约18.9个百分点,三季度上升约26.3个百分点,二季度明显减速后,三季度又大幅重新加速。 这是表面的,800G到1.6T再到3.2T,可插拔到 CPO,EML 到硅光,如果搞错一步,就基本结束了。我认为天孚卡的还可以,真心不错,但架不住ASP会出问题,两头受气。 天孚无法控制上游的节奏,只能靠预付款锁货,这会占用大量资金。 AI光互连

我还是再讲一下天孚通信同学。
来自 hyboox.com
引用到 X

曾经A股最牛逼的股票,源杰科技,未来还继续牛逼吗?

最近跌的很惨,将来更惨? 从9月21日收盘1837.5元跌到今天盘中约751元,管理层称需求能见度到2028年,真正的分歧在2028年以后,可是你瞎逼逼,你的股票已经反应到2030年了。 10月1日的华盛顿调研纪要,称FCC可能从3.2T光模块开始限制中国产品,导致暴跌。1.6T光芯片降价传闻(同行长光华芯、仕佳光子都公告否认),实控人及一致行动人减持不超过0.2317%(上市以来首次),不多,但影响很不好。 10月13日三季度预告发布后继续走弱,因为扣非环比一般。 10月22日跌9.9%,英伟达在柏林GTC公布的CPO扩产合作名单里没有中国大陆厂商。 今天暴跌,微软当季资本开支452亿美元,环比增加,但低于分析师预期,反正是找个理由下跌。 硅光方案用CW外置光源替代EML,NPO方案在2027年放量,单颗光源的功率从70mW往100mW、150mW、300mW升级,这点我认为是确定的,技术升级吗。 市场担心的是什么?cpo,CPO量产时点一再推迟(SemiAnalysis曾称可能推到2028到2029年),远期如果光互连进一步下沉到芯片间(OIO),或者转向MicroL

引用到 X

PCB三季报集体爆发,金安国纪涨停,覆铜板的机会到底多大

10月28日开盘,PCB概念活跃,金安国纪涨停,南亚新材、宝鼎科技、生益科技、逸豪新材高开。 消息面上,10只PCB产业链上市公司集体发布三季报。金安国纪公告第三季度净利润11.58亿元,同比增长1031%;超声电子第三季度净利润2.39亿元,同比增长276.24%。 南亚新材第三季度净利润在报道中写作9.9亿元,同比增长1296%,这个数字和公司以往的体量差距很大,我建议看原始公告核对,这里先不下结论。 增速这么高,首先是基数低。其次,覆铜板涨价和AI服务器需求,是市场一直在讲的逻辑,但三季度利润到底有多少来自涨价、多少来自一次性因素,摘要里没有拆分,我这里未获取。 同一天,主力资金净流入金安国纪居前。资金和股价都在往同一个方向走。 所以看这批公司,不要只看同比的千分之几,要看四季度的价格和订单有没有延续,毛利率能不能守住。 总之,集体爆发的是财报数字,机会是否持续,要等价格和订单来验证。 以上数字以财联社报道为准,南亚新材等个别数字建议以公司原始公告核对后再引用。 #高多层PCB升级,点击查看更多

引用到 X

Lumentum说产能订到2029年,光器件的机会已经排到2030年

10月28日尾盘,CPO概念活跃,中际旭创涨近10%,新易盛、剑桥科技、光库科技、蘅东光、汇绿生态跟涨。 消息面上,全球光器件巨头Lumentum的首席执行官近日表示,公司的部分光器件产能已被预订至2029年初,客户开始锁定2030年的产能;就算持续扩产,2027年依旧有七成左右的市场需求无法被消化。 这句话和今天上午SK海力士的说法很像:供给紧张不是一两个季度,而是被客户提前几年锁定了。 同一天早盘,主力资金净买入中际旭创超6亿元,位居个股第一。资金的方向和消息的方向是一致的。 但要分清两件事。Lumentum说的是它自己的产能,国内公司的订单和产能能不能对上,今天没有公开数据,我这里未获取。 另外,股价单日涨近10%,已经先反映了一部分预期。追进去的人,要想清楚后面有没有业绩来接。 看机会,下一步要看国内光模块公司的订单披露,以及芯片、激光器这些上游环节的供给,能不能跟得上。 以上信息来自公开报道,国内公司的订单和产能是否同步,还要等各家公告来验证。 #光模块升级,点击查看更多

引用到 X

收藏到桌面