
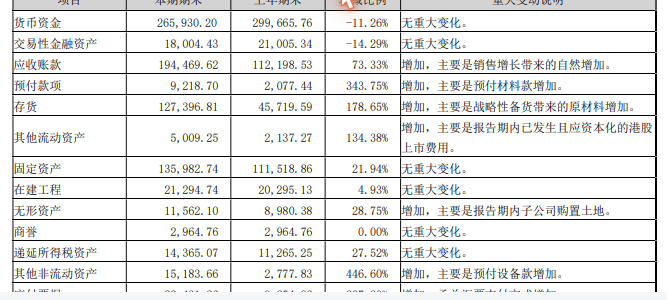
我上次说了,应收款、存货、合同负债哪里有问题,没具体讲,今天股价暴跌,和我没关系,因为我没讲它的问题。
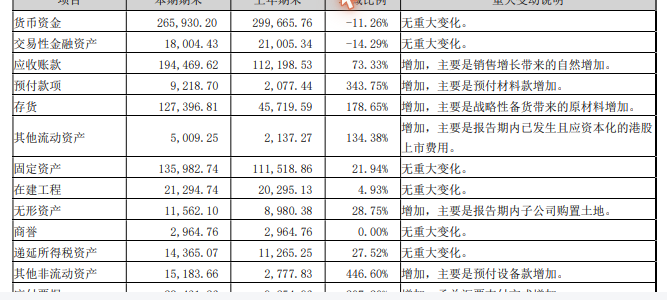
存货写的是战略性备货,非常高大上,市场不买账,你备货这么多,未来会不会减值?
另外想忽悠投资者也不容易,至少忽悠不了我,应收账款的增速是收入增速的3.5倍,这绝不是“自然增加”能解释的,这可能不是需求增加了,而是什么?我提示一下,天孚对下游的议价能力在变弱。信用减值损失增长155%,这是不是证据呢?
我没说是造假,虽然和造假的公式很像。
回到公司的基本面上来,它是中继旭创的上游,卖的是光模块里最精密的光学零件和光引擎,CO也有,我不知道客户是谁。
阶导怎样?
扣非:一季度48.44%,二季度约29.5%,三季度55.78%。二季度下降约18.9个百分点,三季度上升约26.3个百分点,二季度明显减速后,三季度又大幅重新加速。
这是表面的,800G到1.6T再到3.2T,可插拔到 CPO,EML 到硅光,如果搞错一步,就基本结束了。我认为天孚卡的还可以,真心不错,但架不住ASP会出问题,两头受气。
天孚无法控制上游的节奏,只能靠预付款锁货,这会占用大量资金。
AI光互连的需求,最终来自英伟达等少数几家巨头和它们的光模块供应商。报道说前五大客户占比约九成(未经证实)。客户越集中,议价权越在客户手里。高速光模块每年都有降价的惯例,这种压力最终会传导到天孚。
天孚的收入几乎全部绑定在AI数据中心的资本开支上,如果云厂商在2027年放慢投资,它没有其他业务可以对冲。这有点赌博了,哈哈哈,我这么说可能我不是老板,不懂这个行业。
评论