跳到正文
海博社 Hyboox

2027年半导体盈利下降65%?

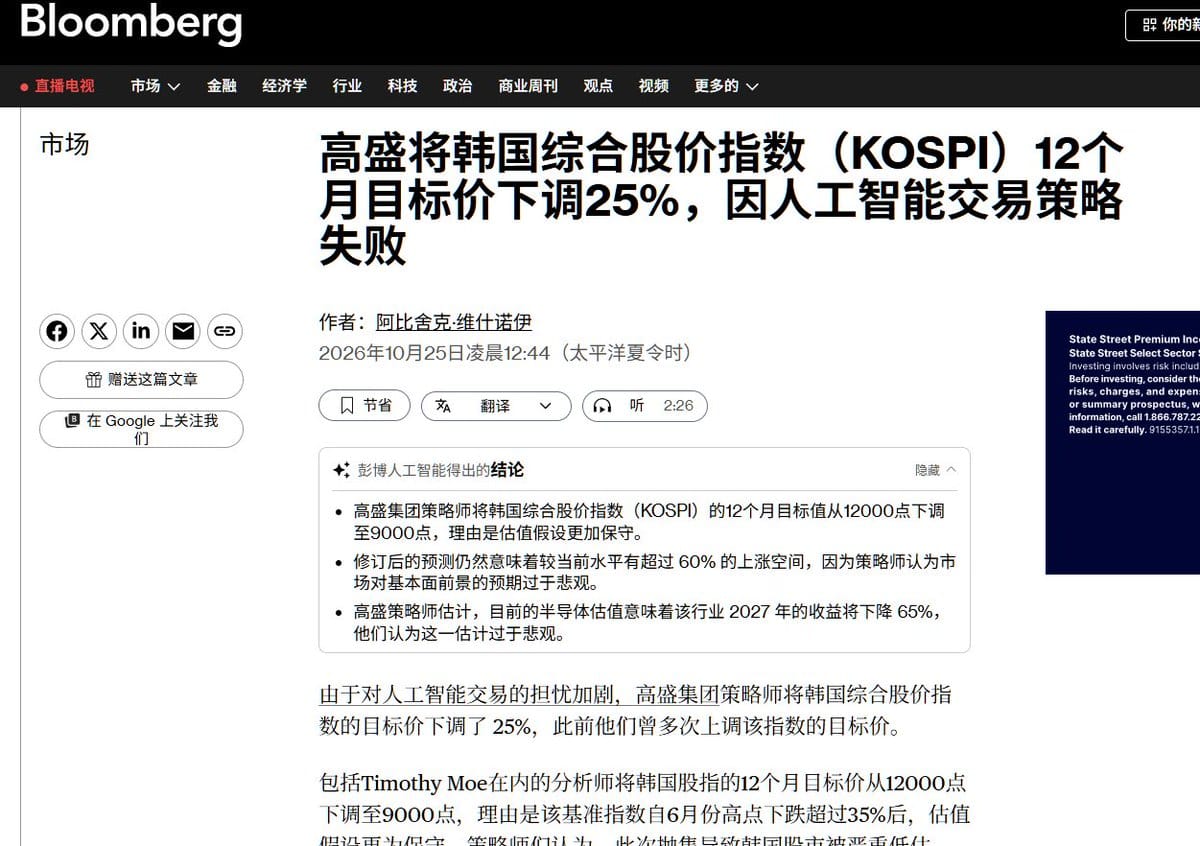
高盛将Kospi目标从12000点降至9000点,下调的是估值假设,盈利判断没有转向。 它测算当前芯片股估值隐含2027年行业盈利下降65%,认为过度悲观; Kospi预期市盈率约4倍,为2006年来最低,下调后仍有超60%上涨空间,继续看好电力、工业等板块。 高盛在行业的口碑还不如海博社,我就是海博社,哈哈哈。 4倍市盈率便宜的前提,是2027年盈利守得住。 高盛6月按8倍估值上调、10月初仍坚持、如今被动下调,它的锚始终是"周期比市场想的更长",这恰恰是市场在质疑的部分,其实半导体崩盘速度之快,你想象不到。 云厂资本开支一旦放缓、算力搁浅坐实,周期顶部的低市盈率往往是价值陷阱,65%的跌幅未必过度悲观。 它今年6月看多后,我艹,指数回撤了35%以上。 三天后云厂对2027年资本开支的指引,我估计高盛会再次打脸。

2027年半导体盈利下降65%?
来自 hyboox.com
引用到 X

刚刚看到,

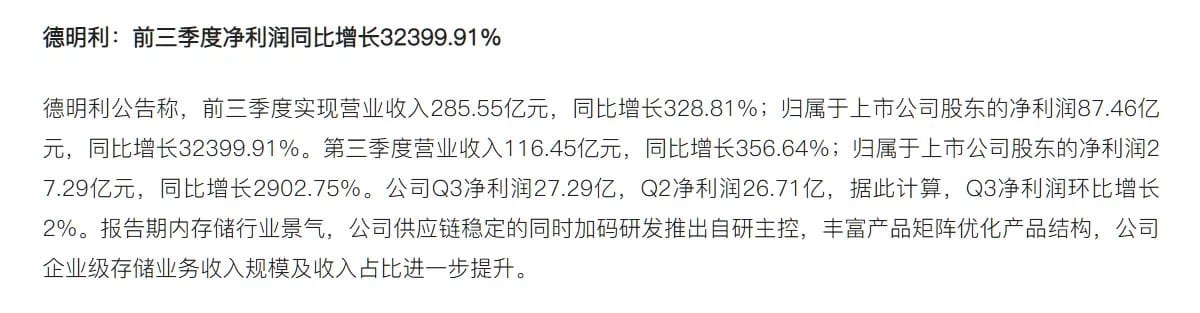
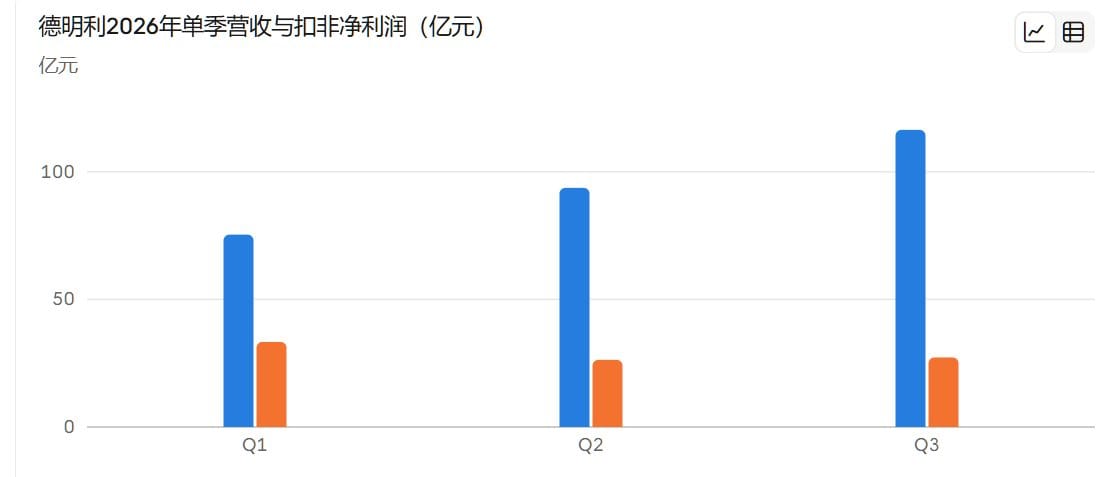
德明利公告称,前三季度实现营业收入285.55亿元,同比增长328.81%; 归属于上市公司股东的净利润87.46亿元,同比增长32399.91%。 第三季度营业收入116.45亿元,同比增长356.64%; 归属于上市公司股东的净利润27.29亿元,同比增长2902.75%。 公司Q3净利润27.29亿,Q2净利润26.71亿, Q3净利润环比增长2%。 那个32399.91%的同比没有分析价值,因为去年同期是亏损基数。 三季度扣非只多了不到1亿元,环比约增3.6% 我前面已经说了,存储价格见顶了,顶多高位震荡,而且环比会走平,或下跌。

刚刚看到,
来自 hyboox.com
引用到 X

我前面的文章,说的是:

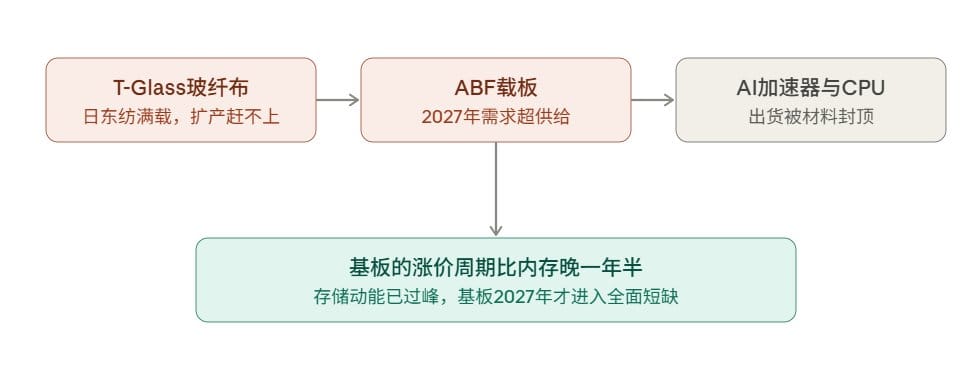
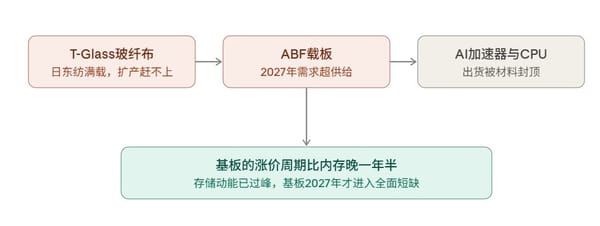
内存涨价结束了 基板涨价周期明年才开始,就是明年基板短缺,2028年底基板可能供应上来了,基板的主要材料是玻纤布,日东纺说2028年产能扩张是2025年的3倍,每年扩产1倍。 ABF如果能快速扩产,那电力需求会大增。 宏和科技做电子布,今年爆赚,中材科技还可以。两年短缺这个判断不会有错,要错应该错在日东纺,这个日本鬼不愿意提价,中国的这两个票不是不能玩,得靠自己的认证能力。

我前面的文章,说的是:
来自 hyboox.com
引用到 X

阿里投了一家无人配送车公司,这轮融了4亿美元

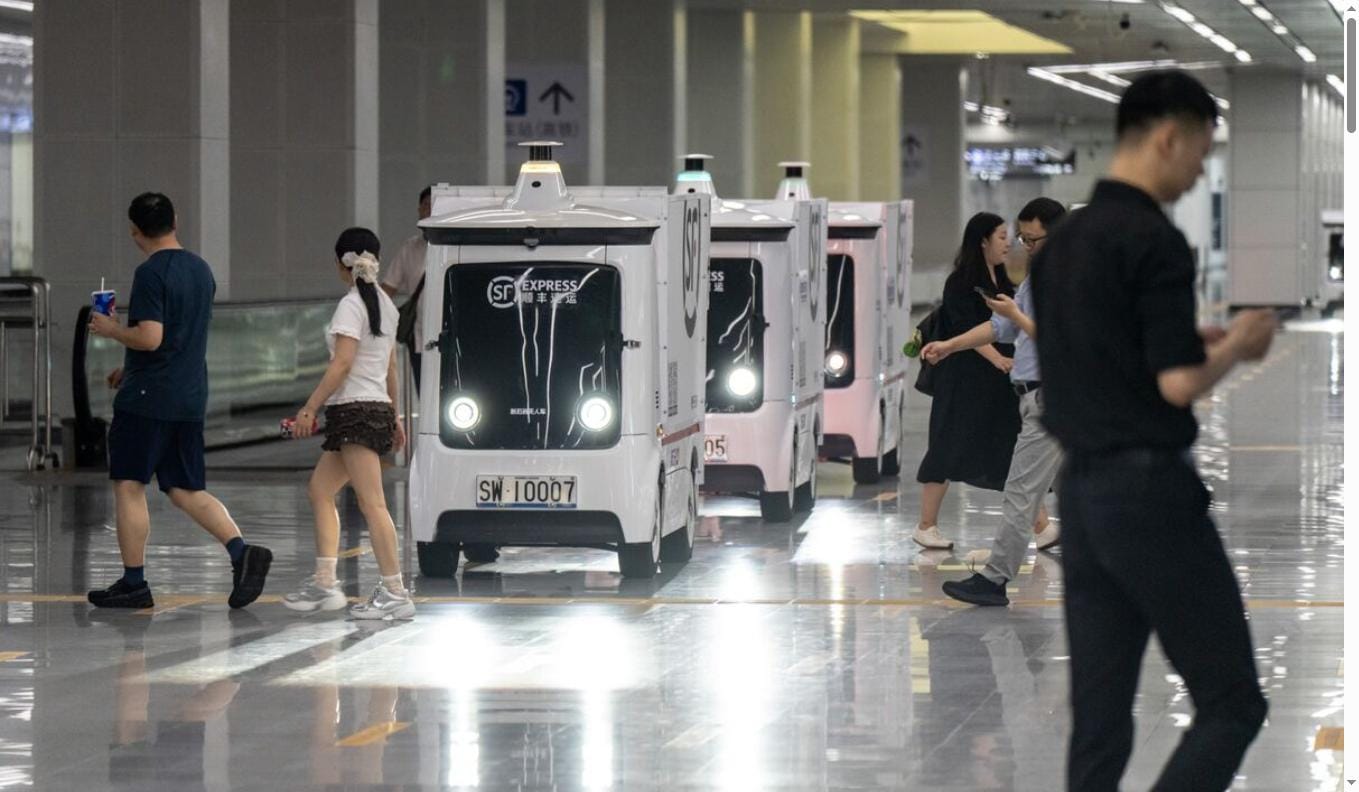
中国无人配送车公司新石器(Neolix)宣布完成4亿美元新一轮融资,领投方是博裕资本。 新加入的投资人包括阿里巴巴的AEF NextGen基金、Monolith Management、Granite Asia Capital,以及淡马锡旗下的Vertex,老股东启明创投、信实资本也继续跟投。 这轮融资过后,新石器累计融资总额已经超过14亿美元,公司没有透露最新估值,但表示这是中国自动驾驶行业今年规模最大的一笔融资。 新石器计划把这笔钱用于扩大业务和拓展客户,公司的无人配送车主要服务快递企业、电商平台和中小商家,目前是中国境外同类业务里规模最大的玩家,业务已经覆盖中东、欧洲、澳大利亚等市场。 这家总部在北京的公司,目前已经有超过3万辆车在20个国家、300多个城市运营,是全球规模最大的自动驾驶车队。新石器的车辆累计自动驾驶里程已经达到2.6亿公里,今年还在深圳等城市开始了夜间配送业务。 创始人余恩源在近期一次采访中透露,公司预计今年国内车队规模会扩大到5万辆,2027年还要再增加10万辆。他这样形容公司的定位:"我们做的是人们不愿意做、不想做,或者做不了的工作。" 余恩源还创

引用到 X

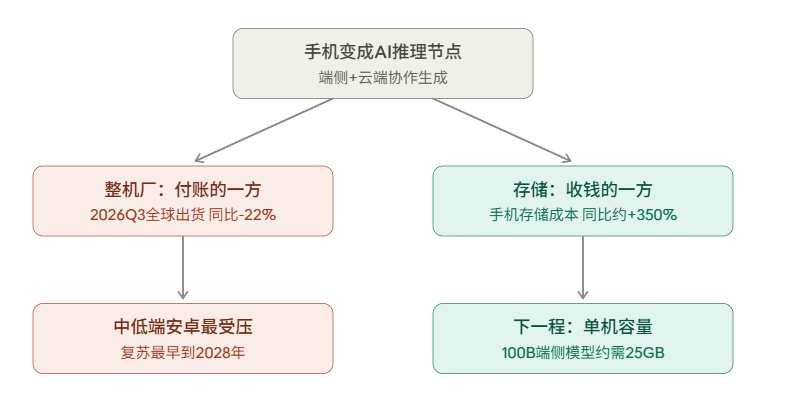
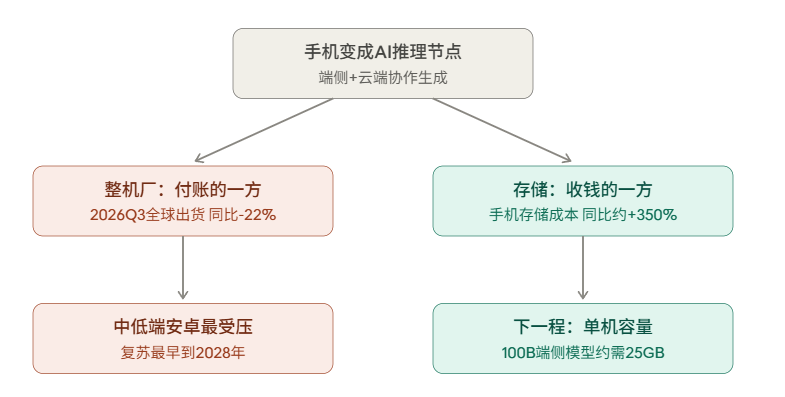
市场认为存储周期见顶了,主要是三季度手机销量下滑,下滑22%。真正的原因应该是电力问题。

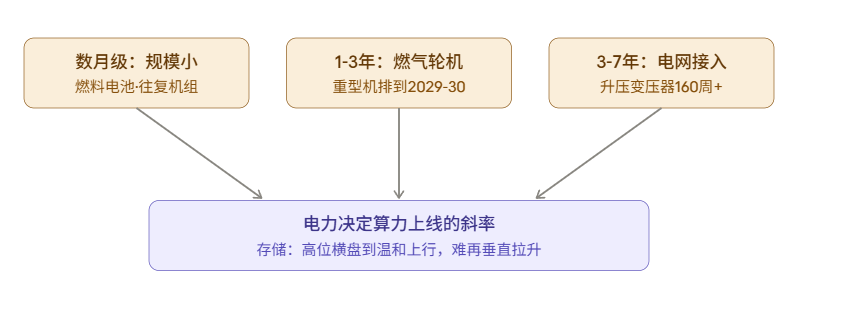
高价格的内存导致手机内存没有增加多少,换机也不需要了。 内存要想重新涨价,需要价格企稳后,手机厂家敢增加配置,所以内存股可能有至少半年的震荡下跌时间。 我预计2027年内存价格不会暴跌,可能会回落一部分。有一个变量,如果AI应用不能真正落地,手机的内存价格就会悲观,大跌,现有的内存股票还会跌30%以上。 马斯克讲的算力可能被搁浅了,存储的风险不是手机端需要减少了,而是云端,云端囤积了大量的内存,出现了闲置。 看起来内存是真的见顶 ?但可能我们都忽略了另外一个判断:算力搁浅主要是缺电,一旦电有了,算力有了、存储下行就有了,周期上升又开始了。因为需求只是被推迟了,没有消失。 电成为AI产业链的心肝宝贝了。 是不是真的算力被推迟了,因为电?这个到三季报结束就知道了,资本开支加大到电,可能就搁浅的时间不久,另外这些算力公司有牛逼的办法搞到电,这也是有可能的。 如果是这样,现在就是买内存股的时刻。 这真的回到算力的终点是电力,电力的终点是审批? 错了,审批到不难,并网比他妈的登天还难,我告诉你,并网协议价需要4年批准,然后还有4年才能通电。7年时间,我估计没有一个数据中心等得起

市场认为存储周期见顶了,主要是三季度手机销量下滑,下滑22%。真正的原因应该是电力问题。
来自 hyboox.com
引用到 X

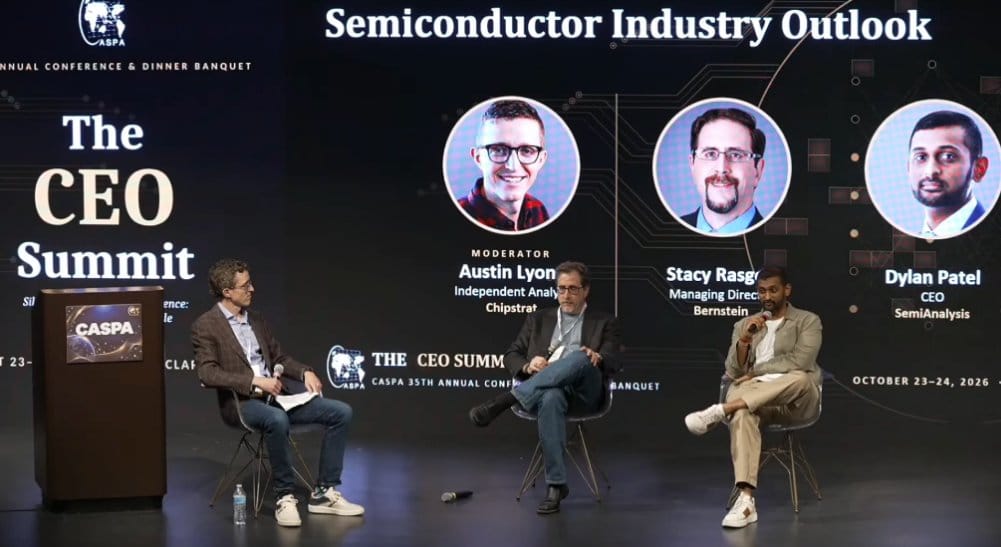
SemiAnalysis创始人Dylan Patel指出,AI基建扩张面临融资成本和芯片供应瓶颈,相关限制可能延续至2028年

你信吗? 英伟达的性能优势仍在,但自研芯片竞争可能逐步影响其市场份额和定价能力; 就是英伟达芯片放缓了。 内存行业的高利润能否维持,则取决于2028年后新增产能投放及供需变化。

SemiAnalysis创始人Dylan Patel指出,AI基建扩张面临融资成本和芯片供应瓶颈,相关限制可能延续至2028年
来自 hyboox.com
引用到 X

中国又扩大出口管制了,这次轮到无人机和盾构机

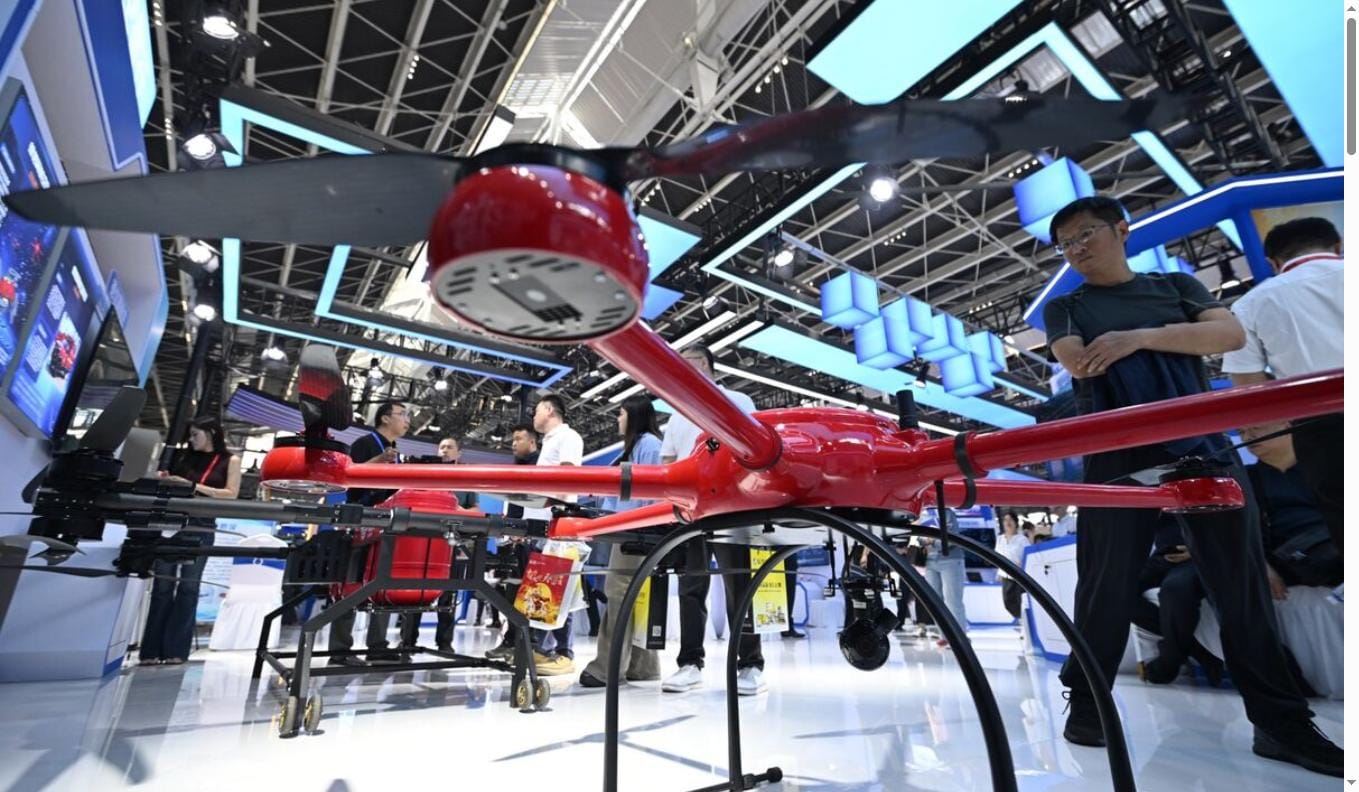
中国商务部宣布,将扩大对无人机和部分机械设备的出口管制范围,新规11月18日起生效。 新规将更多类型的无人机及其零部件、技术纳入管制清单,同时还把疏浚船的关键部件(比如泥泵、绞刀头)、部分此前未被管制过的盾构机也加了进去。 商务部把这些设备正式定性为"具有明显军民两用性质",并表示已提前通知与中方有出口管制对话机制的国家。 这是中国这段时间持续加码出口管制的最新一例——作为全球制造业的重要一环,中国正越来越善于用出口管制作为跟贸易伙伴谈判时的筹码。此前已经限制了稀土销售,上周又提议把部分AI技术也纳入出口管制清单。 盾构机可以用来挖掘地下隧道,建造加固型军事设施。中国在全球掘进设备市场占有约70%的份额,中国铁建重工等龙头企业的盾构产品已经出口到丹麦、法国等36个国家,主要竞争对手是德国的海瑞克。 疏浚船则可以用于建造海军设施,中国同样是这个行业的主要生产国,竞争对手包括荷兰的Royal IHC。 同一天,商务部还单独发布通知,宣布即日起加强对出口货物的审查力度,重点排查军民两用物项——新程序要求提供收据和运输单据,以证明货物的真实流向,适用范围覆盖跨境电商、旅客行李、邮件

引用到 X

这一波半导体的回调,我认为还是上车的机会。

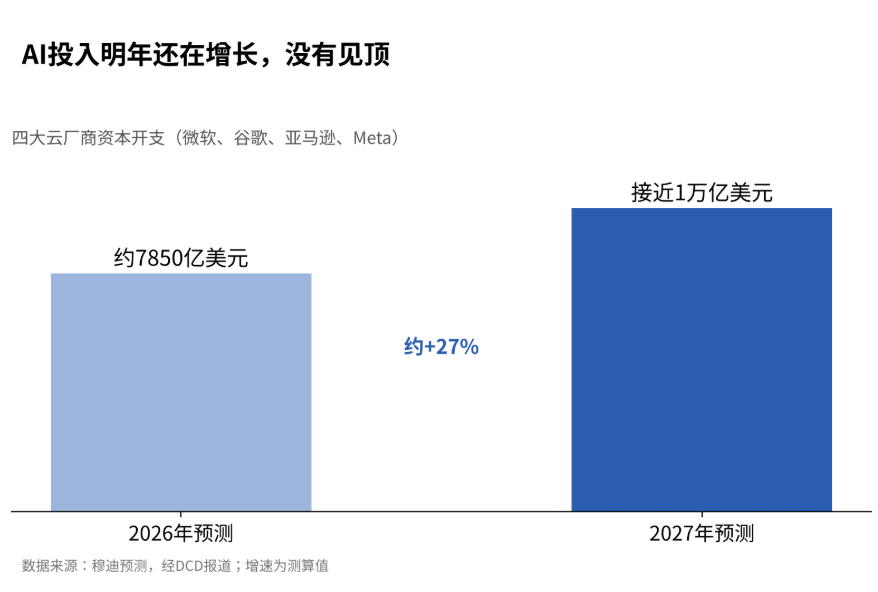
明年的增速会降下来,但总量还是很大,1万亿支出,很大。 穆迪把四大云厂商2026年的资本开支预测上调到7850亿美元,2027年预计接近1万亿美元。 现在的回调是大家害怕发行新股融资,这是meta的单个情况,不会引起系统性的风险。 A股美股哪些还值得期待? 第一层:算力芯片与代工,最早拿钱、弹性最大 英伟达(NVDA):本财年二季度营收962亿美元,下季指引1080亿美元,并预计下一财年营收增长约70%,已说明受供给限制, 嗯,还可以,不错。 博通(AVGO):定制AI芯片和交换芯片, 可以的。 台积电(TSM):先进制程和CoWoS封装是整条链最硬的卡点,可以。 这几个大家伙,主要是有点贵。 第二层:存储,弹性最大,但周期性也最强 美光(MU):上一财季营收542.3亿美元,GAAP毛利率86.8%,谨慎了。 SK海力士(000660.KS)、三星电子:HBM(高带宽内存)的主要供应商,谨慎了。 存储价格已在高位。这一层对"增速见顶"最敏感,我们认为是五层里最需要警惕的一层。 第三层:光模块与PCB,国内公司最集中受益的一环 中际旭创(300308):今年

这一波半导体的回调,我认为还是上车的机会。
来自 hyboox.com
引用到 X

收藏到桌面