跳到正文
海博社 Hyboox

三环集团为什么暴跌?公司的主营业务是什么?未来走势如何预测?

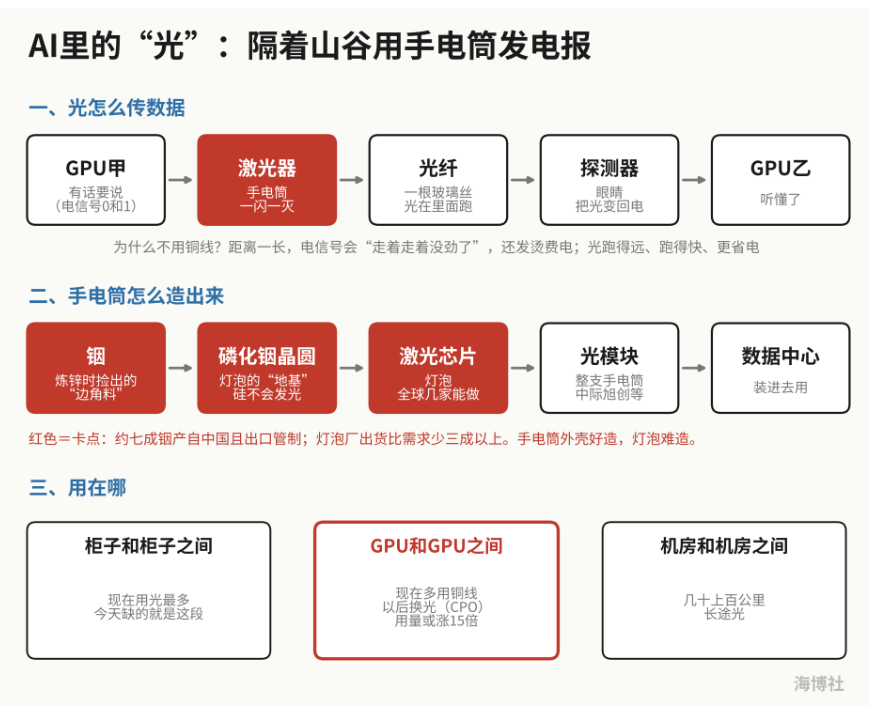
我靠,过去一年从32元涨到180,现在回调一点咋啦? 问题是能不能抄底,还能不能回到180? 三环的光通信插芯受益于数据中心建设,SOFC则通过Bloom Energy切入数据中心供电 开源证券称它是Bloom Energy的核心供应商,BE好像昨天暴跌了。 这货是做MLCC(多层陶瓷电容器),被动元件里用量最大的品类;光通信插芯和套筒,用于光纤连接器;陶瓷基板和封装基座;还有SOFC(固体氧化物燃料电池)的电解质隔膜片和电池组件。 MLCC涨价,市场预计持续到明年,但三环的MLcc大多对应手机、电脑,消费级的。 高端mlcc,三环集团渗透率还不到5%, 而风华高科,高端产品约占MLCC营收的35%到40%, 真正的超高容产品,目前全球只有村田、三星电机、太阳诱电三家能供应。 所以可能还需要很长时间看公司技术的突破了。

引用到 X

iPhone Duo三天破发,真是需求崩了吗

破发不等于需求垮掉,这两件事这次得分开看。 10月23日开卖,256GB官方价15999元,拼多多补贴后15799元;512GB官方17999元,线下回收报到17950元,比官方低49元。三天前这机器还溢价上万,现在得物上星光白256GB只剩239元溢价。 掉下去的是炒货那层。渠道商的说法是首批买家以短线为主,真自用的不多,前期高价靠炒的人撑着,现在商家手里压了货,不愿再高价接盘。 同一时间,苹果官网的发货时间已经排到2027年1月23日,直营店全无现货,新单要等三个月。真需求塌了,交期不会还挂在那儿。 破发杀掉的是炒货溢价,折叠屏的真实需求还卡在产能这一端。 当然,坏消息也是实打实的:网易云、钉钉、同花顺这些常用APP在内屏两侧留黑边;有用户说没磕没碰内屏自己裂了,开合几次就破,苹果客服回应在调查中。屏幕要是被确认为结构性毛病,退货和观望才会真打到需求那一侧,这一点我现在没把握,得等苹果给结论。 接下来就盯官网那个2027年1月23日往前挪的速度。要是一个月内交期缩短、直营店出现现货,说明排队的人本来就没那么多,我上面这套判断就不成立。

引用到 X

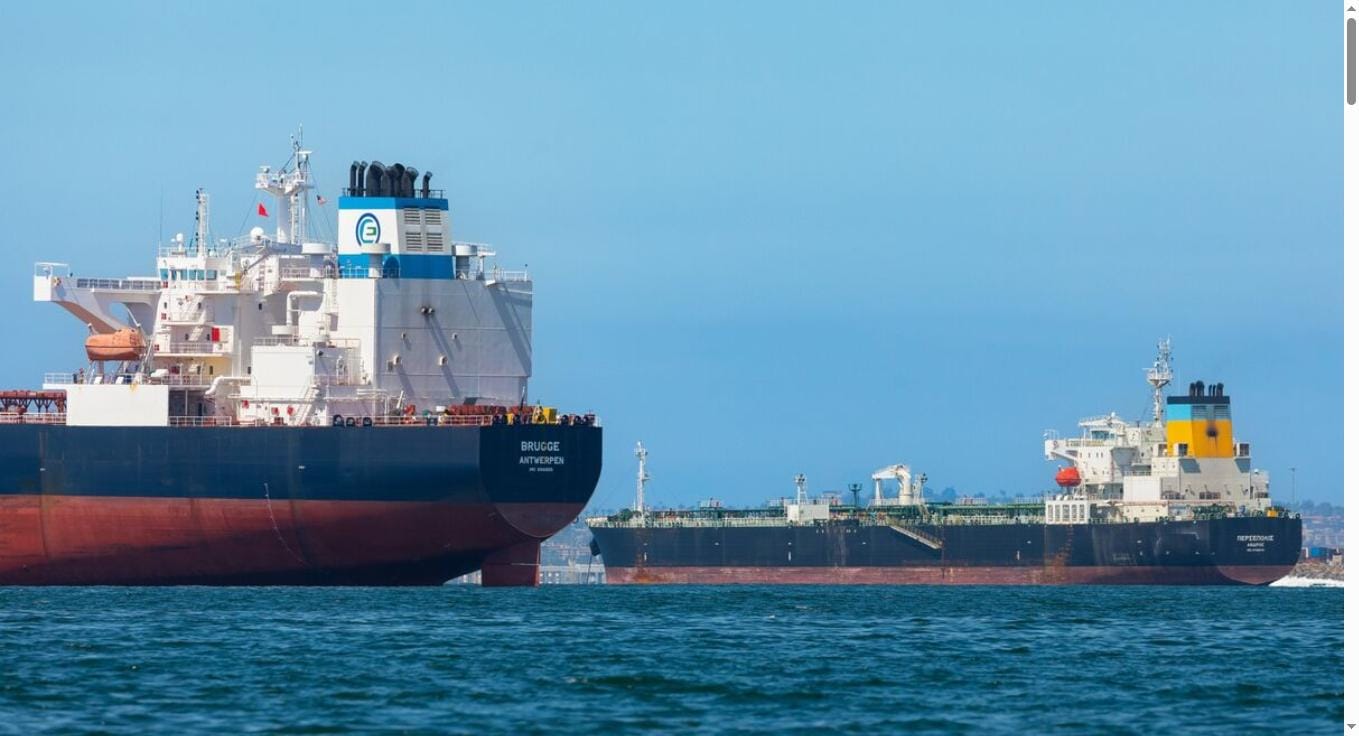
美国运油船去亚洲要价8000万美元了,中国买家直接不买了

伊朗战事搅乱了全球航运,把跑太平洋航线的油轮租金推到了历史新高,美国对亚洲的原油出口正逼近多年低点。 交易商透露,亚洲炼厂11月提货的美国原油订单,环比暴跌约50%,只剩2400万到2600万桶——如果这个节奏一直持续到月底,将创下七年新低。 从美国墨西哥湾到中国航线的油轮租金,自去年2月美伊冲突爆发以来已经涨了两倍多,周四一度逼近6000万美元,月初甚至一度摸高到7960万美元——冲突前五年,这条航线的平均租金还不到800万美元。 按目前的行情,租一艘最大级别的原油运输船跑一趟30天的航程,租金已经相当于造一艘全新船只的一半成本,这还没算原油本身的钱——现在原油价格大约在每桶100美元左右。 瓦莱罗能源石油交易主管Randy Hawkins在分析师电话会上说:"现在市场上最主要的故事就是运费。"他透露,按目前的运费水平,炼厂从墨西哥湾运一桶原油到亚洲,光运费就要花30到35美元,相当于去年同期的七倍之多。 不过11月交易周期的结束并非硬性截止日期,交易商仍有机会在最后时刻抢购现货——有市场人士认为,11月运往亚洲的美国货源,经过周期后交易可能回升到4000万桶。不过咨询机构

引用到 X

"中国制造"正在变成一种身份象征,从镜头到跑鞋都在"圈粉"

相机镜头是最难做好的消费品之一——内部精密打磨的光学元件哪怕轻微磕碰或遇到恶劣天气都必须保持洁净和近乎完美的对齐,对焦马达和光圈叶片的精密运动也容不得半点误差,而愿意为一支镜头掏上千美元买尼康、索尼或富士产品的摄影发烧友,同样挑剔得很。 不久前,中国镜头厂商唯卓仕(Viltrox)还只是人们印象里"平价替代品"的代表。但大约四年前,在材料和制造上加大投入之后,唯卓仕的品质开始明显提升,一批超出预期的产品(比如75mm人像镜头、13mm广角镜头)让它从"性价比不错"变成了摄影圈里"懂的都懂"的品牌。 亚特兰大知名富士相机评测人、YouTube频道pal2tech主理人Chris Lee说:"'这是个第三方小厂'的那种怀疑论调已经彻底消失了,我现在完全听不到这种说法了。" 类似的故事正在越来越多的品类里上演——中国公司正用高质量、低价格的产品挑战老牌厂商,甚至打动了那些最挑剔、对"中国制造"标签历来最抵触的发烧友群体。 钢笔领域,爱诗威尼(Asvine)、宏典(Hongdian)这类中国品牌在外观和书写体验上已经能跟欧洲、日本品牌正面较量,价格却只是零头;折叠刀领域,最初只是代工厂

引用到 X

天齐锂业前三季度扣非净利润55.33亿元,同比涨了七十六倍多,数字很吓人。 可是把三季度单拎出来,扣非是13.34亿元,同比涨了十八倍多,而上半年大约42亿元,平均每季21亿,三季度比上半年的平均水平少了三成多。 产品售价比去年同期涨了不少是真的,利润却不是一路往上走的。我没查到公司对这个落差的说明,二季度单季的数也没有,只能先记着。 周一开盘,市场是看同比,还是看这个落差,我也不知道。

引用到 X

我都不知道特朗普怎么想的

伊朗这么多次 耍了特朗普,每次说谈判,又不谈 特朗普这么要面子,怎么受得了这种侮辱? 有时是奇耻大辱。 现在又来了 塔斯尼姆通讯社援引一名未具名知情人士周六晚间的话报道,有关伊朗提议以重新开放霍尔木兹海峡换取美国解除海上封锁的报道“虚假且纯属幻想”。 这名消息人士说:“从根本上说,伊朗不接受任何‘以霍尔木兹海峡换取解除封锁’的方案”。 这名消息人士还说,在美国满足伊朗的要求之前,围绕霍尔木兹海峡的冲突不会得到解决,这些要求包括停止“干扰伊朗港口和航运”。 说真的,伊朗这次的打法让我非常吃惊,玩弄特朗普如鼓掌之间呀,你们感觉呢?

引用到 X

今天A股PCB板块开盘就跌麻了,华正新材直接跌停,龙头生益科技跌超7%,光模块那边新易盛跌超7%,中际旭创也跌了6%。 X上一堆号把这个甩锅给马斯克昨晚说的新云商要"死一批",可我翻了几篇今天的财经报道,没有一篇提马斯克,说的都是高盛把韩国KOSPI目标位砍了25%,还有上周五托盘的资金周一没来,沪深300主力转成了净流出。 到底是谁在跌,还真不一定是大家嘴上说的那个原因。

引用到 X

微软周三盘后交季报,大家都在猜Azure能不能超过45%的指引,我倒想先看订单。 7月底财报里,已经签约、还没确认成收入的合同涨了84%,可电话会上管理层又补了一句,去掉OpenAI只涨25%,中间那一大截全是OpenAI一家撑起来的。 订单不是假的,算力也确实缺,CFO自己都说需求超过了产能。可钱花得比赚得快,这一季资本开支指引超过500亿美元,机房盖不起来,订单就变不成收入。 按媒体报道的这周收盘价和上个财年每股收益算,大概三十倍,没给坏消息留多少空间。周三除了看Azure,还得看扣掉OpenAI的那部分订单涨不涨得动。

引用到 X

苹果Duo刚上市没几天,屏幕开裂的事还没个说法。 iFixit今天把铰链拆开建了个三维模型,先把"排线被跨铰链夹断"这个猜测排除了,现在怀疑是机身闭合的时候中心支撑条没压到位,屏幕在弯折处被顶了一下。 领益智造是这台机器铰链结构件、屏幕支撑板和均热板的供应商,之前有媒体问起这层关系,公司的回应是和客户签了保密协议,不便透露。 iFixit自己也没敢说这是批量问题,只说是部分机型出现的损坏,接下来看看苹果有没有动作,这屏幕的锅最后算谁的。

引用到 X

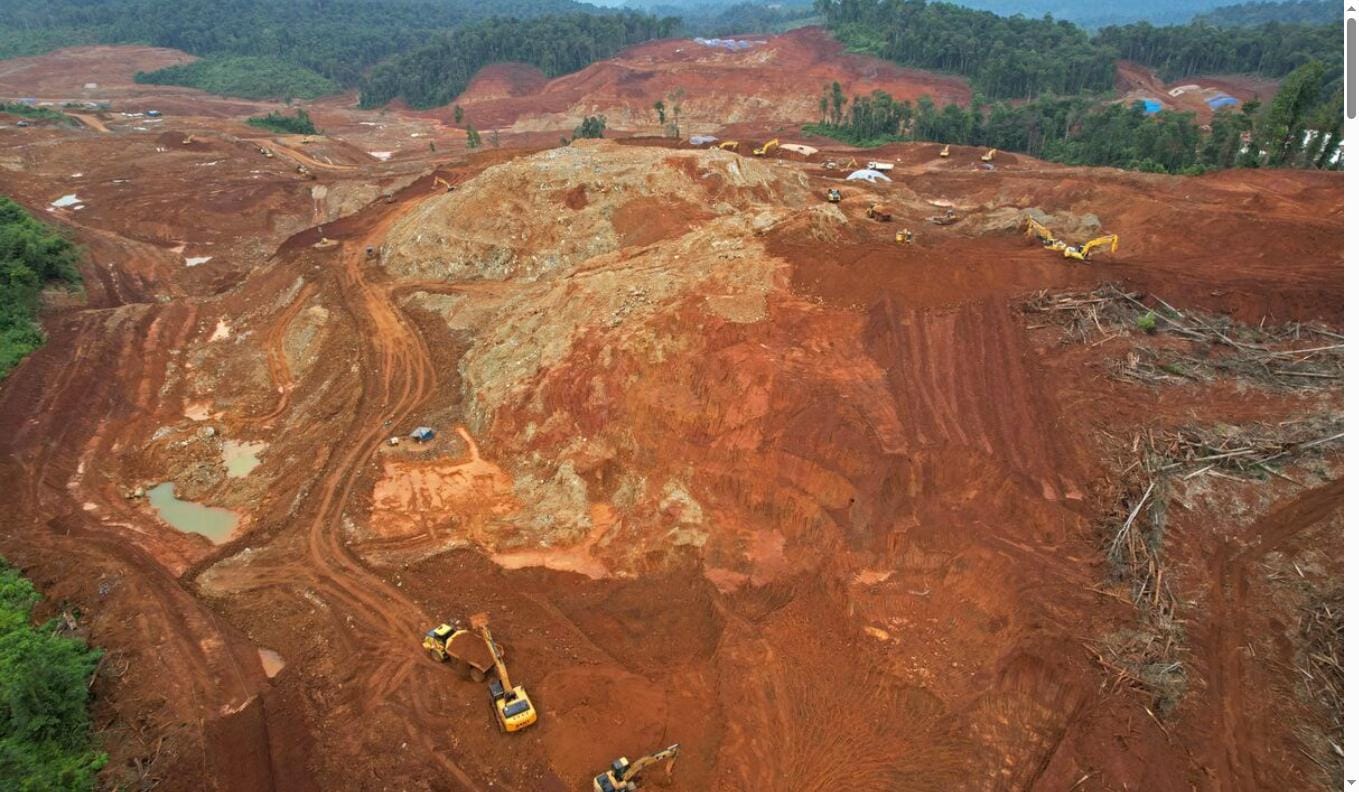
中国镍企要联手减产的消息一出,镍价直接冲破16000美元

伦敦金属交易所镍价连续第四天上涨,一度暴涨2.9%,突破每吨1.6万美元——导火索是几家中国镍业巨头正考虑在印尼协调减产。 市场普遍预期,一旦减产落地,全球镍供应会明显收紧。这轮反弹是在镍价上周四跌到九个月新低之后展开的,算是触底反弹。 知情人士此前透露,青山控股、格林美、力勤资源、华友钴业等几家公司的高管,正在考虑削减印尼工厂的产量,其中就包括生产电池关键原料的工厂。不过8月份就曾尝试过类似的协调减产,当时没能谈成。 硕和资产管理分析师高银说:"现在市场最关心的其实是减产规模,目前市场上流传的数字相当可观。" 印尼的镍生产商这段时间一直在跟疲软的价格和上升的成本较劲,采矿配额收紧又进一步限制了矿石供应。印尼在全球镍产量中占主导地位,所以当地的产量变化往往是左右整个市场的关键变量。 同一天的铜市场则走出了相反的行情:伦敦金属交易所仓库一次性入库3.835万吨铜,把可用库存推高到18.84万吨,创下7月以来新高,铜价应声下跌最多1%。 近几周现货铜价一直高于期货价(这种现象叫"现货升水"),这会刺激持货商把手里对冲空头头寸的金属直接交割出去,而不是继续展期承担亏损。本轮入库大

引用到 X

收藏到桌面