
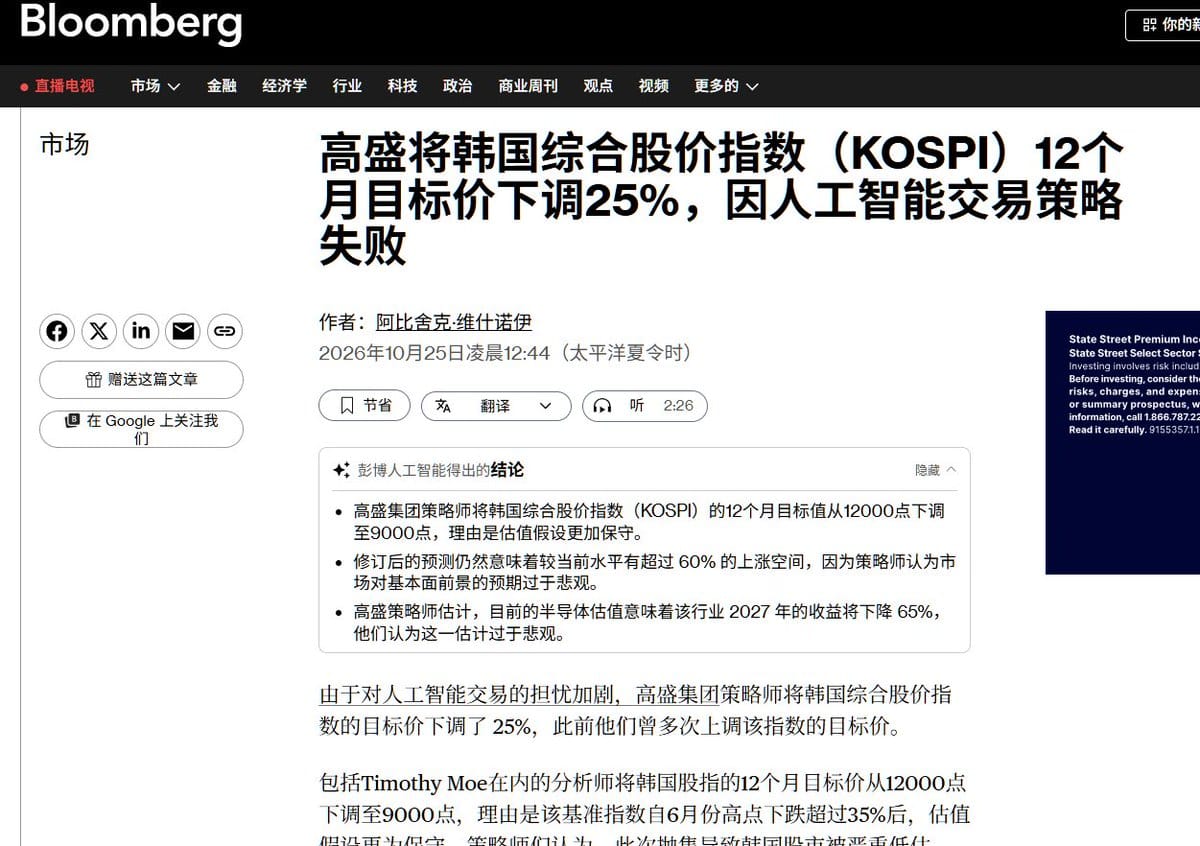
高盛将Kospi目标从12000点降至9000点,下调的是估值假设,盈利判断没有转向。
它测算当前芯片股估值隐含2027年行业盈利下降65%,认为过度悲观;
Kospi预期市盈率约4倍,为2006年来最低,下调后仍有超60%上涨空间,继续看好电力、工业等板块。
高盛在行业的口碑还不如海博社,我就是海博社,哈哈哈。
4倍市盈率便宜的前提,是2027年盈利守得住。
高盛6月按8倍估值上调、10月初仍坚持、如今被动下调,它的锚始终是"周期比市场想的更长",这恰恰是市场在质疑的部分,其实半导体崩盘速度之快,你想象不到。
云厂资本开支一旦放缓、算力搁浅坐实,周期顶部的低市盈率往往是价值陷阱,65%的跌幅未必过度悲观。
它今年6月看多后,我艹,指数回撤了35%以上。
三天后云厂对2027年资本开支的指引,我估计高盛会再次打脸。
评论