
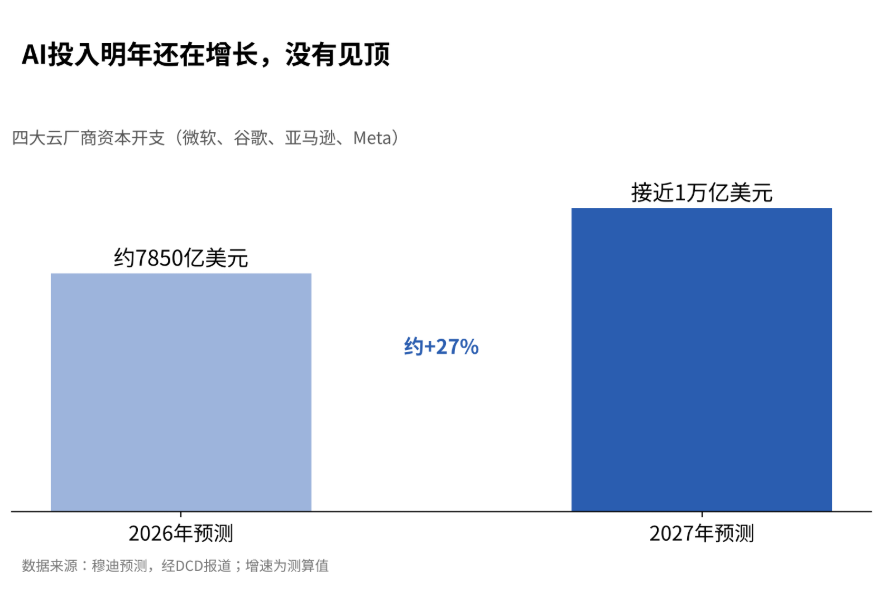
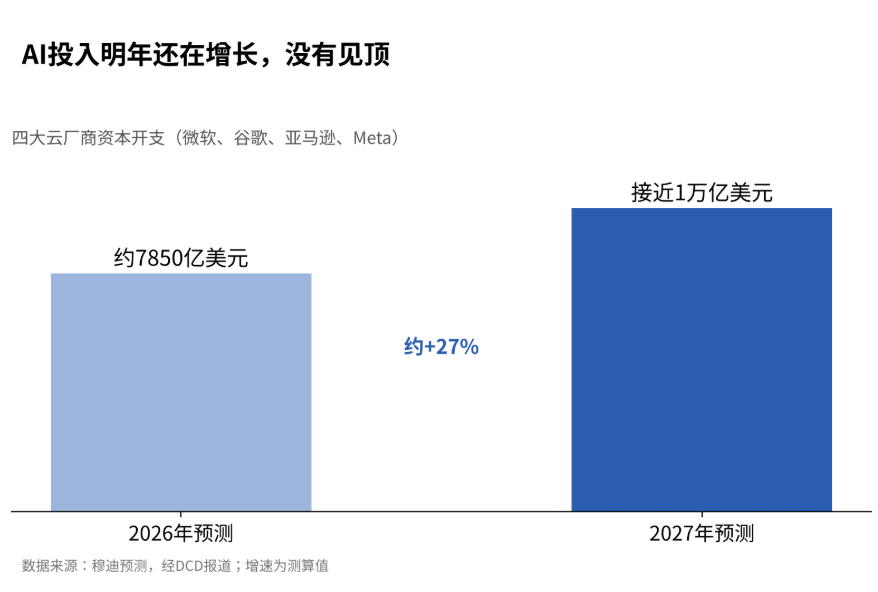
明年的增速会降下来,但总量还是很大,1万亿支出,很大。
穆迪把四大云厂商2026年的资本开支预测上调到7850亿美元,2027年预计接近1万亿美元。
现在的回调是大家害怕发行新股融资,这是meta的单个情况,不会引起系统性的风险。
A股美股哪些还值得期待?
第一层:算力芯片与代工,最早拿钱、弹性最大
英伟达(NVDA):本财年二季度营收962亿美元,下季指引1080亿美元,并预计下一财年营收增长约70%,已说明受供给限制, 嗯,还可以,不错。
博通(AVGO):定制AI芯片和交换芯片, 可以的。
台积电(TSM):先进制程和CoWoS封装是整条链最硬的卡点,可以。
这几个大家伙,主要是有点贵。
第二层:存储,弹性最大,但周期性也最强
美光(MU):上一财季营收542.3亿美元,GAAP毛利率86.8%,谨慎了。
SK海力士(000660.KS)、三星电子:HBM(高带宽内存)的主要供应商,谨慎了。
存储价格已在高位。这一层对"增速见顶"最敏感,我们认为是五层里最需要警惕的一层。
第三层:光模块与PCB,国内公司最集中受益的一环
中际旭创(300308):今年上半年营收417.78亿元,扣非净利润130.92亿元,同比增长229%,海外收入占比超过九成,1.6T硅光模块进入规模放量。但经营现金流同比下降44%,利润到现金的转化需要跟踪,谨慎制裁。
新易盛(300502):上半年扣非净利润75.11亿元,同比增长91%,光互联产品毛利率48.46%,谨慎。
海外同环节可对照:Coherent(COHR)、Lumentum(LITE)、康宁(GLW)。
第四层:服务器与网络设备
工业富联(601138):上半年归母净利润预告234亿至244亿元,同比增长93%至101%,云服务商AI服务器营收增长超过230%,一般
Arista(ANET):数据中心交换机,一般。
第五层:电力与散热,拿钱最晚,但离见顶也最远
海外:Vertiv(VRT),做散热和电源;GE Vernova(GEV)和伊顿(ETN),做发电设备和变压器;Constellation(CEG),做核电供电。
国内:英维克(002837),做液冷;思源电气(002028)和金盘科技(688676),做变压器出海。
数据中心建成之后才轮到供电和散热,交付周期长,订单晚于芯片释放。如果明年资本开支增速放缓但总额仍在增长,这一层的业绩反而在加速期。
前面那篇文章提到的机构从"卖铲子"转向电力供应商,也是这个逻辑。
所以,电力电气设备出海是比较确定的,唯独特朗普的政策有点干扰,马斯克说行政命令不能这么干,不然,美国AI就不是超级AI,是低级的了。
个人认为思源还是可以的,只是机构抱团太缺德。
评论