跳到正文
海博社 Hyboox

港股芯片设备商ASMPT营收大涨近五成,但一个细分业务没达标 ASMPT这份三季报,整体数字相当亮眼——营收同比大涨49%,是今年以来最快的一次增长,但一个细分业务的表现没能达到分析师预期,也说明市场对这家公司的期待值已经被拉得很高。 公司整体营收涨到52.5亿港元(约6.69亿美元),公司预计四季度营收会落在6.7亿到7.3亿美元之间。旗下半导体解决方案业务(包括热压键合和光子学设备)三季度营收同比涨了68%,达到29.3亿港元,虽然比上一季度有所提升,但还是没达到分析师预期的29.7亿港元。 公司表示,四季度订单量同比仍会显著提升,但由于电子组装设备业务(SMT)此前出现了一次性因素和需求前置,订单不会达到上一季度创纪录的水平。不过公司重申,AI需求预计会在2027年继续推动营收保持增长。 另外一个值得关注的进展是:这家港股上市的芯片设备制造商正在寻求出售旗下SMT解决方案业务,据报道IDG资本是目前最有可能的买家,这笔交易可能给该业务估值约15亿美元。 对关注半导体设备和AI产业链的朋友,这条新闻的信号是:即便是AI需求最直接的受益者之一,市场现在对业绩的要求门槛也在变

引用到 X

特大造谣

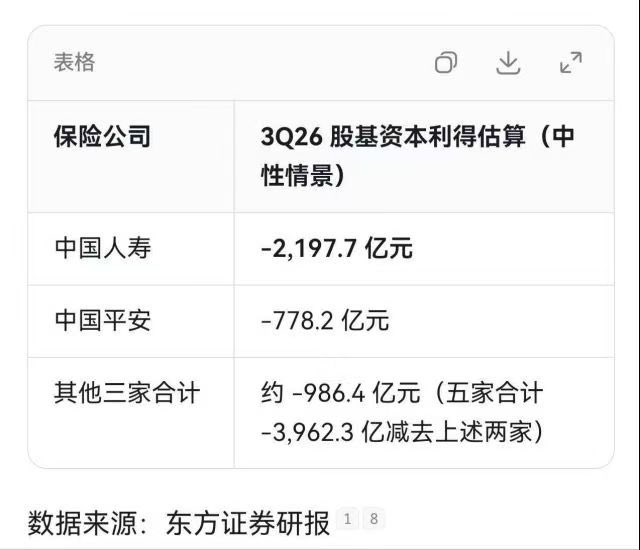
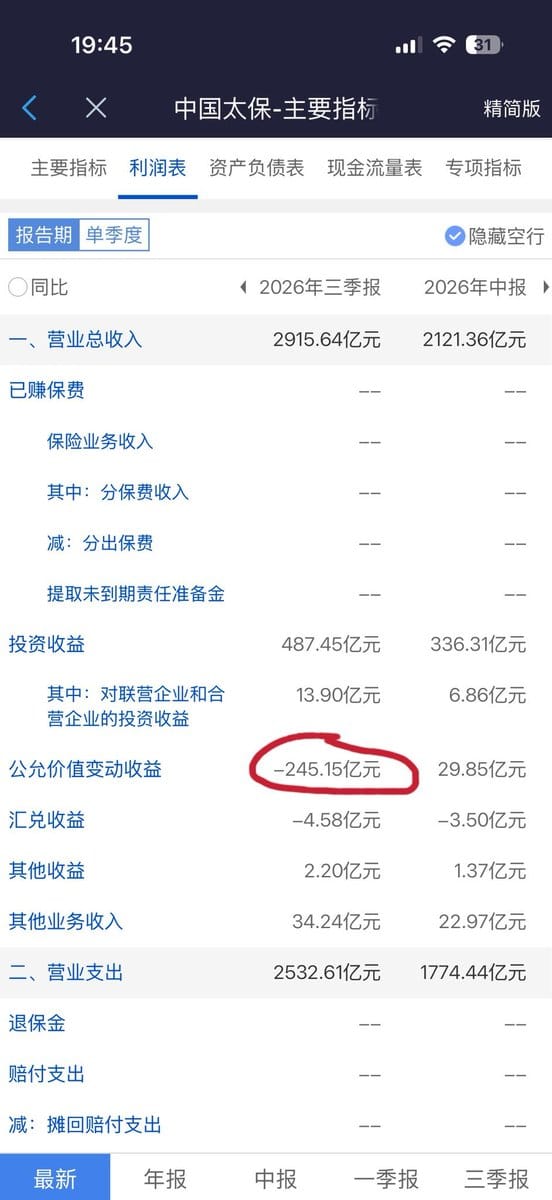
险资 6、7 月份高位接盘科技、9 月份割肉离场的剧本实锤,26 年 Q3 保险公司炒股中国人寿亏了约-2200 亿、中国平安亏了约 -780 亿、中国太保亏了-245 亿 大哥社保、二哥国家队 6 月份跑的挺快,唯独把三哥保险卖了。 真相: 第一张表是券商在财报出来前做的估算,不是实际亏损;出处是东方证券10月26日的保险行业研报,标题大意是“权益市场回调拖累投资收益,上市险企三季度盈利承压”,财报发布之前写的。 研报的逻辑是:三季度中证800指数下跌14.0%,再乘以各家险企持有的股票和基金规模(6月底中国人寿约1.13万亿元,中国平安约1.03万亿元),估算出“中性情景”下的股票和基金资本利得。五家合计约-3962亿元,其中中国人寿约-2198亿元。 第二张是太保真实的财报,可太保三季度其实还是赚钱的。截图里的-245.15亿元,是太保前三季度累计的“公允价值变动收益”,不是三季度单季,也不是炒股实际亏掉的钱。 摩根士丹利报告提到,国家队从今年1月起就在持续净卖出,不是6月; 10月以后则转为大量买入。至于社保在6月减持,胡扯的。 东方证券现在也很好,还准备收购上海证

特大造谣
来自 hyboox.com
引用到 X

宇树单季营收+69.93%,扣非为什么还是负的?

宇树前三季度归母净利润3.87亿元、同比增长270.54%,这个数不能当业绩看。同口径的扣非只有3.49亿元,同比下降18.78%,一正一负的差额来自去年同期那笔一次性股份支付。 单季更干净。三季度营收6.65亿元、同比增长69.93%,扣非1.05亿元、同比下降17.42%。收入在放量,利润反着走。 钱花在哪?三季度研发投入1.27亿元,同比增长249.58%,吃掉当季营收的19.10%;前三季度销售费用2.30亿元,去年同期才7600.85万元,春晚那轮推广和销售扩编都在里面。市场买的是收入曲线,扣非已经被费用连着压住 这些是前置投入,不是生意变坏——公司把利润增长归到收入带动的毛利额上,这条我认。但费用率得拐:研发占收入比继续从19.10%往上抬、单季扣非再环比往下,放量换利润这个故事就讲不通了。 股价10月以来涨了54.51%,收695.90元,这个位置已经把具身智能的收入斜率算进去了。三个月内只盯年报的单季扣非,营收还在加速而扣非仍是同比负数,现在的定价就得重算一遍。

引用到 X

浪潮信息利润165.32%,收入为什么只有7.18%?

撑住这份三季报的是去年的低基数。前三季度归母39.32亿元,同比165.32%,可同期收入1293.29亿元,只涨了7.18%。利润的弹性全在利润率这一侧,不在出货。 收入这边倒是在提速。单三季度449.50亿元,同比11.05%,比前三季度那条7.18%快了一截,单子确实在往报表里走。 同一个季度的利润却换了方向,归母9.80亿元,同比43.46%。从165.32%收到43.46%,低基数这口气基本吐完了,剩下的要靠真实的量和价。 利润增速从165.32%收到43.46%,收入才刚开始提速,两条线正在换位 反方的说法站得住:服务器本就是薄毛利生意,收入跑在利润前面不算反常。我拿不准的是扣非,快讯只给了归母,扣非还没拿到,这39.32亿元里有多少是经营赚回来的,现在没法下结论。 往后盯两处:单季收入增速能不能从11.05%再往上,四季度归母增速是不是继续收。收入接着加速、利润增速止住,这门生意才算从利润率修复切换到放量;收入掉回7.18%那条线,这轮利润就只是去年基数留下的影子。

引用到 X

600亿增持是一次性托市?中国石油的股东名册另有说法

国新宏盛三季度又往中国石油里加了3.73亿股,持仓到13.86亿股。7月19日那笔600亿的增持公告,不是公告完就收手,季度末名册还在变厚。 加的力度也不算小。拿3.73亿股比一下13.86亿股的总持仓,近三成是这个季度才进来的,不是零敲碎打地往上补。 它只占总股本0.76%,单看这个量撬不动601857的股价。真正能看的是落点:600亿怎么花一直没细账,这份三季报名册是为数不多露出来的一笔,钱进的是高股息大盘央企。 600亿不是7月那一次性的买单,三季度名册还在变厚 这事被证伪的地方也很清楚。年报名册里国新宏盛如果掉回半年报的水平,三季度这笔就是阶段性操作,跟长期底仓不是一回事。它的成本和后续安排我们看不到,手里只有持股数这一个硬信息。 接下来三个月,其他央企龙头陆续披露的名册能做交叉验证。国新系在几家高股息权重上同步现身,600亿就是条还在走的线;只在中国石油一家露头,更像个别配置。该盯的是名册,不是K线。

引用到 X

东山精密港股上市首日就破发,AI链条的IPO热度在降温 东山精密周三在港股正式挂牌,结果开盘就跌,早盘一度跌了6.1%——这次13亿美元规模的上市,被市场当成了检验AI相关新股热度的一次压力测试。 这家做PCB(印制电路板)和光模块的苏州公司,这次发行价定在每股86.8港元,低于发行区间上限,相比A股(深圳上市)前一日收盘价还打了35%的折扣。融资规模也从最初计划的30亿美元砍到了约13亿美元,公司市值约300亿美元。 新加坡一家投资机构的首席投资官说得比较直接:这更像是一把"正在下落的刀子",尤其是在投资者重新审视AI相关估值和资本开支的当口。他认为把融资规模从30亿美元砍下来,说明市场对大型发行案的胃口正变得更挑剔——港股IPO管道依然活跃,但投资者越来越倾向于要求更合理的估值,而不是见到AI概念就无差别买入。 东山精密这次是今年港股第10宗募资超10亿美元的IPO,今年以来港股IPO总数接近120宗,这个"超10亿美元交易"数量是2020年(当年16宗)以来最多的一年。摩根大通资管、阿里巴巴、CPE、澜起科技等机构作为基石投资者,合计认购了本次发行的一半份额。 东山精密

引用到 X

听说章建平炒股很牛逼?

亨通光电三季报显示章建平及其妻方文艳均退出十大股东名单 半年报曾分别位列第五、第八大股东。 公司Q3净利润30.44亿,Q2净利润20.14亿,据此计算,Q3净利润环比增长51%。 好像好的公司这些游资都不太喜欢。 8月23日,媒体标题写着“章建平新进中际旭创”。散户连夜研究,第二天就冲了进去。 他们没注意的是,这是6月30日的持仓。中际旭创的高点在6月22日,公告发出来的时候,股价已经在下跌途中;后来它从高点跌了57%。 科翔股份也一样。半年报说章建平新进,于是有人跟着买入;三季报再出来时,他已经走了,估算套现3亿多元。这期间股价从102元跌到过43元。 牛散厉害的地方,是知道什么时候进、什么时候走,而你从公告里永远只能看到其中一半。 传言章的股票: 最新的:云南锗业。 2025年末至2026年一季度 寒武纪:2025年末章建平持有681.49万股,一季度末已退出前十。 北方稀土:一季度末章建平持有7225万股。 四川黄金:一季度末章建平持有642.57万股,方文艳持有855.09万股。 东材科技:一季度末章建平持有2586.37万股。 2026年二季度,

引用到 X

A股比H股贵了33%,这个差距创了17个月新高,背后是国家队在撑场子 中国内地和香港两地上市的"AH股",最近价差拉得越来越大——这个差距背后,藏着一个关于谁在托底市场的故事。 衡量两地同一家公司股价差异的恒生沪深港通AH溢价指数显示,A股相比H股目前溢价达到33%,是近17个月以来的最高水平,而且这个月的涨幅有望创下2024年1月以来最大单月涨幅。 两边市场都面临消费疲软、盈利前景黯淡的压力,但国家队资金在持续为内地股票托底撑腰;相比之下,外资进出更自由的香港市场,更容易受全球风险情绪起伏和AI板块波动的拖累。有策略分析师认为,这些因素短期内可能让估值差距继续维持在高位。 历史上A股相对H股长期存在溢价,部分原因是资本管制;去年受AI行情带动,离岸股票表现更强,这个差距一度收窄,但过去五个月又重新拉开了。南向资金这个月(截至周二)净卖出港股约200亿港元,是2021年以来最大单月净流出规模。 溢价扩大也让一批套利交易重新活跃起来——虽然A股和H股不能直接互换,但投资者可以用衍生品或多空组合去博弈这个价差的方向。宁德时代成了热门标的之一:买入其深圳股票、同时做空香港股票,赌的

引用到 X

中际旭创尾盘这10个点,是业绩给的吗?

中际旭创尾盘涨超10%,报635.86元,公司这边没跟着出任何公告。这种涨法里的信息,跟经营没关系,跟资金挑的时间点有关系。 为什么偏偏挑尾盘?光模块这条线的分歧从来不在需求,而在谁能把高速产品的订单变成真金白银的毛利。愿意在收盘前几分钟把价格往上顶10个点的钱,赶的是定价的时间差,等数据落地的钱不会挑这个点出手。 这10个点是资金在抢重新定价的位置,扣非还没拿到 拿不准的也正是这一段。快讯只给了价格和涨幅,扣非、毛利率、在手订单一个都没有,今天这个价位背后的利润支撑,现在是空的。市场把海外客户继续加单的预期计进去多少,从这条快讯里看不出来。 能把这个判断证实或者推翻的,只有公司自己披露的扣非和毛利率,再加上出货结构里高速产品的占比。扣非的增速要是跟不上股价的斜率,今天尾盘抢进来的钱就是后面的卖压。 一根尾盘的10%,说清了情绪站在哪儿,没说利润在哪儿。

引用到 X

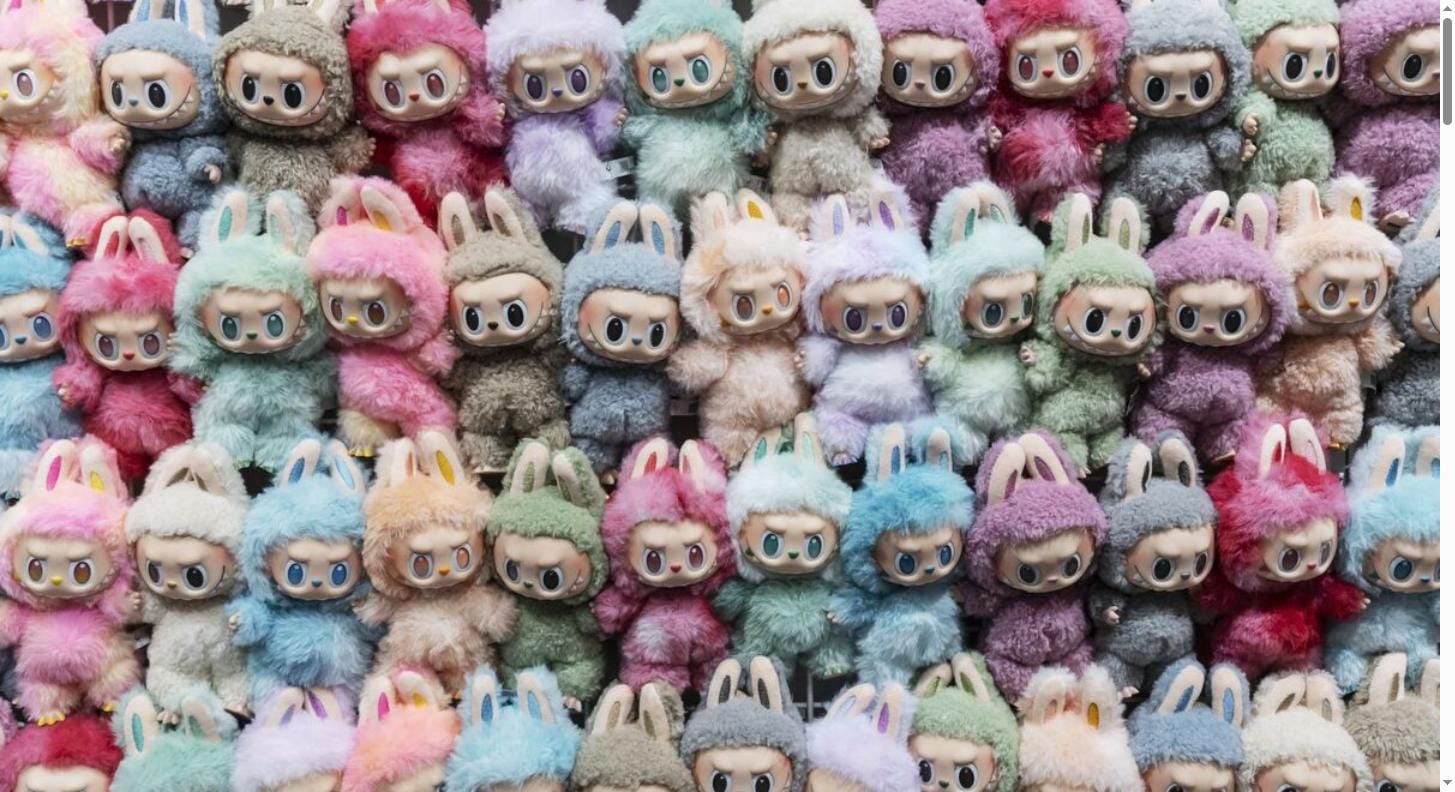
泡泡玛特三季度营收腰斩,Labubu的风口好像真的过去了 泡泡玛特周三在港股大跌,最多跌了6.2%,创了两个多月来最大单日跌幅——原因是前一天发布的三季度业务更新,数字相当难看。 公司披露的初步数据显示,三季度整体营收同比下滑45%到50%,去年同期可是增长了约250%,这个对比反差相当大。分地区看,中国区营收下滑25%到30%,美洲市场跌幅最猛,下滑70%到75%,亚太地区也下滑65%到70%,欧洲及其他地区下滑50%到55%。 这背后的故事大家都熟悉:Labubu这只豁牙怪兽毛绒玩具在2025年爆火,韩流明星、好莱坞艺人带货,普通消费者也抢着买,但爆款的另一面就是波动——现在这股热度明显在降温,公司今年一直在说2026年是"调整之年",市场现在担心这个调整会一路延续到2027年。 有国际大行已经把2027、2028年的营收预测分别下调了8%和9%,理由是"稳定下来的路比想的更长"。不过公司COO Si De在业绩会上仍然表态,预计2026年全年中国市场能实现增长,海外市场也会从三季度起逐步企稳,进入旺季后动能会回来。 公司这段时间也没闲着:杭州西湖边开了三层楼的旗舰店,巴

引用到 X

宇树盘中15%的涨幅,谁在为它买单?

今天盘中冲了15%以上,公司那边没有任何新公告跟着出来。没有新事实的涨幅,买的就是人形机器人量产这个预期本身,而不是已经发生的生意。 那量产到底走到哪一步了?从样机到批量交付,中间要过零部件供货、良率、客户验收这几关,今天这15%里,没有一条能对应上其中任何一关的新进展。预期是真的,卡点在兑现这一段。 所以今天涨的是估值倍数,不是明年的扣非,扣非这个数我们现在根本还没拿到。 反过来讲,盘中涨幅不等于收盘涨幅,日内的情绪当天就能抹平,这一条得认。但如果后面真落下来一份带金额的量产订单或者大客户合同,性质就变了,那时候算的就不再是情绪账。 接下来三个月能验证的东西很具体:有没有带金额的订单公告,以及首份定期报告里的交付口径和扣非。订单迟迟不出来,今天这个价就只能靠预期自己撑着;真出来了,是我们低估了这条线的落地速度。

引用到 X

收藏到桌面