跳到正文
海博社 Hyboox

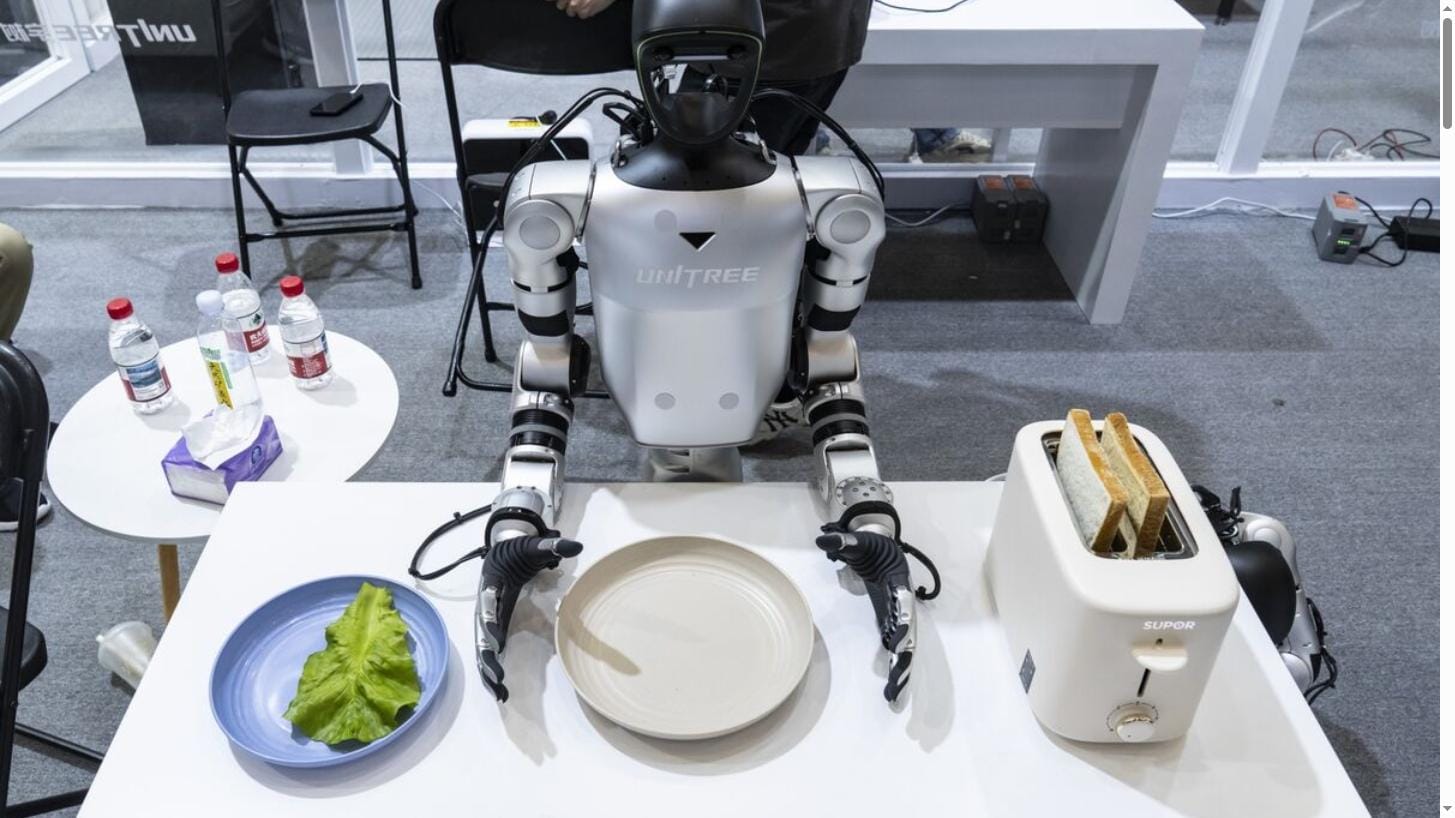
中国机器人股这个月涨了快六成,一份财报决定这波行情能不能接着涨 中国机器人概念股这波行情还在延续,市场预期一份关键财报会给这轮上涨再添一把火。 宇树科技(Unitree Robotics)股价一度涨超15%,10月以来累计涨幅已经接近60%;做机器人灵巧手腱绳的山东大业,月内涨幅超过70%;光学读取设备商奥普特、深圳兆威机电等相关公司股价也同步走高。 这个板块逆势走强——本月中国AI板块因为估值过高、行业内卷的担忧出现过一轮下跌,但机器人板块绕开了这轮调整,核心催化剂是宇树科技创始人王兴兴的最新表态。 王兴兴此前表示,人形机器人的技术突破可能最快两年内就会出现,比他此前预估的"十年"要快得多。这个判断让有国际大行把对宇树的评级直接上调两档至"增持"。 有分析人士指出,这波上涨部分反映的是市场对财报发布前的投机情绪——虽然对宇树短期商业化前景持谨慎态度,但考虑到演示和娱乐场景带来的收入,这份财报数字可能依然会很亮眼。据统计数据,7-8月中国智能仿生机器人出口额约4.54亿元人民币,相当于上半年总出口额的64%,这意味着宇树三季度营收增速有望继续走高。 对关注中国科技产业链的朋

引用到 X

平安单季利润下滑,为什么该看那0.3个百分点?

平安三季度单季营业收入和归母净利润双双同比下滑,公司归因于资本市场波动。真正有信息量的是两个收益率的落差:前三季非年化综合投资收益率2.3%,同比少了3.1个百分点;非年化净投资收益率2.5%,只少了0.3个百分点。 差出来的三个点,全卡在公允价值这一段,是去年高基数下的浮盈退潮,票息、租金这类真正落袋的钱几乎没动。净投资收益率只差0.3个点,掉的是浮盈,不是保单 负债端也对得上。产险整体综合成本率同比优化1.4个百分点,前三季归母营运利润同比还增了8.3%,承保这门生意没有失速。扣非口径财报没披露,能拿到的就是营运利润和净利润这两个数。 最薄弱的一环在仓位。行业权益仓位本就在历史相对高位,四季度市场要是继续往下走,浮亏照样吃净利润,净资产的增长也会被回吐。利率停在低位带来的利差压力,是另一把更慢的刀,跟基数无关。 业内给的参照是板块0.5倍上下PEV、6%左右股息,单季利润难看这件事大体已经在报价里。往后三个月,盯净投资收益率这2.5%在基数回落后能不能稳住,再看开门红分红险的保费切换。如果连净投资收益率也破下去,就不是浮盈的问题,这个判断也就不成立了。

引用到 X

中国石油利润创新高,油价不涨它凭什么多赚两成?

中国石油前三季度净赚1557.73亿,同比多了21.9%,营收只涨了7.0%。利润增速是收入增速的三倍,这种剪刀差不是靠卖得多,是靠卖得贵的那部分变多了。 钱从哪来?三季度油气当量产量456.2百万桶,环比只多了1.3%,上游靠的是量稳。真正跑出来的是炼化和新材料,经营利润同比涨了42.4%,是四块业务里最快的。减油增化、减油增特这套话听着虚,落到账上就是产品结构往高价值那头挪。 天然气这块反而最温吞,销量2313.02亿立方米同比涨3.0%,经营利润只涨6.4%,跑输公司整体一大截。 市场把中石油当油价的影子,真正的增量在炼化那条线上 有个地方得说清楚:这里只有归母口径,扣非还没拿到,炼化利润里有多少是一次性的、有多少是结构性的,看不出来。销售端的压力公司自己也写了,新能源替代加速、成品油需求往下走。 接下来盯年报里炼化板块的全年经营利润。如果四季度这块的增速掉回和天然气差不多的个位数,说明今年这波是价差给的,不是结构给的,那上面这个判断就得推翻。利润创了同期新高是事实,但值得盯的从来不是这个数,是它由哪一块撑着。

引用到 X

大行预警:中国股市可能还没跌到底,离岸股还有10%-15%下跌空间 中国股市这波调整,有国际大行判断还没到底——价格可能还要再跌一截,才能摸到真正的估值底部。 有华尔街大行分析认为,境外上市的中国股票(包括港股)可能还要再跌10%到15%,才能回到约8倍远期市盈率的历史估值水平;境内A股的估值水平也可能进一步下探到10到11倍左右的远期市盈率。 该机构分析师在报告中写道,信托税带来的抛售压力、电商业务承压、宏观经济走弱以及全球市场波动加剧,共同加快了中国股市这轮调整的速度,最近两周出现的新情况又进一步放大了这种负面情绪。 目前境内A股已经进入技术性熊市,消费持续低迷、政策支持力度减弱,都在拖累市场对增长前景的预期;与此同时,全球AI板块的回调也加大了压力,而港股还要额外面对全球债券收益率波动和美联储政策路径预期的冲击。 不过这家机构仍然更看好境内股票,理由是"国家队"正在加大对市场的托底力度,而且境内股票在AI相关、硬核科技和创新企业这些板块里的收入和盈利增长占比更高。目前沪深300指数的远期市盈率约为11.6倍,恒生指数约为9.5倍。 对关注中国资产的朋友,这条新闻的信号

引用到 X

拜耳一款新药拿到中国批文,中国市场成了外资药企的新增长点 拜耳这款中风预防新药,刚刚在中国拿到了上市批文,这给这家德国药企的中国业务线添了一笔不小的增量。 中国国家药品监督管理局已经批准了拜耳的药物Asundexian在华上市,中文商品名叫"心安瑞",用于降低已经中风过一次的成年患者再次中风的风险。此前的临床研究显示,这款药联合抗血小板治疗使用,能把二次中风的风险降低26%,同时不会增加严重出血的风险。 这款口服药的作用机制是阻断一种叫因子XIa的蛋白质,这种蛋白质参与血液凝固过程——Asundexian是这一类药物里第一个获批的产品,百时美施贵宝和强生也在测试同类机制的药物,目前还在试验阶段。 在中国,中风是致死和致残的头部原因之一,这些年的发病率一直在上升。数据显示,大约每十个非心源性缺血性中风幸存者里,就有一个会在一年内再次中风,即便已经在接受现有的预防治疗。 这款药物对拜耳来说意义不小:公司旗下的明星药物拜瑞妥(血液稀释剂)和治疗眼病的采风坦,都正面临仿制药的激烈竞争,拜耳需要新药来接棒增长,公司管线里还有治疗更年期症状的新药和一款心脏病治疗药物。拜耳目前已经把这款药

引用到 X

2万亿美元市值的存储芯片巨头这周集体交卷,中国这家公司是其中的变数 这周是存储芯片行业的"期末考"——SK海力士、三星、铠侠,还有中国这家后起之秀长鑫存储,都要在这几天交出财报,市场在等一个答案:AI这波烧钱热潮,到底是不是泡沫。 这四家公司加起来市值超过2万亿美元,供应的存储芯片占大型科技公司数据中心支出的三分之一。表面上看,几家公司的营收和利润都会录得惊人增长,但投资者的担忧也在同步升级:融资成本上升、循环融资交易、巨额资本开支会不会跑赢不了未来的回报,这些疑虑把市场的谨慎情绪推到了ChatGPT爆火以来的最高水平。 长鑫存储这家总部在北京的公司,是这场考验里最特殊的一个变量——它在传统DRAM市场已经拿下了全球约10%的营收份额,正在用新架构缩小和三星、SK海力士、美光的技术差距,但在英伟达等加速器需要的高端存储领域,它还远远落后,这限制了它在最赚钱的AI存储细分市场里的参与度。 从三季度初步数据看,长鑫存储同比增幅虽然还不错,但环比增速已经放缓,利润增长几乎停滞,部分传统DRAM合同价格涨势也在放缓。有分析师指出,更值得警惕的风险其实在商品级DRAM这一段:中国产能的快

引用到 X

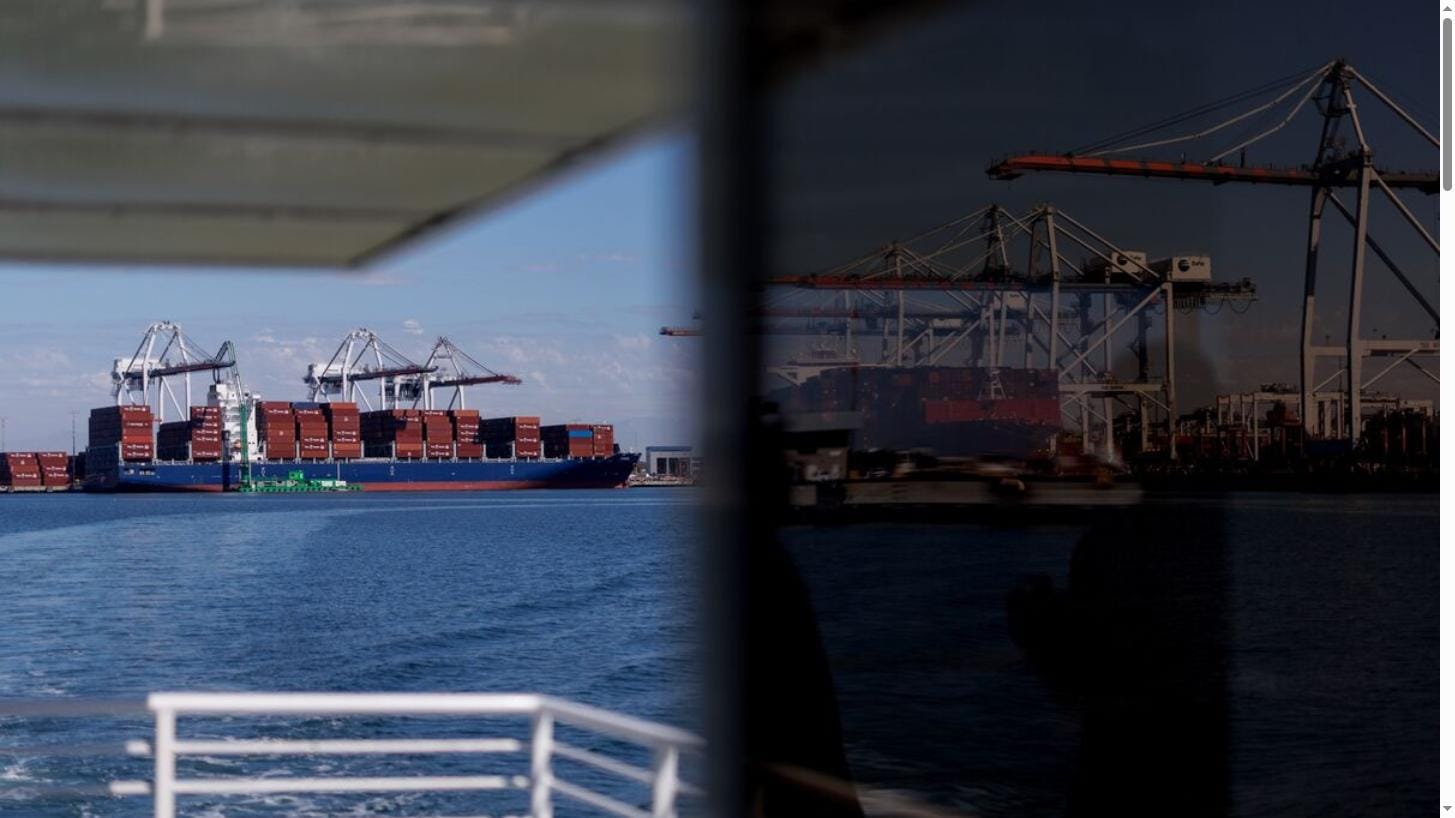
中美港口费"休战"要再延两个月,船公司能多喘口气 中美之间那场关于港口费的"休战",看起来要再延长一段时间了。 美国贸易代表办公室正在考虑把原定11月初到期的港口费休战协议延长两个月,延到明年1月9日。这项休战协议暂停的,是中美两国之前互相对对方船只征收的报复性港口费。 这事的背景是:去年中美两国曾先后对和对方有关联的船只征收港口停靠费,涉及金额动辄数百万美元,船运公司被迫重新调整全球航线安排,推高了整体运费成本。这次的两个月延期,是在两国近期一系列贸易磋商、关系有所缓和的大背景下推出的。 这项关税的连锁反应当时还波及到了造船行业:有韩国大型造船企业因为被卷入这场港口费博弈,旗下在美国的业务单位被中方实施了反制裁。 对关注中美航运和全球贸易格局的朋友,这条新闻的信号是:两国在"休战"这类具体、技术性的贸易摩擦工具上正在释放缓和信号,这为航运公司提供了更长的喘息窗口,但休战终归是休战,不是永久解除,接下来能不能在明年1月前谈出一个更长久的安排,还要继续观察。 接下来盯一件事:这项两个月延期能不能顺利正式落地,以及明年1月到期前,两国会不会就此达成一个更长期的安排——这会决定航

引用到 X

豪威四季度同比两位数,为什么环比下限是负的?

豪威这份四季度指引,真正的信息在环比那一栏:-4.50%到2.47%。同比给到9.71%至17.71%,看着体面,可那是跟去年同期比出来的;按环比算,三季度的收入水平基本就是四季度的上限。 公司把增长归到智驾,车载模拟芯片和光通信高速模拟电芯片写的是"量产导入"。导入和放量是两件事。真要是这条新线在四季度开始贡献收入,77.59亿到83.24亿这个区间不会给成环比可能还要掉。 同比两位数是去年低基数给的,环比才是当下的斜率,而它是平的 毛利率给了29.44%到30.74%。光通信的高速模拟芯片本该比车载CIS毛利高,但公告里没给上季度毛利率的对比,也没给扣非,新品摊到利润上到底是什么量级,这次看不出来。拿不准的地方就是这儿,不是能力问题,是披露没到。 反过来说,如果四季度实际落在区间上沿、毛利率压到30.74%以上,那就是新品已经在起量,上面这个判断作废。 接下来值得盯的是年报里光通信这块有没有单独的收入拆分、以及一季度毛利率中枢往哪挪。智驾那条线的增长是真的,问题出在新线兑现这一段——现在股价买的是导入,不是收入。

引用到 X

中国电动车在泰国进口量翻倍,抢的是即将加征的关税窗口期 泰国这个月的电动车进口数据相当炸裂——几乎全是中国车撑起来的,而且这波抢进口的背后,是一场关税倒计时。 泰国9月电动乘用车进口额同比暴涨138%,达到4.21亿美元,其中来自中国的占比接近99%,环比8月也大涨了86%。今年前9个月,泰国累计进口电动乘用车23.7亿美元,96%来自中国。 泰国政府现在很头疼:这个国家花了几十年时间把自己打造成东南亚最大的汽车制造基地,本来是想让电动车需求的爆发带动本地生产和就业,结果现在变成了越来越依赖从中国整车进口。 为了应对这个局面,泰国正在考虑对整车进口的电动车加征约30%的消费税,具体税率还在和车企谈。新的三级税制方案已经原则通过:全进口整车税率最高,在泰国用进口零部件组装的车税率较低,本地化生产比例越高的车税率最低。 当地官员也承认,9月这波进口激增,一部分就是车企在抢关税落地前的窗口期,加上中国品牌本身在泰国市场的扩张。与此同时,泰国本土电动车销量也在同步猛增:9月纯电动乘用车销量同比涨了80%,达到16404辆,前9个月累计销量接近翻倍,达到16.15万辆。行业预计今年新注

引用到 X

腾讯今天把AI办公这块拼图又补上了一块。新发布的Buddy One把WorkBuddy、腾讯文档、ima、腾讯设计这些生产力工具整合到一起,统一账号、共享积分池和数据池,企业不用再给每个工具单独买AI额度,管理员可以集中管控消耗。 腾讯网盘也同步升级上线,角色是整个体系的统一存储底座,能把智能体运行过程中的上下文和生成成果安全存下来,方便之后检索调用,还支持团队同步修改、成果验收这类任务式协同。腾讯会议、企业微信没有被纳入套件本身,只是做了协同打通。 这套东西面向的是企业客户。说白了,思路是从单点的AI对话工具,往工作台加工具矩阵加统一存储的闭环方案走,算是腾讯在企业AI生产力这条线上,把智能体成果存储和组织知识沉淀这块短板补上了。

引用到 X

天孚通信三季报单季营收19.23亿,同比涨31.5%;净利润8.79亿,同比涨55.3%,环比大概涨了23%。前三季度累计营收47.51亿、净利20.83亿,同比分别涨21.25%和42.18%,数字本身不算差。 可今天股价还是跌了11.56%,收在201.43元,较6月3日373.67元的高点已经回撤46%左右,股东总户数约24万户。 华泰证券的解释是毛利率下降和产品结构变化有关;也有私募人士提到,市场在担心此前"天量订单"的传闻被夸大,短期量价能不能撑住存疑,新玩家进来后供给变多,价格也可能扛不住。 增速看着挺猛,但估值早就把预期打满了,现在市场更关心的是这个高增长还能撑多久。

引用到 X

收藏到桌面