跳到正文
海博社 Hyboox

机器人没确认一分钱收入,上纬的亏损该怎么算

上纬新材前三季度亏了4.22亿元,这笔钱不是主业塌了,是花在还没开始收钱的机器人上。 先看主业这条线。前三季度营收12.09亿元,同比掉了5.51%,三季度单季4.06亿元,同比掉了18.04%——收入下滑在三季度明显加速。可三季度一个季度就亏掉2.55亿元,占了前三季度亏损的六成。收入只少了不到两成,亏损却集中爆在这一季,差额来自公司自己讲明的研发和营销投入增加。 钱花在哪?"启元Q1"和"启元T1"9月20日发布开售,10月开始陆续交付。关键一句写在报表里:消费级具身智能机器人业务尚未确认收入。 花钱的那一季已经进表,收钱的那一季还在表外 这就是分歧所在。看多的人把2.55亿元单季亏损当成投入期的必然代价,看空的人只看到主业在加速下滑、新业务连一张收入确认都没有。两边手里的证据目前一样薄——交付量、单价、毛利,三季报一个都没给。扣非口径也还没拿到,上面用的是归母,判断只能先停在这里。 真正能分出高下的时点,是年报。10月开始交付,年报里机器人业务要么出现第一笔确认收入和对应毛利,要么继续是零。真出现了收入但毛利压不住,这笔投入的性质就得重判。

引用到 X

天马480亿OLED三期获批,先吃到订单的是谁?

厦门把天马第6代柔性AMOLED线的环评批了,三期扩建过关。这张批复先管的是资本开支,产能表上还加不了一片——中间隔着设备招标、搬入、点亮,原文一个时间点都没给。 480亿什么量级?原文的说法是国内单体投资规模最大的柔性显示工厂之一,代号TM18。这种体量的钱,大部分不会留在面板厂自己手里。 先变成谁的收入?蒸镀、曝光、检测这些设备环节,加上厂务工程。天马拿到的是一条线和后面跟着的折旧,摊多少年原文没给,我们不替它算。 480亿先是设备商的订单,才轮到天马的产能 反方理由不弱:三期敢上,说明天马对柔性OLED下游有自己的判断,产能落地后份额和定价都可能往上走。这个我们否不掉,原文既没有订单,也没有客户。 三个月内盯设备招标和中标公告。有标出来,480亿的节奏就被确认一次;迟迟不出,说明批复到开工的距离比市场想的远,把时间表往后放的人是对的。 480亿这个数先别急着往产能上折,它眼下还只花在手续上。

引用到 X

生益电子同比增速降档,为什么该看环比这20%?

生益电子这份三季报,同比那串数字是噪音,环比才是信息。三季度归母净利润8.01亿,二季度6.66亿,环比多了20%。 同比看着确实在降档:三季度营收同比增23.00%,前三季度是39.81%;净利润同比增37.10%,前三季度71.49%。 降的是增速,不是生意。利润环比走得比收入快,多半是高附加值的板子占比在抬——公司只说中高端占比提升,没给比例,这一段是推断,没有硬数据。 同比降档是去年基数的事,环比这20%才是今年的需求 薄弱处也在这儿:环比只有一个季度,这20%可能来自产能投放的节奏,未必是结构和价格。扣非也还没拿到,归母里有多少一次性的,得等年报。 往后三个月,盯四季度利润还能不能接着环比往上,再看年报里扣非和归母差多少。利润环比一走平,同比数字再漂亮,这条线也就断了。

引用到 X

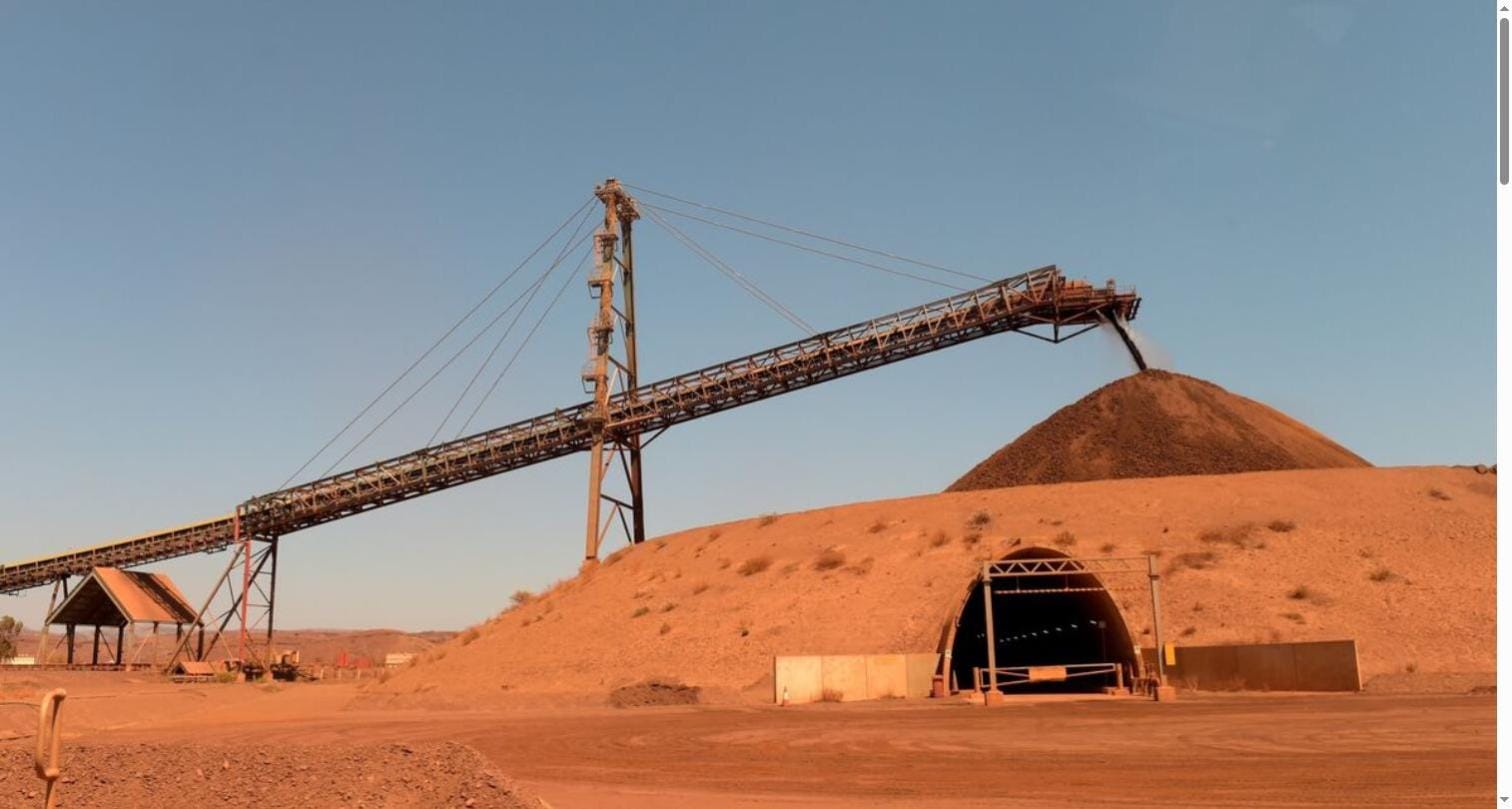
铁矿石跌破90美元,全球有1.7亿吨产能正在亏本卖

铁矿石价格跌破每吨90美元这道关口后,全球已经有相当一部分矿山产能变成了赔本生意。 有国际大行测算,按目前这个价位,全球大约有1.5亿到1.7亿吨铁矿石产能处于现金成本亏损状态——这是今年以来亏损规模最大的一次。不过该机构也提醒,考虑到停产和重启的成本,行业的实际减产反应可能会有延迟。 新加坡铁矿石期货最近两周两次跌破90美元,5月的高点还在111.6美元附近,跌幅相当明显。虽然运费有所回落,部分减轻了运往中国的到岸成本,但柴油价格和汇率变动又抵消了这部分利好。 目前已经有年产1500万到2000万吨的矿商宣布减产或释放减产信号,部分巴西中小矿企上个月已经因为运费飙升而主动削减产量。 这背后的逻辑是,铁矿石的成本曲线这几年整体上移了——不只是能源和运费涨了,矿石品位下降也在推高单位成本,这意味着低价对矿商的"淘汰效应"比过去几年更强。 这件事的看点在于:价格跌破成本线只是第一步,真正决定价格能不能企稳的,是亏损矿山会不会真的停产退出——如果停产迟迟不发生,低价可能还要再维持一段时间。 接下来值得盯住的是,未来几周会不会有更多矿商跟进宣布减产——如果减产规模扩大到年产5000

引用到 X

澜起三季度净利同比161.98%,环比7%是见顶吗

这份三季报里,同比那串数字先放一放,信息在环比。三季度归母12.40亿,二季度11.5亿,环比只多了7%。 营收同比45.97%,归母同比161.98%,去年的分母本来就在低位,两条增速的差额来自产品结构——DDR5第三、第四、第五子代RCD的出货占比往上抬,单价和毛利跟着抬。 同比在讲故事,环比7%才是DDR5这一轮真实的斜率 结构升级这条链我认,服务器CPU的需求往内存接口和模组配套传导也是实的。但利润环比只走出7%,子代切换的那部分红利大概已经吃掉大半,再往上得靠出货量自己顶。扣非还没拿到,这一段先不下结论。 当然可以说三季度有拉货节奏的错位,单季环比看不出趋势。这话成立,所以得等下一个数。 现在价格里计入的,是服务器DRAM缺口接着紧、澜起量价一起往上。该盯的是四季度和年报:净利环比能不能从个位数回到两位数,第五子代RCD的占比还提不提。两个都停住,这轮弹性的主要一段就已经落进报表,不是刚开始。

引用到 X

中微回购4亿到5亿,是托估值还是发奖金?

中微这笔4亿到5亿的回购,别急着当成管理层看多估值的信号。钱出自公司自有资金,不是董事长自己掏;用途列了三项,员工股权激励、员工持股计划、减少注册资本。 排序里前两项都是把买回来的股票再发回员工手里,摊薄只是推迟,不是取消。真能抬每股收益的只有注销这一档,而公告没给比例。 价格上限也松——不高于董事会审议通过方案前30个交易日均价的150%。留这么大空间,等于不设实际约束,这笔钱不是摆在下面接跌的。 这份公告的信息量全在三个用途的排序里,不在4到5亿这个数 反方的话我接受一半:激励要有股票来源,回购比增发对老股东友好,董事长肯开口提,至少说明现价在他眼里不算贵——这句是我的推断,公告没这么写。 三个月内盯董事会决议和后续实施公告。写明注销比例、回购真动手,上面这套判断就得改;只留一个激励额度摆着不动,它就是一笔人力成本安排。

引用到 X

北方华创营收增速一个季度掉到1.31%,该担心吗?

北方华创三季度营收同比只多了1.31%,而前三季度累计还有15.26%。增速在一个季度里被压到接近零,第一反应多半是需求那头出事了。 真出事了吗?同一个季度归母净利20.22亿,环比二季度多了16%。下游真要是不提货,利润不会往这个方向走。公告给的理由是个别品类物料供应紧张,部分订单交付有压力。 半导体设备的收入靠验收确认,缺一颗料,整台机器就停在客户现场转不成收入,订单还在手上,只是账面上晚到。这次扣非没披露,上面两个利润数都是归母口径,利润质量先放个问号。 营收卡住、利润没卡住,卡点在交付节奏,不在订单 这个解释有个硬条件:下一个季度营收同比得重新抬起来。要是还趴在1.31%附近甚至转负,供应链那套说法就站不住,得按份额和需求去想。 市场给它的定价走的是国产替代那条长线,单季度收入的起落本来就没被计进去,所以这份报表真正的分歧只在交付这一环。年报预告先看营收同比能不能回到两位数,这个数比利润更说明问题。

引用到 X

全球最大非中国稀土生产商,马来西亚工厂要停产一个月

在中国以外规模最大的稀土生产商,最近宣布旗下马来西亚工厂要停产检修一个月,这对本就紧张的全球稀土供应链又添了一层变数。 这家公司表示,马来西亚关丹工厂将因设备升级和维护停产约一个月,预计会对短期产量造成一定影响,但公司维持了全年产量指引不变,强调这是计划内的检修安排。 这家工厂是全球稀土供应多元化战略里的关键一环——过去几年,美国、日本、欧洲都在推动"去中国化"的稀土供应链布局,马来西亚这座工厂一直被视为少数能够规模化替代中国产能的选项之一。 停产消息传出后,市场对全球稀土供应的紧张情绪有所升温——尤其是在中国对稀土出口管控持续收紧的背景下,任何非中国产能的扰动都会被放大解读。 不过也有分析认为,一个月的计划内检修相对短暂,只要公司按原计划复产,对全年供应格局的实际影响有限,更多是情绪层面的扰动而非结构性冲击。 这件事折射出的问题是:全球想要摆脱对中国稀土的依赖,道阻且长——即便是被寄予厚望的替代产能,也经不起一次常规检修的扰动,可见这个供应链的韧性还远远不够。 接下来需要盯住的是,这家工厂能不能按期在一个月后顺利复产——如果检修时间被拖长,可能会进一步放大市场对非中国稀土

引用到 X

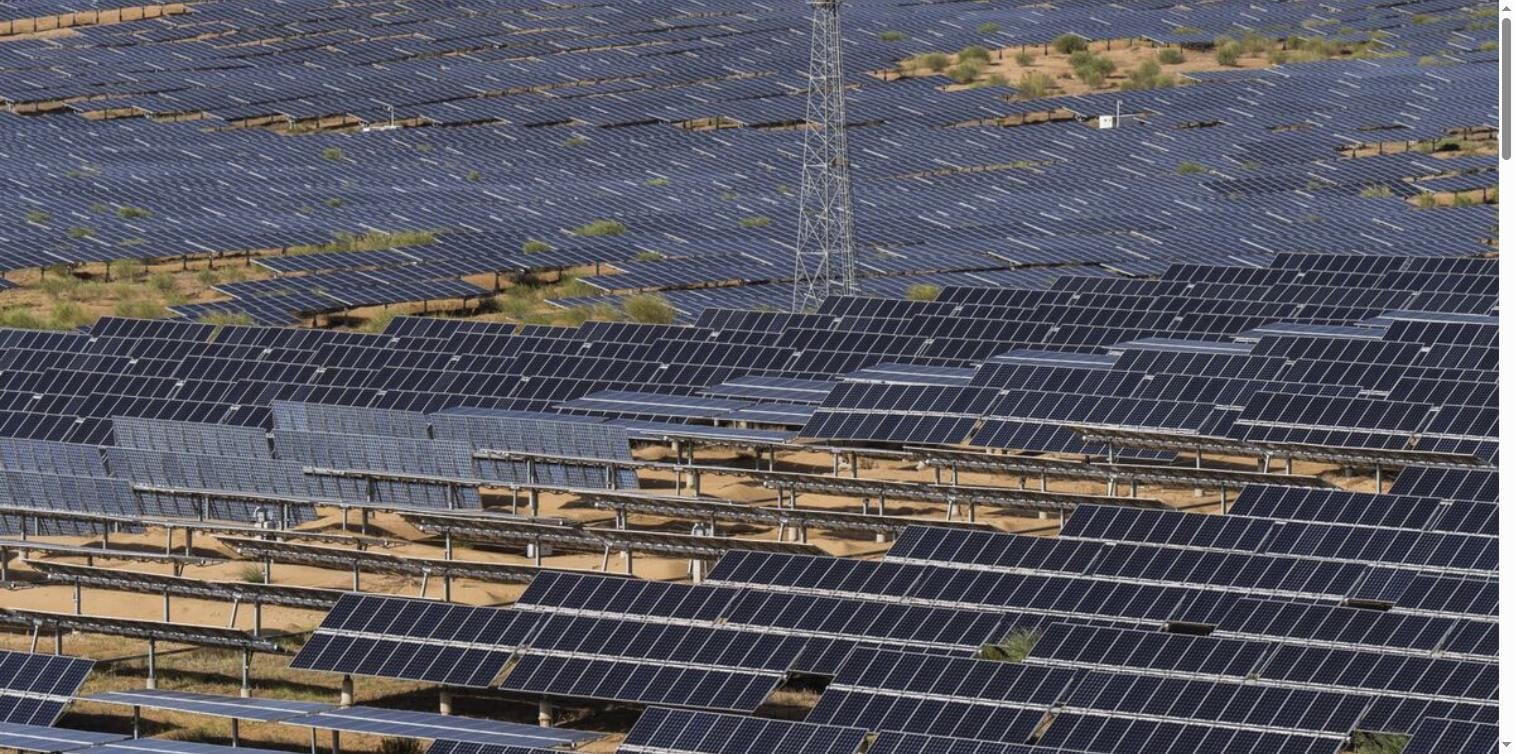
中国绿色产品出口帮全球减的碳,比巴西一整年排的还多

一份研究报告算了一笔账:中国出口的太阳能板、电动车、电池这些绿色产品,带来的全球减碳效果,规模超过了巴西一整年的碳排放量。 报告显示,中国出口的清洁能源相关产品,去年在海外市场产生的碳减排效应,总量超过了巴西全年的碳排放总量。这个数字背后,是中国在光伏组件、锂电池、新能源汽车这几个领域已经形成的全球性产能优势。 这份研究把视角从"中国生产了多少"切换到了"中国出口帮全世界减了多少排"——过去讨论中国绿色制造,焦点常常是国内产能过剩、价格战这些问题,但这份报告给出了一个不一样的参照系。 有分析指出,这种减排效应的规模之所以惊人,核心原因是中国绿色产品的出口价格持续下探,让更多发展中国家买得起太阳能板和电动车,直接替代了原本要烧的煤和油。 不过也有观点提醒,这种"输出产能即输出减排"的叙事,同时也让中国在全球绿色供应链里的议价权和话语权进一步集中,这本身也会引发一些贸易伙伴的警惕。 真正值得琢磨的是这笔账背后的逻辑:当一个国家的出口产品本身就是减排工具时,贸易摩擦和气候议题就被绑在了一起——未来对中国绿色产品加征关税的讨论,可能都绕不开这份减排账单。 值得持续跟踪的是,这份报告

引用到 X

三星跌6%,光模块凭什么跟着砸?

三星这份财报砸到光模块头上,传导链是断的。它单季营收和营业利润都创历史纪录,存储收入同比翻了四倍多,低于预期的部分落在财务费用这类非经营性科目。 A股这边,天孚通信当天跌超18%,新易盛跌超9%,中际旭创盘中跌超7%。砸的理由只是同在AI算力这个框里,被当成了一条景气曲线。 方向其实是反的。三星上调资本开支,对应AI数据中心继续扩,HBM4、服务器DRAM、企业级SSD都在放量,这对光互连是同向需求,不是压力。 存储收入同比翻了四倍多,砸下来的是情绪,不是需求 光模块这边,龙头公告的是生产经营正常、产能利用率充足,主要客户订单能见度延伸到2027年、部分到2028年,1.6T还在放量,上游光器件三季报毛利率维持高位。 软肋不在需求,在价格。高速光模块的竞争比存储那种寡头格局充分得多,速率每升一级都跟着降价。三个月内盯海外云厂商的资本开支指引和1.6T、CPO产线提产节奏,订单能见度要是从2027年往回缩、光器件毛利率掉头,这次砸的就不只是情绪。

引用到 X

人民币波动率跌到历史低位,这事对企业出海意味着什么

人民币最近安静得有点不寻常——波动率已经降到了统计跟踪的主要货币里排名倒数的水平。 知名经济学家苗燕良指出,人民币一个月波动率在统计跟踪的25种主要货币里排名倒数第二,这种罕见的低波动状态,正在让越来越多企业把人民币计价的融资方式当成一个真实可用的选项。 过去企业做跨境融资,本能地会优先选美元或者本地货币,一部分原因就是对人民币汇率波动的担心。但现在这层顾虑正在变薄——汇率稳,意味着用人民币融资的"汇兑风险溢价"变低了。 这背后一个关键信号是,人民币国际化不再只靠政策推动,低波动率本身就在创造真实的市场需求——企业开始主动选择人民币计价的贸易结算和债券融资,而不是被动接受。 有分析指出,如果这种低波动状态能持续,人民币资产对境外资金的吸引力会进一步上升,尤其是对那些看重汇率稳定性的长期配置型资金。 这组数据背后真正重要的是:人民币计价的融资成本和汇率稳定性正在形成一个正向循环——波动率越低,企业越愿意用人民币融资,用的人越多,人民币资产的深度和流动性也会跟着上来。 接下来值得盯住的变量是,这种低波动状态能撑多久——如果四季度外部冲击增多,人民币波动率一旦重新抬头,这轮刚刚起

引用到 X

做空比亚迪的机构,最近在悄悄撤退

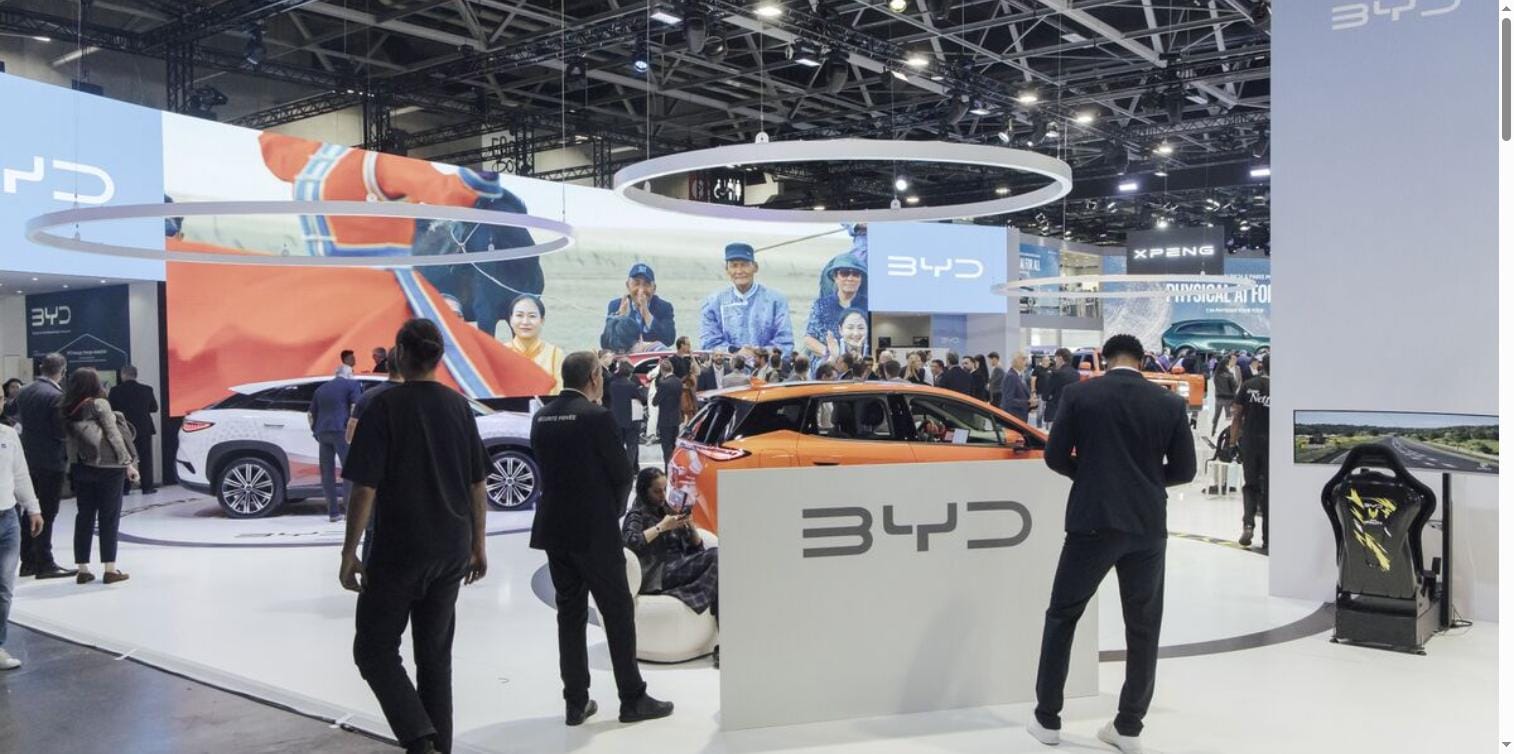
一度被机构大举做空的比亚迪,最近成了空头们开始撤退的标的——卖空仓位正在明显收缩。 数据显示,比亚迪的卖空仓位占可流通股份的比例已经从高点明显回落,这是今年以来空头撤退力度最大的一次。此前市场担心的产能过剩、价格战压力,眼下似乎没有继续恶化。 今年早些时候,比亚迪一度是做空资金最密集的中国汽车股之一,核心逻辑是国内新能源车价格战愈演愈烈,叠加海外扩张面临关税和本地化生产的不确定性,机构担心利润率被持续压缩。 但最近几个月,比亚迪海外销量数据好于预期,东南亚、欧洲市场的交付量持续爬升,部分空头开始获利了结或止损离场。有分析认为,这轮空头回补本身也会对股价形成一定支撑。 不过也有机构提醒,价格战压力并没有完全消失,四季度能不能把这波情绪转化为实打实的盈利修复,还要看接下来几份财报的毛利率数据。 这件事值得留意的地方在于:空头仓位的变化往往比股价更早反映市场情绪拐点——这波撤退如果持续,可能意味着机构对比亚迪基本面的看法正在从"谨慎"转向"中性偏乐观"。 真正的检验还在后面:下一份季度财报里的毛利率和海外交付数据,会决定这轮空头回补是情绪修复的开始,还是昙花一现的技术性反弹。

引用到 X

收藏到桌面