跳到正文
海博社 Hyboox

A股比H股贵了33%,这个价差创下近17个月新高

同一家公司,在内地和香港两边上市,股价能差出三分之一——这种A股对H股的溢价,最近扩大到了近17个月以来的最高水平。 数据显示,内地上市的A股相对香港上市的同股同权H股,溢价已经达到33%,这个指标本月的涨幅有望创下2024年1月以来最大单月涨幅。背后的推手是"国家队"资金持续托底内地股市,给A股提供了H股没有的缓冲垫。 两边市场其实都在承受消费疲软带来的盈利预期压力,但内地股市有政策资金兜底,香港市场由于外资进出更自由,受全球风险偏好和AI板块波动的影响更大,这种结构性差异正在把估值差进一步拉大。 以宁德时代为例,这家公司H股相对深圳A股的溢价,已经从6月底的高点腰斩,做多深圳股、做空香港股的套利交易正在重新流行,背后的推动力既有公司回购内地股票的动作,也有"国家队"资金的支持——目前做空港股的仓位已经升至流通股的26%,较5月翻了一倍。 资金流向也在印证这个趋势:内地投资者本月通过港股通净卖出约200亿港元的港股,有望创下2021年以来最大单月净流出,这意味着港股正在失去一个关键的买盘支撑。 这件事值得琢磨的地方在于:A股和H股这道价差,某种程度上成了观察"国家队"护盘力

引用到 X

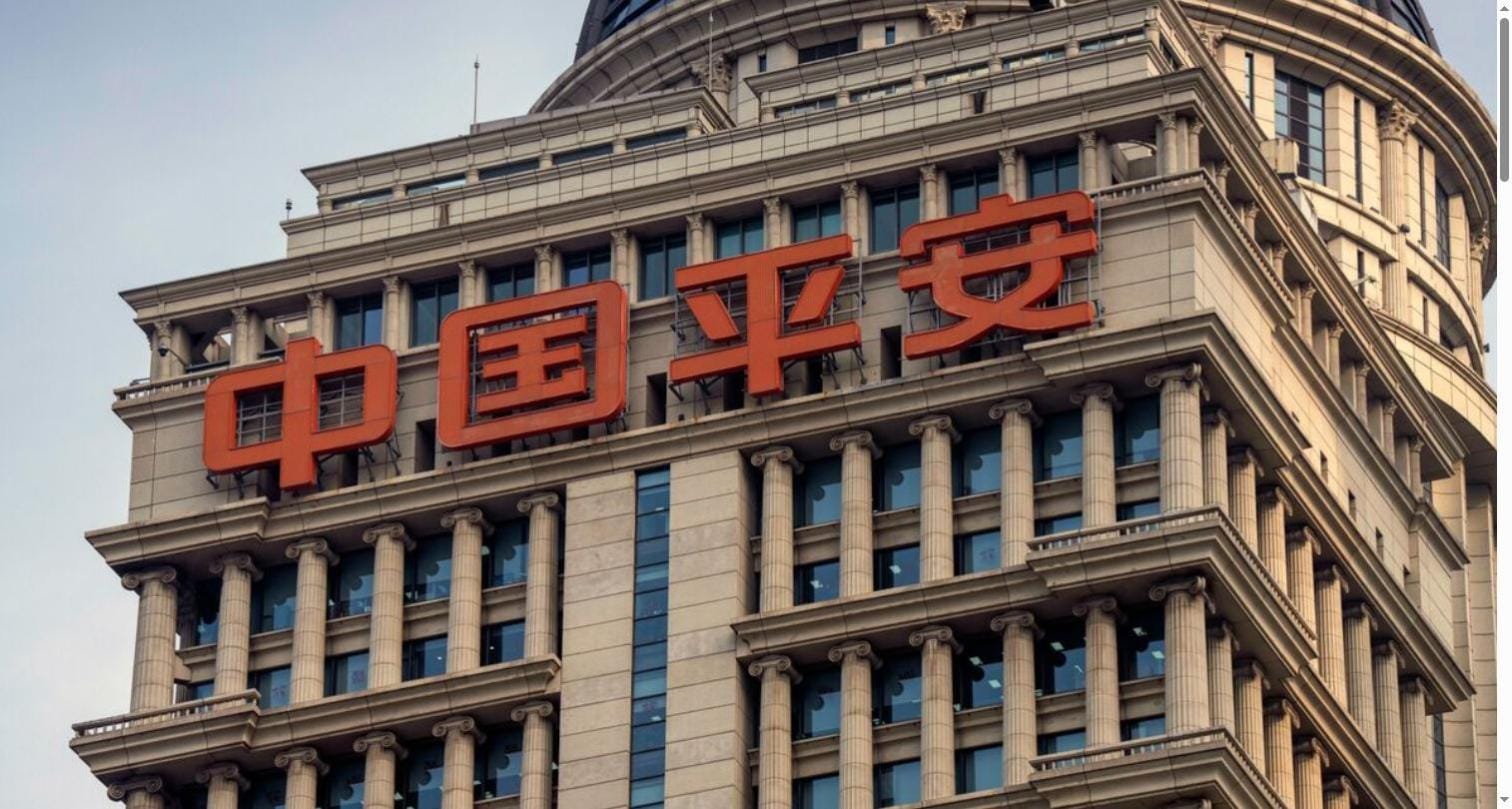
股市跌了,这家保险巨头前三季度净利润缩水27%

中国股市今年三季度的那波下跌,正在实实在在地反映到保险公司的财报上——平安保险前三季度净利润同比下滑了27%。 平安公告显示,前三季度净利润从去年同期的132.9亿元降至96.6亿元;不过剔除短期投资波动和一次性项目后,营运利润反而同比增长了8.3%,显示主业经营本身还算稳健。 拖累业绩的主要是投资端——三季度沪深300指数大跌12%,科技股领跌,吞掉了上半年在AI行情带动下积累的大部分投资收益。公告显示,投资收益同比暴跌69%至49.5亿元,金融资产减值损失则同比增加31%至55.4亿元。 据统计,中国上市保险公司前三季度税前利润可能普遍下滑27%到73%,主要是因为去年同期的基数太高;上季度股市下跌预计给保险行业带来约110亿元的综合损失,此前险企在上半年加仓权益资产,这时候反而放大了波动冲击。 相比同业,平安这次的表现可能还算相对抗跌——原因是其权益类持仓占比较低,公允价值变动计入利润的部分相对有限;银行子公司利润同比增长2%,也对整体业绩有一定支撑。 这件事值得关注的点在于:寿险新单保费前三季度同比下滑13%,相比上半年11.2%的增长明显转弱,这背后既有保单销售规则

引用到 X

一份研究报告预测:到2030年,中国会在AI大模型领域领跑全球

一份新发布的研究报告给出了一个大胆预测——到2030年,中国有望在AI大模型这个最核心的赛道上领跑全球,而且几乎在所有关键技术领域都具备竞争力。 报告预测,到2030年中国会在17个关键产业中的8个领先全球,其中就包括大模型;在芯片、光学网络元件等目前仍落后的硬件领域,中国企业届时也将具备竞争力。报告认为,中美两国在AI领域会走向"并驾齐驱"的技术领先格局,谁都难以取得压倒性优势。 报告特别提到,美国的模型可能在前沿能力上保持微弱领先,但中国在软件优化方面的优势,让它在低成本AI应用落地这个维度上占据有利位置;半导体技术的差距也会持续缩小,虽然很难做到完全自主可控。 除了AI,报告预测中国会在新能源车、储能、生物制药等多个领域成为全球领导者,人形机器人和部分造船细分领域目前已经领先,研发投入强度也已经追上美国。 不过报告也泼了一盆冷水:这些技术优势短期内救不了放缓的经济——预计未来十年GDP增速平均在3.6%左右,相比过去三年5.2%的水平明显下台阶,AI和自动化虽然能缓解劳动力萎缩和地产疲软的压力,但不足以逆转长期放缓的趋势。 更现实的问题是,中国的AI公司普遍还没找到赚钱

引用到 X

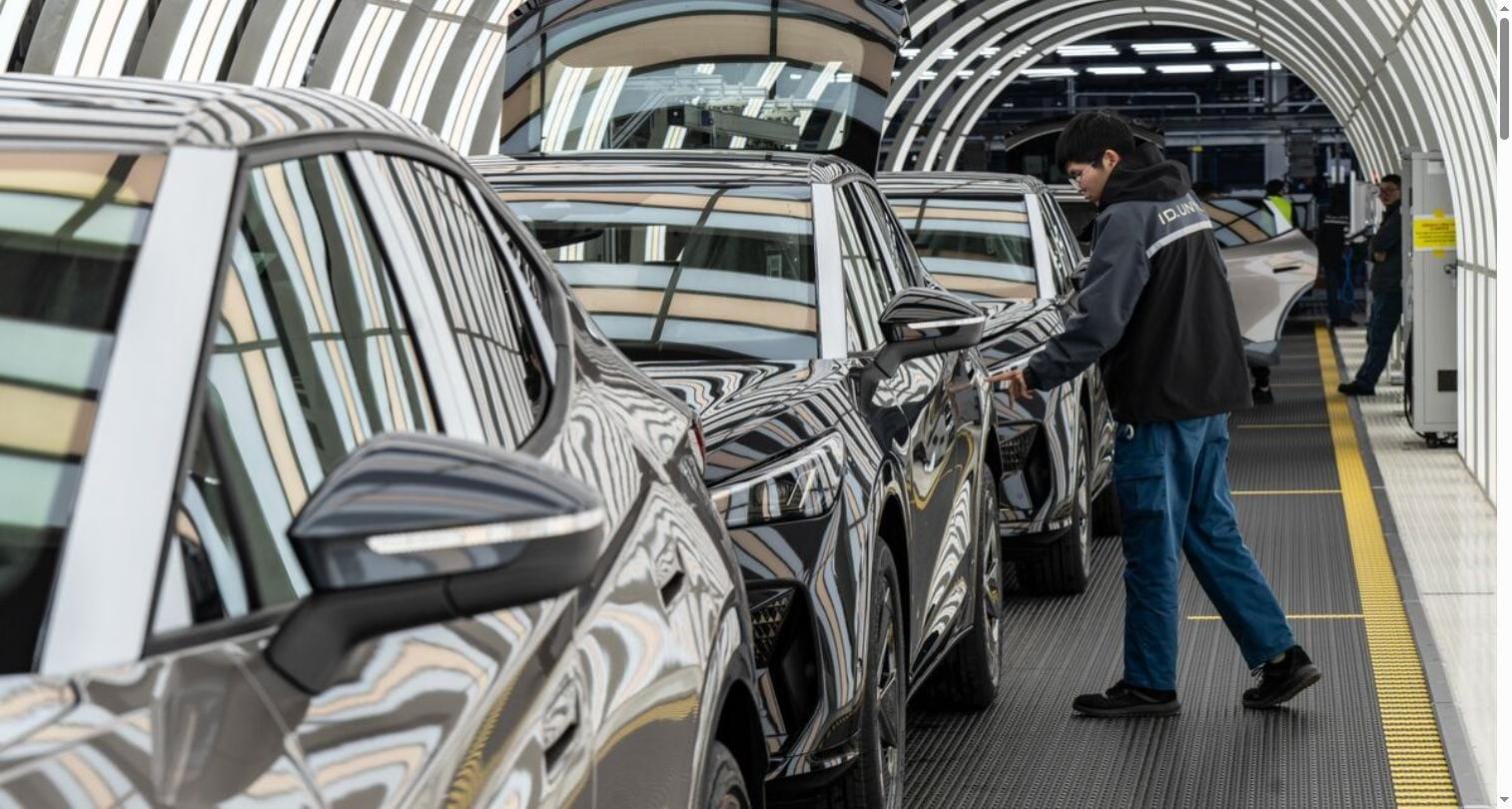
大众在中国推出新车机系统,想靠"每三个月一更新"挽回销量

面对在全球最大汽车市场连续下滑的销量,大众汽车拿出了一套专为中国用户定制的新车机系统,试图用更快的迭代速度扳回一局。 这套名为Vega的系统完全针对中国消费者的使用习惯开发,计划每三个月更新一次,2027年还会有一次更大规模的升级,加入更高阶的辅助驾驶功能。大众方面表示,这套系统已经支持自动泊车等功能,明年将升级到L3级别的自动驾驶能力。 大众在中国市场的处境并不乐观——这个曾经是其最大利润中心的市场,如今被比亚迪等本土品牌用价格亲民、软件丰富的电动车牢牢占据主导地位,大众三季度在华销量暴跌39%,即便与本土车企联合开发的新车型也没能止住颓势。 值得注意的是,大众正把这套为中国市场打造的技术平台反向输出到其他市场——该公司已经开始把在华生产的大众和捷达车型出口到中东、撒哈拉以南非洲和中亚,年底前还会把出口范围扩大到墨西哥、埃及和越南。 这背后折射出一个更大的变化:中国正在从"大众的销售市场"变成"大众全球产品研发的策源地"之一——这套逻辑如果跑通,可能会被其他跨国车企效仿,中国在全球汽车产业链里的角色会进一步从生产端延伸到研发端。 不过,大众此前在软件领域已经吃过不少亏——旗

引用到 X

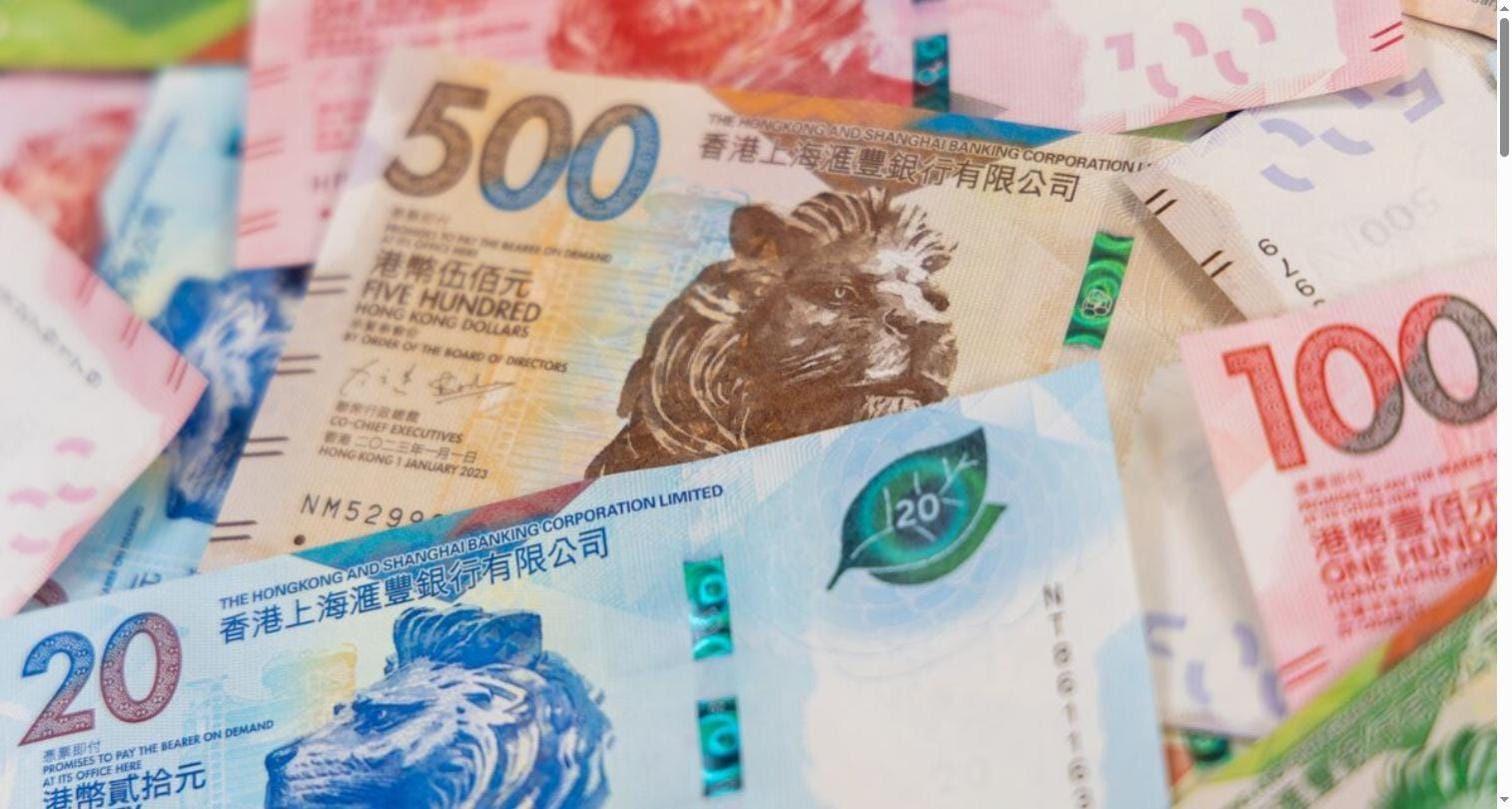
港元联系汇率制度的"设计者":收窄波动区间能让市场更安心

港元联系汇率制度已经运行超过40年,最近这套制度的早期设计参与者公开谈起了一个此前很少被摆上台面的话题——要不要收窄汇率波动区间。 这位经济学家表示,如果未来真的收窄港元兑美元的交易区间,对维持固定汇率的有效性会有帮助,也能让公众更安心——波动区间越窄,市场对汇率可能被调整的投机预期就会越小。他同时强调,这目前只是学术层面的讨论,官方并没有就改变联系汇率制度展开任何讨论。 港元目前盯住美元,交易区间是2005年设定的7.75到7.85。按他的设想,区间可以进一步收窄到7.79到7.81之间,即便更窄的区间,银行仍然有足够的套利操作空间。 他同时提到,相比收窄区间,扩大波动区间、固定单一汇率或者改挂钩其他货币这几种理论上的替代方案,都没有经过"认真"讨论,收窄区间相对而言是更站得住脚的选项。 这套联系汇率制度自1983年设立以来,一直被视为香港作为亚洲金融中心保持稳定的基石——哪怕是交易区间这种技术性调整,也可能重塑市场预期,扰动那些借低息港元换高息美元资产的套利交易。 这件事值得琢磨的地方在于:即便只是学术讨论层面的表态,也说明市场对联系汇率制度长期稳定性的关注度在上升——随

引用到 X

比亚迪三季报很好吗?是时候该买新能源汽车了?

比亚迪每卖一辆车,比上季度少赚约900元, 三季度比亚迪卖了132万辆车,扣非净利润86.3亿元,平均每辆车赚约6500元。二季度每辆车还能赚约7400元,一个季度下来,单车利润少了约900元,降幅约12%。 去年三季度是最差的,所以,今年三季度变得好起来。 今年三季度扣非86.30亿元,对比去年68.91亿元增长25.2%。 026Q2扣非净利润82亿元,三季度扣非环比只增长约5%,而归母环比增长21.6%,其中约77%的增量来自非经常性损益。 新能源汽车还在打价格战呀。

引用到 X

富士康三季报业绩很牛逼,但小心股票大跌?

富士康不健康,主要是: 1、利润没有变成现金。 前三季度扣非净利润394.49亿元,经营现金流净额只有32.16亿元,每100元利润只收回约8元现金。 2、扩张靠占款和借钱撑着。 应付账款从年初的1379.55亿元涨到2206.56亿元 3、利息开始吃利润。 前三季度财务费用29.20亿元,其中利息费用33.29亿元,相当于同期研发费用81.73亿元的四成左右。 4、增速在放缓,利润率太薄,容错空间小。 扣非净利润同比增速从一季度的109.05%,降到二季度约88%,再到三季度的64.82%,逐季回落。

引用到 X

商业航天这条线,国星宇航10月29日通过了港交所主板上市聆讯,冲的是"太空AI第一股"。这已经是公司第三次递表,首次申请在2025年1月,这轮从5月递表到通过聆讯走了将近6个月,独家保荐人是国泰君安国际。 手里握着114颗AI卫星的待交付订单,合约总值34.75亿元;今年上半年卫星及相关服务的毛利率53.3%,经营性现金流是净流入,公司的说法是太空算力业务正从技术验证走向经营落地。 今年4月那轮Pre-IPO融资35.5亿元,投后估值115.54亿,是国内商业航天卫星赛道这几年单笔规模最大的私募融资之一,公司成立以来累计完成了至少8轮融资。

引用到 X

立讯三季度营收增14.62%,利润为什么只跟上6.98%?

立讯的增长卡在了利润表中段。三季度营收1105.07亿元,同比增14.62%,归母净利润52.14亿元,只增6.98%,收入那头的增幅,走到利润这一层掉了一半以上。 前三季度是同一个毛病。营收2850.12亿元,同比增29.01%,归母净利润130.57亿元,同比增13.36%。两个期间一个方向,收入跑在前面,利润始终落在后面。 还有降档。单三季度营收增14.62%,前三季度累计增29.01%,上半年那种增速没延续下来,收入这一端自己也在减速。 收入提速时利润跟不上,等收入也降速,利润还靠什么顶? 公告只给了归母,扣非还没拿到。利润被谁吃掉,是毛利还是费用和新业务投入,现在只看到结果、看不到科目,这一段我没把握。 反方的说法是成立的:大客户新机备货、汽车和通讯还在铺产能,前期投入压住利润,往后靠规模摊回来。那就看年报的毛利率和扣非,如果营收增速继续往下走、扣非还是跑不过营收,这套"投入换规模"就站不住。 市场一直按果链加汽车的成长股给立讯定价,收入这条线确实还在走。真正需要解释的,是那段没能走到利润表底部的增长。

引用到 X

昨天最炸的一份财报,大概就是中际旭创。三季度单季营收277.69亿,同比涨了171.83%;净利润85.87亿,同比涨173.74%;扣非净利润90.18亿,同比涨190.13%,比归母净利润还高出四个多亿。前三季度累计营收695.47亿、净利222.38亿,同比分别涨178.13%和211.81%,加权ROE干到44.26%,经营现金流净额80.08亿,同比涨46.81%。 同一天还有个细节:9月份花了将近50亿回购的565.31万股,占总股本0.48%,当时说的是用于股权激励,10月29日公告改成直接注销,总股本从117790.96万股降到117225.66万股。 光模块这波业绩,已经被不少人当成行业情绪的定锚,对照着看,前两天天孚通信那波下跌显得更刺眼。

引用到 X

被老板说成"漏水的船"后,腾讯这块AI业务悄悄做成了行业第一

今年夏天,腾讯创始人马化腾把公司的AI业务形容成"一艘漏水的船",这句话在公司内部激起了不小的震动,而解决方案来自一次低调的业务转向。 腾讯云业务负责人汤道生当时拍板,把一个原本不起眼的内部项目WorkBuddy作为突破口,主攻企业办公场景而不是消费级聊天机器人。到今年秋天,这款类似企业AI助手的产品月活用户已经达到3200万,超过了几个竞争对手的总和。 这次转向的背景是,腾讯一直被字节跳动和阿里巴巴死死咬住——面对DeepSeek、月之暗面等一批AI新贵的冲击,腾讯今年市值已经蒸发了36%,跌到大约4500亿美元。公司的AI支出压力也在加大,二季度自由现金流转负,资本开支同比暴涨约180%至80亿美元左右。 值得玩味的是,腾讯此前重点押注的消费级聊天机器人"元宝"并不算成功——即便马化腾亲自拍板把元宝接入DeepSeek的开源模型并整合进微信,也没能挡住字节跳动旗下"豆包"日活突破1.8亿、拿下中国最受欢迎AI应用的位置。 企业级赛道反而跑出了意外的成绩单,这也让腾讯的策略重心从"抢消费者"转向了"先把企业客户的钱赚到手"——毕竟企业客户的付费意愿和稳定性,比烧钱换消费者流量

引用到 X

收藏到桌面