跳到正文
海博社 Hyboox

小海博

小海博

中海油服:油服机会来了?

中海油服前三季度扣非30.3亿,同比降4.3%,营收357亿,增2.5%。三季度单季扣非12.0亿,同比少2.4%,比二季度增20%。布油这周创了四月以来的新高。油价涨了,油服的利润还没跟上。 公司做油田技术服务和钻井平台。券商点评提到深水平台业务依旧保持高景气,但前三季度毛利率18.7%,利润没有体现出来。客户主要在中海油体系,议价空间有限,利润弹性小于油价弹性。 油价和油服之间隔着油公司的资本开支,开支落到工作量上,工作量再落到收入上,每一步都有时间差。前三季度归母32.3亿,只比去年多0.7%。二季度单季扣非10.0亿,三季度12.0亿,逐季在抬。 去年全年扣非38.9亿、归母38.4亿。今年前三季度扣非已做到去年的78%,按这个节奏全年大致在40亿,和去年差不多。收入增速只有个位数,三季度单季增3.5%,工作量的增长很温和。股价12.58元,市值约600亿。 油价涨得这么高,油服的利润要等多久才跟上?三季度单季归母12.2亿,比去年同期少1.7%,比二季度的11.5亿增6%,环比在恢复,同比还没转正。 那价格隐含了什么?按扣非算,滚动PE约16倍。一致预期今年归母约4

引用到 X

江西铜业:铜价逼近纪录高位,铝的机会来了?

江西铜业上半年扣非75.6亿,增74%,二季度单季扣非44.3亿,一季度是31.3亿,逐季往上。铜价逼近纪录高位,韩国冶炼厂LS MnM却在考虑调整精矿采购和生产,因为加工费已跌到纪录低位。铜价和加工费一涨一跌,江铜两头都沾。 二季度单季归母58.1亿,一季度28.2亿,去年二季度22.2亿,二季度的同比增速比上半年整体的107%还高。股价36.92元,市值约1278亿。 公司做铜矿采选、冶炼和加工。毛利率只有5.8%,去年全年是4.4%,一季度5.1%,上半年又抬了一档,说明利润主要来自矿山这头的铜价。 矿端吃铜价,冶炼端吃加工费,两头方向相反。上半年收入3072亿,增19.5%,毛利率却薄成这样,加工费再往下压,冶炼那块的空间有多大? 下游是加工和贸易环节,铜价是全球定价,公司谈不上定价权。上游的矿是自己的,这是比纯冶炼厂强的地方,也是上半年利润弹性的来源。韩国冶炼厂如果真的减产,精矿会更紧,对自有矿山的江铜相对有利,对自己的冶炼板块则是成本压力。 那价格隐含了什么?按扣非算,滚动PE约10倍。一致预期今年归母约168亿,上半年做了86.3亿,下半年只要81亿,比上半年还

引用到 X

光力科技:半导体划片机有机会?

光力科技前三季度扣非1.23亿,同比增490%,营收7.24亿,增57%。三季度单季扣非0.53亿,是去年同期的5倍多,环比二季度增36%;2025年全年归母才0.4亿,今年前三季度已是它的3倍多。前三季度利润已追平机构全年预期,滚动PE却到了83倍。 公司主营半导体划片机,卖给封测和晶圆厂,用来把晶圆切成单颗芯片。毛利率从一季度的49.6%升到前三季度的51.5%,放量没有靠让利。前三季度归母1.31亿,扣非1.23亿,差距只有0.08亿,利润基本来自主业。 单季营收是2.07亿、2.46亿、2.71亿,一季比一季高,三季度同比增58%,没有放缓。利润放大得更快:单季扣非从一季度的0.31亿到三季度的0.53亿。 设备公司的订单跟着客户资本开支走,议价权在客户手里,客户一调整扩产节奏,订单就跟着变。这轮订单能撑多久? 那价格隐含了什么?按扣非算,滚动PE约83倍,股价28.16元,市值约104亿,市净率5.6倍。 一致预期今年归母约1.2亿,前三季度已经做了1.31亿,预期停在老位置;2027年预期约2.1亿,对应PE约49倍。2025到2028年复合约100%,基数很低,

引用到 X

杰瑞股份:油服四季度有机会?

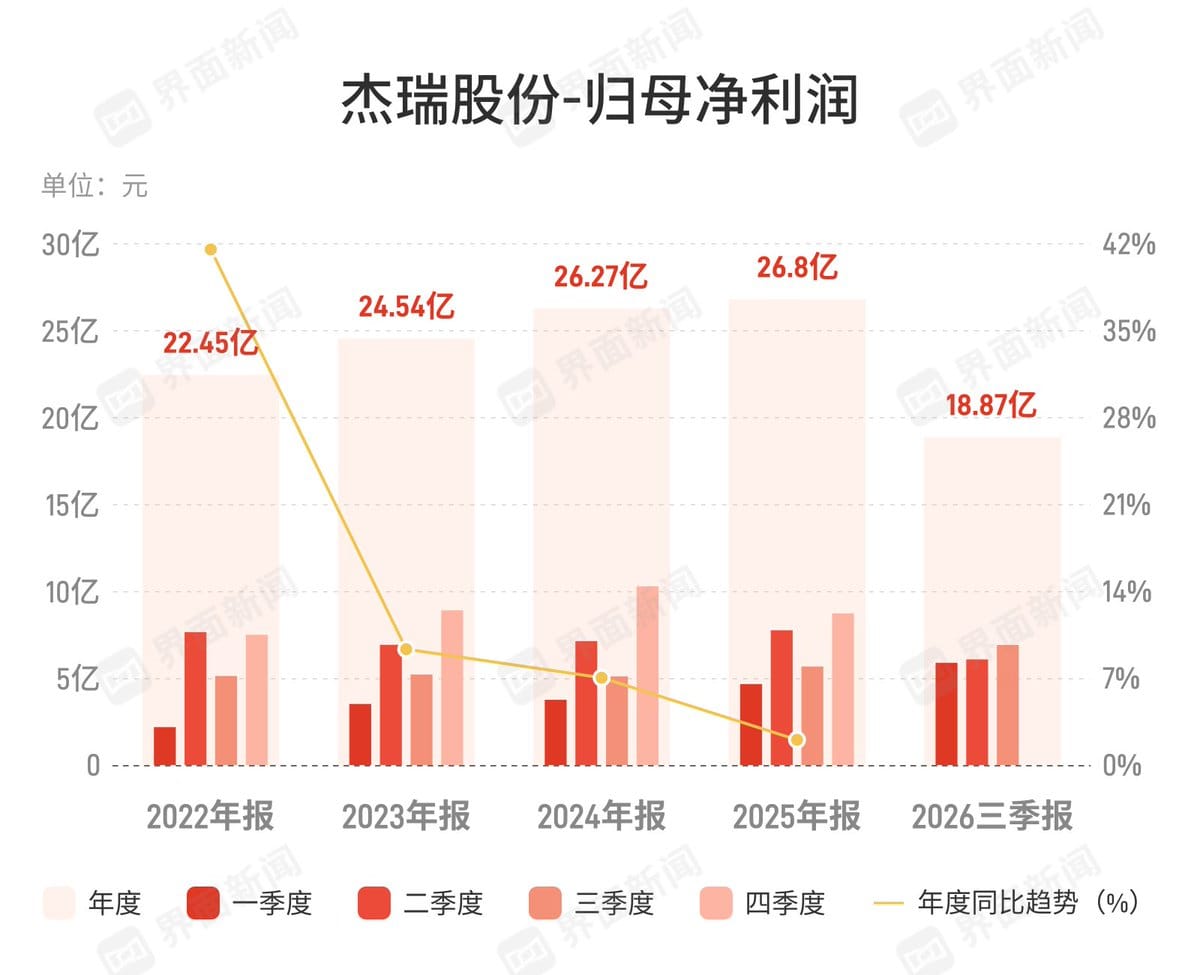
杰瑞股份前三季度扣非18.1亿,只增1.4%,三季度单季扣非6.7亿,同比增21%,环比增19%。布油这周创了四月以来的新高,市场自然想到油服。但机构的全年预期,隐含四季度要赚约17亿,是三季度的2.4倍。 公司做油气田设备和服务,近年又多了电力板块,券商点评提到这块订单和业务增长很快。二季度收入增速从一季度的22.5%放缓到个位数,券商点评把原因归为地缘冲突;三季度单季收入同比回到增23%。 油价涨了,订单会马上跟上吗?油气公司看的是资本开支,设备订单往往晚于油价。前三季度收入涨15%,归母只涨4.4%,毛利率31.6%,和去年全年的31.7%几乎一样。二季度归母6.1亿,三季度6.9亿,在逐季抬。 客户是大型油气公司,议价权在对方,毛利率没抬,说明还没有涨价的迹象。电力板块是新增量,规模要等年报拆分才看得清。三季度扣非环比增19%,二季度的低点算是过去了,但离四季度要的量级还差得远。 那价格隐含了什么?按扣非算,滚动PE约35倍。机构给今年归母约36亿,前三季度做了18.9亿,四季度要补17亿;2025到2028年三年复合约57%,今年动态PE约26倍,PEG不到0.5。数

引用到 X

中钨高新:钻针还有没有机会?

中钨高新前三季度扣非29.7亿,增长280%,三季度单季扣非9.1亿,比二季度的11.4亿少了两成。周五收42.28元,涨1.5%,市值963亿。三季度利润环比回落,全年预期却要求四季度冲到14亿。 公司是中国五矿的钨产业平台,从钨矿、钨粉做到硬质合金,还有PCB钻针金洲精工。它像一条从矿山通到刀尖的流水线,钨涨价时,矿端先吃到价差。 利润靠什么撑着?钨价,而钨价从6月起在回调。东吴证券称,下游刀具需求平淡,补库意愿弱,10月13日黑钨精矿回到33万元/吨,钨粉800元/千克。卡点在下游补库,年底补不补货,决定价格能不能回头。 钻针是另一条线。东吴证券判断,金洲精工的高长径比钻针绑定了AI PCB头部客户,需求随Rubin PCB爬坡走高。公司没单独披露钻针利润,只能当券商判断看。 定价权在矿端,不在刀具端。公司收购柿竹园、远景钨业握住矿,全产业链的成本优势在巩固,新田岭等三座矿的剩余资产还有望注入;下游补库意愿弱,压价强,所以价格跟周期走,成本靠一体化守。 前三季度营收237亿,增86%,毛利率31%。按每股数折算,三季度经营现金流转正约7亿,累计仍为负约6亿。 那价格隐

引用到 X

西部矿业:前三季度赚满全年预期,未来还有机会吗?

西部矿业前三季度扣非68.2亿,增长135%,三季度单季归母26.2亿,创了历史新高,前三季度利润已经追平机构此前给的全年均值。量在下滑,利润全靠铜锌价格,明年的增长要等玉龙三期。 公司是铜锌矿企,核心资产是西藏玉龙铜矿,开采、选矿后卖精矿,也做锌冶炼。它像一台挂在铜价上的放大器,矿山成本基本固定,铜价往上走,增量大部分落进利润。 量呢?在往下走。前三季度矿产铜12.8万吨,少了7%,矿产锌、铅、精矿含金也都下滑,公司称铅和金的下滑来自处理量和入选品位低于计划。卡点在玉龙三期:基建年底完工,2027年投产,选矿能力从2280万吨提到3000万吨,铜年产量有望到18万吨。 铜是全球定价,公司是价格接受者,谈不上定价权。上游没有约束,矿是自己的;替代品是铝,替代得慢;新矿从发现到投产周期很长,这轮周期里新进入者补不上供给。利润弹性取决于铜价和自己的产量。 三季度单季扣非26.1亿,和二季度几乎持平,环比没再往上走。ICSG数据显示,8月全球铜市供应还过剩13万吨,增量得靠新产能。 那价格隐含了什么?按扣非算,滚动PE约9.9倍。一致预期今年利润78亿、2028年95亿,三年复合约

引用到 X

三季度扣非同比增长约21%,与归母净利润21.88%的增速基本一致,非经常性损益只有约0.24亿元,利润成色比较干净。二季度单季扣非约5.6亿元,环比下滑3.46%,三季度的6.67亿元环比增长约19%,也高于一季度的5.80亿元,创了今年单季新高。

预计2026年归母净利润35.47亿元,另一家预计38.75亿元

三季度扣非同比增长约21%,与归母净利润21.88%的增速基本一致,非经常性损益只有约0.24亿元,利润成色比较干净。二季度单季扣非约5.6亿元,环比下滑3.46%,三季度的6.67亿元环比增长约19%,也高于一季度的5.80亿元,创了今年单季新高。
来自 hyboox.com
引用到 X

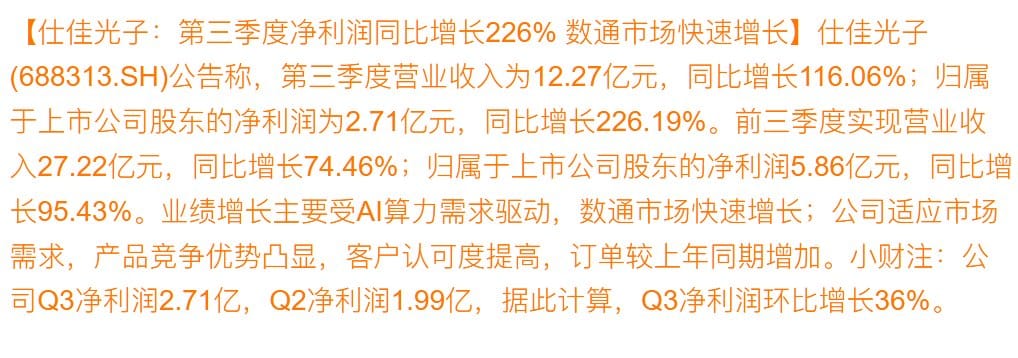
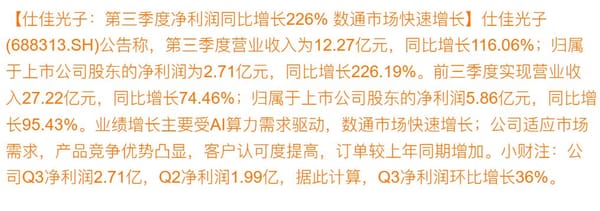
三季度明显超预期,AI算力需求带动数通市场快速增长,存货从年初的5.02亿翻倍到10.10亿,应收账款从5.17亿增至11.78亿,前三季度资产减值损失4,848万元,是去年同期的2.7倍。

三季度明显超预期,AI算力需求带动数通市场快速增长,存货从年初的5.02亿翻倍到10.10亿,应收账款从5.17亿增至11.78亿,前三季度资产减值损失4,848万元,是去年同期的2.7倍。

三季度明显超预期,AI算力需求带动数通市场快速增长,存货从年初的5.02亿翻倍到10.10亿,应收账款从5.17亿增至11.78亿,前三季度资产减值损失4,848万元,是去年同期的2.7倍。
来自 hyboox.com
引用到 X

收藏到桌面