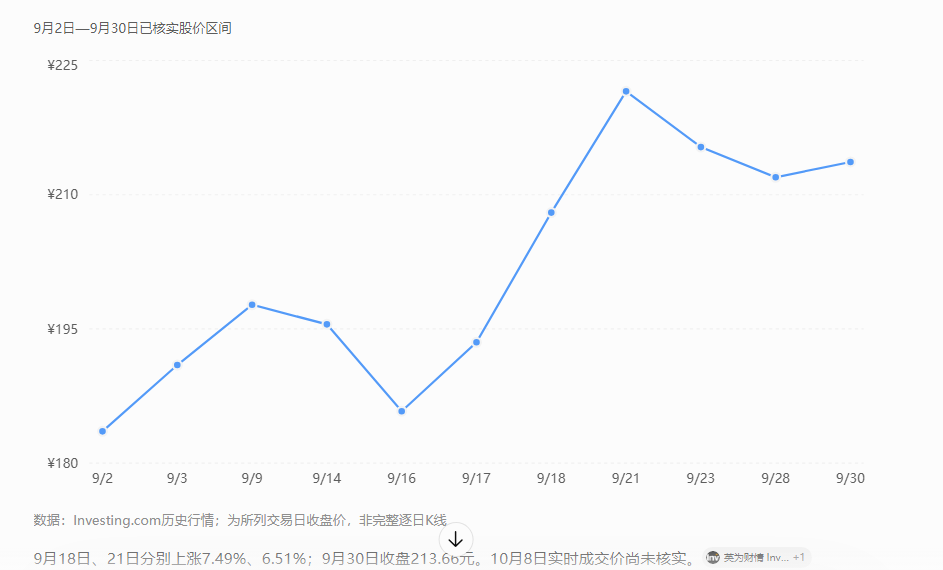
今年涨了约112%之后,三环集团开始回购。10月14日董事会通过2.5亿到5亿元的方案,第二天就买了13.06万股,成交价95到96元,市值约1910亿元。港股上市才三个月,高位回购是在给什么信号?
三环利润增速已快过收入,提价能撑多久,决定42倍动态市盈率站不站得住。上半年收入64.2亿元,增长55%;净利润19.3亿元,增长56%;扣非增长70%,毛利率44.3%,同比提了2.4个点。二季度单季收入增长62%,环比又多了四成。
三环的主力产品是多层陶瓷电容和光通信陶瓷插芯。多层陶瓷电容是电路里的“小水桶”,几十层陶瓷和电极叠在一起,充放电稳住电压,AI服务器用量和规格都比手机高。插芯是光纤连接器里对准光纤的陶瓷小管,光模块和数据中心布线离不开它。去年收入90.1亿元,净利润26.2亿元,净利率29%。公司说部分电容价格已修复到合理水平,燃料电池部件也随海外客户放量。上游是陶瓷粉体和金属浆料,三环大多自产;下游是消费电子、汽车、服务器和光通信厂。
价格往哪走?今年电容涨价从消费级蔓延到AI服务器用的高容、高压规格,行业从价格周期走向结构性缺货。卡点在高端粉体和叠层工艺,日本厂商长期把持最高端规格,三环粉体自给,不被卡。
粉体和浆料自产,有利;手机厂议价强,AI和汽车客户更看重供货稳定,中性;村田、太阳诱电、三星电机领先高端市场,国内风华高科在追,中性;电容没有替代品,有利;材料配方和工艺积累几十年,新人难进,有利。竞争优势在材料自给和成本,定价权中等偏强,提价后毛利率不降反升就是证据。
滚动净利润约33亿元,滚动市盈率约58倍,按一家券商今年45亿元的预测算约42倍。我们的推断是:电容提价延续到2027年,高端规格占比提升,插芯随光模块放量,2028年利润约90亿元,略低于那家券商101亿元的预测,三年复合增速约51%,PEG约1.1,估值基本合理。顺络电子PEG约1.3,三环增长更快。
电容价格是这套逻辑最脆弱的地方。最强的反方观点是电容是典型周期品,日韩大厂一扩产,价格跌得比涨得快。我们承认周期属性,但这轮涨价来自AI服务器的结构性需求,把握程度中等。若明年一季度电容降价,或三季报毛利率跌回42%以下,判断要修正。10月底三季报是第一个验证点。回购给的是股价底线,能撑住估值的是电容价格。
股价涨了112%才回购,三环的电容涨价还能走多远
今年涨了约112%之后,三环集团开始回购。10月14日董事会通过2.5亿到5亿元的方案,第二天就买了13.06万股,成交价95到96元,市值约1910亿元。港股上市才三个月,高位回购是在给什么信号? 三环利润增速已快过收入,提价能撑多久,决定42倍动态市盈率站不站得住。上半年收入64.2亿元,增长55%;净利润19.3亿元,增长56%;扣非增长70%,毛利率44.3%,同比提了2.4个点。二季度单季收入增长62%,环比又多了四成。 三环的主力产品是多层陶瓷电容和光通信陶瓷插芯。多层陶瓷电容是电路里的“小水桶”,几十层陶瓷和电极叠在一起,充放电稳住电压,AI服务器用量和规格都比手机高。插芯是光纤连接器里对准光纤的陶瓷小管,光模块和数据中心布线离不开它。去年收入90.1亿元,净利润26.2亿元,净利率29%。公司说部分电容价格已修复到合理水平,燃料电池部件也随海外客户放量。上游是陶瓷粉体和金属浆料,三环大多自产;下游是消费电子、汽车、服务器和光通信厂。 价格往哪走?今年电容涨价从消费级蔓延到AI服务器用的高容、高压规格,行业从价格周期走向结构性缺货。卡点在高端粉体和叠层工艺,日本厂商
显示更多 收起