
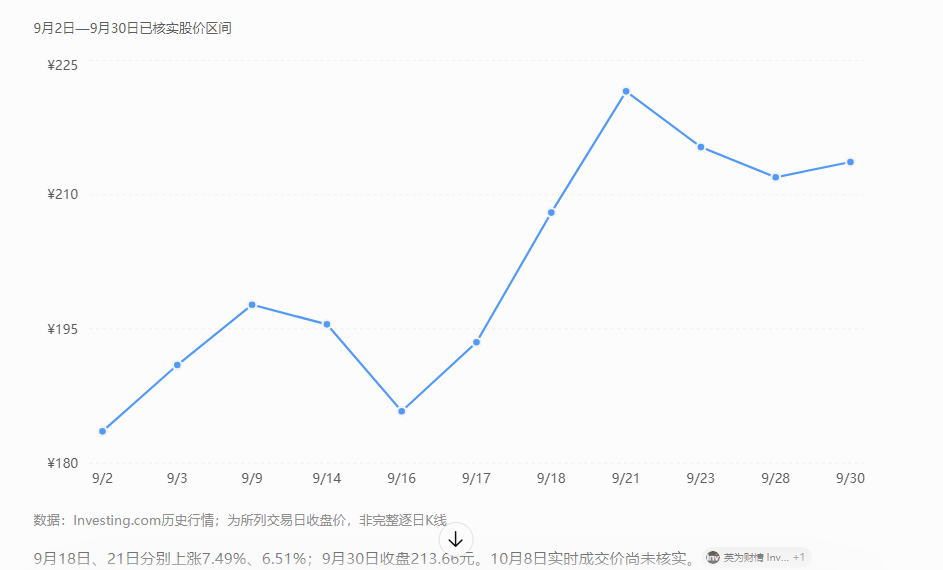
资产重估: 2025年完成重组,主业从陶瓷转为恒力重工的船舶制造。
业绩爆发: 2026年上半年扣非净利润增长超过29倍,已经不是单纯讲故事。
油轮周期: 全球油运市场景气、船东更新船队,市场对大型油轮订单的预期上升。
2026年上半年新接207艘船,超过2025年全年115艘。管理层披露累计承接订单超过500艘,交付排期至2030年,
恒力重工已经具备年钢材加工300万吨能力和4座超大型船坞,2026年上半年交付40艘船。
7月还实现3艘VLCC与1艘VLOC同时出坞,披露坞内建造周期为88天。
真正的卡点不是订单,而是:
能不能把船坞产能、发动机配套、工人效率转化为更短交期和更高单船利润?
这比单纯增加船坞更有价值。
西部证券8月预测公司2026—2028年归母净利润约为80亿、146亿、193亿元;申万宏源同期预测则为90亿、170亿、220亿元。
力重工究竟能否凭借建造效率和垂直一体化,在行业进入下行周期后仍保持显著高于传统船厂的利润率?这个持续性很难。
评论