跳到正文
海博社 Hyboox

九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥

一些我认为比较重要的中报看法

一些我认为比较重要的中报看法 1、阿里巴巴:阿里巴巴高管表示,按照目前AI产品的平均毛利水平,CAPEX可以实现在三年之内回本。可能三年硬件也差不多折旧完了。阿里云的外部商业化收入加速增长至45%,AI相关产品收入已连续第十二个季度实现三位数同比增长。截至6月30日结束的季度内,资本支出为676.78亿元,较上年同期的386.76亿元人民币增长75%。全年资本开支或将上调1000亿,超2500亿。 点评:AI收入兑现:明显超预期;2500亿CAPEX:符合预期偏激进,不算意外;三年回本,这句话才是核心,牛逼不是吹大了,而是提前吹的我不信。capex增长75%,但AI收入超过了吗?总的看, 一半,利润没有超过预期。 2、新易胜:28年500亿利润,股权激励第一个归属期公司2026年营业收入不低于500亿元;第二个归属期公司2026-2027年营业收入累计值不低于1,400亿元;第三个归属期公司2026-2028年营业收入累计值不低于2,900亿元。新易盛今日收盘报414.02元/股,本次股票激励计划授予价格较收盘价折价51.21%。这不是明显的损害XX利益吗?点评:股权激励的目标能

引用到 X

先把公章国产保护起来吧

芯片行业又有新突破了。 别人突破的是7nm、5nm。 海威华芯突破的是——公章管理技术。 公告说,百余人闯入公司,撬保险柜,把公章、合同章全部带走。 这下市场终于明白: 一家半导体公司,最核心的“芯片”可能不是砷化镓,而是那枚圆圆的红章。 AI时代,大家卷算力、卷设备、卷工艺。 没想到还有公司在卷: 谁掌握公章,谁掌握算力之外的“权力”。 国产替代任重道远。 先把公章国产保护起来吧

引用到 X

做成了一场最大的生意

鲁镇的街上,有一家很大的酒楼。 门口挂着一幅大字:“许家天下,恒久远。” 年轻时候的许乙己,穿着笔挺西装,说话慢条斯理。 有人问他: “许老板,怎么发财的?” 他推了推眼镜: “赚钱嘛,靠眼光,靠胆量,更靠时代。” 众人点头。 许乙己喝酒时,总爱谈格局。 他说: “小钱靠勤奋,大钱靠趋势。” 后来,鲁镇传来消息,说许乙己的楼卖不动了。 酒客们议论纷纷。 但许乙己依然穿着那件西装,走进酒馆。 掌柜问: “许老板,还喝吗?” 他说: “喝。人生嘛,有高潮,也有低谷。” 几年后,有人问: “许乙己最后输了吗?” 掌柜擦着酒杯: “不好说。” “有人一辈子没赚到钱,有人赚到了一个时代。” 后来,许乙己消失了。 鲁镇流传一句话: “许乙己这一生,到底是赢家还是输家,没人算得清。” “只是他把人生,做成了一场最大的生意。”

引用到 X

mRNA 癌细胞自己的突变,也可以做成疫苗,让免疫系统重新认识癌细胞,然后攻击它

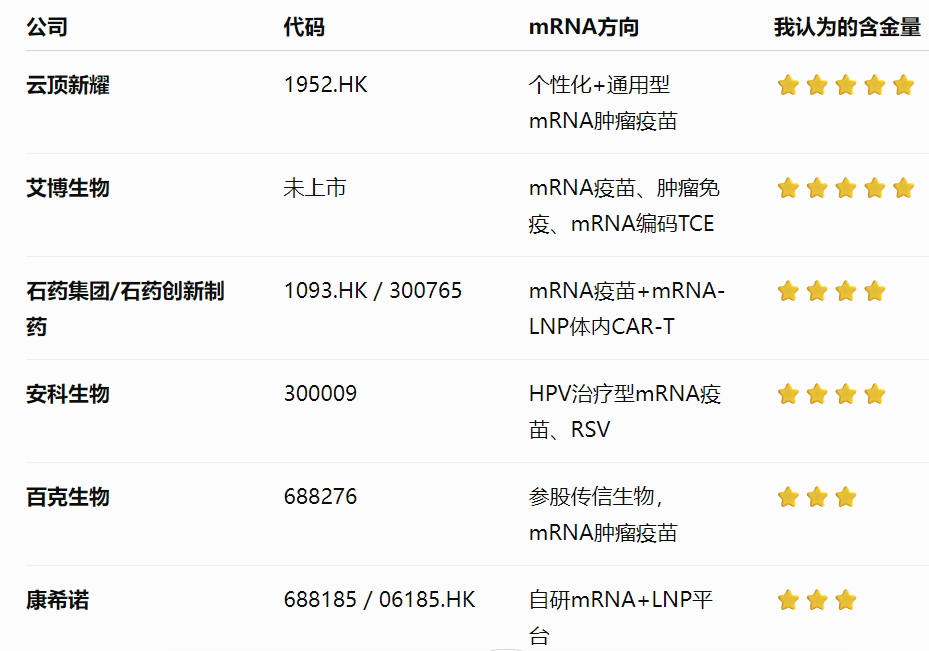
Moderna这次,我觉得真正值得研究的不是股价涨了多少。 而是mRNA癌症疫苗这条技术路线,终于跨过了最难的一道坎。 新冠证明的是: mRNA可以做疫苗。 这次证明的是: 癌细胞自己的突变,也可以做成疫苗,让免疫系统重新认识癌细胞,然后攻击它。 Moderna和默沙东的Intismeran + Keytruda,III期一共做了1137名高风险黑色素瘤患者。 两个主要终点都达到: RFS:无复发生存 DMFS:无远处转移生存 此前长期随访数据显示,相比Keytruda单药: 复发风险下降约50% 远处转移或死亡风险下降约59% 完整III期数据和OS还需要继续观察。 所以现在喊“攻克癌症”肯定早了。 但以前市场问的是: mRNA癌症疫苗到底行不行? 现在开始问: 能不能复制到更多实体瘤? 投资阶段已经变了。 我顺着技术路径重新把国内公司筛了一遍。 真正的路径是: 肿瘤测序 ↓ 找到癌细胞突变 ↓ AI/HLA模型筛选新抗原 ↓ 设计mRNA ↓ LNP递送 ↓ 激活CD8+/CD4+ T细胞 ↓ 联合PD-1杀伤癌细胞 这里最关键的其实不

引用到 X

泡泡玛特?一个布娃娃还能逆了消费下行的趋势吗?

谈谈泡泡玛特 IP消费品全球化品牌,想学迪士尼? LABUBU你战胜米老鸭吗? 营收:199.8亿元 实际:171.7亿元 毛利率:69.7%,基本符合预期 净利润:50.4亿元,低于预期66.4亿 这就是中国第一次出现一个真正全球化的年轻消费IP公司? 一个爆款的背后是老板、老板的背后是社会文化。

引用到 X

mRNA,笑死人了!还一对一?

nRNA技术我们几年前已经定性过了的,风险极大不合适!谁再研究这个技术谁就是逆风而行!现在翻出来想炒剩饭,别炒着炒着就忘记了过往的逆鳞! 我记得疫情期间怎样?沃森生物几倍几十倍?哈哈哈,说实在话,当年那种环境下都出不了业绩,以后更没可能!这伤疤对于疫苗行业来说属于痛侧心扉,估计以后也很难愈合,所以炒炒概念就好了,千万别当真! 别家小孩考试清华北大,你家小孩也要摆一桌? 很遗憾,沃森到现在为止没有一款mrna疫苗正式获批上市!但是,沃森到现在为止为国内mrna疫苗的事业做出了很多的贡献!走了很多弯路,浪费了很多的时间和金钱。为后来者踏出了一条血路! 这失败也讲的这么伟大。

引用到 X

中国不缺化肥?

2026年全国农业用肥需求预计约4994万吨,其中氮肥2572万吨、磷肥1110万吨、钾肥1312万吨。需求本身非常稳定,粮食安全决定了它不会突然消失。这个赛道不符合我们喜欢的“供给受限”。 第一:亚钾国际——资源稀缺+产能释放+利润50%以上增长,最符合成长体系。 第二:盐湖股份——中国钾资源核心资产,战略价值最高。 第三:云天化——中国磷资源一体化最强的上市平台之一。不过都不是成长形的龙头。

引用到 X

mRNA肿瘤疫苗第一次从“技术梦想”走到了大型III期临床验证

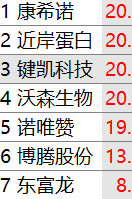
mRNA肿瘤疫苗第一次从“技术梦想”走到了大型III期临床验证。 键凯科技 > 康希诺 > 诺唯赞 > 近岸蛋白 > 沃森生物 > 博腾股份 > 东富龙 键凯现在已经不是简单卖PEG了,它已经做到可电离脂质、PEG脂、中性脂等LNP核心材料,16种关键辅料实现规模化生产,已有6项CDE辅料备案、12项FDA DMF备案,而且已经服务约150家国内核酸药企、支持十余个IND/IIT以后临床项目。更重要的是,它不只是卖铲子——还与康希诺合作开发胶质瘤mRNA肿瘤疫苗,并有自己的实体瘤mRNA疫苗。 这就很符合我们的逻辑: LNP材料 → LNP递送平台 → 下游150家客户 → 自己做肿瘤疫苗。 而且它已经开始有财务验证。2026Q1营收同比+14.5%,归母净利+88.7%,扣非+102.7%,经营现金流4445万元转正。 可能不是“mRNA概念股”,而是在走中国版LNP递送平台公司的路线。 如果LNP真的是未来mRNA、siRNA、基因编辑、体内CAR-T共同使用的底层递送技术,那么它的天花板就远远不是今天这一个“癌症疫苗概念”。这才是值得沿着董哥体系继续往下挖的地方。

引用到 X

超级电容器机 会

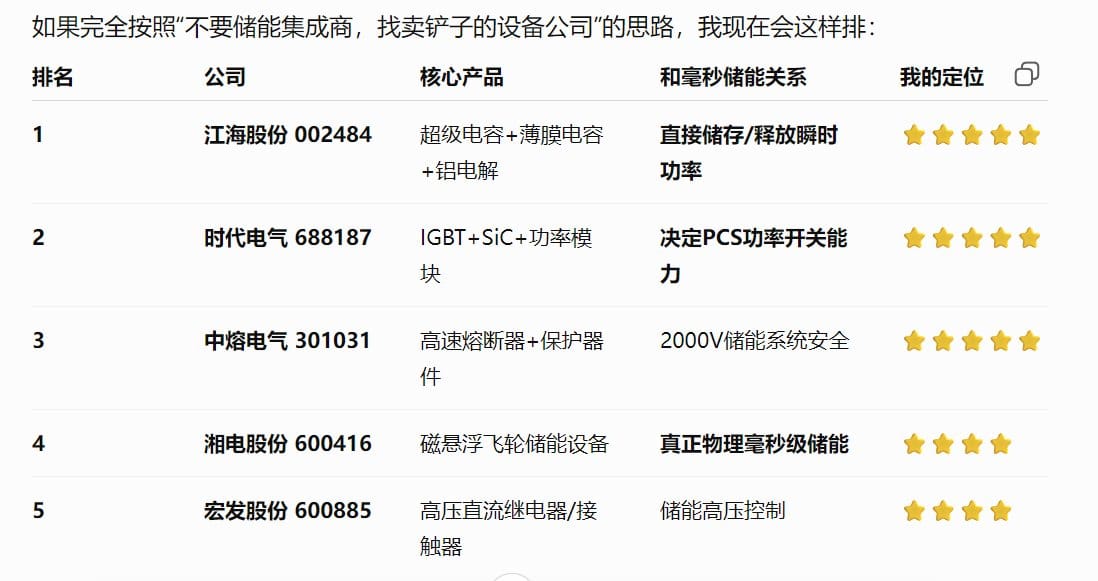
国家能源局已经把构网型技术列入2026年电力系统安全稳定重点标准方向,并明确鼓励“沙戈荒”基地使用构网型储能;今年针对AIDC又明确提出,鼓励算力设施配置构网型储能提高供电稳定性。 最近好像中亚四个国家突然断电,其中乌兹别克斯坦的储能响应很好。 江海同时有:铝电解电容 + 薄膜电容 + 超级电容。 因为PCS里面需要电容,数据中心电源需要电容,SVG需要电容,电网调频又需要超级电容。 而超级电容恰恰是:功率型储能。锂电池擅长:存2小时、4小时。 超级电容擅长:0.01秒、0.1秒、1秒这种暴力输出。 江海自己明确表示,超级电容目前正在电网储能调频、SVG、服务器电源等领域快速发展,并已经取得批量订单,同时正在技改扩产、新建产线。 一旦超级电容连续几个季度50%以上增长,而且利润贡献开始明显,我会非常重视。 超级电容储能器件 → 高压构网变流装备 → IGBT/SiC功率器件中,国电南瑞第一,然后说江海股份。 江海股份:肌肉,瞬间提供能量。 斯达半导:神经末梢,瞬间开关功率。 国电南瑞/思源电气:大脑+心脏,把这些东西变成电网惯量和电压源。

引用到 X

mRNA可以根据每个人肿瘤的突变,真正做到“个性化治疗”

Moderna盘前暴涨50% Moderna和默沙东的个性化mRNA癌症疫苗 Intismeran,联合Keytruda治疗高风险黑色素瘤,III期大型临床同时达到无复发生存期和无远处转移生存期两个主要终点。 更重要的是,前期II期数据随访5年,复发或死亡风险已经降低49%。 mRNA可能正在完成第二次跨越: 第一次是新冠,让市场知道mRNA能做疫苗。 第二次可能是癌症,让市场知道mRNA可以根据每个人肿瘤的突变,真正做到“个性化治疗”。 如果III期数据最终获批,这就不是Moderna多了一个药的问题,而是mRNA肿瘤疫苗这条技术路线第一次真正被大型III期临床验证。 这件事,值得重新给整个mRNA产业链估值。

引用到 X

不是AI没需求了,而是AI越来越贵了

这事我觉得挺有意思。 Alphabet第一次发澳大利亚债,长期资金借款利率已经接近 7%。 什么意思? 以前大家买科技巨头,主要买股票,赌增长、赌AI、赌估值继续往上抬。 现在好了,Alphabet自己出来跟自己的股票抢钱😂 你买它股票,要承担AI资本开支、估值波动、利润兑现这些风险。 你买它债券,接近7%的收益率,现金流还看得见。 那一部分长线资金会怎么选?这个帐其实不难算。 所以AI接下来有个很容易被忽视的问题: 不是AI没需求了,而是AI越来越贵了。 GPU要钱,数据中心要钱,电力要钱,最后连科技巨头融资的钱也越来越贵。 当无风险利率和科技巨头债券收益率都顶在高位,AI股票的估值就不可能还像前几年那么随便给。 AI下一阶段拼的不是谁故事讲的大。 拼的是—— 谁能把几千亿资本开支,真的变成现金流。 这个才是后面AI股真正的分水岭

引用到 X

焦煤看平煤股份,动力煤看陕西煤业

7月山西煤炭产量的数据,确实值得重视。 但这轮煤炭最大的机会,不是谁减产最多,而是:别人被迫减产以后,谁还能继续挖煤。 晋能、山西焦煤、潞安产量大降,本质不是传统去产能,更像是“去超产能”。过去靠超产、隐性产能补供给,现在核定多少就只能产多少,供给弹性正在被拿掉。 所以别看到山西减产,就直接买山西煤企。煤价涨20%,自己销量掉30%,利润未必涨。 真正值得看的是山西之外、成本低、还能放量的公司。 我目前更关注两类: 焦煤看平煤股份,动力煤看陕西煤业。 一个吃山西焦煤减产外溢,一个吃动力煤供给收缩。 如果8、9月山西产量继续回不去,而陕西、河南、安徽还能正常生产,这就不是一轮煤价反弹,而是一次真正的煤炭供给格局重估。

引用到 X

收藏到桌面