
mRNA 癌细胞自己的突变,也可以做成疫苗,让免疫系统重新认识癌细胞,然后攻击它

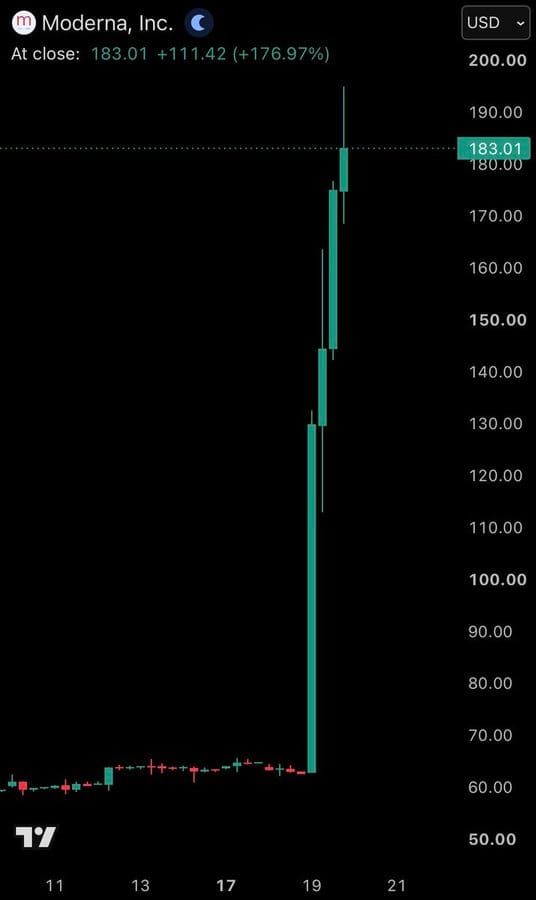
Moderna这次,我觉得真正值得研究的不是股价涨了多少。
而是mRNA癌症疫苗这条技术路线,终于跨过了最难的一道坎。
新冠证明的是:
mRNA可以做疫苗。
这次证明的是:
癌细胞自己的突变,也可以做成疫苗,让免疫系统重新认识癌细胞,然后攻击它。
Moderna和默沙东的Intismeran + Keytruda,III期一共做了1137名高风险黑色素瘤患者。
两个主要终点都达到:
RFS:无复发生存
DMFS:无远处转移生存
此前长期随访数据显示,相比Keytruda单药:
复发风险下降约50%
远处转移或死亡风险下降约59%
完整III期数据和OS还需要继续观察。
所以现在喊“攻克癌症”肯定早了。
但以前市场问的是:
mRNA癌症疫苗到底行不行?
现在开始问:
能不能复制到更多实体瘤?
投资阶段已经变了。
我顺着技术路径重新把国内公司筛了一遍。
真正的路径是:
肿瘤测序
↓
找到癌细胞突变
↓
AI/HLA模型筛选新抗原
↓
设计mRNA
↓
LNP递送
↓
激活CD8+/CD4+ T细胞
↓
联合PD-1杀伤癌细胞
这里最关键的其实不是mRNA。
而是两个字:
找、送。
先要从患者几百个突变里,找到真正能被免疫系统识别的那十几个、几十个新抗原。
然后还要把mRNA准确送进细胞。
所以国内我现在最关注四家公司。
第一,云顶新耀。
它离临床最近。
EVM16也是:
患者测序→EVER-NEO-1筛新抗原→个性化mRNA→LNP→T细胞免疫。
目前首次人体只有9例。
8/9产生新抗原特异性T细胞应答,没有DLT,1例PR、2例SD。
其中一名三线治疗失败的胃食管结合部癌患者达到PR,PFS 126天。
9个人太少,证明不了疗效。
但至少证明了一件事:
这已经不是小鼠实验,药进入人体以后确实产生了预期的免疫反应。
后面就看人数扩大以后,ORR、PFS还能不能继续验证。
如果几十人、上百人的数据还能保持,云顶的估值逻辑会完全改变。
第二,晶泰科技。
我反而越来越重视它。
一个患者可能有500个突变,真正有用的可能只有20个。
怎么找到这20个?
这才是AI真正能创造价值的地方。
晶泰相关MHC-I模型训练数据超过1700万条,MHC-II约400万条。
TP53新抗原研究中,AI筛选的28条候选肽,超过80%与对应HLA的结合能力优于阳性对照。
它还有mRNA2vec,继续优化mRNA序列、5'UTR、稳定性和表达效率。
简单说:
前面解决“选什么”。
后面解决“怎么写”。
如果以后临床数据能够不断回来训练模型:
患者数据→AI→自动化实验→临床→数据回流
这个闭环一旦形成,壁垒就起来了。
但晶泰目前离临床还远,所以我把它看成高赔率技术期权。
第三,金斯瑞。
个性化癌症疫苗有个很有意思的特点:
一人一苗。
每个患者的序列都可能不一样。
后面需要不断重复:
基因合成→质粒→IVT mRNA→LNP→QC→GMP。
这基本都进入了金斯瑞的能力圈。
尤其是靶向LNP。
普通LNP解决的是:
把RNA送进去。
下一代LNP解决的是:
把RNA送到指定细胞。
这个技术未来不只是癌症疫苗,还可能用于in vivo CAR-T、基因编辑、siRNA。
所以金斯瑞更像卖铲子的。
但我后面只看一个东西:
mRNA项目增长,最后能不能变成GMP订单、收入和利润。
技术相关,不等于股票一定值钱。
第四,凯莱英。
它的位置更靠后,主要解决产业化。
实验室做10支mRNA不难。
真正难的是做10万支以后,每一支质量还基本一样。
未来全球mRNA项目从I期走到II期、III期,工艺放大、LNP制剂、质量控制和GMP生产需求才会真正起来。
所以这条线我现在的排序很清楚:
云顶新耀=药
晶泰科技=AI设计
金斯瑞=基础设施
凯莱英=产业化
沃森有成熟mRNA平台,但目前核心还是预防性疫苗。
什么时候真正出现个性化肿瘤mRNA人体临床,我再重新提高权重。
未来两三年,我就盯四个数据:
新抗原找得准不准。
T细胞有没有真正被激活。
ORR、PFS、RFS有没有持续改善。
一人一苗能不能做得更快、更便宜。
这四个数据如果不断往前走,mRNA癌症疫苗就不是题材。
如果走不出来,再多概念股也没有意义。
Moderna这次最大的变化就是:
过去我们还在讨论这条路行不行。
现在终于可以开始研究——
谁能把它真正做成一门生意。



