我对AI产业未来最大的担心,不是AI没有价值,而是AI基础设施的增长速度,已经开始跑在真实应用之前。
过去几年,AI经历了非常清晰的三个阶段。
第一阶段是AI算力:GPU、HBM、服务器、光模块快速扩张。
第二阶段是AI电力:数据中心开始争夺燃机、变压器、储能、电网资源。
第三阶段是AI资源:铜、铝、银、天然气、铀等上游资源开始被重新定价。
问题在于,边际需求突然爆发,不等于永续增长。
AI与2000年互联网最大的不同,是技术能力更强、融资能力更强、资本开支规模也更大。但也正因为如此,一旦产业从高速建设进入回报验证阶段,去杠杆过程可能更加猛烈。
现在最关键的矛盾,是AI基础设施建设速度,与AI应用创造现金流的速度并不匹配。
GPU当然有价值,模型也会越来越强,但到目前为止,大部分AI应用仍然是对人类知识和工作流程的效率提升,而不是创造一个完全不存在的新产业。
如果AGI需要5年、10年甚至更久,那么中间就会出现一个巨大的“空舱期”:
基础设施已经建好了,真正能够产生足够现金流的应用却没有跟上。
这就是第一个风险:AI过剩。
GPU、服务器、光模块、PCB、液冷、数据中心、电力设备都不会突然没有需求,但投资回报率可能下降。就像2000年互联网最终改变了世界,但大量光纤、IDC和通信基础设施投资者仍然破产。
第二个风险,是我所谓的AI次贷化,本质上就是AI资产负债表去杠杆。
现在大量数据中心依赖长期租赁、设备融资、资产残值和未来现金流进行扩张。一旦算力价格下降、设备残值下降,抵押能力就会下降。
于是形成一个负反馈:
资产价格下降
→ 抵押能力下降
→ 融资成本上升
→ 新数据中心减少
→ GPU需求下降
→ Nvidia等产业链收入增速下降
→ AI资产估值继续下降。
这与房地产周期非常像。真正危险的从来不是房子突然没有用途,而是资产价格跌到不足以支撑原来的杠杆。
内存也是一样。
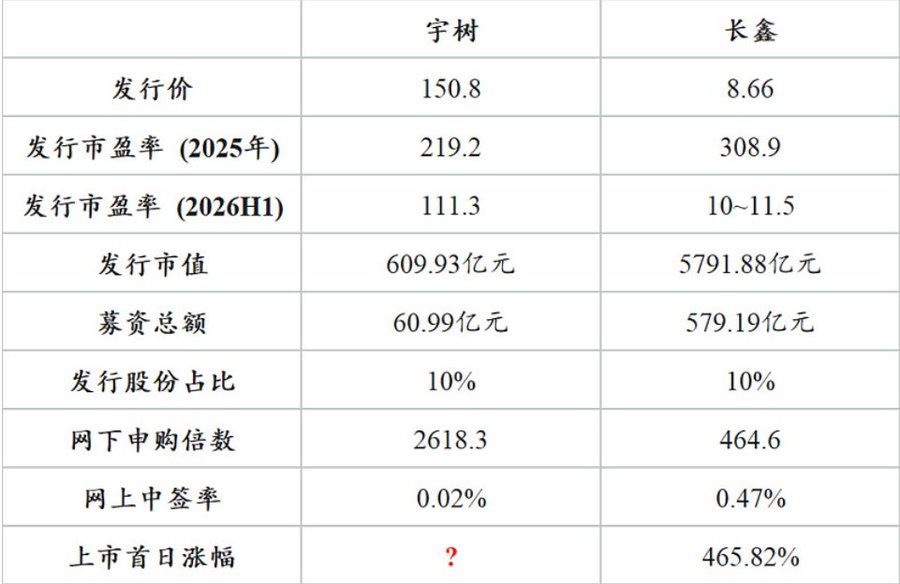
今天HBM、DRAM赚钱,三星、SK Hynix、Micron、长鑫等自然都会扩产。但半导体永远逃不过供给周期。如果未来需求增长30%,供给增长40%,今天的高利润就可能变成明天的价格战。
所以真正需要警惕的,不是AI技术,而是建立在AI高增长假设上的资产价格、产能和杠杆。
经济过热以后会去杠杆,AI同样会去杠杆。
但去AI杠杆并不意味着AI结束。恰恰相反,真正的大机会可能出现在算力价格暴跌以后。
就像2000年以后,光纤公司倒下了,但廉价光纤成就了互联网。
未来GPU租赁下降、Token价格下降、模型调用成本下降,真正受益的反而可能是AI应用和Agent。
因为当“铲子”便宜以后,使用AI的成本趋近于零,企业会发现:凡是AI能够完成的工作,就没有必要继续配置大量人工。
这可能催生大量一人公司、自动化公司和AI原生企业。
云计算也是一样。前期大量玩家烧钱建设,最终可能经历破产、并购和出清,最后留下少数拥有最低成本和最大规模优势的巨头,行业才真正进入稳定盈利阶段。
所以未来真正值得寻找的,不应该还是下一只光模块、服务器或者算力大牛股。
真正的大机会,很可能是在AI基础设施泡沫出清以后,谁能够利用极其廉价的算力、Token和模型能力,创造真正的现金流。
至于资源端,我更看好与AI单一资本开支相关性较低的品种。
第一,中重稀土,特别是镝、铽。需求来自新能源汽车、机器人、工业电机、军工、风电,中国又拥有极强的供应链控制能力。
第二,铀。它真正的逻辑是全球核电复兴,AI只是额外增加需求。
第三,铜。即使完全剔除AI,新能源汽车、电网、可再生能源和全球电气化仍然需要大量铜,而铜矿最大的长期矛盾仍然是新矿建设慢、矿石品位下降。
所以我的核心判断只有一句话:
下一阶段最大的投资机会,未必来自继续押注AI扩张,而可能来自AI去杠杆以后,谁能够利用廉价算力真正赚钱。
当然,这个判断有一个非常重要的前提:AGI到来的速度没有市场今天想象得那么快。
如果AI突然出现真正革命性的产品,整个逻辑就需要重新评估。
但如果没有,那么今天最重要的事情,就不是继续追逐AI基础设施泡沫,而是开始寻找泡沫出清之后真正的赢家。
我对AI产业未来最大的担心,不是AI没有价值,而是AI基础设施的增长速度,已经开始跑在真实应用之前。
过去几年,AI经历了非常清晰的三个阶段。
第一阶段是AI算力:GPU、HBM、服务器、光模块快速扩张。
第二阶段是AI电力:数据中心开始争夺燃机、变压器、储能、电网资源。
第三阶段是AI资源:铜、铝、银、天然气、铀等上游资源开始被重新定价。
问题在于,边际需求突然爆发,不等于永续增长。
AI与2000年互联网最大的不同,是技术能力更强、融资能力更强、资本开支规模也更大。但也正因为如此,一旦产业从高速建设进入回报验证阶段,去杠杆过程可能更加猛烈。
现在最关键的矛盾,是AI基础设施建设速度,与AI应用创造现金流的速度并不匹配。
GPU当然有价值,模型也会越来越强,但到目前为止,大部分AI应用仍然是对人类知识和工作流程的效率提升,而不是创造一个完全不存在的新产业。
如果AGI需要5年、10年甚至更久,那么中间就会出现一个巨大的“空舱期”:
基础设施已经建好了,真正能够产生足够现金流的应用却没有跟上。
这就是第一个风险:AI过剩。
GPU、服务器、光模块、PCB、液冷、