今日操作
建滔积层板(01888
AI算力 → PCB → 覆铜板 → 电子布/铜箔。别人因为缺电子布局部停产,它满负荷交货,顺手把高端客户认证抢了。

今日操作
AI算力 → PCB → 覆铜板 → 电子布/铜箔。别人因为缺电子布局部停产,它满负荷交货,顺手把高端客户认证抢了。
今日操作
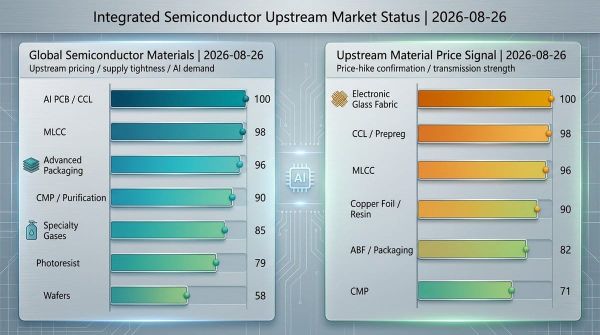
上半年营收64.23亿,同比+54.82%。归母净利润19.32亿,同比+56.18%。 业绩基本预期内,市场担心涨价能不能持续。 一台英伟达GB300服务器要用3万颗MLCC,普通服务器的3倍、手机的30倍。Rubin架构机柜的MLCC价值量比上一代涨182%。AI算力每上一个台阶,MLCC需求乘1次方。
今日操作
预付款从3508万元增加到2.71亿元,说明后面确实有订单需要生产。 现在炒古,估值已经不重要了,重要的是预期好。 英伟达自己测算,2026到2030年全球磷化铟晶圆需求可能要涨20倍。Yole给的供需缺口预测超过70%。
今日操作
全球取向硅钢产能约500万吨,中国2025年产量约336万吨,宝钢股份一家就生产约120万吨,而且公司称全部为高端产品。**宝钢上海、武汉另外两座高端取向硅钢工厂合计44万吨正在逐步投产,未来总产能计划由120万吨提升到164万吨。
今日操作
我觉得这个判断有点急。行政令只是开头,120天才出细则,历史上这类打着"安全"旗号的禁令,最后执行经常打折扣,
今日操作
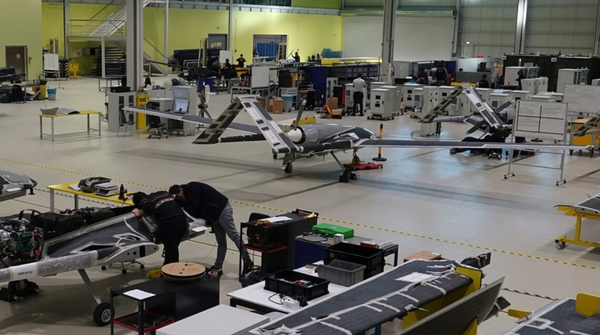
一定是无人机先上的,我喜欢无人感知部队。 中无人机开始赚钱了,国科军工有7.39亿点大单。
今日操作
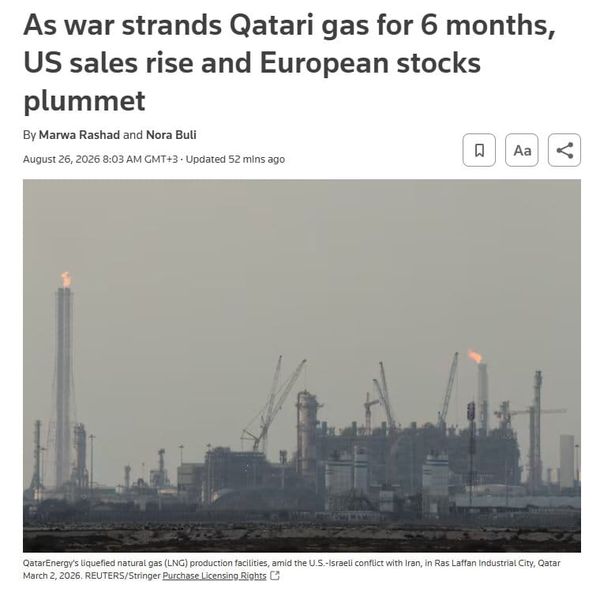
加拿大其实挺尴尬。它是全球最大钾肥出口国,也一直想把LNG卖给亚洲;中国又是它仅次于美国的重要海产品市场,2024年加拿大对华海产品出口约13亿加元。正常情况下,中加贸易本来有不少互补。 结果前几年加拿大跟着美国对中国电动车、钢铝加税,中国随后反制菜籽油、猪肉、海产品。现在更有意思,美国自己又开始狠狠干加拿大,钢铁铝关税拉到50%,加拿大9月8日也准备等额反击。 我觉得市场真正没定价的,不是美加关税战,而是它会不会倒逼卡尼重新算一笔中国账。 真正值得交易的信号只有几个:加拿大是否松动中国电动车关税,是否重新谈菜籽油、海产品,或者对华表态明显变软。 如果四季度美加继续打,加拿大GDP、就业开始难看,这种概率会越来越高。
今日操作
很多人盯着H1归母7.33亿、同比+15.2%,Q2增速又掉下来,说纽威开始降速。 阀门主业没弱,反而还在升级。零下196℃超低温球阀、NPS80超大口径止回阀、华龙一号核一级阀门、海水淡化高压V型球阀都在往高附加值走。 那利润为什么只有15%?汇率。 H1财务费用1.37亿,去年还是-0.34亿,单是汇兑净损失就接近1.30亿,同比少掉约1.5亿利润。只看净利润,会低估主业。 但这里我反而有点疑问。 不能把汇兑损失一加回去,就喊“超预期”,因为现金流开始不对劲。 H1经营现金流5.40亿,同比-40.84%;销售商品收到现金36.01亿,只+6.7%,明显跑输收入增速。合同负债从去年底5.77亿,掉到2.72亿,半年少了53%。 说白了就是老订单在交付,新进来的预付款暂时没补上。
今日操作
原因很简单:过去四次财报后股价都跌,平均跌幅约5%,市场已经形成“再超预期也没用”的条件反射。问题来了,当所有人都防着利好兑现,预期本身反而降下来了。 今晚市场一致预期Q2营收约922亿美元、EPS 2.09美元;但英伟达上季收入816亿,环比+20%,数据中心752亿、同比+92%,公司自己给的Q2指引就是910亿,而且完全没算中国数据中心收入。 更关键的是,期权只定价财报后±5.4%,是2021年以来最低之一。 连续几个季度“利好不涨”的魔咒,反而可能今晚被打破
今日操作
药明生物这次不算意外,稳。 截至2025年底未完成订单237亿美元,同比涨28%;2025全年收入217.9亿,涨16.7%;净利润涨45.3%,今年给的指引是13-17%的增速。今天8月25日中报刚出,具体数字我还没细看,但从订单端的领先性看,趋势不会差。 我觉得药明生物现在的位置,更像是CXO里的"压舱石",不是弹性最大的那个。它的护城河是"跟随并赢得分子"这套打法——客户项目从早期研发一路做到商业化生产,中途几乎不可能换供应商,超过90%的项目会持续合作。好处是收入可预测性极强,坏处是弹性不如专注单一赛道的公司。 这个数字什么意思?新签项目里双抗、多抗、ADC占比超过70%,说明它没有躺在存量客户上吃老本。海外收入占比常年在70%以上,北美一家就贡献大头,这才是"出海"该有的样子——不是喊口号,是收入结构说话。 问题来了,
今日操作
市场第一反应一定是:贸易战又来了,人民币承压,出口链挨打,港股先跌。 但问题来了,这还是2018年吗? 不是。 2018年美国加关税,中国企业确实丢掉了一部分直接对美出口,但后来发生了什么?供应链开始绕道越南、墨西哥、东南亚,中国企业甚至直接去海外建厂。最后美国降低了对“中国直接进口”的依赖,却没有真正摆脱中国制造体系。 所以特朗普这张牌现在最大的问题,是边际效果越来越差。 更麻烦的是,美国自己也越来越扛不住。国债已经超过40万亿美元,二季度GDP折年增速只有1.5%,汽油价格又明显上涨,中期选举马上就到。继续加关税,最后成本还是会落到美国进口商、零售商和消费者头上。 所以我判断,这轮关税短期利空中国资产,但很难改变中国制造业的全球地位。 真正值得关注的反而是三条线: 一是低美国依赖的高端出海; 二是稀土、永磁、镓锗这类战略资源; 三是半导体设备、自主可控。 北方稀土、中国稀土、北方华创、中微公司、拓荆科技,我都会重点盯。 特朗普不是没牌。 只是现在每打一张牌,美国自己也要付钱。
今日操作
先看一个数字:研发费用率1.85%,销售费用率53.13%。翻译一下,珀莱雅每卖100块钱的货,砸53块在营销上,只留不到2块搞研发 这个比例,欧莱雅想都不敢想——人家常年研发占比3%以上,珀莱雅这半年反而比去年更低了。 再看这半年被吹上天的"净利润暴增46%"。剔除非经常性损益,扣非净利润其实是下降13.8%的。那多出来的钱哪来的?追加投资花知晓触发的一次性并购重估收益,4.45亿,跟卖货没有一毛钱关系。财务报表上好看,账本里没这个东西。 主品牌珀莱雅收入-7.19%,公司过去几年最拿得出手的第二品牌彩棠,这半年直接崩了-21.93%。真正在涨的是几个体量还很小的新品牌,靠的还是短视频投流、达人矩阵、限定礼盒这套老打法,换了个马甲重新跑一遍。 我不是说珀莱雅完全没有价值,它把国货美妆这条路走通了,这点要承认。但如果你问我它现在是不是一家"技术驱动"的公司——不是。