跳到正文
海博社 Hyboox

西部矿业:前三季度赚满全年预期,未来还有机会吗?

西部矿业前三季度扣非68.2亿,增长135%,三季度单季归母26.2亿,创了历史新高,前三季度利润已经追平机构此前给的全年均值。量在下滑,利润全靠铜锌价格,明年的增长要等玉龙三期。 公司是铜锌矿企,核心资产是西藏玉龙铜矿,开采、选矿后卖精矿,也做锌冶炼。它像一台挂在铜价上的放大器,矿山成本基本固定,铜价往上走,增量大部分落进利润。 量呢?在往下走。前三季度矿产铜12.8万吨,少了7%,矿产锌、铅、精矿含金也都下滑,公司称铅和金的下滑来自处理量和入选品位低于计划。卡点在玉龙三期:基建年底完工,2027年投产,选矿能力从2280万吨提到3000万吨,铜年产量有望到18万吨。 铜是全球定价,公司是价格接受者,谈不上定价权。上游没有约束,矿是自己的;替代品是铝,替代得慢;新矿从发现到投产周期很长,这轮周期里新进入者补不上供给。利润弹性取决于铜价和自己的产量。 三季度单季扣非26.1亿,和二季度几乎持平,环比没再往上走。ICSG数据显示,8月全球铜市供应还过剩13万吨,增量得靠新产能。 那价格隐含了什么?按扣非算,滚动PE约9.9倍。一致预期今年利润78亿、2028年95亿,三年复合约

引用到 X

科达利:结构件利润在修复,机器人是不是机会?

周五机器人行情里,科达利涨7.5%,收155.59元。三季度单季营收57.7亿,同比增长46%,扣非5.8亿,环比多了24%。结构件利润在修复,机器人还没进报表,现在的价格主要在买前者。 公司做锂电池的精密结构件,壳体和盖板,像给电芯穿的外骨骼,电池厂扩一条线,它就得配一套模具和产能。客户集中在宁德时代等头部电池厂。 需求跟着电池出货走,龙头电池厂前三季度营收增长56%,量不缺。问题在单价:电池厂自己利润承压,要求结构件让利,公司前三季度毛利率20.9%,比去年同期低2个点。卡点在良率和模具迭代速度,产品换型越快,老产线越难跟。 它对下游的议价偏弱,大客户占比高,压价传导得很直接。上游是铝材和铜材,价格透明,能联动调价。能做到它这个规模和良率的同行不多,新进入者要过电池厂的认证关,周期不短。靠规模和成本吃饭。 机器人呢?东吴证券点评称大客户已突破、放量在即,但公司没有披露具体客户和订单,这一条只能当券商判断看。 那现在的价格贵不贵?按扣非算,滚动PE约21倍。一致预期今年利润22.7亿、2028年37.6亿,三年复合约29%,今年动态PE约19.6倍,PEG约0.7。结构件本

引用到 X

广钢气体:美国把氦列为关键材料,机会还有吗?

美国能源部把氦气列进关键材料清单,理由是半导体冷却、光刻和检漏离不开它。广钢气体是A股里氦气链条最纯的标的,周五收26.24元,市值346亿。氦价弹性已经过了最陡的一段,三季度毛利率环比在往下走。 公司主业是给晶圆厂和面板厂现场制气,氮、氧、氩通过管道直接送进产线,像给工厂接自来水,一签就是长约。氦气是另一条线,全球采购液氦、建储备、分装后卖给半导体等客户。 氦为什么这么紧?卡塔尔受霍尔木兹封锁,出口大幅萎缩;俄罗斯4月起管制出口;美国产量占全球43%,但产能已经顶到上限。供给卡住,价格跳涨,公司二季度单季毛利率冲到40%。卡点在气源,谁手里有长约和储备,谁吃价差。 在氦这条线上,公司靠储备和多地气源有阶段性的定价权,但它不产氦,上游被几家海外大厂掐着。美国这次列清单,方向是保本土供应,出口放松的概率更低,进口成本只会往上走。电子大宗气体的定价权更稳,晶圆厂换供气商成本高,粘性强。 利润跟上了吗?单季营收7.9亿,扣非1.65亿,同比增长126%,环比只多了11%。三季度毛利率约37.8%,比二季度低2个多点。氦价带来的增量在收窄,增长重新靠大宗气体项目投产,上半年这块收入增长

引用到 X

中国海油:油价年内涨了85%,还有机会?

周五布伦特收在116.7美元,年内涨了85%,胡塞武装袭击沙特、霍尔木兹航运迟迟恢复不了。中国海油A股当天反倒跌了0.2%,滚动市盈率不到12倍。一致预期给明年利润零增长,等于押注油价很快掉回去。 中国海油是国内最大的海上油气开采商。它像一台装在井口的收银机,成本相对固定,油价每多涨一美元,利润弹性很大。 这轮涨价卡在运输通道上。卡塔尔、沙特的出口同时被霍尔木兹和红海两头扰动,美国已动用战略储备。中国海油的产量在国内海域,以及圭亚那、巴西的海上区块,绕开了中东航道,量不受影响,价格吃足。 它没有定价权,是纯粹的价格接受者,下游国内炼厂按国际油价挂钩结算。上游设备和服务多由集团内油服公司承接,成本可控。替代品是新能源车和天然气,短期动不了原油需求;新进入者面对海上区块和资本门槛,基本进不来。利润弹性全在油价。 高油价进报表了吗?扣非857亿,增长24%,营收增长17%,毛利率53.5%;二季度单季扣非467亿,比一季度多了两成。三季报月底前后出,先看单季扣非能不能守住二季度的水平。 那价格隐含了什么?按扣非算,滚动PE约11.7倍。一致预期今年利润1636亿,对应9.8倍;明年

引用到 X

海天瑞声:机器人现在是不是机会?

周五人形机器人板块深V收涨近5%,四十多只票涨停,资金从减速器、丝杠往数据采集挪。海天瑞声20%涨停,收141元,市值85亿。市场按机器人数据卖铲人给它定价,可它手里只有一份真机采集合约。 公司做AI训练数据,采集、标注、加工后按软件交付。放到机器人身上,它像给机器人编教材的出版社。真机数据要把视觉、关节角、力矩、触觉按毫秒对齐,据业内说法一小时报价几百到上千元。 那这个报价能撑多久?供给并不稀缺。全国一年冒出七十多座训练场,头部本体厂也在自建数据工厂,采集能力扩得比需求快。单价现在高,是因为早期会做的人少;流程一标准化,价格就往下走。卡点在泛化,数据换个场景还管不管用,决定谁能议价。 按这个格局,公司的定价权偏弱。下游是少数几家头部本体厂和大厂,既是客户也是潜在对手,自建采集最顺手;上游是人工和设备,没有被卡的环节;做标注的同行不少,门槛只是场地和人。仿真数据是替代品,眼下还模拟不了接触。 账面上还看不到这块生意。上半年营收1.9亿,增长22%,一季度增速39%,二季度掉到9%左右;扣非只有900万。毛利率49%,靠的还是语音和文本数据,机器人数据停在样例阶段。 那价格隐含

引用到 X

深南电路订单猛增,机会在哪?

说到AI硬件的机会,大家先想到的是芯片和模组,容易漏掉的是深南电路这种PCB龙头。 前三季度营收257.74亿元,同比涨53.84%;归母净利润41.29亿元,同比涨77.54%。 250多亿的营收体量,还能涨出53.84%的增速,这个基数上的增长比小公司翻倍更难,含金量不一样。 深南电路做的是印制电路板,就是电子设备里承载芯片和元件的那块"底板",AI服务器里芯片越多、算力越强,对底板的层数和工艺要求就越高,深南做的是这类高端板。 卡点在高多层板和高速板材的制造工艺,这类板材良品率不好控制,能稳定量产供应AI服务器级产品的厂商不多,深南是国内头部这几家之一。 竞争力上,深南电路这个体量和技术积累,在高端PCB这个细分里的议价权是偏强的,这跟很多靠价格战活着的中小PCB厂不是一个量级。 估值上这个体量的公司增速还能保持50%以上,说明市场可能还没完全把这份确定性算进股价,具体PE水平要看一致预期数据。 验证点:四季度营收增速能不能保持在50%左右;高多层板产能利用率有没有继续提升;AI服务器资本开支会不会放缓。具体高端板材在总营收里的占比,公告没拆细,这块看不清。 泼冷

引用到 X

雷赛智能订单猛增,机会实不实?

人形机器人这个题材炒了一年多,雷赛智能这份三季报,是少有的能拿出实际财务数字的公司。 前三季度营收19.09亿元,同比涨46.77%;归母净利润2.99亿元,同比涨86.80%。 利润增速接近营收增速的两倍,说明不只是订单量在涨,产品结构也在往高毛利方向走。 雷赛智能做的是运动控制设备,具体是伺服电机和步进电机驱动器,这些是让工业设备和机器人"关节"精准转动的核心部件,卖给自动化设备厂和机器人厂商。 卡点在伺服系统的精度和响应速度,这类核心部件的技术积累需要多年调试经验,国产厂商这几年在中低端市场替代进口速度很快,雷赛算是国产阵营里跑在前面的。 竞争力上,高端伺服系统还是日本、德国品牌占优势,雷赛在工业自动化和机器人这两个细分里的国产替代空间都在,但定价权还没到能主导市场的程度。 估值上,46.77%的营收增速和86.80%的利润增速放在一起看,PEG这块现在数据还不够全,等一致预期补齐再细算。 验证点:机器人相关订单占总营收的比例能不能单独披露;四季度利润增速能不能延续;工业自动化整体景气度有没有变化。机器人业务具体占比公告没细分,这块我看不清。 泼冷水:人形机器人量

引用到 X

优刻得算力云,机会算进去没?

亏了好几年的云计算公司,突然利润涨了129.76%,这事值得多问一句:是真的转好,还是基数太低。 优刻得前三季度营收15.91亿元,同比涨29.67%;归母净利润2483万元,同比涨129.76%。 利润绝对值只有2483万元,体量很小,涨129.76%听起来猛,但放在这个基数上,一笔大合同或一次费用调整都能让百分比大幅波动。 优刻得做的是云计算IaaS服务,说白了就是租服务器和算力给其他公司用,不用自己建机房,这两年AI训练和推理需求起来,带动了算力云的租赁需求。 卡点在算力云这个生意资本开支极重,买服务器、建机房要砸真金白银,优刻得这种体量的公司跟阿里云、腾讯云这些巨头比,资金和规模都差一截。 竞争力上,中小云计算厂商的生存空间主要在巨头覆盖不到的细分客户和定制化服务上,优刻得的定价权整体是偏弱的。 估值上利润基数这么小,现在去算PE意义不大,这块数据不够支撑精细测算,先不展开。 验证点:下一季度利润能不能保持正数而不是转回亏损;AI算力云业务占总营收的比例;资本开支强度会不会继续加大。具体哪部分业务贡献了这次转盈,公告没拆细,这块我看不清。 泼冷水:小体量公司的利

引用到 X

光库科技光模块,机会被低估?

光模块这个赛道,市场的目光大多盯着那几家龙头,光库科技这份三季报,数字其实不输大家盯着的那几个名字。 前三季度营收18.61亿元,同比涨86.41%;归母净利润2.91亿元,同比涨152.10%。 营收接近翻倍,利润涨得更快,这种结构说明产品在往高毛利方向走,不是单纯靠订单量堆出来的。 光库科技做的是光通信元器件,具体是光纤激光器和光模块里的核心零部件,这些零件是AI数据中心里服务器之间"打电话"用的硬件,需求跟着AI算力建设走。 卡点在高速光器件的光学设计和封装工艺,400G、800G这类高速产品的良品率不是谁都能做到,光库科技这两年把产能和技术都往这个方向压。 竞争力上,光模块产业链这两年被AI需求带得很热,光库科技作为上游元器件供应商,吃到的是整个产业链扩容的红利,但定价权比终端模块厂商弱一些。 估值上营收利润剪刀差这么大,说明市场可能还没完全把这份增速算进股价,但具体PE水平需要更多一致预期数据才能细算。 验证点:四季度营收增速能不能维持在80%以上;高速光器件占比有没有继续提升;AI数据中心资本开支会不会放缓。公司具体客户结构和集中度公开信息不够,这块看不清。

引用到 X

星源材质隔膜出海,机会藏哪?

调研圈里一直有个说法:锂电隔膜这个环节早就卷成红海了,星源材质这份三季报不这么认为。 前三季度营收44.92亿元,同比涨51.85%;归母净利润3.54亿元,同比涨209.28%。 利润增速是营收增速的四倍,说明不是靠降价抢份额冲出来的营收,是毛利率真的在修复。 星源材质做的是锂电池隔膜,这是电池里把正负极隔开、只让锂离子通过的那层薄膜,直接决定电池的安全性和寿命,卖给电池厂。 卡点在隔膜的涂覆工艺和良品率,湿法隔膜这几年价格战打得凶,但高端涂覆隔膜的技术门槛没降,星源材质这两年一直在往高端涂覆产品切。 竞争力上,隔膜行业这两年经历过一轮惨烈的价格战,现在能活下来还能涨利润的,基本都是靠产品结构升级,不是靠规模硬扛。 估值上现在PE和增速匹配度还没算全,等一致预期数据补上再看贵不贵。 验证点:四季度毛利率能不能继续修复;高端涂覆隔膜占比有没有继续提升;下游电池厂扩产节奏会不会放缓。具体涂覆产品占总营收多少,公告没细分,这块我看不清。 泼冷水:隔膜行业产能扩张还在继续,一旦供给重新过剩,价格战可能再打一轮,现在的毛利率修复不是永久状态。 判断是值得关注,仓位思路是跟踪毛

引用到 X

晶丰明源芯片放量,机会大不大?

市场一提模拟芯片,总喜欢讲国产替代的大故事,晶丰明源这份三季报给的是具体数字,不是故事。 前三季度营收24.58亿元,同比涨120.02%;归母净利润2.51亿元,同比涨977.18%。 利润基数小,这个要先说清楚:去年同期净利润体量不大,977%这个增速里有低基数的放大效应,不能只看百分比。 晶丰明源做的是模拟芯片设计,具体是LED驱动、电机驱动和电源管理芯片,这些是让各种电子设备"该亮的时候亮、该转的时候转"的控制芯片,卖给家电、照明、工业设备厂商。 卡点在模拟芯片的设计经验积累,这个行业跟数字芯片不一样,拼的是工程师多年攒下来的经验和客户信任,不是单靠砸钱买设备就能追上。 竞争力上,国产模拟芯片这几年在中低端替代进口的速度很快,晶丰明源在电机驱动这个细分里占得位置不错,但高端市场仍是德州仪器这类外资品牌主导。 估值上,营收涨120%、利润涨977%,这种剪刀差一旦收窄,股价里包含的乐观预期就要重新算,现在PE细算还需要更多一致预期数据。 验证点:下一季度利润增速会不会从三位数回落到正常区间;电机驱动和电源管理两块业务各自的占比;高端市场渗透有没有实质进展。具体哪块产

引用到 X

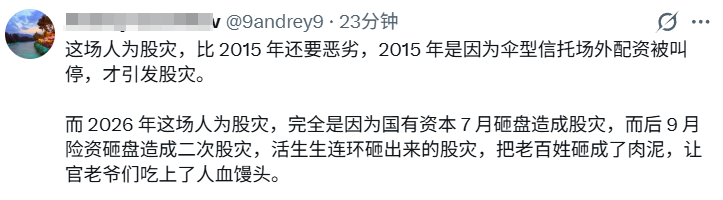
怎么可能现在跌了,就比2015年还恶劣,你参与了2015年吗?

我全程参与,21个千股跌停,21个千股涨停,现在有吗? 上证从约 5178 点跌到约 2850 点,两个多月跌约 45%,现在,7 月以来上证跌 10.66%。 国家对减持在今年1-4月,没有7月卖出的增加,10月政策是托底,你不能说是险资弄的。 传说部分险资 7 月高位买入科技股、9 月下旬止损,没用根据。 真正的原因:股民参与了机构炒作的泡沫股,跌死正常的。 现在的股市比2015年刘士余和过去的易会满要好多了。 官老爷吃人血馒头,这个有点愤青。

怎么可能现在跌了,就比2015年还恶劣,你参与了2015年吗?
来自 hyboox.com
引用到 X

收藏到桌面