跳到正文
海博社 Hyboox

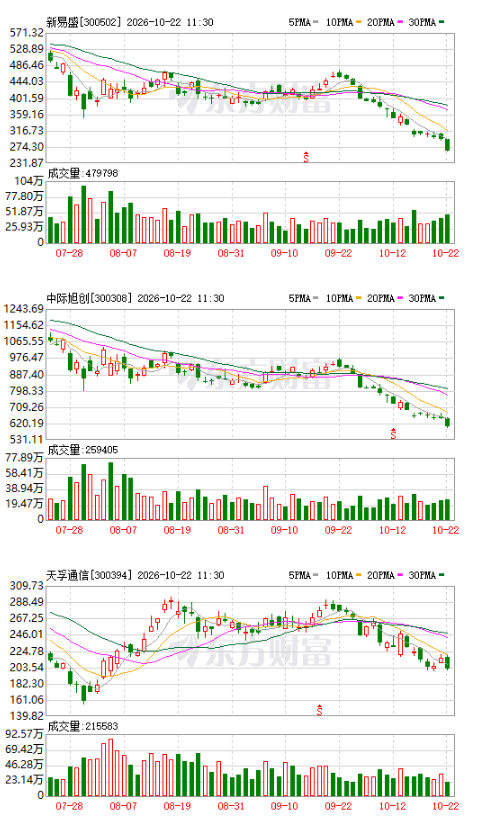
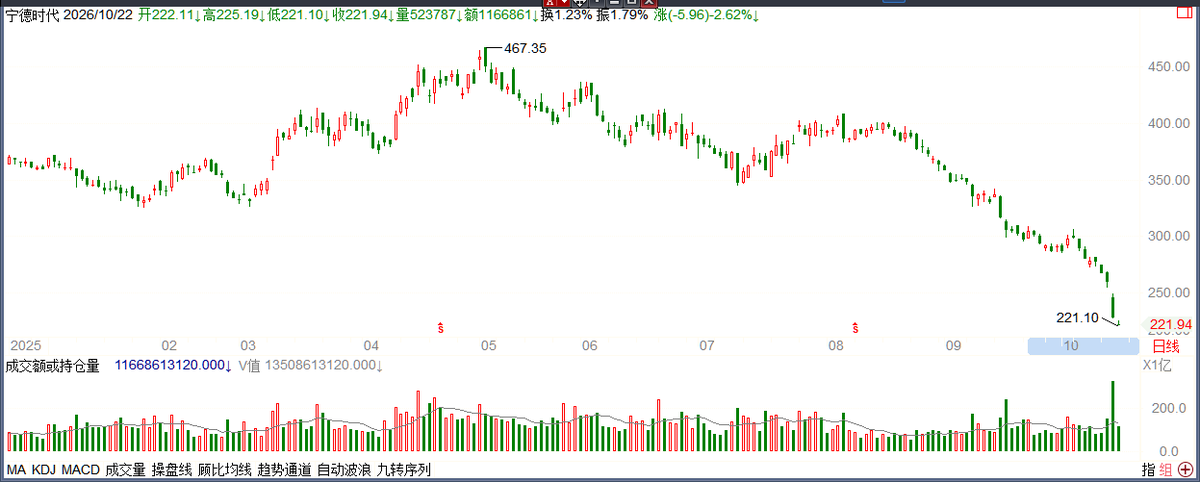
去宁德化?

宁德为什么得罪那么多人? 宁德把钱分给一点给大家,股价也不会这么跌了。 026年上半年,8家上市动力电池企业合计净利润508.46亿元,其中宁德时代一家就占432.84亿元;23家主流上市车企合计只赚了251亿元,还不到这8家电池企业的一半。 9月1日起锂电池恢复征收2%消费税,重要客户和宁德各分担一半,次要客户就得自己全扛,理想、小米大概属于吃亏的那一类。 这个,车企反水了,自己做电池。 理想2026款i6的5C电芯由自己研发,交给欣旺达和中创新航生产,Pack自己做。 还有更绝对,宁德自己下场造车,这让我想起华为模式。 这就出现了分手潮流: 月4日,小米发布龙甲电池,电芯由中创新航和欣旺达供应。 9月7日,理想宣布自研电池将逐步搭载全系车型。 9月16日,零跑称电芯已100%自研。 第二天,小鹏表示今年开始电池都自己做。 更早在6月,问界也引入了两家二线电池供应商。 这也说明,电池不是什么牛逼的技术 这和当年的隆基绿能一样的,吃香很难看。 也是,反正能赚到钱,不赚,那是不会做人呀。

去宁德化?
来自 hyboox.com
引用到 X

中国化工品原本囤积如山的库存,被一场海湾战争8个月烧得见底了

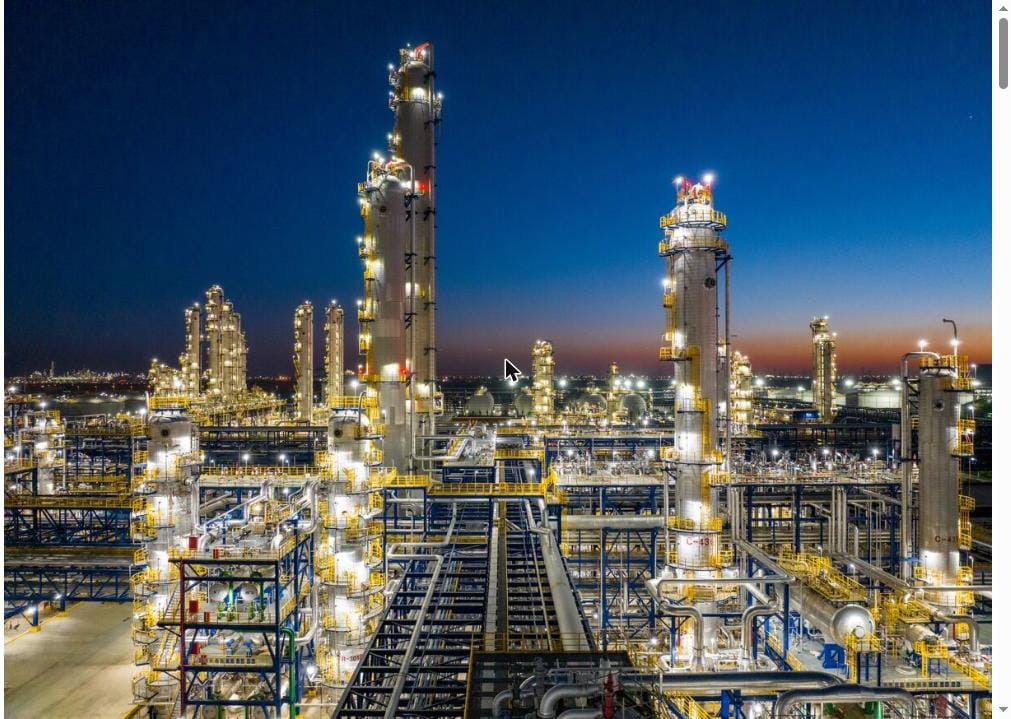
中国这几年因为产能过剩,石化产品一直是囤积如山,这本是个麻烦事,结果美伊战争把中东石油和石脑油供应打乱,这堆库存反倒成了缓冲垫,现在缓冲垫也快见底了。 最紧的是芳烃产业链,往下游数,轮胎橡胶、电气绝缘材料、树脂、塑料瓶这些都跟着紧张。摩根大通说,现在库存基本已经见底,涨价已经传导到了大多数消费品上。 数字上能看出来:中国的出厂价格指数,2月份还是负的,9月份已经冲到5%,涨得比预期快。这些涨价还会通过中国的出口,传到全球下游市场。 高盛的数据更直观:2025年囤积起来的终端化工品库存,现在已经消耗了大约95%。但整体库存按历史水平看还不算低,去库存这个节奏长期看不可持续。 这事最拧巴的地方在于:库存见底的同时,产能过剩的老毛病还在——聚乙烯这类塑料全球新增产能今年要冲到2100万吨,创纪录新高,等于"缺货"和"产能过剩"两件事同时发生。 机构普遍认为,这轮涨价更像短期阵痛,不是基本面反转。四季度要是下游价格涨得不够,炼厂没动力加大开工,裂解装置开工率要到年底才能从目前的79%左右恢复到81%,还是明显低于开战前的88%。 手里有化工、炼化类资产的,可以盯着这

中国化工品原本囤积如山的库存,被一场海湾战争8个月烧得见底了
来自 hyboox.com
引用到 X

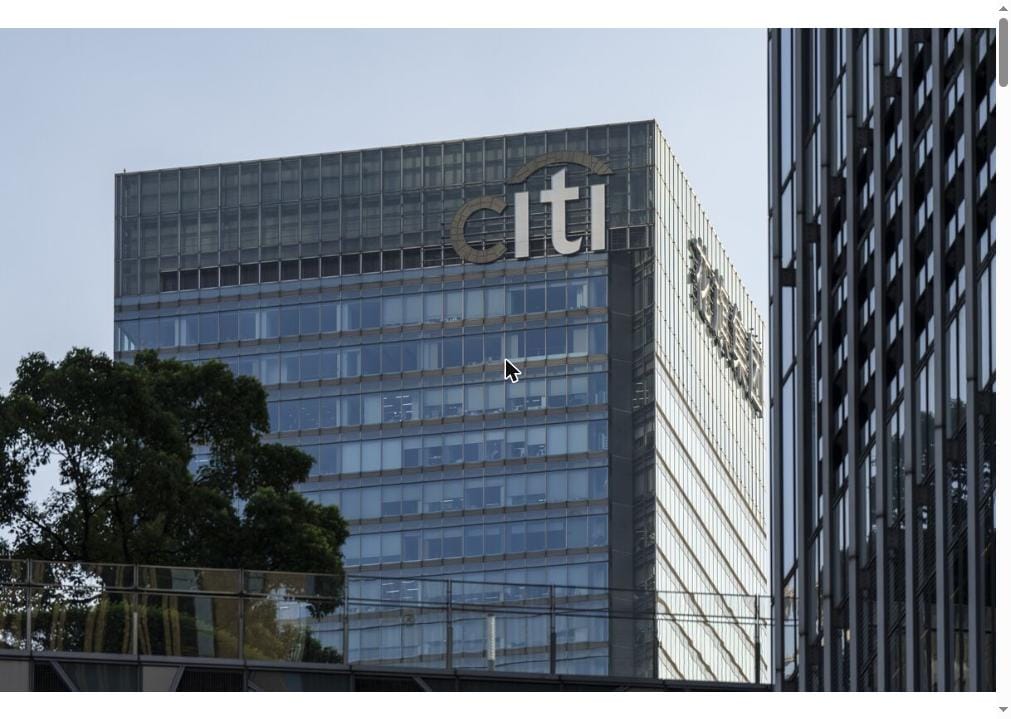
花旗想在中国干投行,但这张牌照它等了快5年

花旗集团国际业务负责人坦言:"我们现在没有牌照,在中国大陆做不了任何投行业务。"这张境内证券牌照,花旗已经等了接近5年。 拖这么久,一部分卡在中国数据安全监管规则的变化上,一部分卡在美国自己对跨境业务的监管审查变严了。同期,大和、瑞穗这些日资机构已经拿到了中国证券牌照。 即便没牌照,中国大陆依然是花旗仅次于英国的第二大海外市场,靠的是对企业客户的覆盖能力。花旗负责人3月去过一趟中国,11月还要再去一次,公司说亚洲依然是资本部署的"重点方向"。 花旗这两年也在收缩,陆续退出了包括中国大陆、印度、印尼在内13个市场的零售银行业务,聚焦对公和机构业务。退出计划"基本做完了",公司说有的市场即便砍掉零售业务,整体收入反而涨得更多——印度剥离零售后收入几乎翻倍,净利润涨了56%。 花旗今年三季度交出了十年来最好的成绩单,去年底股价十年来首次站上账面价值之上,墨西哥子公司Banamex的IPO也在推进,花旗计划明年上半年完成,募资目标超过30亿美元。 手里有花旗或者跟踪外资投行中国业务的,可以把"花旗拿到证券牌照"当成一个具体的催化剂信号,牌照落地意味着它能正式在大陆开展投行业务,而不是

花旗想在中国干投行,但这张牌照它等了快5年
来自 hyboox.com
引用到 X

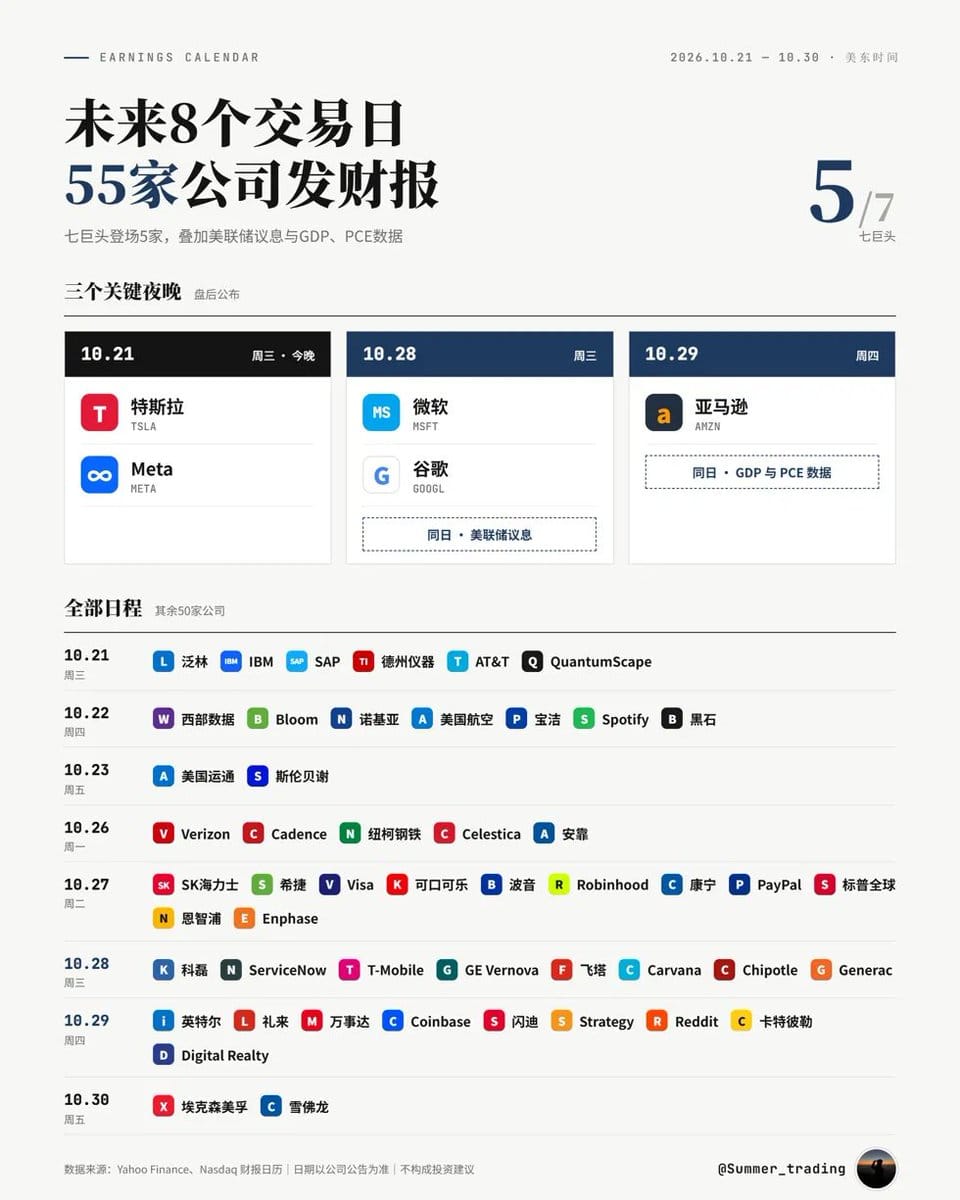
看到这个图,我仔细的想想,可能有几个公司值得试试,有赚钱的机会。

1. 希捷 STX 公司有连续超预期的记录:已连续四个季度EPS超预期,近线硬盘产能几乎排满到2027年。 2. SK海力士 SKHY 增长来源明确:Q3开始全面计入供英伟达Vera Rubin平台的HBM4收入,梅里茨测算Q3 DRAM和NAND售价分别上涨22%和15%。 3. Celestica CLS 公司习惯超指引上沿:Q2收入和调整后EPS都超过指引上限,公司再次上调2026全年展望,并预计2027年增长加速。 4. KLA KLAC 历史上偏向上调指引:2022年10月以来18次指引更新中,12次上调、4次下调。 5. 德州仪器 TXN 管理层称需求在扩散,汽车需求加速,工业和数据中心持续增长,因此给出高于季节性的指引。 6. 西部数据 WDC 预期下修幅度最大:富国目标价从730砍到450,瑞银降到470。

看到这个图,我仔细的想想,可能有几个公司值得试试,有赚钱的机会。
来自 hyboox.com
引用到 X

中期选举,特朗普不是被自己搞死的,也不是被原油搞死的,更不是被女人搞死的

是柴油把他搞死的 美国动用紧急柴油储备,因价格飙升至6.32美元 特朗普政府将从东北部100万桶取暖油储备中释放31.5万桶,以应对中期选举前柴油价格的飙升。 题外话:如果一个女人一生不搞女人,就是没有性关系,可以多活20年。你想想多活20年太划算了,早知这样,我应该洁身自好呀。

引用到 X

长传科技,以前做过这个股票,过了300就害怕了,怕估值过高。

三季报出来了,好像还不错。 做半导体,测试机、分选机,测试的龙头是爱德万,这个不用说。 以前国内测试的龙头华峰测控,现在被长川超过了。 扣掉Q3仅约0.06亿的非经常性损益,Q3单季扣非约7.45亿至8.45亿,环比增长25%到42%,高于归母口径的22%到39%,利润几乎全部来自主业。 中报后卖方给出的全年预测约20.5亿至21.2亿,隐含H2每季只需5.4亿至5.8亿;实际Q3一个季度就超出这个节奏三到五成,前三季度扣非已达全年预测的八成以上,全年预期上修基本没有悬念。 高端测试SoC和存储测试机的国产化率不足15%,长川自己的D9000比爱德万差不少,类似与中国的燃机和西门子的燃机。 能不能活下去,主要靠几个芯片公司,昇腾、寒武纪、海光和长鑫HBM,这些公司愿意用长川的来替代爱德万。 我个人看,老美的封锁还是很厉害的,国产替代需要时间,但迟早封锁中国,会让中国的芯片和测试走出一条新的路,所以长川是长长山川,短期股价对不起这个盈利。

引用到 X

南威软件的智算中心,为什么先等来了监管警示?

南威软件这轮行情,买的是互动平台和采访里的说法。上交所给了监管警示,理由是公司谈AI短剧、智算中心时披露不准确、不完整,风险提示不充分,可能误导投资者,时任董秘一并被警示。 监管的措辞分两层:不准确、不完整说的是事实本身,风险提示不充分说的是进度——这两块业务被讲到了比它现在实际位置更靠前的地方。公告里至今没有合同、没有收入口径,扣非更谈不上。 监管认定的不是说错了话,是业务没走到被说的那一步 反方的说法是,一纸警示不改变业务,该做还做。这话成立,但从方向变成钱,得看一个月后那份整改报告:客户是谁、合同多大、收入什么时候确认。写得出来,前面的涨就有东西接着;只写一句已加强信披管理,这两块就还停在方向上。 价格里已经装进了不少智算中心和AI短剧的预期,接下来要盯的是整改报告和定期报告里,这两块业务有没有单独列出来的收入数。1个月内到期,到时候见分晓。

引用到 X

收藏到桌面