跳到正文
海博社 Hyboox

大 A 大跌是因为 10月22日大限,

就是官方给离岸信托补税开的90天窗口截止日,之前主动申报补税就不收滞纳金,过了这村可能就得加滞纳金了。 要补几亿甚至十几亿,最直接的办法就是卖股筹钱,海底捞张勇家就是例子,舒萍9月8日减持2.59亿股、套现约27.5亿港元去补税,估算张勇夫妇要补约14亿。

引用到 X

看了一些网上的俄乌冲突,说泽连斯基愿意拿25%的领土换取战争结束,事实上不是这样的。

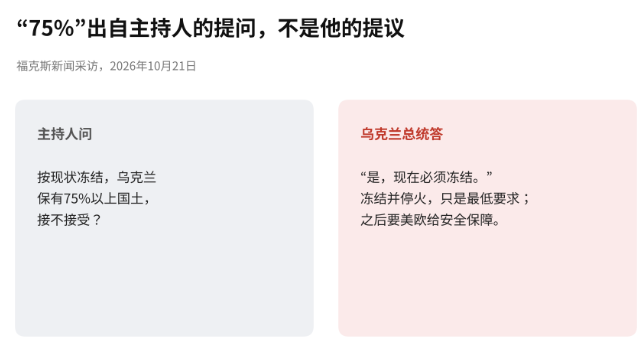
"乌克兰愿意丢掉25%领土换和平",这两天刷屏的这句话,原话里根本找不到。 10月21日福克斯的采访里,75%这个数是主持人问出来的:如果按现状冻结、乌克兰还保有75%以上的国土,接不接受? 乌克兰总统的回答是"是,现在必须冻结",再补一句"冻结并停火"。 紧跟着就是条件:这只是对俄方的最低要求,冻结之后还要找美国和欧洲要安全保障。 他只答应了前者。一家乌克兰媒体在标题里把主持人的数字安到了他头上,再经过几轮转述,就成了"割地换和平"。

看了一些网上的俄乌冲突,说泽连斯基愿意拿25%的领土换取战争结束,事实上不是这样的。
来自 hyboox.com
引用到 X

新易盛回应订单交付正常,为什么股价不买账?

公司今天这个回应,答的不是市场在担心的那件事。 记者从公司拿到的说法是:生产经营正常有序,订单交付正常开展,800G和1.6T是今年交付的主力产品,产能扩充按业务需求推进。通篇是状态描述,一个数字都没有——没有在手订单量,没有1.6T的交付占比,也没有产能扩到哪儿的时间点。 今天光通信整体回调,新易盛跟着大跌,午后才收窄。市场杀的不是"货发不出去",是800G向1.6T切换这段路上的单价和毛利。订单在交付,和这批订单赚多少钱,从来是两件事。 "交付正常"证伪不了市场对1.6T毛利的担心 "按业务需求推进"这句话,反过来读就是不做超前备产的承诺。这是稳的做法,但也意味着公司自己没有抢在客户前面押一个更大的量。扣非口径的数据还没拿到,眼下谁也没法从账面上说服对方。 要翻过来其实不难:三季报里1.6T的收入占比往上走,毛利率没跟着往下掉,今天这个跌法就是错杀,我的看法也就错了。反过来,占比上去了毛利掉下来,那市场今天定的价才是对的。 口头上的"正常有序",这一关过不了。

引用到 X

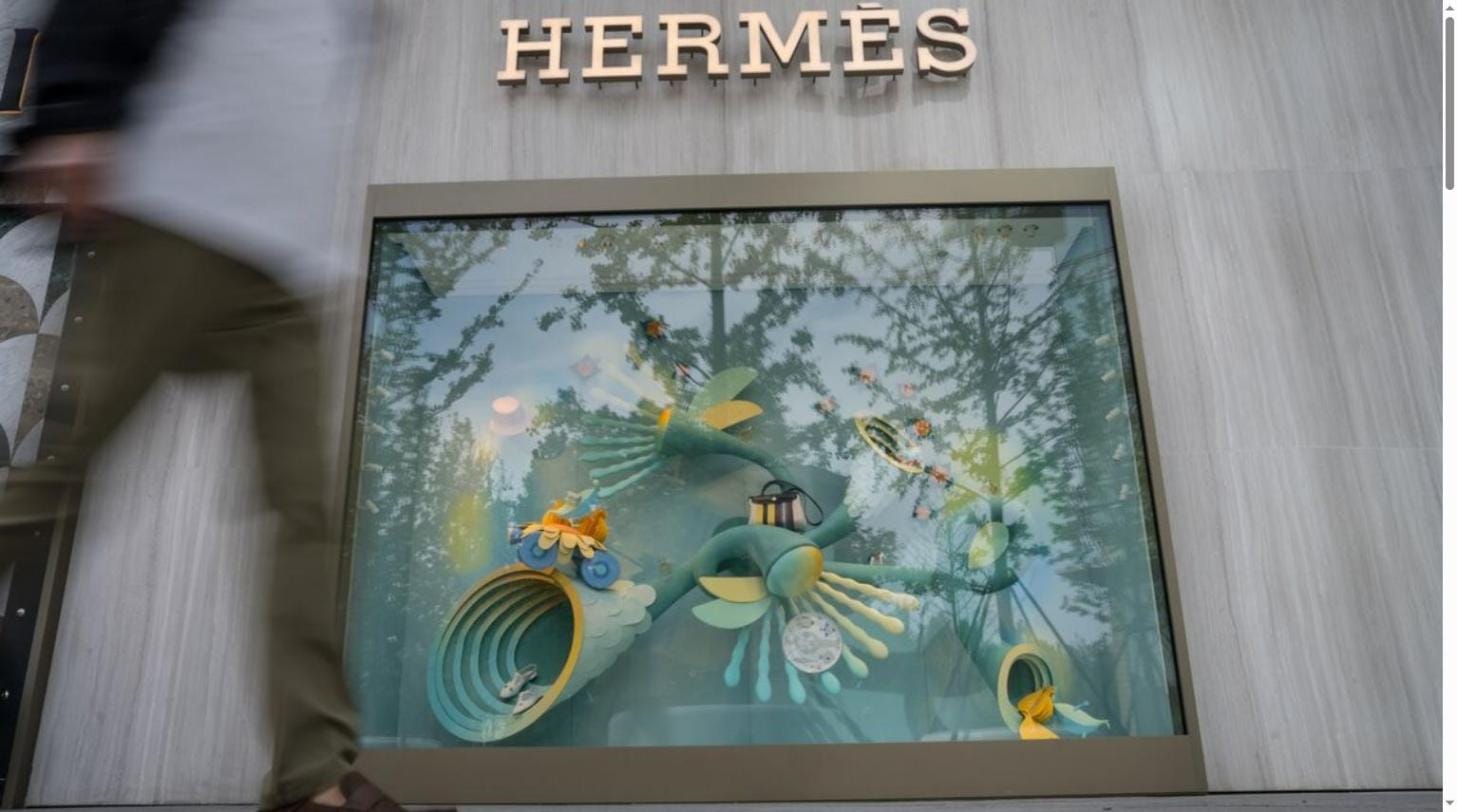
爱马仕最贵的包也扛不住中国消费降级了,这个季度在华收入零增长

爱马仕上季度在"大中华区"(除日本外的亚太)收入,按固定汇率算是零增长,分析师原本预期能涨1.55%。 这个区域可不是小数目,贡献了爱马仕全球收入的大约40%,是它最大的单一市场。 公司自己的表态很克制:"这段时期大中华区保持了稳定,背景是更艰难的环境。"翻译一下:没跌,但也没涨,而这是在分析师已经调低预期之后的成绩。 爱马仕整体收入涨了4.3%,但比预期要低。更早之前,竞争对手LVMH上周刚交出一份让人失望的财报,同样是被中国市场拖累。 爱马仕今年股价已经跌了36%,是1993年巴黎上市以来表现最差的一年——连铂金包、凯莉包这种号称"有钱也不一定买得到"的硬通货,都没能扛住中国富裕消费者收紧钱包。 分析师还提到一个更深层的担忧:爱马仕的铂金包、凯莉包在门店和二手平台上越来越容易买到,这正在动摇它"一包难求"的稀缺性人设,而稀缺性恰恰是它溢价的根基。 手里有奢侈品板块仓位的,可以把爱马仕这份财报当成一个信号:连最顶级的硬奢品牌都挡不住中国高净值消费者的消费收缩,这不是某一个品牌的个别问题。 接下来盯一件事:爱马仕下个季度在大中华区的增长能不能转

引用到 X

DeepSeek一轮融了100亿人民币,这是它冲上市前的最后一块拼图

DeepSeek这轮融资最后定格在大约100亿人民币,约合150亿美元,是中国AI行业历史上数得上号的大单。 有意思的是融资目标是一路涨上来的:谈投资人的过程中,目标从500亿人民币涨到800亿人民币,最后落在了1000亿人民币,说明资方的热情比公司自己预期的还高。 出手的大投资人里有宁德时代和腾讯,这轮融资被外界看作DeepSeek冲击IPO前最重要的一次补血。 DeepSeek去年甩出一款以极低成本对标硅谷顶尖模型性能的产品,一度让全球市场蒸发1万亿美元市值,但一直以来,它手里的钱跟OpenAI、Anthropic这些动辄融资超千亿美元的美国同行没法比。 这轮融资之后,这个差距在缩小,但量级上还是差得远。DeepSeek现在跟竞争对手"月之暗面"一样在筹备IPO,一旦成行,会是中国资本市场近几年最受关注的新股之一。 拿到钱之后,DeepSeek打算更激进地建AI数据中心,开发更多开源模型,9月份甩出的V4.1 Flash模型就直接把竞争对手MiniMax、智谱AI的股价砸了下去。 一张在业内流传的性能-价格对比图,被叫做"DeepSeek死亡区"

引用到 X

又一家中国人形机器人公司要去香港上市,但前面那家的股价已经腰斩了四成

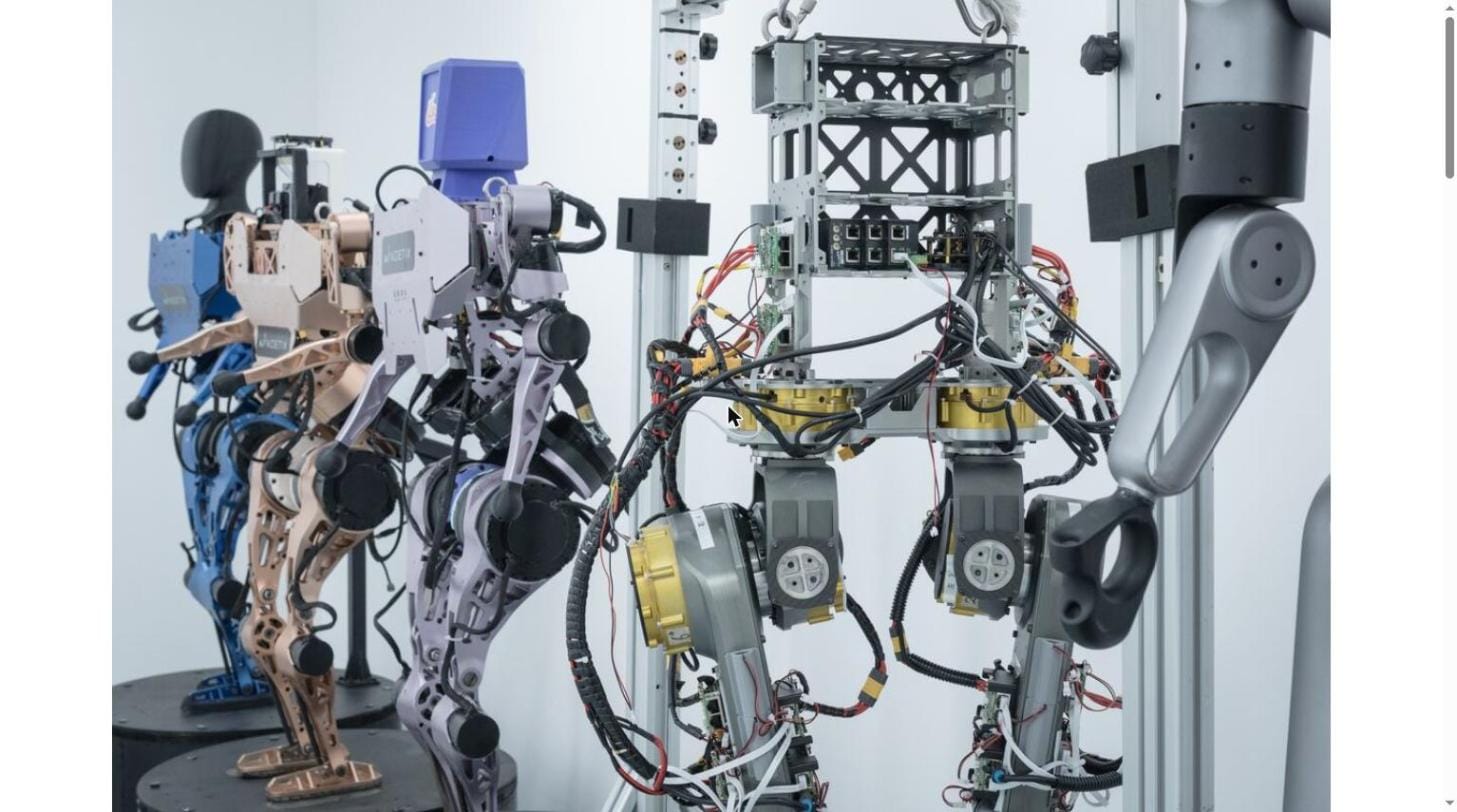
松延动力(公开名字叫Noetix Robotics)已经悄悄向港交所递交了保密版招股书,这轮IPO最多能融到几亿美元,最快明年就能挂牌。 细节还没定,融资规模和时间都可能变。但能看出来的是,一批中国机器人公司正排队冲击港股,今年港股的IPO市场,被AI产业链上的公司包场了。 松延动力今年3月融过一轮1亿美元(约10亿人民币),领投方是宁德时代旗下的产业投资平台。公司做的是人形机器人,包括能跑能翻跟头的"机械运动员",还有仿生机器人和具身智能产品,应用场景覆盖教育、科研、文旅。 但热闹背后有一盆冷水:行业龙头宇树科技8月在上海上市后,股价已经从高点跌了接近四成,监管层也公开提醒过,扎堆冲人形机器人赛道的公司太多了。 同类公司里,由红杉中国投资的它石智航、阿里巴巴投资的它石机器人(LimX),都在筹划或者已经在推进港股上市,今年港股IPO募资总额已经超过500亿美元。 手里有机器人、港股新股相关仓位的,可以把宇树的股价表现当成一把尺子:资本市场对"人形机器人故事"的热情,正在从讲故事阶段切换到看谁真能做出订单和利润的阶段。 接下来盯一件事:松延动力这单I

引用到 X

今年1月上市到现在涨出来的部分,MiniMax三天就跌没了

MiniMax周四在港股最多跌了7.3%,跌到159.3港元,已经跌破165港元的发行价,等于今年1月上市以来赚的那部分全吐回去了。 它3月份最高涨过650%,算得上是今年港股最风光的AI新股之一。现在风向变了:竞争太激烈、商业化没想象中顺、成本又居高不下,市场情绪一下子转冷。 国内同行DeepSeek在不断推出更便宜的模型,OpenAI和Anthropic这些海外巨头也在降价,MiniMax腹背受敌。 这轮跌势的导火索是10月19日发布的新模型反响平淡,没能提振市场信心。再往前看,6月份MiniMax把自己的旗舰模型M3价格直接砍半,当时股价就跌过一轮。 从650%的涨幅到现在倒贴发行价,MiniMax这半年基本演完了一轮完整的"AI叙事牛熊切换":故事讲得好的时候资金疯抢,一旦发现变现速度跟不上烧钱速度,股价说跌就跌。 手里有中国AI新股仓位的,MiniMax这个案例值得参考:上市首日的涨幅不等于公司真实的竞争力,真正决定股价的是后续模型能不能持续打、价格战打不打得起。 接下来盯一件事:MiniMax下一款旗舰模型的表现和定价策略,能不能稳住市场

引用到 X

收藏到桌面