跳到正文
海博社 Hyboox

KOSPI还在水下,海力士凭什么先翻红?

今早韩股这一砸,砸的不是存储。KOSPI最深跌4%、收窄到1.5%时仍在水下,SK海力士却从跌超4%直接翻红。指数和第一权重股反向走,这个背离比跌幅重要。 跌4%那会儿,卖的是指数——情绪、外资一块砍,海力士按权重被动挨刀。翻红说明在指数还没回正的时候,就有人把这部分浮筹接走了。 指数还在水下,权重股先翻红,被砸的是beta,被接的是HBM定价权 反方的话也成立:盘中翻红可能只值三十分钟,收盘照样能砸回去。原文只有盘中价格,没有成交、没有外资流向,谁在接盘是我们的推断,不是事实。 价格里已经装进去明年服务器DRAM和HBM4的紧张,经不起合约价环比走平。三个月内盯海力士的四季度指引和HBM出货,指引下修、或下次指数杀跌时它跌穿今早低点,这个背离就不算数。 A股存储链开盘大概会照着韩股的跌幅定价,真该参照的是海力士翻红后的位置,不是它跌4%那一刻的报价——背离落在哪一边,决定今天是补跌还是修复。

引用到 X

中国两家AI新贵合计蒸发1500亿美元市值,还没见底

MiniMax和智谱(Z.AI),今年1月刚上市时风光无两,现在合计从各自高点蒸发了1500亿美元市值。 MiniMax周四股价跌破发行价,3月份一度涨出来的650%涨幅,现在全部吐回去了。 智谱更惨,从6月的高点跌了81%。 原因很直接:国内同行拼命降价抢量,Anthropic、OpenAI这些海外巨头也跟着降价,中国模型原本的价格优势被削平了。 周一MiniMax发布新模型M3.1 Flash,价格更低、性能更好,股价照样没反应;智谱9月发的新模型也是同样的冷遇。 按第三方智能评测榜单,这两家最新的模型不仅落后于美国头部玩家,甚至还排在DeepSeek、阿里、小米后面。 有分析师直言,中国现在有十几家AI实验室,最后肯定要大浪淘沙,但现在很难说谁能活下来。 更麻烦的是,明年1月智谱约1.78亿股、MiniMax约2500万股限售股将解禁,到时候抛压会更大。 一家公司上市即巅峰、半年就打回原形,这背后不是个别公司的问题,是整个赛道商业化速度跟不上烧钱速度的通病。 手里有中国AI新股仓位的,可以把这两家当成一把尺子:讲故事阶段的估值泡沫,正在被价格战和解禁压力一起戳破

引用到 X

芯片指数跌6.72%。CoreWeave跌10%。Meta跌7%。美光科技下跌6.26%。西部数据下跌6.43%,盘后绩后下挫超5%。光通信Coherent跌超12%。2年期至10年期美债收益率降超15个基点。法德利差一度扩大至175个基点、创2011年欧债危机以来最高。黄金跌近3%,创8月3日以来新低。白银下跌6%。布油涨4%。比特币跌3%

芯片指数跌6.72%。CoreWeave跌10%。Meta跌7%。美光科技下跌6.26%。西部数据下跌6.43%,盘后绩后下挫超5%。光通信Coherent跌超12%。2年期至10年期美债收益率降超15个基点。法德利差一度扩大至175个基点、创2011年欧债危机以来最高。黄金跌近3%,创8月3日以来新低。白银下跌6%。布油涨4%。比特币跌3%

引用到 X

九阳单季利润几乎归零,是淡季闹的还是价格让出去了?

九阳三季度把收入守住了,利润守不住。单季营收15.63亿元,同比只掉2.21%;净利润21.63万元,同比掉了74.69%。 收入只少了两个多点,利润为什么掉成这样?量基本还在,掉的是每一台赚多少。扣非还没拿到,但归母这个数摆在这,三季度这门生意等于白做了一季。 前三季度的方向是一致的:营收50.52亿元,同比下降9.55%;净利润7198.95万元,同比下降41.75%。收入的降幅温和,利润的降幅陡得多,压力落在毛利和费用这一端,不在需求端。 收入只掉2.21%,单季利润剩21.63万,问题在每台赚多少 反方的说法有道理:小家电三季度本来就淡,大头在四季度,单季打平说明不了全年。这个反驳我接住——如果四季度利润回到正常量级,三季度就只是促销和费用前置撞到一起。 所以三个月内就看年报披露的四季度单季表现,尤其是毛利率和扣非口径。旺季再出现一个接近打平的单季利润,就说明份额是靠让价换的,这时候还按需求修复的框架给它估值,就是看错了。

引用到 X

博世被中国供应商逼到拆分百年汽车零部件业务

博世宣布,要把旗下汽车零部件业务(Mobility)从集团里独立出来,单设一家有限责任公司,但还是博世全资持有。 同时博世数字、全球商业服务、全球地产这几块业务也要拆出去,母公司以后主要变成一家控股公司。 这是博世1886年从斯图加特一个小作坊起家以来,最大的一次架构重组。 理由摆得很直白:董事长说"亚洲新对手正在加剧竞争压力",矛头基本就是指中国。 宁德时代垄断全球动力电池,华为在智能驾驶上砸钱狂追,两边一起把价格和研发速度的标准都重新定义了。 数字也很扎心:Mobility业务去年卖了558亿欧元,占博世总收入六成以上,但营业利润率从3.8%跌到了1.8%。 博世说要补上每年约25亿欧元的成本缺口,去年已经宣布裁员1.3万人,大部分在这个业务线。 今年上半年Mobility收入又小幅下滑到278亿欧元,博世自己也承认,汽车市场的苦日子还会持续。 一家做了近140年刹车和喷油嘴的德国工业巨头,现在要靠拆分自救来应对中国供应链的冲击,这个信号比任何一份财报都直接。 手里有欧洲汽车零部件、德系供应链相关仓位的,可以把这当成一个参照:传统燃油车时代的护城河,正在被中国的电

引用到 X

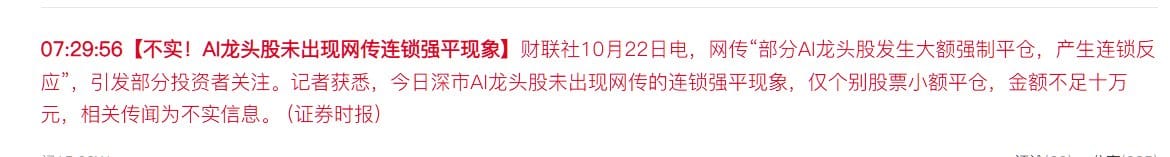
财联社10月22日电,网传“部分AI龙头股发生大额强制平仓,产生连锁反应”,引发部分投资者关注。记者获悉,今日深市AI龙头股未出现网传的连锁强平现象,仅个别股票小额平仓,金额不足十万元,相关传闻为不实信息。 (证券时报)

财联社10月22日电,网传“部分AI龙头股发生大额强制平仓,产生连锁反应”,引发部分投资者关注。记者获悉,今日深市AI龙头股未出现网传的连锁强平现象,仅个别股票小额平仓,金额不足十万元,相关传闻为不实信息。 (证券时报)

财联社10月22日电,网传“部分AI龙头股发生大额强制平仓,产生连锁反应”,引发部分投资者关注。记者获悉,今日深市AI龙头股未出现网传的连锁强平现象,仅个别股票小额平仓,金额不足十万元,相关传闻为不实信息。 (证券时报)
来自 hyboox.com
引用到 X

AI龙头强平传闻被否,为什么这么多人愿意信?

传闻被否了,真正该看的是它为什么能传开。网传AI龙头出现大额强制平仓并引发连锁反应,核实下来,深市AI龙头没有连锁强平,只有个别股票小额平仓,金额不足十万元。 不足十万,放在一只AI龙头一天的成交里连零头都算不上。传闻讲的是"连锁",实际是一笔零碎单子,量级差了好几个数量级。这种偏差不是听错,是有人愿意信。 为什么愿意信?因为这个方向这一轮涨的是预期和筹码,不是扣非。一个没有任何证据的强平故事就能让人心里一紧,说明持仓的人自己清楚浮盈有多浮。 被否掉的是强平,没被否掉的是脆弱。 澄清的口径只管深市AI龙头这一块,沪市、场外质押和私募端的杠杆,这句话并没有覆盖到。要是后面真冒出成规模的平仓公告,情绪脆弱但链条未断这个判断就不成立。 三个月内看两融余额和个股平仓类公告,两融还在往上、平仓继续零星,筹码就还撑得住;真出现成规模的强制平仓,就是看错了。 这条消息不改任何公司的扣非,但它量出了这批AI票的价格里有多少是情绪撑着的。盯平仓的实际规模,比追传闻的下一个版本有用。

引用到 X

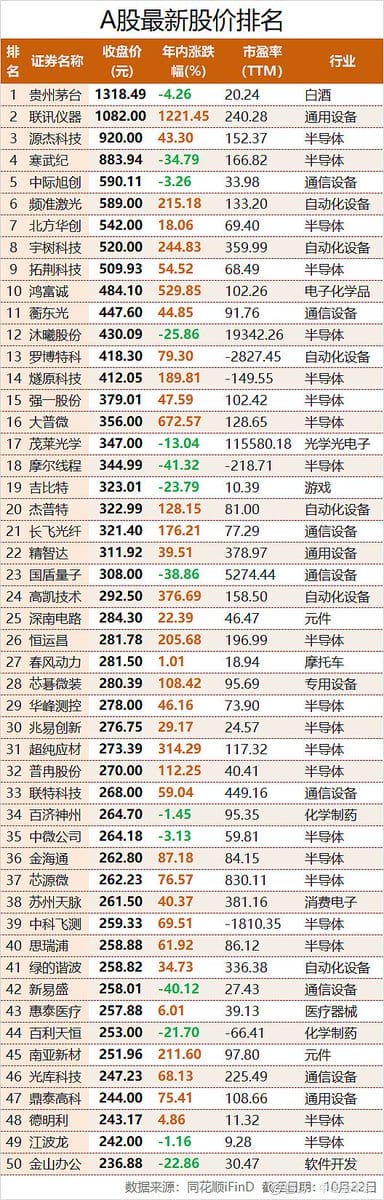
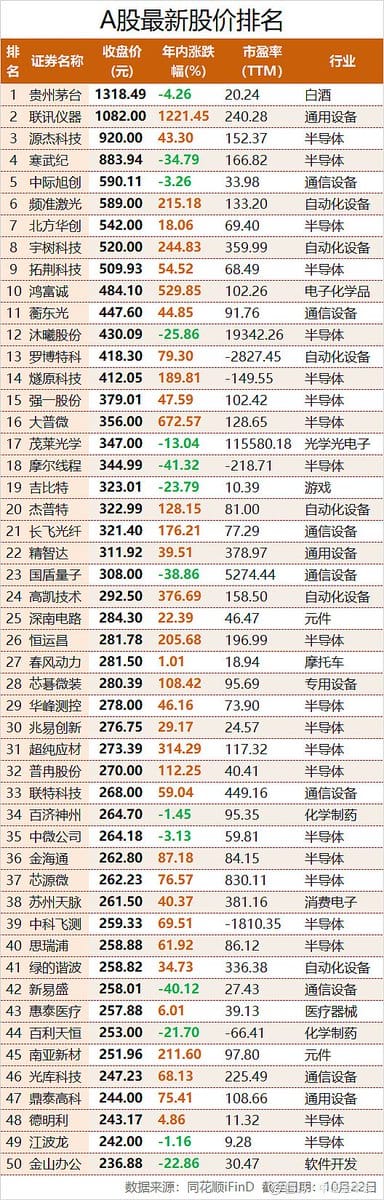
还是茅台魔咒,中国白酒才是真正的核心生产力,超过茅台股价的必死,不信你看看:

1. 联讯仪器(688808) 最高价:2777.77元(6月25日) 现价:1082.00元 较最高价跌幅:-61.0% 现价较茅台:低17.9% 2. 源杰科技(688498) 最高价:1967.14元(9月中旬) 现价:920.00元 较最高价跌幅:-53.2% 现价较茅台:低30.2% 3. 寒武纪(688256) 最高价:1620.00元(6月30日,除权后) 现价:883.94元 较最高价跌幅:-45.4% 现价较茅台:低33.0% 注:5月6日除权前曾到1966元,5月8日实施每10股转增4.9股派15元,除权前后价格不可直接比较 4. 中际旭创(300308) 最高价:1416.88元(6月22日) 现价:590.11元 较最高价跌幅:-58.4% 现价较茅台:低55.2% 大A赌场不如

引用到 X

震安科技现金买散热资产,51%的门槛藏着什么?

震安科技(300767.SZ)要掏现金买深圳三维机电不低于51%的股权,做建筑减隔震的去买散热和精密零部件。这条公告里最有信息量的,不是跨界,是"预计构成重大资产重组"那半句。 这个定性是公司自己给的。不发股份、纯现金支付,还能够到重组的口径,意味着标的在资产、营收或者利润里至少有一项,接近或超过震安现有体量的一半——这是按规则做的推断,标的财务一个数都还没披露。 掏现金还能够上重大资产重组,标的体量不小,钱从哪来才是看点 标的的生意也要拆开看。散热产品、工装治具、精密零部件三块放在一起,下游写了通信、新能源、数据中心。散热占多少收入,数据中心占多少,公告没说。如果大头是工装治具这类配套件,那它就是一门加工生意,跟AI散热不是一个定价逻辑。 现在还只是意向协议,谈崩的可能性实打实存在。接下来三个月要等的是正式协议和标的审计报告:作价多少、标的近两年扣非、散热收入占比。要是散热是小头、作价又高,这笔交易就只是把一块加工资产装进上市公司,和AI没关系。 控股线写成"不低于51%",说明比例还在谈。先搞清楚买的是什么生意,再谈值不值这个价。

引用到 X

收藏到桌面