跳到正文
海博社 Hyboox

关于mlcc,电子大米,应该是这样翻译的。

A股有两家公司比较牛逼。 风华高科三季报出炉:单季扣非3.49亿元,同比增长464%,比二季度又多了七成多。非经常性损益只有两百多万,利润几乎全是主业赚的,现金流也回来了。 三环是好学生,毛利率44%,材料自己做,还有光通信第二引擎,但市值1800多亿,不便宜。 风华是弹性王,基数低、品类全,涨价周期里利润放得最快,按三季度年化估值三十多倍。 三星电机MLCC交期拉到52周,长协锁到2027年,涨价还没走完。押涨价看风华,求稳看三环。

引用到 X

风华高科单季利润跳这么多,是量还是价?

风华高科三季度单季营收同比涨71.97%,归母净利同比涨470.17%。利润增速甩开收入增速这么远,不是卖得多能解释的。 公告把原因写成销量和单价同比都在升。量价一起走,利润被放大到这个幅度,只能是单价那一头在出力——MLCC这类产线固定成本摊得重,涨价部分几乎原封不动落到利润里。 环比还在往上。二季度净利2.02亿,三季度3.51亿,环比74%。说明单价不是某一个月的脉冲,三季度整段都在抬。 这轮利润不是销量堆出来的,是涨价直接进了利润表 要留个余地:公司只披露了归母,扣非还没拿到。里面有多少非经常性,现在没法判断,拿归母当经营利润看,这一步我没把握。前三季归母同比180.90%,也是同一个口径的问题。 价格层面,MLCC涨价这件事市场今年已经给过一轮预期,分歧不在有没有涨,在于单价能撐到几时。四季度单价一旦掉头,环比利润马上会跟着回落。 所以接下来只需要盯一个东西:年报里四季度的单季利润对三季度是继续环比上行,还是走平回落。走平回落,涨价传导这条逻辑就该重新算了。

引用到 X

洛阳钼业前三季利润涨68%,铜价这波涨势它吃满了

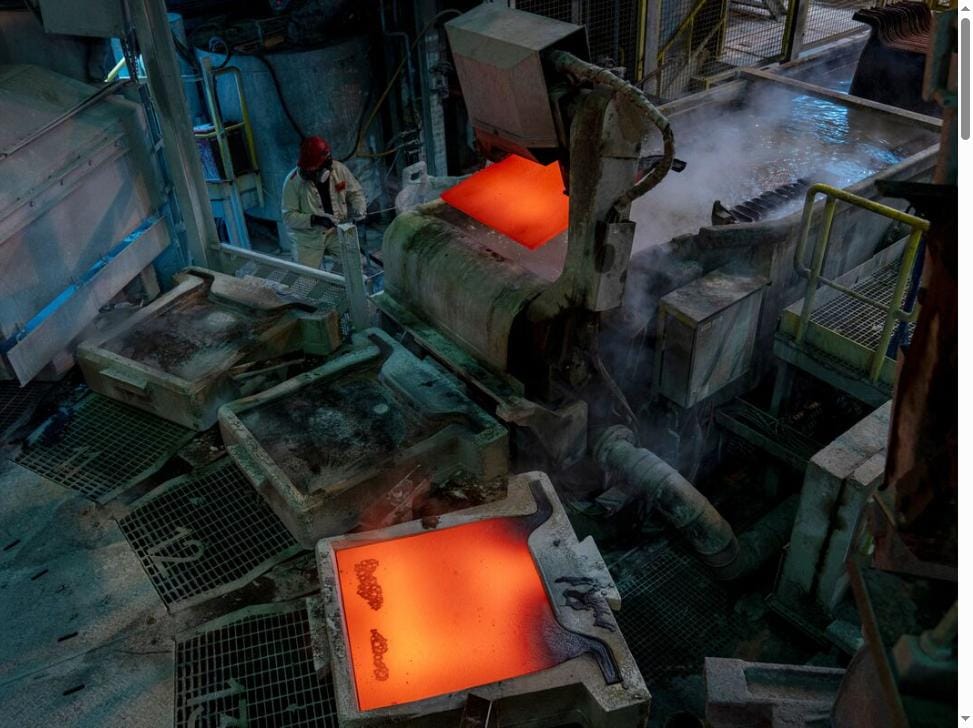
洛阳钼业(CMOC)周五发了份业绩预告,数字挺炸:前三季度净利润240亿元人民币(约36亿美元),同比涨68%。 更夸张的是,这个数字已经超过了2025年全年的净利润总和。 单看三季度,净利润同比涨40%,达到78.7亿元。 能涨成这样,洛阳钼业自己点出的原因是:铜的量价齐升,钼、钨这些小金属的价格也在涨。 先说铜价的大背景:今年以来铜价涨了大概15%,9月还创了历史新高。背后有两股力量在推:一是市场在押注特朗普政府可能对精炼铜征税,一堆铜货因此赶在加税前涌入美国;二是智利等主要产铜国的矿山出了些生产问题,供给端跟着收紧。 换句话说,这波铜价暴涨,很大程度上是"抢跑关税"加"供给出意外"这两件事撞在一起的结果,不完全是需求端有多火爆——这个区别对判断行情能走多远很关键。 再看洛阳钼业自己的产量:根据公开数据推算,三季度铜产量大概20.9万吨,这已经是连续第二个季度产量站上20万吨。量价两头都在涨,难怪利润能翻这么多。 除了铜,公司今年还新增了铝和铁矿石的贸易业务,这是在往更多元化的大宗商品贸易方向扩张,不只是单纯挖矿卖矿了。 对手里有铜矿、有色金属股票仓位的,这份业绩预

引用到 X

永鼎三季度利润暴增,是真金还是低基数?

永鼎这份三季报,最该先盯的不是利润增幅,是营收只涨了52.56%。收入加五成,归母利润跳到2.39亿元,中间差出的两个数量级,来自去年的底子和口径。 去年同期的基数几乎贴着零,这种倍数本身说明不了生意好了多少。该问的是这2.39亿里有多少是经营挣回来的——公告只给了营收、归母和每股0.164元,构成一个字没提。 扣非还没拿到,这个利润增幅眼下撑不住任何定价。 反方的理由并不弱:单季营收20.91亿元、同比52.56%,这是实打实的货,会计处理变不出来,需求那一端确实在扩。 卡住的是收入到利润这一段。五成的收入增速对上这么大的利润增幅,低基数占多少、非经常项占多少,现在分不开,谁也别急着下结论。 等三季报全文披露,就看扣非净利润和经营现金流。扣非增幅跟营收这五成大致同阶,利润就是真的;扣非明显低于归母,今天这个增速不过是去年太难看的倒影。

引用到 X

混动车限了35万辆,欧盟下一步要动哪个行业?

欧盟和中国的贸易谈判,刚啃下一块硬骨头,现在要开始列下一张清单了。 周五,欧盟贸易部长们在都柏林开会,讨论接下来要跟中国谈哪些行业。波兰负责经济发展和技术的副部长直言:"会有一批国家提出自己想谈的行业。这才刚刚开始。" 背景是:经过从6月开始的几个月谈判,中方同意把对欧盟的混动车出口设上限,初步定在35万辆。作为交换,中方也承诺对部分欧盟商品开放市场。 欧盟现在想把这套"谈判换配额"的模式,复制到其他被中国低价商品冲击的行业上——化工、机械都在被提名的名单里。 这事的紧迫性来自一个数字:欧盟对中国的贸易逆差已经超过每天10亿欧元(约合11亿美元),而且还在扩大。欧洲官员说,这正在伤害本土的汽车、化工、机械制造商。 立陶宛外长布德里斯把话说得更直接,点名了药品、半导体、无人机、量子技术这几个"战略行业",说欧洲要想清楚:"这些对我们重要的战略领域,欧洲到底能不能自己说了算。" 法国贸易事务负责人弗里西耶这句话也挺扎心:"中国当局其实很懂得在你立场坚定、把话说清楚的时候做出让步——我们已经很久没这么做过了。" 更值得关注的是,欧盟领导人上周峰会上已经通过了一项新的贸易权力:一

引用到 X

三安说实控人被捕与公司无关,这话能信到几分

一句"该事项与本公司无关",把风险全压在了一个假设上。被批捕的罪名是涉嫌职务侵占和挪用资金,这两项指向的是某家公司账上的钱,公告没说是哪家的账,也没说涉及多少。 公司给的理由是,这位实控人从2017年7月10日起就没在公司担任任何职务,到今天九年多。可没有职务不等于没有控制,他现在仍然是实际控制人。检察机关动的是实控人这一层,不是某个已经空了九年的岗位。 该盯的不是生产经营正不正常,是实控人持股会不会被冻结、被司法处置。 生产经营正常这句我信。LED和化合物半导体的产线不会因为股东出事停线,短期收入和毛利大概率看不出波动,这也正是公告唯一能确认的事实。但能确认的只有这一件。 市场眼下把它当成一次与基本面无关的个人事件,分歧就在这里。接下来看两处:定期报告里的其他应收款和关联方资金往来有没有异动,以及有没有股份冻结的后续公告。如果都干净、持股也没动,那公司那句话就是对的,这件事到此为止;只要其中一处动了,性质就从股东个人问题变成了上市公司的问题。

引用到 X

宇树科技两天从底部反弹了60%,只能说牛逼,在这种大跌的市场。

今天是624元、2524亿市值、滚动PE 432倍,对应滚动净利润约5.8亿。 要把PE消化到50倍,利润得做到约50亿,是现在的8.6倍。 现在进去,是赌3到5年内利润做到几十亿。 目前人形收入约73.6%来自科研教育,行业应用只占9%,其中真正的工业场景只占行业应用的约29%,折算不到人形收入的3%。 原始股成本只有2到3元,每次解禁压力大不?

引用到 X

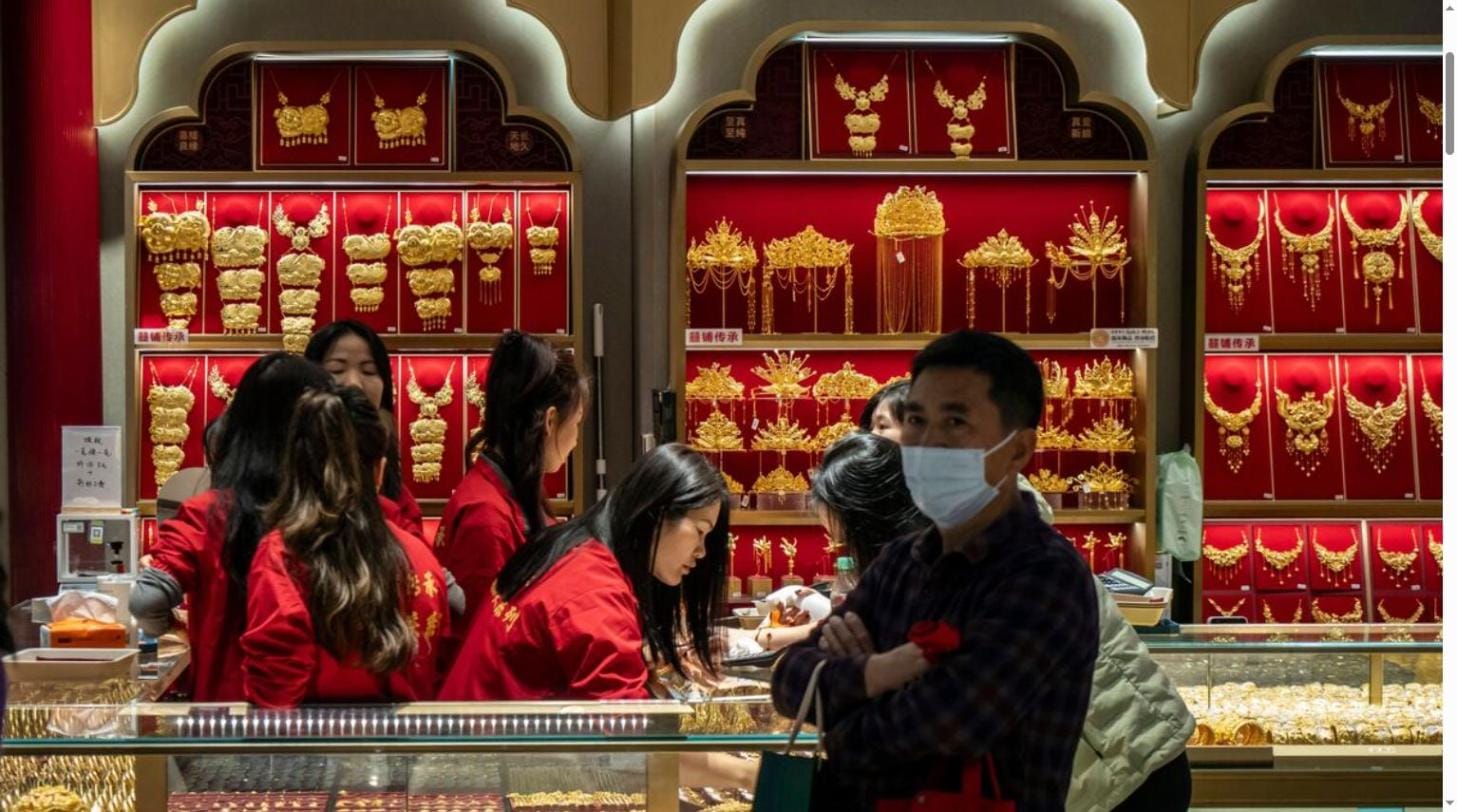
爱马仕、卡地亚这种"扛跌王",这次也扛不住了

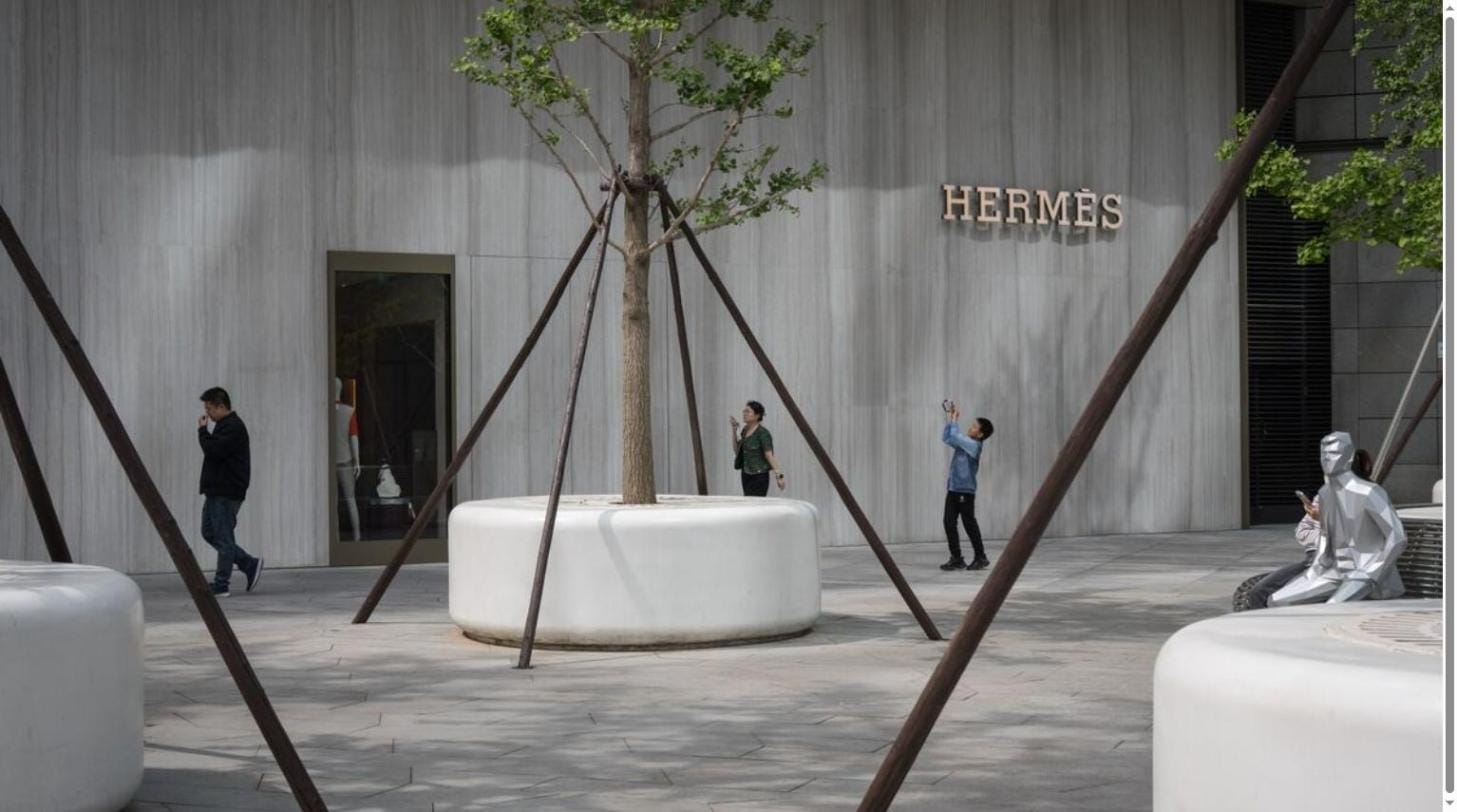
一直以来,有钱人买爱马仕、卡地亚,被当成是中国消费最后的"安全垫"——不管经济多差,顶级富豪的钱包总归还在。 现在这条防线也在松动。 据两家追踪行业数据的研究机构统计,爱马仕和卡地亚在中国大陆的销售额,8、9月份同比跌幅达到两位数。 这两个牌子之前一直是例外——今年6月整个奢侈品行业开始降温的时候,它俩基本没怎么受影响。现在连它们也扛不住了。 不只是这两家。路易威登、古驰等25个最大的奢侈品牌,8、9月在中国大陆的销售额同样是两位数下跌。 十一黄金周期间,大家旅游花钱更多了,但奢侈品这块的生意并没有跟着好起来。有多个知情人士透露,部分奢侈品牌高管担心,这轮低迷会持续蔓延到2027年。 背后的逻辑是:以前大家相信,中产退潮不要紧,只要最顶层的富豪还在消费,奢侈品牌就饿不着。现在的情况是,顶层富豪的消费也在变谨慎,叠加中产本来就在收缩,两头一起哑火。 汇丰的分析师这个月在报告里写得挺直白:过去三年每次去亚洲调研,得到的反馈都是"今年difficult,但明年会更好";这次去香港、厦门、上海转了一圈,没人再给"明年会更好"的时间表了。 具体到财报:爱马仕三季度亚太区(除日本)

引用到 X

桥水中国最新内部信:金子减了点,股票反而"谨慎乐观"了

桥水基金的中国分支,刚给投资人发了一封9月的内部信,态度有点意思。 一边是减仓黄金,一边是对A股变得"谨慎乐观"。这种反着来的调仓,背后的逻辑值得拆开看看。 先说黄金。桥水说,因为利率走高推高了持有黄金的机会成本,加上油价上涨压制了印度这类能源进口国的需求,所以这几个月在逐步减持原本超配的黄金仓位。 换句话说,不是看空黄金的长期逻辑,而是短期性价比变差了,先落袋一部分。 再说股票。桥水认为三季度A股的下跌主要是流动性问题带来的,估值本身并不贵,政策方向也在鼓励长期资金入市,而且债券收益率低,意味着会有更多钱被迫往股市里挪。 这套判断和国家队连续两天砸钱托市、但指数还是没能真正企稳的局面放在一起看,挺有意思:桥水押注的是"便宜+政策友好+资金被迫转向"这套组合拳最终会起作用,而不是短期能不能马上反弹。 桥水这封信还透露了一个更大的变化:公司正在加重"主动管理"的权重,也就是让基金经理自己做判断、自己下单,而不是纯靠模型自动配置。 桥水在中国管理的资产超过600亿元人民币(约90亿美元),规模远超D.E.Shaw、Two Sigma这些同行,是外资量化私募里体量最大的一家。

引用到 X

SpaceX要租8万个基站,钱最后落到谁口袋?

三大运营商盘后一起跌,T-Mobile一天掉4.28%,市场读的是第四家全国性运营商要来了。真要来,第一笔钱先进铁塔公司口袋。 SpaceX要的是至少8万个基站的使用权。按美国无线基础设施协会的数据,这个量相当于去年全美专用通信塔的一半。Crown Castle约4万个站点,美国铁塔约4.2万个,谁都单独供不上。 自己建呢?道明证券算过,铺一张全美地面网要800亿美元以上,还得耗上几年。租塔上的空间,几十亿美元量级就能谈,设施还能共享。 市场定价了运营商掉份额,没定价铁塔多出一个不差钱的租户 这事目前只是知情人士口径的谈判,细节没人确认。低频频谱那笔对Grain Management的收购还等FCC放行,批不下来,星地组合就缺一半。 接下来看FCC这张批文,再看铁塔公司新签租约里有没有多出这个租户。要是最后谈的是自建塔,或者只签零散几千个站点,收租这条逻辑就得推翻。

引用到 X

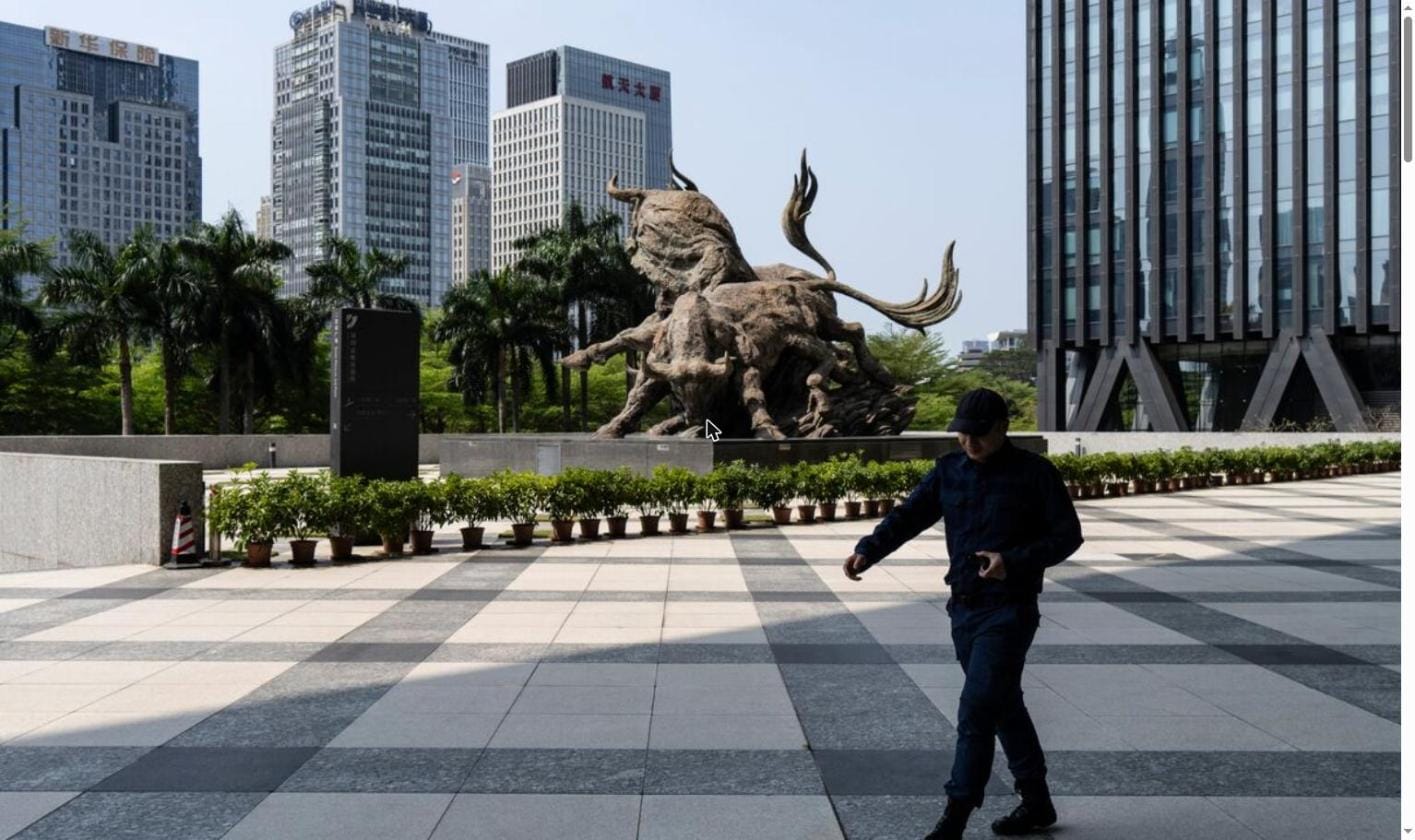
国家队连续两天砸钱买股票,A股还是没能止跌

周五沪深300指数盘中最多跌1.9%,一周跌幅接近5%,是近三个月最大单周跌幅。 更关键的是,沪深300周四已经从6月高点跌了20%,正式确认进入技术性熊市,还跌破了4000点这个市场盯得很紧的关口。 港股中资科技股的处境也不轻松,离抹平2024年9月那轮大刺激以来的全部涨幅,只差大约3%。 国家队这次是真金白银在接:周五早盘九只"国家队"偏好的ETF净流入350亿元人民币,周四更是流入460亿元,是去年4月那轮暴跌以来最大单日流入。 但沪深300只是少跌了一点,没能真正企稳。 有基金经理直言:"国家队一直在买,但每次反弹都很弱,一旦它们放缓买入,市场马上又会跌回去。" 融资余额(也就是杠杆资金的总量)周四降了1%,跌到近一年最低,说明场内风险偏好在实实在在收缩。 背后的基本面也不算硬气:三季度GDP虽然超预期,但前九个月的增速仍然压在官方4.5%-5%目标区间的下沿;宁德时代这周刚公布的季度利润增速也不及预期。 有分析师提醒,接下来要警惕"平仓—踩踏"的负反馈循环:行情越跌,追求绝对收益的资金被迫止损卖出的压力就越大。 多位基金经理的共识是:国家队买盘最多只能托底,

引用到 X

收藏到桌面