跳到正文
海博社 Hyboox

隧道股份大举买入徐工,为什么卡在举牌线下?

隧道股份花49.96亿买了两只A股,其中48.26亿全给了徐工机械。公告说这是加强产业链上下游合作,这个理由撑不住这个金额。 真想合作,订单和协议就办成了,4.72%的持股买不来排产和账期。它停在举牌线下面,不用做权益变动披露,也不受大股东短线交易那套约束,摆法上更接近财务持仓。 买的节奏也一样。2025年11月开始动手,断断续续买到2026年10月,同济科技那1.70亿只能算零头。一家靠工程现金流吃饭的公司,把钱放进了别人的股票,没放进自己的新项目。 基建公司拿这个量级的现金去买股票,比新签订单更能说明它对自家项目回报的看法。 反方的说法是徐工在上游,持股能换来设备采购上的位置。那就看后续有没有董事会席位、框架协议或者锁定承诺露出来,真有,这个判断就错了。 持股会不会继续加到要公告权益变动,这笔持仓按什么口径进利润表,三个月内都能看出来。扣非还没拿到,公允价值变动怎么算公告也没提,浮盈变成报表波动之前,别把它当产业布局。

引用到 X

恒大物业谁来接盘?这笔拖了一年多的交易终于有了结果

私募股权公司太盟投资将以40.3亿港元收购恒大物业管理集团的控股权,为这笔拖了一年多的交易画上句号。 港交所公告显示,这笔交易每股作价0.8359港元,相较最后收盘价1.185港元折让29.5%,总金额约合5.14亿美元。这笔出售有望帮助中国恒大集团的债权人在清盘追偿中往前推进一步。 清盘人此前披露,截至9月底已经为债权人追回约4.33亿美元资金,相比460亿美元的追偿目标,回收比例还不到1%,目前计划在2027年上半年开始向债权人分配资金。 恒大的崩塌是中国房地产危机中的一个标志性事件,这场危机至今仍在全球第二大经济体中持续发酵。公司创始人许家印今年8月被判终身监禁,债权人的追偿之路也因此经历了多次反复。 由于母公司处于清盘状态,恒大物业此前一直在和中国各地地方政府合作,推进“保交楼”相关的房屋交付工作。清盘人在最近一份进展报告中,把出售这家物业管理子公司列为三大潜在资金回收来源之一。 这笔交易从启动出售流程到现在,已经过去了一年多的时间——太盟投资此前曾与一家国资背景的意向买家进行过排他性谈判,但那笔交易最终未能谈成,太盟才接手成为新的买方。 负责这笔清盘事务的顾问团队

引用到 X

剑桥科技宁可动老业务预算,光模块产能缺到什么程度

剑桥科技(603083.SH)给光模块腾地方,腾到动了老业务的钱:原定投宽带和无线产能的余额1275.4百万港元,加上研发营销里抽出的493.1百万港元,合计1768.5百万港元,董事会审议通过后全部改投光模块产能。 嘴上看好光模块的公司一堆,肯改募资用途的少。这笔钱的去处写得很实——光模块产能要的生产机器、设备、原材料,还要把现有设备改造一遍。 公告里专门点了"提升生产流程全自动化水平"。钱先花在良率和交付效率上,推下来瓶颈压在产线这一端,订单端的情况公告一个字没提,这是推断,不是已验证的事实。 肯从老业务预算里抽钱扩产,比任何一句看好光模块都硬 薄的地方也在这儿。通篇只有钱的去向,扩产后的产能数字、客户、投产时点都没有,光模块收入和扣非更没拿到。1768.5百万港元要先变成设备,收入在那之后。 往后盯募资使用进度和光模块收入占比这两条。钱长期躺着不动,或者占比迟迟不抬头,这步就只是账面上换了个名目,错的是我们这个判断。

引用到 X

江淮营收涨了两位数,为什么亏得更多了?

江淮三季度单季亏3.92亿,二季度亏1.43亿,亏损在扩大。但营收这边是涨的,单季122.42亿,同比加了6.33%。 公司自己给的解释是高端新能源乘用车卖得更多、毛利在增加,再加上联营合营企业的投资收益也在涨。三项都是往好的方向走,账上却亏得更深,说明吃掉这些的东西在报表别处。 公告没拆费用,也没给扣非数,所以这笔钱花在哪,目前只能说看不到。前三季度营收343.72亿、同比增11.33%,累计亏11.41亿,三个季度没一个把量变成利润。 高端新能源越卖越多,单季亏损却从1.43亿走到3.92亿 反方说法也成立:新车型放量期本来就是费用前置,毛利是真的在改善,等规模上来就能摊薄。这套逻辑要成立,得看到亏损环比收窄,不是继续走阔。 三个月内年报预告会给答案。如果四季度单季亏损还比3.92亿大,这就不是投入节奏的问题,是高端新能源这条线自己还没算得过来。扣非口径没拿到之前,这个判断先留在这儿。

引用到 X

招行营收提速到6.41%,利润为什么只跟上一半?

招行三季度收入在加速,利润没跟上。单季营收同比增6.41%,比前三季度累计的5.34%高出一截,归母净利润同比只增3.06%。收入提了速,利润那头接不住。 往前看也是这个样子。前三季度营收增5.34%,归母增2.38%,利润增速一直压在营收增速一半的位置。收入在修复,钱卡在中间某一段。 卡在哪一段,这条公告没说。减值、成本费用的明细一个字没给,扣非也还没拿到,银行真正要看的拨备前后那道差,得等三季报正文。 收入在提速,利润只分到一半,分歧就在这一半去了哪 反方的说法站得住:单季归母400.31亿,比二季度的385.93亿环比多3%,利润绝对额还在往上走,没掉头。多提拨备可以是主动的,是把利润先存起来。 能分出对错的,是三季报正文里的信用减值损失和拨备覆盖率。要是减值同比已经在少提、利润增速还是追不上营收,那收入这头的改善质量就有问题,上面这个判断得反过来。 营收提速是真的,只是在减值这一段有交代之前,股东这头看到的还是慢一截的利润。

引用到 X

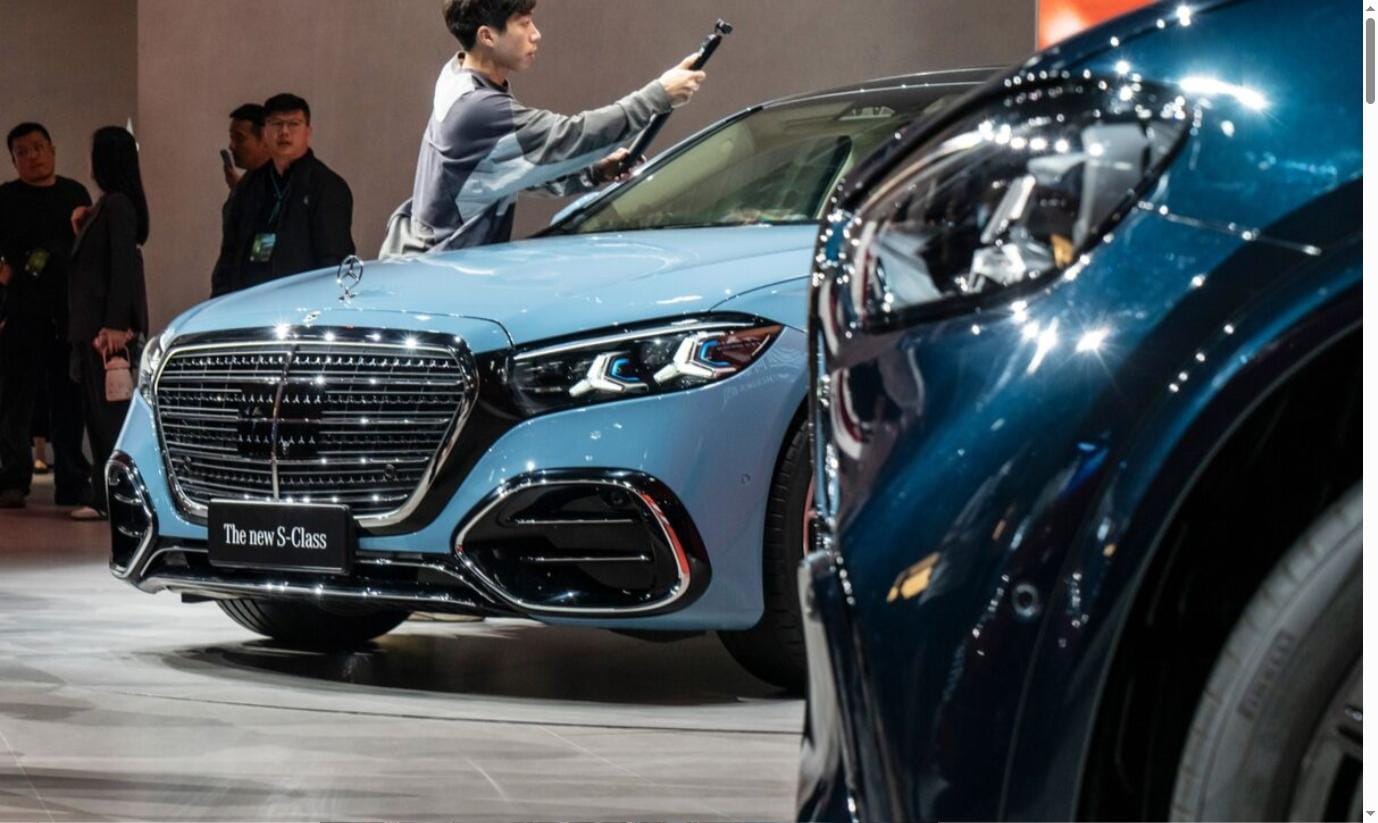
在中国卖了三十年豪车之后,奔驰决定把一张白纸重新画一遍

首席执行官康林松表示,中国市场的状况“恶化程度超出了今年年初的预期”,下半年这种疲软进一步加剧,豪华车这个奔驰传统上利润最厚、份额最稳的细分市场,受到的冲击尤其明显。他说,公司正在重新审视从产品线到销售、生产、采购、技术在内的所有环节,更完整的中国战略要到2027年才会公布。 三季度财报显示,奔驰营收下跌4.5%至307亿欧元,调整后息税前利润下滑15%;核心乘用车业务的调整后盈利更是直接减半,利润率从4.8%收窄到2.5%,中国市场疲软是主要拖累因素之一。 三季度奔驰在中国的销量同比下滑31%,豪华需求走弱、价格战白热化,加上本土品牌的竞争力持续提升,是导致这轮下滑的三个主要原因。 康林松强调,公司不会因此把中国降级为一个“小众市场”来对待——即将推出的纯电E级车,是基本上从“一张白纸”重新设计的产品,更贴合中国消费者的需求,供应链也大幅向本土转移,目标是几乎实现在中国本土完整采购生产,大幅压低可变成本,定价也会更贴近当地市场的实际情况,而不是延续过去那种依赖高端溢价的打法。 不过康林松也明确表示,不会走某些竞争对手那种“不计代价抢份额”的路线,这也折射出豪华品牌在价格战和品

引用到 X

收藏到桌面