跳到正文
海博社 Hyboox

AI资本开支结束了吗?你看图,可能才开始

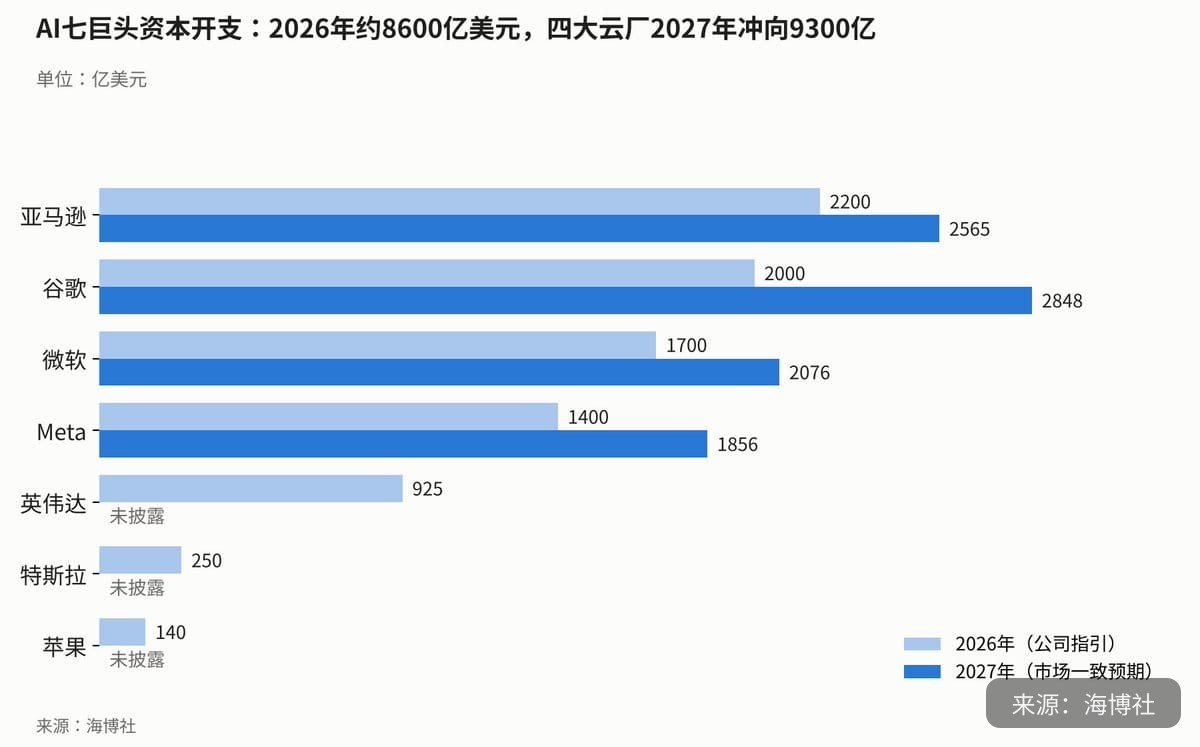
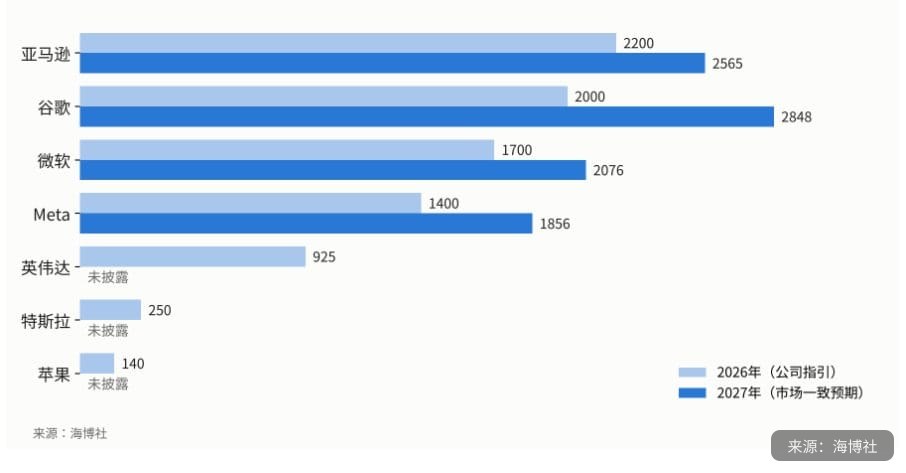
七家公司,明年要砸8600亿美元搞AI。 这是什么概念?差不多是整个瑞士一年的GDP。全世界的钱,正在排着队去买显卡、建机房、抢电。 谷歌:明年再加800亿! 亚马逊:我也加! Meta:我没有云,但我也要加! 苹果:……你们先玩,我回购股票去了🍎 最搞笑的是: 钱砸得越多,股价跌得越狠; 谁说"我少花点",谁就涨。 看着是新闻:AI军备竞赛。 其实是生意:卖铲子的英伟达、卖电的、卖内存的,笑到合不拢嘴。 结果是人性:谁都不敢停,停下来就怕被别人甩开。 2027年,这个数字要冲1万亿美元。 泡沫还是革命?反正现在没人敢下车🚂

AI资本开支结束了吗?你看图,可能才开始
来自 hyboox.com
引用到 X

这年头,出海的生意也不行了?

传音控股公告称,第三季度实现营业收入148.49亿元,同比下降27.45%; 归属于上市公司股东的净利润8.57亿元,同比下降8.4%。 公司Q3净利润8.57亿,Q2净利润10.73亿,据此计算,Q3净利润环比下降20% 存储涨价推高成本,新兴市场的手机需求在缩小。"AI抢内存,消费电子被挤出. 一切都是存储惹的祸,存储都是AI惹的祸,搞什么人工只能,都搞成了: 世纪大泡沫。

引用到 X

阳光电源收入跌幅在收窄,利润为什么跌得更凶

阳光电源三季度真正坏的地方,不在卖得少,在每卖出一块钱赚得更少了。单季营收同比掉21.51%,比前三季度26.41%的降幅还收窄了一点;同一个季度,归母净利掉了67.67%。 往前比更清楚。前三季度归母降44.46%,单季扩大到67.67%,收入的跌势在缓、利润的跌势在加速。这个口子出货节奏解释不了,只能落在单位盈利上。 公司在公告里给的唯一解释,是销售规模下降、相应计提的税金及附加减少。这是结果,不是原因。毛利那一段没说,扣非也还没拿到,所以我不拿归母去替扣非下定论。 收入快见底,赚钱能力还在往下掉,分歧就在这儿。 反过来想,如果单季利润的缺口来自确认节奏错位或者集中计提,四季度它会自己收回去,上面这个判断就不成立。 所以年报出来,先看单季归母的跌幅还大不大于营收跌幅,再看扣非和毛利率对不对得上这条解释。两个跌幅收敛,是我看错了。 收入降幅收窄,现在还撑不起一个拐点。

引用到 X

中国股市跌成全球最差之一,资金却疯狂涌入30年期国债ETF

数据显示,两只跟踪30年期国债的境内ETF,10月份净流入达到138亿元人民币,推动两只基金的规模双双创下历史新高——这是2025年7月以来的最高单月流入水平。其中鹏扬中债-30年期国债ETF规模较今年下半年初增长57%,博时上证30年期国债ETF则增长68%。 消费持续低迷,加上市场对AI相关投资能不能真正赚钱的疑虑升温,让A股10月份的表现成为全球主要市场中最差的几个之一——股市几乎没能给投资者提供任何避险空间。 相比之下,国债受益于经济温和增长、流动性充裕,以及国内缺乏更有吸引力的替代资产这几个因素的支撑。 分析师廖志明认为,四季度长期债券仍有进一步上涨空间——他预计借贷成本下降和债券供给减少,会把30年期国债收益率在年底前推向2%左右,目前该收益率在2.05%附近。与此同时,国债现券和期货市场也出现了更广泛的上涨行情:5年期和7年期国债收益率本周创下历史新低,10年期国债收益率为1.62%,距离2025年初创下的历史最低点仅差几个基点。 30年期国债期货的持仓量也创下历史新高,对冲基金的参与热情明显上升。 策略师张杰飞指出,相对宽松的流动性环境将持续支撑债券需求,他还

引用到 X

SpaceX首次盈利,靠的是一个能90天走人的客户?

SpaceX上季度首次盈利,营收涨了161%,可这笔钱里有34.5%来自监管文件里只写作"客户B"的一家公司。知情人士说那就是Anthropic,租的是孟菲斯数据中心的算力。 集中到什么程度?第二大客户只占16.6%,2025年还有20%,马斯克自己说NASA今年贡献不到5%。超级智能这块当季已经占到总营收约52%,成了第一大来源。 合同倒是写到2029年。但Anthropic在2027年1月和3月的特定日期之后,提前90天通知就能解约。 撑起首次盈利的那三分之一收入,明年初就有合法的退出窗口 反面的理由也在:Anthropic正在走IPO,算力是它的命门,短期没有掐断的动机。马斯克讲火箭和卫星宽带给了对手做不到的多元化,这话在收入结构真变回去之前,只是个期权。 接下来盯2027年1月那个时点前后有没有续约或解约的披露。真收到取消通知,这份首次盈利就得按剩下三分之二的收入重算一遍;续了甚至加量,52%这个占比才算定价坐实。

引用到 X

六家公司同天递表港股,背后是一场765亿港元的“月底冲刺”

公开文件显示,苏州登临科技和芯源电子这两家芯片供应商领衔了这轮上市热潮,登临科技计划募资最高17.6亿港元,是六家公司中规模最大的一笔,芯源电子紧随其后,目标募资最高12.2亿港元。 今年港股IPO募资总额已经达到516亿美元,正在逼近2010年创下的578亿美元历史纪录,这背后主要是中国科技公司扎堆上市带动的。 不过最近这股热潮有所放缓——市场对AI投资热情出现波动,加上监管审查趋严,让新股节奏明显降温:10月份只完成了3笔IPO,而1月到9月平均每月大约有13笔。 同一天递表的还有赣州合美医药和从事芯片封装测试的江苏芯德半导体,两家募资目标都超过10亿港元;此外,瑞立德储能科技和四川新绿色中医药也在同期启动了募资计划。 这种扎堆递表的现象并不少见——每到月末或某个关键时间节点,企业往往会集中冲刺,一方面是为了赶上统计周期,另一方面也是想在市场情绪出现波动前抓紧窗口期。 这件事值得琢磨的地方在于:芯片供应链企业密集选择在这个时间点冲击港股,某种程度上说明资本市场对半导体国产化相关标的依然保有耐心,即便大盘层面的新股热度已经明显降温。 接下来值得关注的是,这批新股上市后的市

引用到 X

份文件对燃机产业链是实打实的中期利好

补上的是国内的需求逻辑 到2030年,燃机具备整机和关键部件研发制造能力,满足国内分布式能源、海上平台和油气管道压缩机的需求,重型燃气轮机发电试点应用取得阶段性成效 支持上市、发债、制造业中长期贷款,这对扩产周期长的整机厂是实打实的帮助。 整机: 东方电气(G50已有海外批量订单)、哈尔滨电气(港股)、上海电气、中国动力(广瀚燃机)。 热端部件和材料: 应流股份(叶片)、万泽股份、图南股份、钢研高纳(高温合金)。文件专门点了高温合金、叶片精密成型和热部件良品率。 控制系统和测量元器件: 文件提到要提高振动、温度、压力测量元件和燃料控制阀的自主化率,对应的标的我们还没逐一核实。 航发系: 航发动力、航发控制。这次由中国航发转发文件,说明航发集团是"两机"攻关的主力。但上市公司里燃机业务占收入多少,我们还没拿到可靠数据。

引用到 X

收藏到桌面